

Неліктен жаһандық экономикалық өсу біркелкі болмай жатыр
Халықаралық валюта қорының қазан айындағы болжамына сәйкес, жаһандық экономика 2026 жылы 3,1% өседі, ал өсу қарқыны 2027 жылы 3,4% дейін жеделдейді. Сонымен қатар, қордың бағалауы бойынша, жаһандық инфляция биыл 4,7% жетеді, ал келесі жылы 4,1% дейін баяулайды.
Салыстырмалы түрде тұрақты жаһандық көрсеткіштердің артында елдер арасындағы айтарлықтай айырмашылықтар жатыр. Жасанды интеллектке инвестициялар жартылай өткізгіштер мен серверлерге сұранысты, сондай-ақ цифрлық инфрақұрылымды дамытуға инвестицияларды ынталандырады. Сонымен қатар, энергетикалық дағдарыс өнеркәсіптік және көлік компаниялары үшін шығындарды арттырады, отын импортына тәуелді елдердің перспективаларын нашарлатады.
Жаһандық экономика төзімділігін көрсетті, бірақ қазір ол сыналуда, және тәуекелдер негізінен нашарлау жағдайымен байланысты.
Осылайша, жаһандық экономикалық өсу бір уақытта бірнеше әртүрлі процестермен әсер етеді. Технологиялық бум инвестицияларды және халықаралық сауданы қолдайды, ал энергия бағасының өсуі өндірісті шектейді және инфляцияны жеделдетеді. Қосымша әсер дәстүрлі жеткізу тізбектерін өзгертетін сауда шектеулері арқылы беріледі. Технологиялық дамудан пайда көре алатын және энергия шығындарын ұстап тұра алатын елдер бәсекелестік артықшылыққа ие болады.
Жасанды интеллектке инвестициялардан қай елдер пайда көреді
Жасанды интеллекттің дамуы инвестициялық сұраныстың ең үлкен көздерінің біріне айналды. Халықаралық энергетика агенттігінің мәліметі бойынша, ірі технологиялық компаниялардың, оның ішінде деректер орталықтары мен басқа инфрақұрылымға инвестицияларының жалпы капиталы 2025 жылы 400 миллиард доллардан асты. 2026 жылдың сәуірінде агенттік бұл шығындардың жыл соңына дейін тағы 75% өсуін болжады.
Қаражаттың едәуір бөлігі деректер орталықтарын салуға, есептеу жабдықтарын сатып алуға және цифрлық инфрақұрылымды дамытуға бағытталған. Жаңа технологиялық революция тек бағдарламалық шешімдерге ғана емес, оларды іске асыру үшін қажетті жабдыққа да сұраныс тудырады. Сондықтан жасанды интеллекттің пайдасы жаһандық жеткізу тізбектері арқылы чиптер, жад және есептеу жүйелерін өндірушілерге таралады.
АҚШ технологиялық корпорациялардың, зерттеу орталықтарының және инвестициялық капиталдың шоғырлануы арқасында мықты позицияларға ие. Американдық компаниялар жасанды интеллект модельдерін әзірлейді, процессорларды жобалайды және ең ірі бұлтты платформаларды басқарады, технологиялық тізбектің бірнеше кезеңінде табыс табады.
Алайда, жабдықтың едәуір бөлігінің өндірісі Азияда шоғырланған. Тайвань озық чиптерді өндіруде маңызды рөл атқарады, ал Оңтүстік Корея, атап айтқанда, қуатты есептеу жүйелеріне қажетті жадты өндіруге маманданған. Технологиялық сұраныстың өсуі Малайзия мен Вьетнамды қоса алғанда, Оңтүстік-Шығыс Азияның бірнеше елдерінде экспорт пен инвестицияларды қолдайды.
Халықаралық валюта қорының қазан айындағы аймақтық болжамында технологиялық сұраныс азиялық экономикаларға энергия соққылары мен сауда шектеулерінің әсерін өтеуге көмектесетіні атап өтілген. Әсіресе, Оңтүстік Корея айтарлықтай пайда көреді, себебі жартылай өткізгіштер өнеркәсібі оның ең маңызды экспорттық секторларының бірі болып қала береді. Қор Оңтүстік Корея экономикасының өсу болжамын 2025 жылы 1,1% кейін 2026 жылы 3,3% дейін көтерді.
Алайда, инвестициялардың өсуі еңбек өнімділігінің салыстырмалы өсуін білдірмейді. Деректер орталықтарын салу бүгінгі күні сұраныс тудырады, бірақ ұзақ мерзімді экономикалық әсер кәсіпорындардың жасанды интеллектті өндіріс пен қызметтерде қаншалықты сәтті қолдана алатынына байланысты болады.
Энергияға тәуелділік елдердің бәсекеге қабілеттілігіне қалай әсер етеді
Экономикалық траекториялардың айырмашылығына әсер ететін тағы бір фактор - Таяу Шығыстағы қақтығыс тудырған энергия соққысы. Халықаралық мұнай мен газ жеткізілімдеріндегі үзілістер және энергия бағасының өсуі отын импортынан тәуелді елдердің шығындарын арттырды.
Энергияға тәуелділік экономикаға бірнеше арналар арқылы әсер етеді. Өнеркәсіптік кәсіпорындар өндіріс шығындарының өсуімен бетпе-бет келеді, көлік компаниялары отынға көбірек жұмсайды, ал халық электр энергиясы мен тауарларға көбірек жұмсайды. Шығындардың өсуі инфляцияны қолдайды және орталық банктердің пайыздық мөлшерлемелерді төмендету мүмкіндігін шектеуі мүмкін.
Металлургия, химия өнеркәсібі және тыңайтқыштар өндірісі сияқты энергияны көп қажет ететін салалар мұндай өзгерістерге әсіресе сезімтал. Энергия бағасы ұзақ уақыт бойы жоғары болып қалса, кәсіпорындар инвестицияларды азайтуы немесе өндірісті төмен шығындармен аймақтарға көшіруі мүмкін.
Экспорттаушылар үшін жағдай басқаша көрінеді. Норвегия және тұрақты жеткізілімдерді сақтайтын басқа өндірушілер жаһандық бағалардың өсуінен қосымша табыс таба алады. Алайда, мұнай мен газдың үлкен қорлары экономикалық пайдаға кепілдік бермейді. Қақтығыстан тікелей зардап шеккен Парсы шығанағы елдері инфрақұрылымның зақымдану және экспорттық шектеулер тәуекелдеріне тап болады.
Мұнай нарығына геосаяси қауіптердің әсері туралы толығырақ UNUM мақаласында талқыланды “Таяу Шығыстағы қақтығыс және АҚШ санкциялары жағдайында мұнай бағасы қалай өзгереді”.
Осылайша, артықшылық тек өз энергетикалық ресурстары бар елге ғана емес, сонымен қатар қолжетімді бағамен сенімді энергиямен қамтамасыз ете алатын экономикаға беріледі. Тұрақсыздық жағдайында энергетикалық қауіпсіздік халықаралық инвестицияларды тартудың факторларының бірі болады.
Жасанды интеллект энергияның маңыздылығын қалай арттырады
Технологиялық және энергетикалық факторлар тығыз байланысты. Жасанды интеллект модельдерін оқыту және пайдалану есептеу қуатын қажет етеді, бұл электр энергиясының едәуір мөлшерін тұтынады. Цифрлық инфрақұрылым кеңейген сайын, электр энергиясының қолжетімділігі технологиялық сектордың дамуының шарттарының бірі болады.
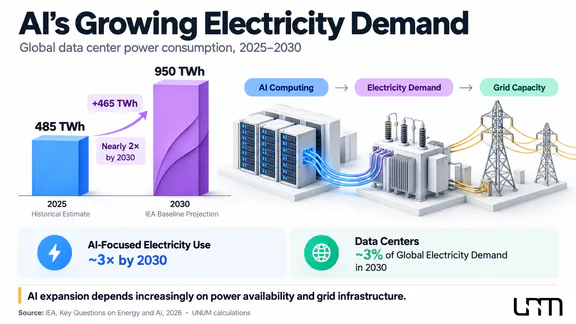
ХЭА мәліметі бойынша, 2025 жылы деректер орталықтарының жаһандық электр энергиясын тұтынуы 485 ТВт/сағ жетіп, жыл ішінде 17%-ға өсті. Сонымен қатар, жасанды интеллектке бағытталған деректер орталықтарының энергия тұтынуы 50%-ға өсті.
2030 жылға қарай агенттіктің базалық болжамы бойынша деректер орталықтарының жалпы электр энергиясын тұтынуы 950 ТВт/сағ немесе жаһандық сұраныстың шамамен 3%-ын құрауы мүмкін. Жасанды интеллектке тікелей бағытталған инфрақұрылым үшін 2025 жылмен салыстырғанда үш есе жылдам өсу күтілуде. Осылайша, жасанды интеллекттің энергия тұтынуы электр желілерін дамыту жоспарлауда барған сайын маңызды факторға айналуда.
Мәселе тек электр энергиясының құнында ғана емес, сонымен қатар жаңа нысандарды электр желілеріне қосу мүмкіндігінде жатыр. Деректер орталығын салу оның жұмыс істеуі үшін қажетті инфрақұрылымды жаңартудан аз уақыт алуы мүмкін. Трансформаторлар, желі қуаттары және жабдықтардың жетіспеушілігі тіпті толық қаржыландырылған жобалардың іске қосылуын кешіктіруі мүмкін.
ХЭА-ның Electricity 2026 есебіне сәйкес, бүкіл әлем бойынша электр желілеріне 2500 ГВт-тан астам жалпы қуаттылықпен генерация, энергия сақтау және ірі тұтынушылар жобалары қосылады деп күтілуде. 2030 жылға қарай болжанған сұранысты қанағаттандыру үшін электр желілеріне жыл сайынғы жаһандық инвестициялар қазіргі деңгейден шамамен 50%-ға артуы қажет, бұл шамамен $400 миллиард.
Нәтижесінде, жасанды интеллект саласындағы елдердің бәсекеге қабілеттілігі энергетикалық инфрақұрылымның жағдайына барған сайын тәуелді болуда. Білікті мамандар мен инвестициялық капитал маңызды болып қала береді, бірақ сенімді энергиямен қамтамасыз етусіз ірі технологиялық жобаларды жүзеге асыру айтарлықтай қиындайды.
Әлемдегі ең ірі экономикалардың позициясы қалай өзгеруде
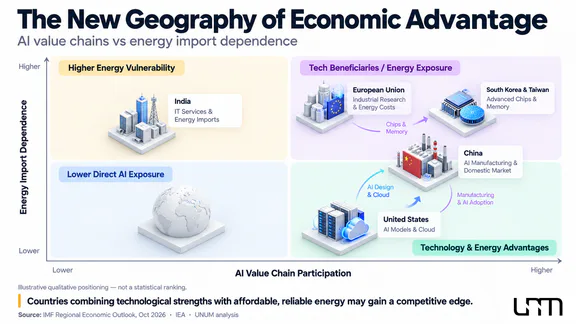
Технологиялық бум мен энергетикалық дағдарыстың әсері ірі экономикаларды салыстырғанда айқын көрінеді. Кейбір елдерде дамыған жасанды интеллект индустриясы бар, бірақ олар импортталған энергия ресурстарына тәуелді. Басқалары энергетикалық артықшылықтарға ие, бірақ қазіргі уақытта жаһандық технологиялық тізбектерде аз маңызды орын алады.
Ел немесе аймақ | Негізгі артықшылықтар | Негізгі шектеулер |
|---|---|---|
АҚШ | Жасанды интеллектті дамыту, инвестициялық капитал, ішкі энергия өндірісі | Желілік шектеулер және инфрақұрылымның жоғары құны |
Қытай | Өнеркәсіптік база, ішкі нарық, өз жасанды интеллект әзірлемелері | Сауда шектеулері және кейбір шетелдік технологияларға тәуелділік |
Оңтүстік Корея және Тайвань | Жетілдірілген жартылай өткізгіштер өндірісі | Импортталған энергия ресурстарына жоғары тәуелділік |
Еуропалық Одақ | Ғылыми база, дамыған индустрия, білікті жұмыс күші | Энергия құны және нарықтың фрагментациясы |
Үндістан | Өсіп келе жатқан ішкі нарық, IT секторы және адам ресурстары | Отын импорты және инфрақұрылымдық шектеулер |
Салыстыру экономикалардың өсу қарқыны бойынша рейтингін емес, құрылымдық артықшылықтар мен тәуекелдерді көрсетеді.
Оңтүстік Кореяның мысалы өте көрнекі. Ел энергия ресурстарын негізгі импорттаушы болып қала береді, бірақ сонымен бірге жартылай өткізгіштерге сұраныстан айтарлықтай пайда табады. Сондықтан технологиялық экспорт жоғары энергия шығындарының теріс әсерін ішінара өтейді.
Қытай өзінің технологиялық экожүйесін дамытуға және шетелдік жеткізушілерге тәуелділікті азайтуға ұмтылады. Сонымен қатар, оның жабдық өндіру және цифрлық инфрақұрылымдағы позициялары кейбір алдыңғы қатарлы технологияларға шектеулі қолжетімділікпен үйлеседі. Қытай инвестицияларының ауқымы корпоративтік жобалармен, соның ішінде Alibaba-ның AI дамыту үшін $10,2 миллиард жинауымен көрсетіледі.
Еуропалық Одақ үшін негізгі міндеттердің бірі - өнеркәсіп үшін қолжетімді энергия бағаларын сақтай отырып, технологиялық секторды дамыту. Өз кезегінде, Үндістан цифрлық қызметтерге сұраныстың өсуінен және ішкі нарықтың кеңеюінен пайда көре алады, бірақ импортталған мұнайға тәуелділік экономикалық тәуекел көзі болып қала береді.
ХВҚ Үндістан экономикасының 2026/27 қаржы жылында, яғни 2026 жылдың 1 сәуірінде басталған, 7% өсуін болжайды, ал бүкіл Азия-Тынық мұхиты аймағы 2026 күнтізбелік жылында 4,8% өседі. Дегенмен, аймақ ішінде де артықшылықтар біркелкі бөлінбейді: технологиялық бумнан ең айқын қолдауды жабдық өндіруге тікелей қатысатын елдер алады.
Дамушы экономикалар артта қалу қаупінде
Ең қиын жағдай қымбат импортталған энергия ресурстарына тәуелді және технологиялық өндірісте аз қатысатын елдер үшін туындайды. Оларға жаһандық өзгерістер салыстырмалы инвестициялар ағынын қамтамасыз етпей, қосымша шығындар жасайды.
Жоғары отын бағалары импорт шығындарын арттырады және ұлттық валюталарға қысым жасайды. Сонымен қатар, мемлекеттің халықты және өнеркәсіпті қолдау қабілеті көбінесе жоғары қарыз жүктемелерімен және қарыз алу шығындарымен шектеледі.
Технологиялық артта қалу жағдайды ушықтыруы мүмкін. Жасанды интеллектті енгізу сенімді электрмен жабдықтауды, дамыған цифрлық инфрақұрылымды және білікті мамандарды талап етеді. Бұл ресурстар жетіспейтін елдер халықаралық капиталды тарту және еңбек өнімділігін арттыру қиынға соғады.
Азиядағы экономикалық айырмашылықтар туралы ХВҚ жұмыс құжатында 2026 жылдың тамызында жарияланған, авторлар экономикалық модель арқылы жақсы дайындалған елдер AI-ды тезірек қабылдап, өнімділікті ертерек арттыра алатынын көрсетеді. Дамушы экономикалар үшін технологияны қабылдау жоғары капитал шығындары мен инфрақұрылым шектеулеріне байланысты баяу жүруі мүмкін. Дегенмен, зерттеу нәтижелері экономикалық теңсіздіктің сөзсіз өсуінің болжамы емес, модельдік бағалауларды білдіреді.
Технологиялық хабтар пайдасына капиталды қайта бөлу инфрақұрылымы аз дамыған елдер үшін инвестицияларды тартуды қиындатуы мүмкін. Нәтижесінде, дамыған және дамушы экономикалар өсу қарқындарында одан әрі алшақтыққа тап болуы мүмкін, тіпті жаһандық экономика жалпы оң динамиканы сақтаса да.
Дегенмен, технологиялық даму экономикалық теңсіздіктің өсуіне әкелмейді. Дамушы елдер өздерінің алдыңғы қатарлы процессорларын немесе ең үлкен AI модельдерін жасауға міндетті емес. Ауыл шаруашылығында, логистикада, білім беруде және қызметтерде дайын технологияларды пайдалану өндіріс тиімділігін салыстырмалы даму шығындарынсыз арттыруы мүмкін.
Сондықтан, дамушы экономикалардың болашақтағы позициясы капиталға қолжетімділікке ғана емес, сонымен қатар технологияларды қабылдау, энергия инфрақұрылымын жаңғырту және мамандарды даярлау қабілетіне де байланысты болады.
2030 жылға қарай жаһандық экономика қалай өзгеруі мүмкін
Жаһандық экономиканың одан әрі қайта құрылуы жасанды интеллектті қабылдау жылдамдығымен, энергия бағаларының динамикасымен және мемлекеттердің жаңа жағдайларға бейімделу қабілетімен анықталады. Үш негізгі сценарийді анықтауға болады.
Технологиялық өсудің жеделдеуі. AI-ға инвестициялар еңбек өнімділігінің тұрақты өсуіне әкеледі және технологиялардың таралуы тек әзірлеушілерге ғана емес, сонымен қатар дәстүрлі салалардағы компанияларға да пайда әкеледі. Экономикалық өсудің көздері әртараптанады.
Экономикалық теңсіздіктің өсуі. Алдыңғы қатарлы жабдықтарды өндіру және инвестициялар шектеулі елдерде шоғырланады, ал жоғары энергия шығындары мен инфрақұрылымның жетіспеушілігі басқалардың дамуын тежейді. Экономикалар арасындағы өнімділік алшақтығы кеңейеді.
Технологиялық циклдің баяулауы. AI енгізудің коммерциялық нәтижелері күткеннен төмен болып, компанияларды есептеу инфрақұрылымына инвестицияларды азайтуға мәжбүр етеді. Бұл жабдыққа сұранысты әлсіретеді және технологиялық экспортқа тәуелді елдер үшін қауіп тудырады.
ХВҚ жасанды интеллектке қатысты күтулерді қайта қарау мүмкіндігін жаһандық экономика үшін маңызды тәуекелдер ретінде қарастырады. Ірі инвестициялар қазірдің өзінде өндіріс пен қаржы нарықтарын қолдайды, бірақ олардың ұзақ мерзімді тұрақтылығы технологиялардың өлшенетін экономикалық әсерлерді жеткізу қабілетіне байланысты.
Жаңа технологиялық циклдің экономикалық тәуекелдері энергия инфрақұрылымының жағдайымен және сауда шектеулерімен де байланысты. Болашақ өзгерістерді бағалау үшін тек жаһандық ЖІӨ өсу қарқынын ғана емес, сонымен қатар деректер орталықтарына инвестицияларды, жартылай өткізгіштер экспортының динамикасын, электр энергиясының шығындарын және еңбек өнімділігін бақылау маңызды.
Экономикадағы бұл құрылымдық өзгерістер халықаралық бәсекелестікке тауар бағасының қысқа мерзімді ауытқуларынан әлдеқайда көп әсер етуі мүмкін.
Алдағы жылдары елдердің бәсекеге қабілеттілігі технологиялық мүмкіндіктер мен қолжетімді энергияның үйлесіміне барған сайын тәуелді болады. Алайда, артықшылықтар түпкілікті бөлінбеген: инфрақұрылымды дамыту, білім беру, инвестициялық саясат және халықаралық ынтымақтастық елдерге алшақтықты жоюға көмектесе алады. Қайта құрылымдаудың негізгі нәтижесі жаңа экономикалық көшбасшылардың пайда болуы ғана емес, ұзақ мерзімді өсу үшін қажетті жағдайлардың өзгеруі болады.