Почему Bitwise решила закрыть Dogecoin-ETF
Американская управляющая компания Bitwise объявила о ликвидации Bitwise Dogecoin ETF (BWOW) 10 сентября 2026 года. Фонд начал работу 25 ноября 2025 года, а торги его акциями на NYSE Arca стартовали на следующий день. Последним запланированным торговым днем стало 14 октября, после чего компания приступила к завершению операций.
Согласно официальному уведомлению Bitwise, опубликованному в SEC, оставшимся инвесторам планировалось выплатить денежную компенсацию около 22 октября. Размер выплат рассчитывался на основе стоимости чистых активов (NAV) по состоянию на 21 октября. На момент подготовки материала подтверждения завершения всех расчетов нет.
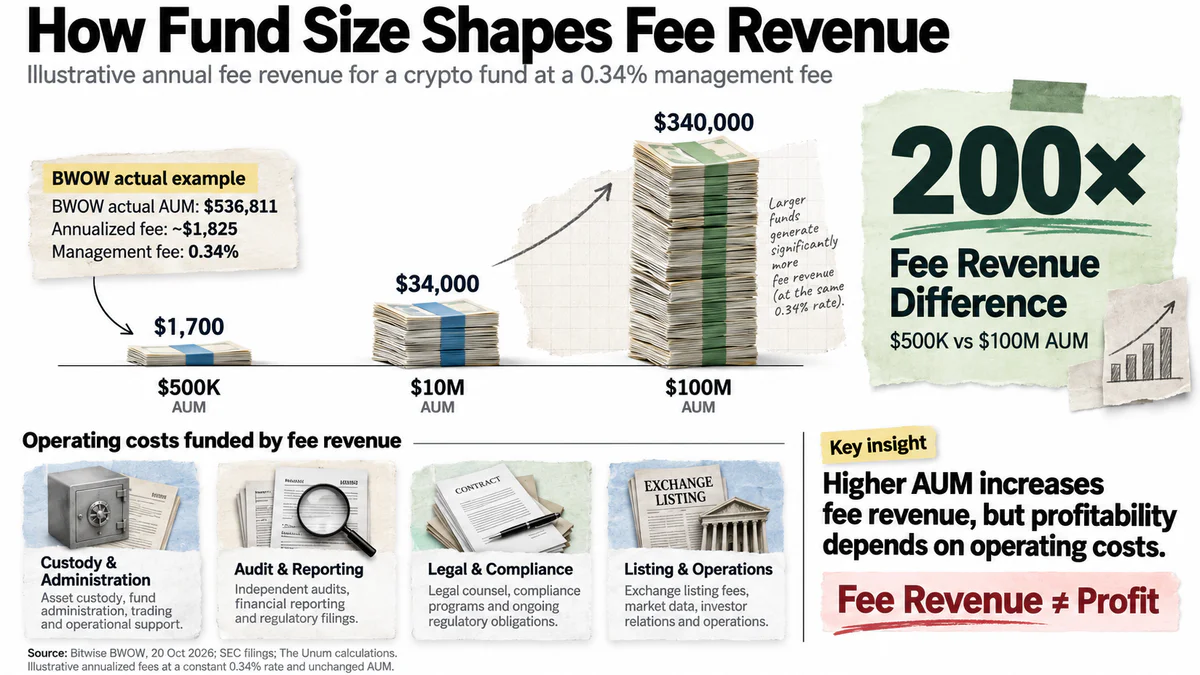
По данным официального сайта BWOW, на 20 октября активы под управлением (AUM) составляли всего $536 811, а ежегодная комиссия управляющему — 0,34%. При таком объеме капитала комиссионные поступления невелики, тогда как обслуживание инвестиционного продукта требует постоянных расходов.
Несмотря на название ETF, юридически BWOW относится к биржевым продуктам (ETP) и не зарегистрирован как инвестиционная компания по американскому Investment Company Act 1940 года. Поэтому на него не распространяются все защитные механизмы, предусмотренные этим законом для традиционных зарегистрированных инвестиционных фондов.
В официальном сообщении компания объяснила свое решение следующим образом:
Bitwise приняла решение ликвидировать фонд в рамках продолжающейся оптимизации линейки продуктов с учетом меняющихся потребностей инвесторов.
Компания не назвала недостаточный спрос единственной причиной закрытия, однако небольшой размер фонда позволяет рассматривать его финансовую устойчивость как один из возможных факторов, повлиявших на решение.
Активы BWOW сокращались еще до объявления о ликвидации. Согласно квартальной отчетности SEC, на конец декабря 2025 года их стоимость составляла $1,15 млн, а к 30 июня 2026 года снизилась до $473 547. При этом в первом полугодии фонд не выпускал новых акций, а количество находившихся в обращении акций сократилось с 60 тыс. до 40 тыс. Снижение AUM отражало как изменение рыночной стоимости DOGE, так и погашение акций инвесторами.
Ранее UNUM сообщал о решении Bitwise прекратить торги BWOW. Однако случай фонда интересен не только самой ликвидацией, но и тем, почему популярный криптовалютный актив не смог обеспечить устойчивый спрос на связанный с ним инвестиционный продукт.
Почему популярность Dogecoin не обеспечила спрос на ETF
На момент запуска BWOW Dogecoin занимал седьмое место среди крупнейших криптовалют по рыночной капитализации, которая на 24 ноября 2025 года оценивалась примерно в $22 млрд. По данным, приведенным Bitwise, ежедневный торговый объем DOGE на централизованных криптобиржах достигал $1 млрд. Тем не менее высокая активность на рынке самого токена не превратилась в сопоставимый спрос на инвестиционный фонд.
Одно из возможных объяснений — различия между аудиториями прямого рынка DOGE и биржевых инвестиционных продуктов. Покупатели мемкоинов часто используют криптовалютные биржи и кошельки, где могут напрямую владеть токенами и совершать сделки без участия фонда. ETF ориентирован прежде всего на инвесторов, предпочитающих получать доступ к криптовалюте через традиционный брокерский счет.
Кроме того, покупка ETF не предполагает прямого владения DOGE. Инвестор приобретает акции фонда, стоимость которых зависит от цены базовой криптовалюты и расходов на обслуживание продукта. Прямые инвестиции в Dogecoin не предполагают ежегодной комиссии управляющему фондом, хотя могут сопровождаться торговыми комиссиями и расходами на хранение.
Криптовалютные инвестиционные продукты также существенно различаются по спросу. Показательно сравнение BWOW с другим фондом той же управляющей компании — Bitwise Solana Staking ETF (BSOL).
Показатель | BWOW (Dogecoin) | BSOL (Solana) |
|---|---|---|
Активы под управлением | $473 547 | $592,34 млн |
Базовая комиссия управляющему | 0,34% | 0,20% |
Доход от стейкинга | Нет | Предусмотрен |
Данные на 30 июня 2026 года. Источники: квартальные отчеты BWOW и BSOL в SEC. У BSOL помимо базовой комиссии есть расходы на стейкинг: совокупный годовой коэффициент расходов во II квартале составлял 0,56%.
На конец июня активы BSOL превышали активы BWOW примерно в 1 250 раз, хотя оба продукта выпущены одним управляющим и обеспечивают доступ к отдельным криптовалютам.
BSOL отличается не только базовым активом, но и возможностью получать доход от стейкинга Solana. После вычета соответствующих расходов вознаграждения могут увеличивать стоимость активов фонда или распределяться инвесторам согласно его документам. Однако нельзя утверждать, что именно стейкинг обеспечил более высокий спрос: на привлекательность продукта также влияют ликвидность, волатильность, инвестиционные стратегии и отношение участников рынка к конкретной криптовалюте.
Важна и ликвидность ETF — возможность покупать и продавать его акции без существенного отклонения цены от стоимости базовых активов. Для ее оценки необходимо учитывать торговые обороты, спред между ценами покупки и продажи, а также механизм создания и погашения акций фонда.
Таким образом, популярность криптовалюты не равнозначна готовности инвесторов покупать связанный с ней ETF. Небольшой объем BWOW свидетельствует об ограниченном спросе на конкретный инвестиционный продукт, но не означает отсутствия интереса к DOGE.
При этом экосистема Dogecoin продолжает развиваться независимо от судьбы фонда. В октябре Dogecoin Labs объединила несколько проектов для развития платежных и пользовательских сервисов. Насколько востребованными окажутся эти инициативы, будет зависеть от их практического применения, а не от количества доступных инвестиционных фондов.
Сколько активов нужно криптовалютному ETF для устойчивой работы
Экономика биржевого фонда строится преимущественно на комиссионном доходе, размер которого зависит от стоимости активов под управлением. Чем больше средств привлекает ETF, тем выше потенциальные поступления управляющей компании. Однако обслуживание фонда требует постоянных расходов на администрирование, кастодиальное хранение, аудит, юридическое сопровождение, отчетность и поддержание биржевого листинга.
При AUM в $536 811 и ежегодной комиссии 0,34% расчетный комиссионный доход BWOW составлял бы приблизительно $1 825 в год, если бы стоимость активов оставалась неизменной.
Фактическая отчетность показывает сопоставимый масштаб. За первое полугодие 2026 года фонду было начислено $1 215 комиссии управляющему, в том числе $531 за второй квартал. Эти суммы не являются прибылью Bitwise, поскольку из комиссионного дохода компания финансирует обслуживание продукта.
Структура расходов BWOW предусматривает, что большинство операционных затрат покрывается управляющим из единой комиссии. Исключение составляют отдельные чрезвычайные расходы, включая судебные издержки и некоторые операционные затраты, не входящие в стандартное обслуживание фонда.
Для понимания зависимости комиссионных поступлений от объема активов можно рассмотреть три условных сценария при ставке 0,34% годовых:
$500 тыс. AUM — около $1 700 комиссионного дохода в год.
$10 млн AUM — около $34 тыс. в год.
$100 млн AUM — около $340 тыс. в год.
Расчеты предполагают неизменный объем активов и ставку комиссии. Они не учитывают рыночную переоценку, возможные льготы и особенности договоров с обслуживающими компаниями, поэтому не показывают фактическую прибыль управляющего.
Единого порога активов под управлением, необходимого для прибыльной работы криптовалютных ETF, не существует. Финансовая устойчивость ETF зависит от структуры расходов, размера комиссий и возможности использовать общую инфраструктуру управляющей компании. Крупные организации потенциально могут поддерживать небольшие фонды дольше, однако экономическая целесообразность такой стратегии определяется индивидуально.
Закрытие BWOW поднимает вопрос о перспективах других специализированных криптовалютных фондов. По мере появления новых продуктов на альткоины конкуренция за капитал инвесторов усиливается. Управляющим компаниям необходимо не просто предложить доступ к определенному токену, но и убедить инвесторов, что использование фонда соответствует их стратегиям и оправдывает дополнительные расходы.
Случай Bitwise не означает неизбежного массового закрытия альткоин-ETF. Однако он показывает, почему при оценке таких инструментов важно учитывать не только перспективы базовой криптовалюты, но и объем привлеченного капитала, ликвидность акций фонда и его экономическую устойчивость.
Закрытие Dogecoin-ETF демонстрирует разницу между популярностью криптовалюты и коммерческой успешностью инвестиционного продукта. Даже актив с многомиллиардной капитализацией не гарантирует управляющей компании достаточного комиссионного дохода. Для устойчивой работы ETF необходим капитал, позволяющий покрывать расходы на обслуживание фонда.
Место для инфографики: после третьего раздела, перед заключением. Сравнение годового комиссионного дохода криптовалютного ETF при разных объемах AUM — от $500 тыс. до $100 млн — с отметкой уровня активов BWOW перед ликвидацией.