


TTF
TTF · МВт·ч
Обновлено 12:25
96,085 EUR
-0,596 (-0,62 %)


Природный газ TTF — это природный газ, торгуемый с передачей прав собственности на виртуальном хабе Title Transfer Facility (TTF) в Нидерландах. Котировки сделок и производных инструментов TTF служат одним из основных ценовых ориентиров европейского газового рынка. Для трейдеров и инвесторов важнейшее значение имеют уровень запасов в хранилищах, поставки сжиженного природного газа (СПГ), погодные условия, промышленный спрос и геополитические факторы.
Что такое TTF и как работает газовый хаб
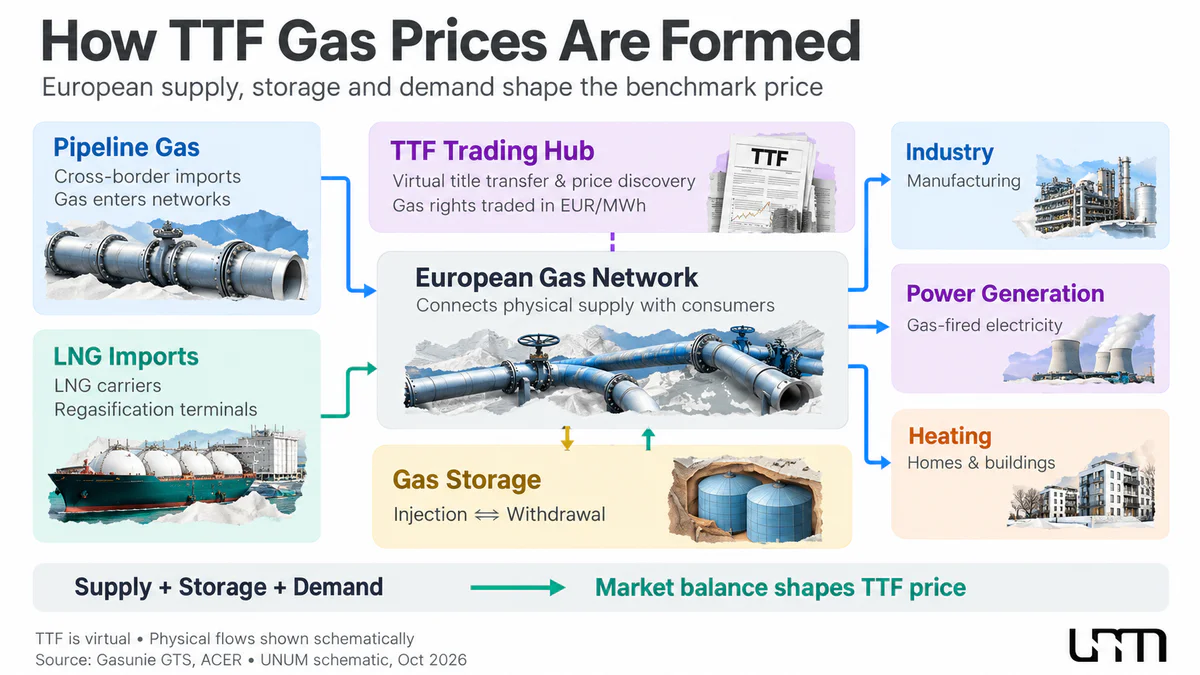
TTF (Title Transfer Facility) — виртуальный торговый хаб, действующий в рамках газотранспортной системы Нидерландов. Он позволяет участникам рынка передавать друг другу права собственности на природный газ без необходимости указывать конкретную физическую точку передачи газа для каждой сделки.
Хаб TTF был создан в 2003 году и впоследствии стал крупнейшим европейским центром торговли газом по объему операций. Развитая газотранспортная инфраструктура Нидерландов, связи с соседними рынками и высокая торговая активность способствовали формированию ликвидного ценового ориентира, используемого далеко за пределами страны.
Важно различать TTF как торговый хаб и природный газ как физический товар. TTF не обозначает отдельный сорт газа или месторождение. Это виртуальная точка передачи прав собственности, на основе которой заключаются сделки с различными сроками поставки.
Котировки TTF используются газовыми компаниями, промышленными потребителями, поставщиками электроэнергии, финансовыми организациями и трейдерами для определения стоимости газа и управления ценовыми рисками.
Цена природного газа TTF и особенности котировок
Стандартные котировки газовых фьючерсов TTF выражаются в евро за мегаватт-час (EUR/MWh). На физическом рынке цена также может указываться в этих единицах, поскольку природный газ оценивается по содержащейся в нем энергии.
Мегаватт-час (МВт·ч) — единица измерения энергии, равная 1 000 киловатт-часам. Цена газа за МВт·ч позволяет сопоставлять стоимость поставок с разными физическими объемами и теплотворной способностью топлива.
Например, при условной цене €40/МВт·ч стоимость объема газа с энергетическим содержанием 100 МВт·ч составляет €4 000 без учета транспортных расходов, налогов и других издержек. Это расчетный пример, а не текущая котировка TTF.
При анализе стоимости газа необходимо понимать, какой именно показатель отображается на графике:
- Спотовая цена отражает стоимость газа с ближайшими сроками поставки.
- Цена фьючерса относится к определенному будущему периоду поставки, например следующему месяцу.
- Непрерывный фьючерсный график объединяет котировки последовательных контрактов и используется для анализа длительных периодов.
Стоимость ближайшего фьючерса может отличаться от спотовой цены из-за различий в сроках поставки, ожидаемого баланса рынка, сезонных факторов и экономической стоимости хранения газа.
Поэтому график TTF следует оценивать с учетом типа контракта, периода поставки и источника рыночных данных.
Как формируется цена газа TTF
Цена газа TTF формируется в результате взаимодействия покупателей и продавцов на физическом и срочном рынках. Участники оценивают доступные поставки, ожидаемое потребление, возможности хранения и альтернативную стоимость газа на других рынках.
На спотовом рынке основное значение имеет баланс ближайших поставок и потребления. На фьючерсном рынке дополнительно учитываются ожидания на следующие месяцы и сезонные периоды поставки.
Например, прогноз холодной зимы может повышать стоимость контрактов на зимние месяцы еще до фактического увеличения потребления. Аналогично сообщения о запуске новых мощностей по производству СПГ могут влиять на дальние фьючерсы, если участники ожидают увеличения предложения.
Цена TTF не является единой регулируемой ценой газа для конечных потребителей Европы. Оптовые котировки служат ориентиром, а конечная стоимость энергоресурса зависит от национального рынка, транспортировки, распределительных тарифов, налогов и условий договоров.
Спотовый и фьючерсный рынки
Спотовые сделки отражают стоимость газа для ближайших сроков поставки, включая следующий газовый день. Подобные котировки особенно чувствительны к неожиданным изменениям погоды, текущим ограничениям инфраструктуры и краткосрочным потребностям покупателей.
Фьючерсные контракты позволяют заранее зафиксировать цену газа на определенный будущий период. Для производителей, поставщиков и крупных потребителей это инструмент управления рисками, а для трейдеров — способ участвовать в ожидаемых изменениях стоимости.
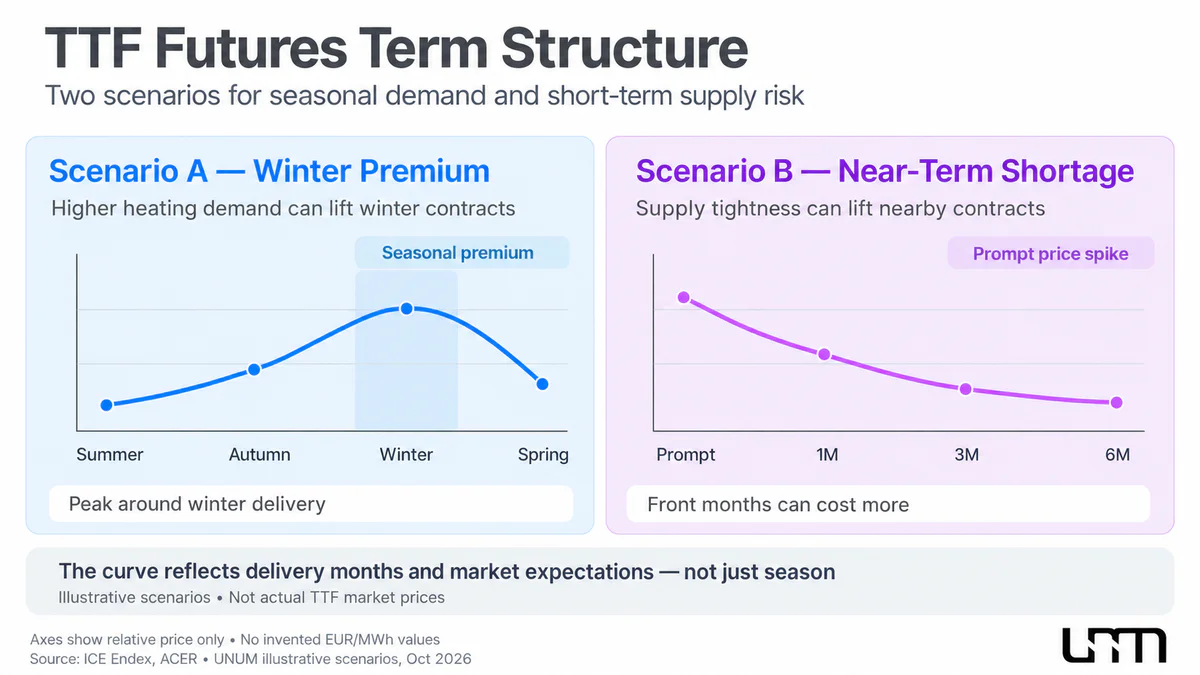
При этом котировки разных месяцев могут значительно отличаться. В периоды ожидания высокого зимнего спроса контракты на отопительный сезон способны торговаться дороже летних, хотя фактическая форма ценовой кривой зависит от состояния рынка.
Что влияет на цену природного газа TTF
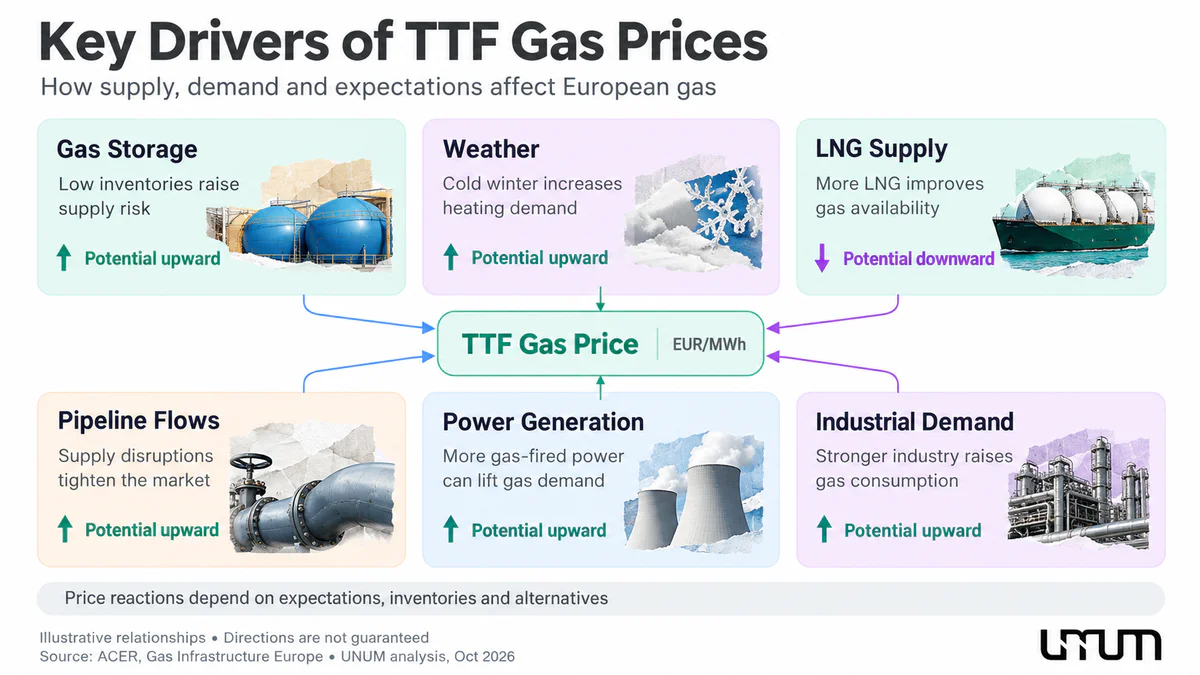
Европейский газовый рынок чувствителен к сезонности, международной торговле СПГ, состоянию трубопроводной инфраструктуры и изменениям энергопотребления. Значимость отдельных факторов зависит от соотношения доступных поставок, запасов и ожидаемого потребления.
Запасы газа в европейских хранилищах
Подземные хранилища газа (ПХГ) позволяют накапливать топливо в периоды относительно низкого потребления и использовать его зимой, когда увеличивается спрос на отопление.
Уровень заполненности хранилищ — один из наиболее важных показателей для анализа котировок TTF. Высокие запасы могут снижать опасения относительно нехватки топлива, тогда как низкие повышают потребность в дополнительных закупках.
Однако один процент заполненности не дает полной картины. Важно учитывать абсолютный объем газа, ожидаемые температуры, темпы отбора и закачки, доступную мощность хранилищ и прогнозируемые поставки.
Например, одинаковый уровень заполненности по-разному оценивается участниками рынка в начале осени и в конце зимы. Осенью запасы рассматриваются с учетом предстоящего отопительного сезона, а весной — с точки зрения необходимости их восстановления к следующей зиме.
Погодные условия и сезонность
Погода оказывает непосредственное влияние на спрос на природный газ, прежде всего через отопление жилых и коммерческих зданий.
Холодная зима увеличивает потребление топлива и ускоряет отбор газа из хранилищ. Если одновременно возникают проблемы с поставками, цена TTF может расти особенно быстро.
Мягкая зима, напротив, способна снижать потребление и позволять сохранить больший объем газа в хранилищах к началу весны.
В летние месяцы спрос на отопление обычно падает, но газ продолжает поступать в хранилища для подготовки к следующему отопительному сезону. Поэтому потребность в импорте сохраняется даже при относительно низком текущем потреблении.
Для трейдеров особенно важны изменения погодных прогнозов относительно ранее сформированных ожиданий. Если рынок уже учитывает холодную зиму, подтверждение прогноза не обязательно приводит к дополнительному росту котировок.
Импорт сжиженного природного газа
Сжиженный природный газ (СПГ, LNG) играет важную роль в снабжении Европы. Его получают охлаждением природного газа до жидкого состояния, что позволяет перевозить топливо морскими судами на большие расстояния.
После доставки СПГ поступает на терминалы, где проходит регазификацию и направляется в газотранспортную сеть.
Рост значения СПГ усилил связь европейского рынка с международной торговлей газом. Европейские покупатели конкурируют за доступные партии с импортерами из Азии и других регионов.
Одним из ценовых ориентиров азиатского рынка СПГ является JKM (Japan Korea Marker). Сопоставление котировок JKM и TTF помогает оценивать конкуренцию между европейскими и азиатскими покупателями, однако для определения привлекательности поставок необходимо учитывать транспортные расходы и другие условия сделок.
Разница между европейскими и азиатскими ценами создает возможности для географического арбитража СПГ, когда поставщики направляют гибкие объемы на рынок с более привлекательной ценой после учета логистических расходов.
Если цены на азиатском рынке повышаются, часть гибких поставок СПГ может перенаправляться туда, где поставки обеспечивают более высокую выручку после учета транспортных и других расходов. В такой ситуации европейским покупателям может потребоваться предлагать более высокую цену, чтобы привлечь дополнительные объемы.
Обратный процесс также возможен: увеличение мирового производства СПГ или снижение спроса в Азии способно улучшать доступность газа в Европе.
Трубопроводные поставки и геополитика
Несмотря на развитие рынка СПГ, трубопроводный газ остается важным компонентом европейского энергоснабжения.
Объемы импорта зависят от доступной добычи и экспортных мощностей поставщиков, пропускной способности газопроводов, технического состояния инфраструктуры и международных соглашений.
Аварии, ограничения транзита, санкционные меры и геополитические конфликты могут менять доступность газа и маршруты поставок. Их влияние особенно заметно, когда у покупателей мало возможностей быстро заменить выпадающие объемы.
Для оценки подобных событий важно учитывать не только объявленный размер сокращения поставок, но и возможности компенсации через СПГ, другие трубопроводы и запасы в хранилищах.
Производство электроэнергии
Природный газ используется на электростанциях, поэтому динамика его потребления связана с состоянием европейского электроэнергетического рынка.
При снижении выработки ветровых и солнечных электростанций газовые станции могут увеличивать производство, чтобы покрывать потребность энергосистемы. Это повышает спрос на топливо.
Когда выработка возобновляемой энергетики увеличивается, потребность в газовой генерации при прочих равных может снижаться.
Однако фактическое влияние зависит от структуры энергосистемы, доступности атомной и гидроэнергетики, цен на электроэнергию и углеродные выбросы.
Промышленный спрос
Газ используется в химической промышленности, металлургии, производстве удобрений, стекла и других энергоемких отраслях.
Рост промышленного производства может увеличивать потребление топлива, тогда как экономический спад и высокие энергетические издержки способны его сокращать.
При продолжительном росте цен отдельные предприятия уменьшают выпуск продукции, повышают энергоэффективность или переходят на альтернативные источники энергии, если это технически возможно.
Поэтому высокие котировки газа могут сами по себе постепенно ограничивать спрос, хотя скорость такой адаптации различается между отраслями.
Европейский газовый рынок и роль TTF
TTF используется как ценовой ориентир в физических поставках и финансовых контрактах на природный газ. Его значение для европейского рынка связано с высокой ликвидностью и возможностью заключать сделки на различные сроки поставки.
Однако Европа не представляет собой единый рынок с абсолютно одинаковой ценой. В отдельных странах и торговых зонах действуют собственные газовые хабы, а стоимость поставки может отличаться из-за ограничений инфраструктуры, тарифов и локального соотношения спроса и предложения.
Помимо TTF, на европейском газовом рынке используются и другие ценовые ориентиры, включая британский NBP (National Balancing Point). Разница между их котировками может отражать региональные ограничения инфраструктуры и особенности спроса.
Сокращение российских трубопроводных поставок изменило структуру европейского импорта и повысило значение СПГ. Это усилило зависимость европейских цен от глобальной конкуренции за газовые грузы.
Для трейдеров это означает необходимость отслеживать не только европейские показатели, но и изменения мирового предложения СПГ, его стоимости в Азии и доступности морских перевозок.
Чем TTF отличается от Henry Hub
TTF и Henry Hub относятся к важнейшим ценовым ориентирам природного газа, но отражают условия разных региональных рынков.
TTF формируется в европейской торговой системе, где значительную роль играют импорт, газовые хранилища и международная конкуренция за СПГ.
Henry Hub — физический газовый хаб в американском штате Луизиана. Его котировки служат основным ориентиром для рынка природного газа США, который опирается на крупную внутреннюю добычу.
| Характеристика | TTF | Henry Hub |
| Региональный рынок | Европа | США |
| Тип хаба | Виртуальная точка передачи газа | Физический газовый узел |
| Типичная единица цены | EUR/MWh | USD/MMBtu |
| Основные факторы | Импорт СПГ, трубопроводные поставки, европейские запасы и спрос | Добыча США, внутренние запасы, погода, экспорт СПГ |
| Роль | Европейский ценовой ориентир | Американский ценовой ориентир |
Разница между ценами TTF и Henry Hub меняется во времени. Для корректного сравнения котировки необходимо привести к единой валюте и единице энергии.
Один миллион британских тепловых единиц (MMBtu) соответствует приблизительно 0,2931 МВт·ч, поэтому прямое сравнение числовых значений в EUR/MWh и USD/MMBtu некорректно.
Разница между двумя ориентирами может служить одним из показателей экономической привлекательности поставок американского СПГ в Европу, но не равна прибыли экспортера: необходимо учитывать всю цепочку затрат и условия контрактов.
Как торговать природным газом TTF
Торговля газом TTF доступна через различные финансовые инструменты, условия которых существенно различаются. Профессиональные участники физического рынка заключают сделки с поставкой газа, тогда как финансовые трейдеры могут использовать биржевые и внебиржевые производные контракты.
Фьючерсы на газ TTF
Фьючерсы TTF позволяют заключать сделки, цена которых связана со стоимостью природного газа на европейском рынке в определенный будущий период. Они используются как для хеджирования ценовых рисков, так и для спекулятивной торговли.
Одной из основных площадок является ICE Endex, где обращаются фьючерсные контракты Dutch TTF Natural Gas Futures.
Стандартный фьючерс Dutch TTF Natural Gas Futures на ICE Endex является поставочным: исполнение происходит посредством передачи прав на газ в виртуальной торговой точке TTF.
Один лот стандартного фьючерса соответствует мощности 1 МВт на каждый час поставочного периода. Общий объем энергии зависит от числа часов в этом периоде.
Например, за условный месяц продолжительностью 30 суток без перехода на летнее или зимнее время объем одного лота составляет 720 МВт·ч. При цене €40/МВт·ч его номинальная стоимость равна €28 800.
При этом минимальный размер стандартной электронной сделки на ICE Endex составляет пять лотов. Для рассматриваемого примера это соответствует 3 600 МВт·ч и номинальной стоимости €144 000. Изменение котировки на €1/МВт·ч изменит стоимость позиции на €3 600 до учета торговых расходов.
Для отдельных механизмов заключения сделок, включая EFP, EFS и блочные сделки, предусмотрены другие требования к минимальному размеру. Фактическое количество часов поставки также может отличаться в периоды перехода на летнее или зимнее время.
Фьючерсная торговля предполагает внесение гарантийного обеспечения, которое может быть меньше номинальной стоимости позиции. Это создает эффект кредитного плеча: относительно небольшое изменение цены способно вызвать значительную прибыль или убыток по отношению к внесенному капиталу.
При выборе контракта необходимо учитывать месяц поставки, ликвидность, биржевые комиссии, требования к марже и порядок исполнения. Для финансовых трейдеров особенно важно контролировать сроки обращения поставочных фьючерсов.
Кривая фьючерсов и сезонность
Кривая фьючерсов TTF показывает цены контрактов с разными периодами поставки. Она помогает оценивать, как участники рынка распределяют ожидания относительно стоимости газа на ближайшие и более отдаленные месяцы.
Когда цены последовательных фьючерсных контрактов повышаются по мере удаления срока поставки, говорят о контанго; при обратной структуре — о бэквордации. На газовом рынке эти термины следует использовать с учетом выраженной сезонности контрактов.
Зимние контракты могут включать премию за повышенный спрос на отопление, однако это не означает, что вся фьючерсная кривая постоянно находится в состоянии контанго.
При угрозе краткосрочного дефицита ближайшие поставки способны становиться дороже последующих. Поэтому форма кривой зависит от сочетания сезонных факторов, доступности запасов, ожидаемых поставок и текущего состояния рынка.
Для анализа полезно учитывать не только цену ближайшего контракта, но и разницу между летними и зимними фьючерсами, а также изменение этих соотношений во времени.
CFD на природный газ TTF
CFD (контракты на разницу цен) — внебиржевые производные инструменты, позволяющие торговать на изменении котировок газа TTF без физической поставки топлива.
Финансовый результат определяется разницей между ценой открытия и закрытия позиции с учетом спреда, комиссий и других расходов. CFD позволяют открывать как длинные позиции в расчете на рост цены, так и короткие — в расчете на ее снижение.
Многие брокеры предлагают торговлю CFD с кредитным плечом. Оно позволяет открывать позицию, номинальная стоимость которой превышает внесенное обеспечение, но значительно увеличивает риск убытков относительно первоначальной маржи.
Рассмотрим условный CFD, размер которого эквивалентен 100 МВт·ч газа, а цена базового инструмента составляет €40/МВт·ч. Номинальная стоимость позиции равна €4 000. Если условия брокера допускают кредитное плечо 1:5, первоначальное обеспечение составит €800.
При изменении цены на €4/МВт·ч финансовый результат позиции составит €400 до учета спреда, комиссий и расходов на удержание сделки. Это эквивалентно 50% первоначального обеспечения. Фактические параметры CFD, включая размер контракта, маржу и доступное плечо, определяются спецификацией брокера и требованиями регулятора.
При торговле CFD необходимо учитывать возможные комиссии, расходы на перенос позиции и риск принудительного закрытия сделки при недостатке средств. Поскольку CFD являются внебиржевыми инструментами, условия исполнения ордеров и формирования котировок зависят от брокера.
Некоторые брокеры могут предлагать CFD на цену TTF или производные инструменты, основанные на соответствующих фьючерсах. Перед торговлей необходимо проверить, какой именно базовый актив используется: европейский TTF или американский Henry Hub.
Доступность CFD, ограничения кредитного плеча и меры защиты клиентов различаются в зависимости от юрисдикции и категории инвестора.
Другие инструменты
Отдельные биржевые инвестиционные продукты предоставляют доступ к динамике европейских газовых фьючерсов. Их результаты могут отличаться от изменения ближайшей котировки TTF из-за расходов, механизма перехода между контрактами и структуры продукта.
Косвенную зависимость от европейского газового рынка могут иметь акции энергетических компаний. Однако стоимость их акций зависит не только от котировок TTF, но и от производственных затрат, корпоративной стратегии, долговой нагрузки и других факторов.
Поэтому акции газовых компаний нельзя считать прямым аналогом вложений в природный газ TTF.
Как анализировать график и котировки TTF
Для анализа европейского газового рынка полезно сочетать оценку фундаментальных показателей с изучением динамики котировок и структуры срочного рынка.
Фундаментальный анализ
Основная задача фундаментального анализа — оценить, как может измениться баланс предложения и потребления газа в Европе.
К ключевым показателям относятся:
- Заполненность европейских подземных хранилищ.
- Суточные темпы закачки и отбора газа.
- Прогнозы температуры и продолжительности отопительного сезона.
- Объемы трубопроводных поставок.
- Объемы импорта СПГ и загрузка терминалов регазификации.
- Котировки СПГ на азиатских рынках.
- Промышленное потребление и газовая генерация.
- Разница цен между ближайшими и дальними фьючерсами.
Одним из источников статистики о газовых запасах служит платформа AGSI+, публикующая данные европейских операторов хранения. Информация о потоках СПГ и газотранспортной инфраструктуре помогает дополнить картину предложения.
При интерпретации данных важно сопоставлять фактические изменения с ожиданиями рынка. Например, снижение запасов зимой не обязательно является негативным сигналом, если оно соответствует сезонным прогнозам и компенсируется стабильным импортом.
Технический анализ
Технический анализ позволяет оценивать тренды, уровни поддержки и сопротивления, торговые диапазоны и изменения волатильности.
Котировки TTF могут резко реагировать на неожиданные изменения погодных прогнозов, данные о запасах и сообщения о поставках газа.
При работе с фьючерсным графиком необходимо проверять срок контракта и даты перехода на следующий месяц. Ценовые разрывы на непрерывном графике могут возникать вследствие смены контрактного месяца, а не фактического ценового скачка внутри одного контракта.
Объемы торгов и открытый интерес помогают оценивать активность участников срочного рынка, но сами по себе не позволяют определить направление будущего движения цены.
Основные риски торговли природным газом TTF
Европейский газовый рынок отличается чувствительностью к неожиданным изменениям предложения, погоды и геополитической обстановки. Эти особенности создают риски для участников как физического, так и финансового рынка.
Высокая волатильность. Котировки могут резко изменяться после сообщений об авариях, перебоях поставок, погодных прогнозах или изменениях в международной торговле СПГ.
Сезонный риск. Стоимость газа зависит от времени года, состояния хранилищ и ожиданий относительно предстоящего отопительного сезона.
Геополитический риск. Международные конфликты, ограничения транзита и санкционные меры способны изменять доступность поставок и повышать неопределенность.
Риск ликвидности. Ликвидность различается между сроками фьючерсов и торговыми инструментами. Спреды могут расширяться в периоды рыночного стресса.
Риск кредитного плеча. Фьючерсы и CFD позволяют открывать позиции, стоимость которых превышает внесенный капитал. Резкие движения цены могут привести к быстрой потере обеспечения и, в зависимости от инструмента и правового режима, дополнительным обязательствам.
Риск структуры фьючерсного рынка. Результат долгосрочного удержания фьючерсных позиций зависит не только от движения цены газа, но и от ценовой разницы между закрываемым и открываемым контрактами при переносе позиции.
Для управления рисками важно учитывать размер позиции, спецификацию инструмента, потенциальные ценовые разрывы и возможные убытки при неблагоприятном изменении котировок.
Значение TTF для финансовых рынков
TTF занимает центральное место в формировании цен на природный газ в Европе и оказывает влияние на энергозатраты промышленности, электроэнергетику и инфляционные процессы. Для трейдеров и инвесторов его котировки формируются под влиянием регионального спроса, запасов газа, международных поставок СПГ и рыночных ожиданий.
При анализе TTF важно учитывать не только текущую цену, но и структуру фьючерсной кривой, состояние хранилищ, погодные прогнозы и ситуацию на мировом рынке газа. Для сопоставления европейских котировок с американским рынком можно использовать природный газ Henry Hub, а другие энергетические инструменты представлены в разделе котировок сырьевых товаров UNUM.
О сырье
Природный газ TTF — главный ценовой ориентир европейского газового рынка. Разбираем, как формируются котировки TTF, почему на них влияют погода, запасы в хранилищах, поставки СПГ и конкуренция с Азией. Объясняем особенности фьючерсов и CFD на газ, принципы анализа цен и основные риски для трейдеров и инвесторов.