الولايات المتحدة تفتح السوق لعقود الأسهم الآجلة الدائمة
في 3 نوفمبر 2026، أعلن رئيس لجنة تداول السلع الآجلة الأمريكية (CFTC)، مايكل سيليج، عن الإطلاق المحتمل للعقود الآجلة الدائمة على الأسهم الفردية، والمعروفة باسم العقود الآجلة الدائمة للأسهم أو Equity Perps.
في البيان الرسمي للجنة تداول السلع الآجلة, تم الإشارة إلى:
اليوم، يمكن أن تبدأ عقود العقود الآجلة الدائمة على الأوراق المالية الفردية (Equity Perps) التداول لأول مرة في البورصات المسجلة لدى لجنة تداول السلع الآجلة.
هذا لا يعني إطلاقًا حرًا للعقود على أي منصات تداول. يمكن تقديم مثل هذه الأدوات من قبل بعض بورصات العقود الآجلة، والتي لديها أيضًا التسجيل اللازم مع لجنة الأوراق المالية والبورصات الأمريكية (SEC) لتداول العقود الآجلة على الأوراق المالية.
أفادت لجنة تداول السلع الآجلة أن العقود تمت الموافقة عليها بموجب القاعدة 40.3 كمنتجات عقود آجلة للأوراق المالية. وبالتالي، فهي تخضع للأحكام المعمول بها لقوانين العقود الآجلة للسلع والأوراق المالية، وكذلك اللوائح من كلا الجهتين التنظيميتين.
ومع ذلك، فإن القرار لا يعني بعد ظهور عقود سائلة على جميع الأسهم الأمريكية. ستعتمد توفر العقود الآجلة للأسهم الدائمة في الولايات المتحدة على البورصات المحددة، وشروط العقود، واستعداد البنية التحتية للتداول.
كيف تختلف العقود الآجلة الدائمة عن العقود العادية
العقد الآجل التقليدي هو عقد مشتق بتاريخ انتهاء محدد. قد تنص شروطه على تسليم الأصل الأساسي أو التسوية النقدية، وعادة ما يقوم المتداول الذي يرغب في الحفاظ على التعرض بعد الانتهاء بترحيل المركز إلى العقد التالي.
العقود الآجلة الدائمة لا تحتوي على تاريخ انتهاء ثابت، لذا لا يحتاج المتداول إلى ترحيل المركز بانتظام. أصبح هذا الهيكل شائعًا في سوق العملات المشفرة، خاصة في تداول المشتقات على بيتكوين وإيثريوم.
ومع ذلك، فإن غياب الانتهاء يخلق تحديًا آخر. يجب أن تحافظ سعر العقد الدائم على اتصال مع أسعار الأصل الأساسي، حتى إذا كان بإمكان المشاركين الاحتفاظ بالمراكز بدون تاريخ انتهاء محدد.
في بورصات العملات المشفرة، يتم تحقيق ذلك غالبًا باستخدام معدل التمويل - وهو دفعة دورية بين حاملي المراكز الطويلة والقصيرة. مع معدل إيجابي، يدفع المشترون عادة؛ ومع معدل سلبي، يدفع البائعون. تعتمد الآلية المحددة على المنصة.
لا يحدد بيان لجنة تداول السلع الآجلة معايير موحدة لمعدل التمويل لجميع Equity Perps. لذلك، يجب التحقق من آلية الحفاظ على الاتصال مع الأصل الأساسي وتكلفة التمويل في مواصفات كل عقد.
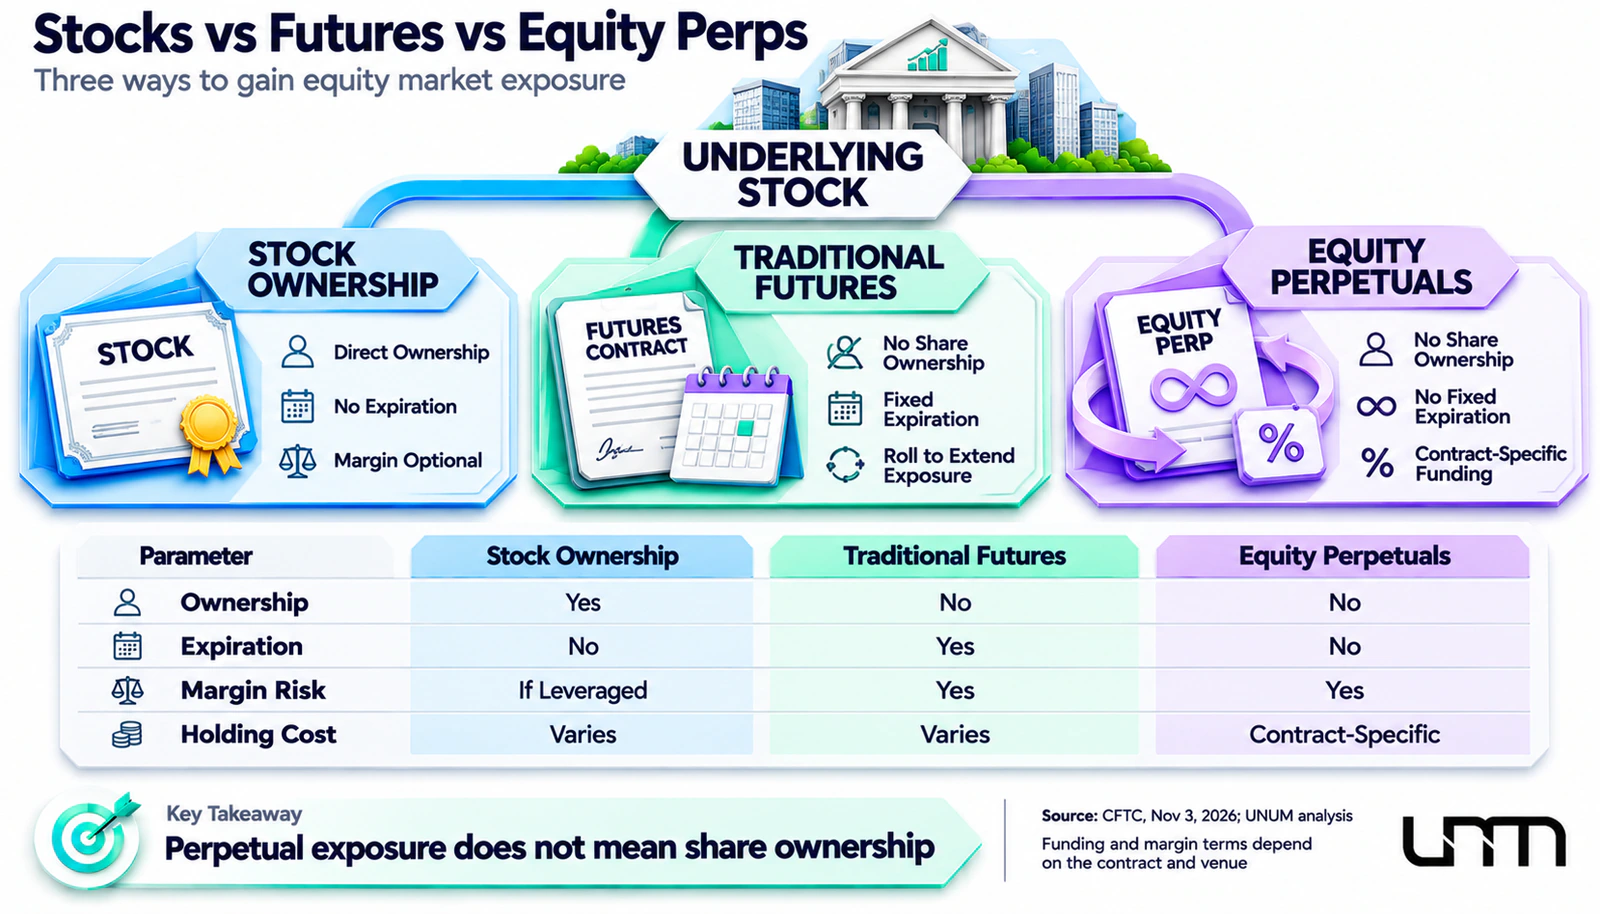
المعلمة | الأسهم مع الشراء المباشر | العقود الآجلة العادية | العقود الآجلة الدائمة |
|---|---|---|---|
ملكية الأسهم | نعم | لا | لا |
الانتهاء | لا | نعم | لا |
الرافعة المالية | ممكن في حساب الهامش | من خلال الضمانات | من خلال الضمانات |
تكلفة الاحتفاظ | فائدة القرض المحتملة | التمويل مشمول في السعر، تكاليف التمديد المحتملة | يعتمد على آلية التمويل |
التصفية القسرية | ممكن في التداول بالهامش | ممكن | ممكن |
من حيث الربح أو الخسارة من تغيرات الأسعار، تشترك العقود الآجلة الدائمة في ميزات مشتركة مع عقود الفروقات (CFD). ومع ذلك، فإن عقود الفروقات عادةً ما تكون اتفاقيات مع وسيط، في حين أن العقود الدائمة للأسهم المعنية هي مشتقات متداولة في البورصة تخضع لقواعد العقود الآجلة للأوراق المالية.
وبالتالي، لا تحل العقود الآجلة الدائمة محل الأسهم العادية. يكتسب المتداول أداة مشتقة تتيح الربح أو الخسارة بناءً على حركة الأسعار ولكنه لا يصبح مساهمًا في الشركة ولا يكتسب الحقوق المؤسسية المقابلة.
كم ستكلف تداول العقود الجديدة
غياب الانتهاء يعفي المتداول من الحاجة إلى تمديد الموقف بانتظام، لكنه لا يجعل الاحتفاظ به مجانيًا. تعتمد التكاليف الإجمالية على عدة مكونات:
عمولات التداول. الرسوم لفتح وإغلاق الموقف التي تحددها البورصة والوسيط.
الفرق السعري. الفرق بين أفضل عرض وطلب، خاصةً مهم في حالة نقص السيولة.
تكلفة التمويل. سعر التمويل أو آلية أخرى منصوص عليها في العقد للتسويات الدورية.
الانزلاق السعري. الفرق بين السعر المتوقع والتنفيذ الفعلي، الذي يحدث مع الحركة السريعة للسوق أو نقص عمق دفتر الأوامر.
لننظر في مثال افتراضي بناءً على نموذج شائع لعقود العملات المشفرة الدائمة.
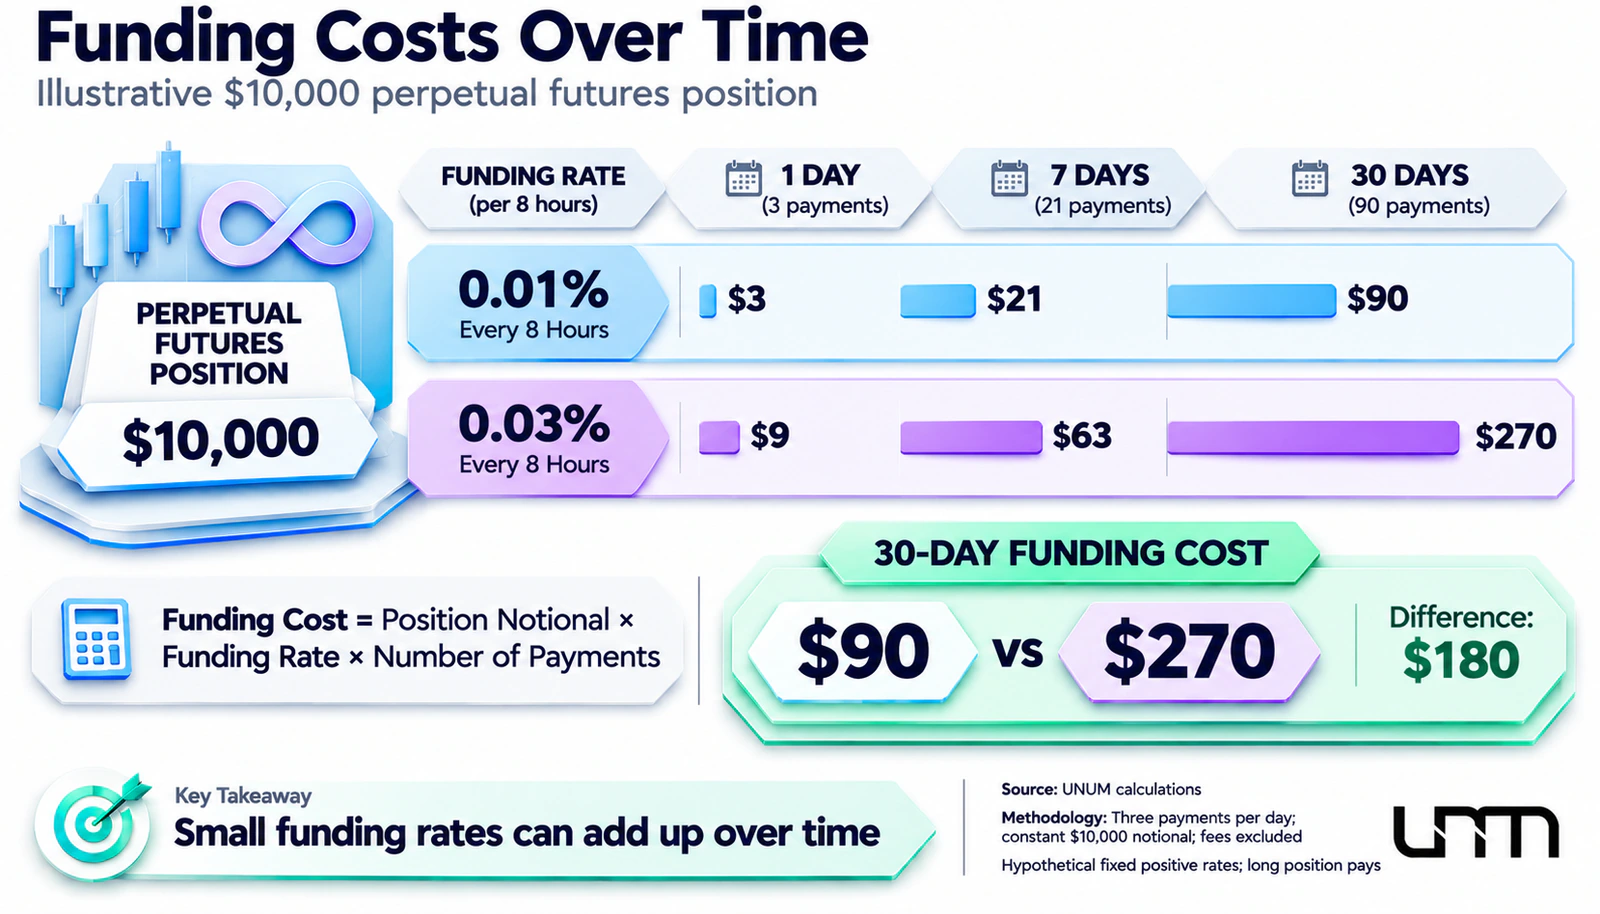
يفتح المتداول مركزًا طويلًا بقيمة 10,000 دولار. إذا كان سعر التمويل 0.01% كل ثماني ساعات وبقي دون تغيير، فسيكون مطلوبًا ثلاثة دفعات بقيمة 1 دولار يوميًا. على مدار 30 يومًا، ستصل النفقات إلى 90 دولارًا إذا بقي حجم المركز دون تغيير.
مع معدل افتراضي يبلغ 0.03% كل ثماني ساعات خلال نفس الفترة، سيصل المبلغ إلى 270 دولارًا. تقلل هذه المدفوعات من النتيجة المالية للمركز حتى مع الحركة المواتية للأصل الأساسي. لا يشمل الحساب العمولات التجارية، الفرق السعري، والتغيرات المحتملة في المعدل. بالإضافة إلى ذلك، مع معدل تمويل سلبي، قد يتلقى حامل المركز الطويل مدفوعات بدلاً من دفعها.
من المهم ملاحظة أن المعدلات المذكورة والفواصل الزمنية الثمانية ساعات تستخدم فقط للتوضيح. ليست شروطًا مؤكدة للعقود الدائمة للأسهم الأمريكية.
بالنسبة للمتداول، يعني ذلك تقييم الأداة ليس فقط من خلال العائد المحتمل ولكن أيضًا من خلال التكلفة الإجمالية للمركز على مدى أفق التداول المقصود.
كيف يغير الرافعة المالية المخاطر للمتداولين
تسمح العقود الآجلة الدائمة بالتعرض للسوق الذي يتجاوز مقدار الضمانات المقدمة. يزيد هذا من كفاءة رأس المال ولكنه في الوقت نفسه يزيد من حساسية أموال المتداول للتغيرات في سعر السهم.
على سبيل المثال، مع ضمانات بقيمة 2000 دولار، من الممكن فتح مركز بقيمة 10000 دولار إذا كانت قواعد المنصة تسمح بمثل هذه الرافعة المالية. في هذه الحالة، يتم استخدام رافعة مالية بمقدار 5x. إذا انخفض سعر الأصل الأساسي بنسبة 5٪، ستكون الخسارة في مركز طويل حوالي 500 دولار، أو 25٪ من الضمانات الأولية. إذا زاد بنفس النسبة 5٪، سيكون الربح قبل النفقات أيضًا 500 دولار.
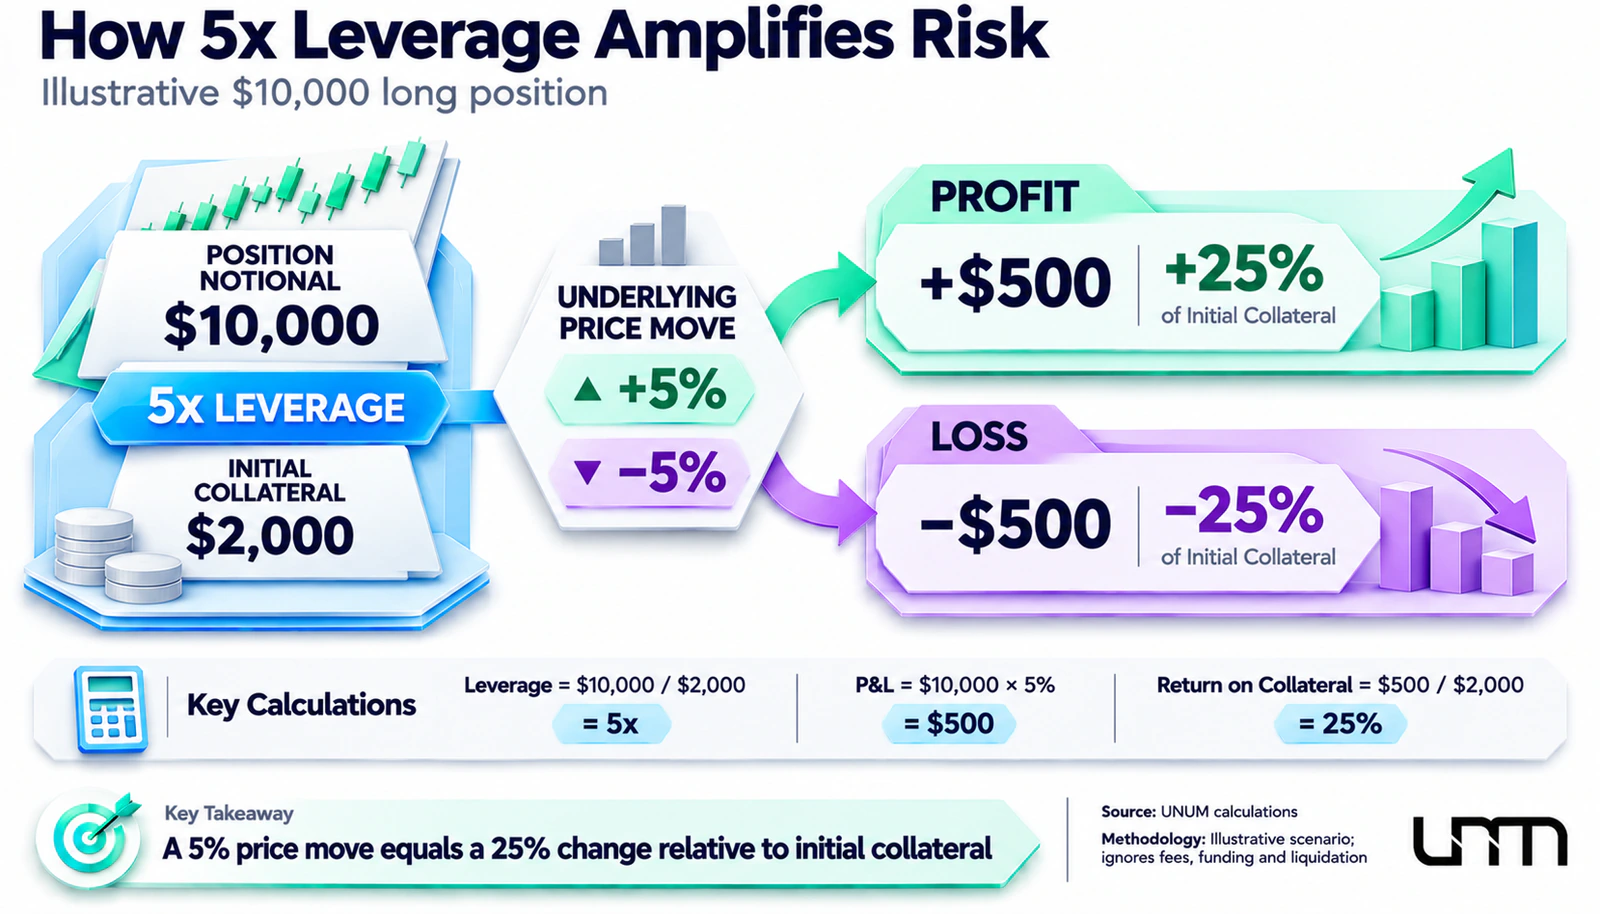
ومع ذلك، تعتمد النتيجة الفعلية على آلية حساب السعر، الرسوم، متطلبات الهامش، وشروط التصفية القسرية.
من المهم بشكل خاص النظر في مؤشرين:
الهامش الأولي يحدد الحد الأدنى من الأموال المطلوبة لفتح مركز.
هامش الصيانة يظهر مستوى الضمانات اللازمة للحفاظ على مركز مفتوح.
إذا أصبحت الأموال الخاصة غير كافية، قد يطلب الوسيط ضمانات إضافية أو يقلل أو يغلق المركز قسريًا. تختلف تصفية المركز عن وقف الخسارة العادي في أنها تُفعل بواسطة قواعد إدارة المخاطر للوسيط ولا تحدث بالضرورة عند سعر محدد مسبقًا من قبل المتداول.
في الولايات المتحدة، يوجد إطار تنظيمي للعقود الآجلة للأوراق المالية. في عام 2020، خفضت SEC وCFTC متطلبات الهامش الأساسية للعملاء للمراكز غير المحمية من 20٪ إلى 15٪ من القيمة السوقية. ومع ذلك، قد تحدد منصات التداول والوسطاء متطلبات أعلى.
على سبيل المثال، مع متطلب أساسي بنسبة 15٪، سيتطلب مركز بقيمة 10000 دولار على الأقل 1500 دولار كضمان إذا لم تكن هناك شروط خاصة لتعويض المخاطر. ومع ذلك، لا يعني ذلك أن كل عقد جديد سيكون متاحًا بمثل هذا المستوى من الهامش.
هنا يتم رسم خط مهم بين المشتقات الأمريكية المنظمة وبعض منصات العملات المشفرة التي تقدم رافعة مالية بمقدار 20x، 50x، وأعلى. يتم تحديد الرافعة المالية المسموح بها بواسطة المتطلبات التنظيمية وقواعد المنصة، وليس فقط تفضيلات المتداول.
علاوة على ذلك، بينما صنفت CFTC عقود الأسهم الدائمة كمنتجات عقود آجلة للأوراق المالية، فإن المشاركين في السوق يطعنون بالفعل في قانونية هذا التصنيف في المحكمة.
ما الفرص التي سيحصل عليها المتداولون
يمكن أن يؤدي انتشار العقود الآجلة الدائمة على الأسهم إلى توسيع نطاق الاستراتيجيات المتاحة في السوق الأمريكية المنظمة.
يتعلق هذا بشكل أساسي بالتداول الاتجاهي. سيتمكن المشاركون من استخدام المراكز الطويلة عند توقع زيادة في السعر والمراكز القصيرة عند توقع انخفاض، دون الحصول مباشرة على أسهم الشركة. سيتم تحديد إمكانية وشروط فتح المراكز القصيرة بواسطة قواعد العقد المحدد.
يتضمن سيناريو آخر التحوط. يمكن للمستثمر الذي يمتلك محفظة أسهم أن يستخدم نظريًا مركزًا قصيرًا في المشتق المقابل لتعويض الخسائر السوقية جزئيًا. ومع ذلك، يتطلب مثل هذا التحوط النظر في تكاليف التمويل، حجم العقد، والاختلافات المحتملة في الأسعار.
يكمن الاهتمام الإضافي في المراجحة بين سوق الأسهم الفوري والمشتقات. إذا انحرف عقد دائم بشكل كبير عن سعر الأصل الأساسي، قد يحاول المشاركون الربح من الفرق السعري. ومع ذلك، يمكن أن تجعل الرسوم، متطلبات رأس المال، وخطر تغير الفروق مثل هذه الاستراتيجية غير مربحة.
أخيرًا، يبسط غياب انتهاء الصلاحية الإدارة التقنية لمركز طويل الأجل. بدلًا من تجديد العقد بانتظام، يمكن للمتداول التركيز على أفق التداول الخاص به، مع مراعاة التكلفة الحالية للاحتفاظ.
ومع ذلك، لن تكون المزايا نفسها لجميع المشاركين. بالنسبة للاستراتيجيات قصيرة الأجل، قد تكون العمولات وسرعة التنفيذ حاسمة، بينما بالنسبة للتحوط طويل الأجل، تصبح تكاليف التمويل واستقرار الرابط بين العقد والأصل الأساسي أكثر أهمية.
كيف ستتغير المنافسة بين بورصات الأسهم والعملات المشفرة
يمكن أن يؤدي إدخال عقود الأسهم الدائمة إلى تكثيف المنافسة بين مشغلي المشتقات التقليدية والمنصات التي تستخدم نماذج تداول سوق العملات المشفرة. في الوقت نفسه، انتقلت المواجهة بالفعل إلى ما وراء الحلول التكنولوجية.
في 3 نوفمبر، بدأت تحالف أسواق رأس المال (CMA)، الذي يشمل Cboe Global Markets، Citadel Securities، وHealthy Markets Association، تحديًا قانونيًا ضد قرار CFTC بالموافقة على المشتقات الدائمة على الأسهم الأمريكية وETFs.
يطعن المدعون في قانونية تطبيق نظام العقود الآجلة للأوراق المالية على مثل هذه الأدوات. في رأيهم، يسمح قرار المنظم بالتحايل على المتطلبات القانونية الراسخة لتداول الأوراق المالية وحماية المستثمرين.
أكد الرئيس التنفيذي لشركة Cboe كريج دونوهيو في البيان الرسمي للشركة: "ومع ذلك، فإن هذه القضية تتعلق بحماية المستثمر في تداول الأوراق المالية وسيادة القانون."
من ناحية أخرى، تعتقد CFTC أن العقود الجديدة تتوافق مع الإطار التنظيمي الحالي لعقود الأوراق المالية الآجلة ويجب أن تكون متاحة ضمن البنية التحتية المنظمة في الولايات المتحدة.
يخلق النزاع القانوني حالة من عدم اليقين التنظيمي التي يمكن أن تؤثر على توقيت وشروط تطوير سوق العقود الدائمة للأسهم. ومع ذلك، فإن مجرد رفع دعوى قضائية لا يعني تلقائيًا توقفًا أو حظرًا على التداول.
في الوقت نفسه، يوفر ظهور العقود الدائمة للأسهم المنظمة بديلاً للمنصات الخارجية التي تقدم بالفعل مشتقات على الأصول المالية التقليدية. ومع ذلك، فإن تحويل السيولة إلى البورصات الأمريكية ليس مضمونًا: سيقوم المشاركون بمقارنة الرسوم، والضمانات المتاحة، وعمق السوق، وجودة التنفيذ.
المقاييس الرئيسية التي يجب مراقبتها قبل بدء التداول
مع إطلاق العقود الآجلة الدائمة على الأسهم، سيحتاج المتداولون إلى تقييم ليس فقط حركة الأصل الأساسي ولكن أيضًا شروط العقد نفسه. من المهم بشكل خاص مقارنة معايير المنصات المختلفة، حيث يمكن أن تأتي التعرضات المماثلة للأسهم بتكاليف ومخاطر مختلفة.
ستكون المعايير الرئيسية ستة مقاييس:
الوضع التنظيمي للمنصة. من الضروري التحقق مما إذا كانت البورصة لديها التسجيلات المطلوبة لتداول العقود الآجلة للأوراق المالية ذات الصلة وما إذا كان المنتج المحدد متاحًا للفئة المختارة من العملاء.
الهامش الأولي والصيانة. كلما زادت نسبة الضمان الإلزامي، انخفضت الرافعة المالية المحتملة. يجب تقييم عتبات نداء الهامش بشكل منفصل عن المتطلبات لفتح مركز.
تكلفة التمويل. إذا كان العقد يتضمن معدل تمويل، فمن المهم النظر في صيغة الحساب، وتكرار الدفع، وتاريخ تغيير المعدل. لا يعني انخفاض رسوم المعاملات بالضرورة انخفاض التكاليف الإجمالية.
السيولة والاهتمام المفتوح. يساعد حجم التداول، وعمق دفتر الأوامر، والفارق، والاهتمام المفتوح في تقييم جدوى تنفيذ الصفقة. لا يضمن الدوران العالي وحده عدم وجود انزلاق.
آلية التصفية. من المهم معرفة الأسعار المستخدمة لحساب كفاية الهامش، وكيفية عمل التصفية القسرية، وما إذا كان من الممكن حدوث خسارة تتجاوز الأموال المودعة في البداية.
ساعات التداول والأحداث المؤسسية. تتطلب الفترات خارج الجلسة الرئيسية لسوق الأسهم، والإفصاحات عن الأرباح، ودفع الأرباح، وتقسيم الأسهم، وغيرها من الأحداث التي يمكن أن تؤثر على قيمة تسوية المشتق اهتمامًا خاصًا.
بالنسبة لعقود الأسهم الفردية، تعتبر الأحداث المؤسسية مهمة بشكل خاص. يمكن أن تتسبب أرباح Apple الفصلية، على سبيل المثال، في تغيير حاد في سعر AAPL، وتحدد شروط تسوية المشتق كيف سيؤثر ذلك على مركز المتداول. يمكن قراءة المزيد عن العوامل التي تؤثر على تقييم الشركة في تحليل UNUM حول أرباح وهوامش Apple.
لمتابعة حركة الأصول الأساسية، يمكنك استخدام قسم أسعار الأسهم في UNUM. في غضون ذلك، يجب التحقق من أسعار العقود الدائمة، وشروط التمويل، ومتطلبات الهامش مباشرة مع منصة التداول المعنية.
ما الذي سيتغير للسوق والمتداولين
يسمح قرار CFTC بإدخال هيكل مشتق في سوق الأسهم الأمريكية الذي يستخدم بالفعل على نطاق واسع في تداول العملات المشفرة. قد يؤدي غياب تاريخ انتهاء الصلاحية إلى تبسيط إدارة المراكز وتوسيع الفرص للاستراتيجيات المضاربية، والتحوط، والمراجحة.
ومع ذلك، فإن جاذبية الأدوات الجديدة ستعتمد على شروط التداول الفعلية. قد يكون لتكاليف التمويل، وقيود الرافعة المالية، وآليات التصفية، وسيولة البورصة تأثير أكبر على النتيجة من مجرد غياب تاريخ انتهاء صلاحية العقد.
يبقى عامل إضافي هو النزاع القانوني حول الوضع القانوني للعقود الدائمة للأسهم. لذلك، فإن التغيير الرئيسي للمتداولين ليس بعد ظهور طريقة عالمية لتداول الأسهم، بل تطوير قطاع جديد من تداول المشتقات المنظمة.