Wie sich die Märkte dem Ende Oktober nähern
In der vorherigen Ausgabe von UNUM war die Hauptfrage der Widerspruch zwischen den hohen Kapitalkosten und der Widerstandsfähigkeit des Wirtschaftswachstums. Die Ergebnisse der Sitzung der Federal Reserve, neue US-BIP-Daten und Quartalsberichte von Technologieunternehmen zeigten, dass er weiterhin besteht.
Am 28. Oktober ließ die Federal Reserve die Zielspanne für den Leitzins bei 3,75–4,00 %. Die Entscheidung wurde mit zehn Stimmen gegen zwei getroffen. Lisa Cook und Beth Hammack sprachen sich für eine Erhöhung um 25 Basispunkte auf 4,00–4,25 % aus, was auf Unterschiede in der Einschätzung der Inflationsrisiken innerhalb der Regulierungsbehörde hinweist.
Die wirtschaftliche Aktivität wächst mit hohem Tempo.
Statistiken, die am nächsten Tag veröffentlicht wurden, bestätigten die Stärke der amerikanischen Wirtschaft. Laut der ersten Schätzung des BEA stieg das reale BIP der USA im dritten Quartal um 3,4 % jährlich nach einem Anstieg von 2,2 % im zweiten Quartal. Die Beschleunigung im Vergleich zum Vorquartal war hauptsächlich auf erhöhte Investitionen und Staatsausgaben zurückzuführen, während Exporte zurückgingen und Importe zunahmen.
Allerdings zeigten die September-Daten eine andere Seite des wirtschaftlichen Bildes. Die jährliche PCE-Inflation erreichte 3,6 %, der Kernindikator lag bei 3,1 % und die realen Konsumausgaben stiegen im Monat um weniger als 0,1 %. Gleichzeitig sanken die realen verfügbaren Einkommen um 0,3 % und die persönliche Sparquote fiel auf 3,8 %.
Somit beseitigte die Beschleunigung des BIP nicht das Problem der hohen Inflation und garantiert nicht die Aufrechterhaltung der bisherigen Konsumwachstumsraten.
Auch die Unternehmensgewinne gaben den Investoren gemischte Signale. Microsoft steigerte den Quartalsumsatz um 19 % auf 92,3 Milliarden Dollar, und das Einkommen von Azure wuchs um 48 %. Amazon meldete einen Anstieg der AWS-Verkäufe um 39,3 % und eine Rekord-Betriebsmarge der Gruppe von 13,9 %. Allerdings bleibt das Ausmaß der Investitionen in die KI-Infrastruktur ein wesentlicher Faktor bei der Bewertung von Technologieunternehmen: Das Wachstum im Cloud-Geschäft garantiert nicht unbedingt einen vergleichbaren Anstieg des freien Cashflows.
Die Europäische Zentralbank ließ ebenfalls die Zinsen unverändert und beließ den Einlagensatz bei 2,50 %. Die Bank of Japan hielt den Satz bei 1,25 % und behielt die Möglichkeit einer weiteren Normalisierung der Geldpolitik bei.
Infolgedessen nähern sich die globalen Märkte dem November mit widersprüchlichen Signalen. Die wirtschaftliche Aktivität in den USA bleibt stark, aber Inflation und hohe Finanzierungskosten begrenzen das Potenzial für weiteres Wachstum. Jetzt müssen die Investoren bestimmen, wie widerstandsfähig der Arbeitsmarkt bleibt und ob Unternehmensgewinne die steigenden Risiken ausgleichen können.
Der US-Arbeitsmarkt wird die Widerstandsfähigkeit des Wirtschaftswachstums testen
Am 6. November wird das US Bureau of Labor Statistics (BLS) den NFP-Bericht für Oktober veröffentlichen – Employment Situation. Er umfasst Nonfarm Payrolls, Arbeitslosenquote, Lohndynamik und andere Indikatoren, die eine Bewertung des Zustands des amerikanischen Arbeitsmarktes ermöglichen.
Die Bedeutung der Veröffentlichung ist besonders hoch nach dem BIP-Wachstum von 3,4 % im dritten Quartal. Laut einer vorläufigen BLS-Schätzung stieg die Zahl der Arbeitsplätze außerhalb der Landwirtschaft im September nur um 29.000, während der durchschnittliche monatliche Anstieg in den vorherigen 12 Monaten 45.000 betrug. Die Arbeitslosenquote lag bei 4,2 % und die durchschnittlichen Stundenlöhne stiegen im Jahresvergleich um 3,0 %.
Zusätzlich revidierte das US Bureau of Labor Statistics die Daten für Juli und August und reduzierte die gesamte Beschäftigungsschätzung um 60.000 Arbeitsplätze.
Diese Indikatoren schaffen einen wichtigen Widerspruch. Die amerikanische Wirtschaft expandiert weiter, aber Unternehmen sind nicht in Eile, ihre Belegschaft zu vergrößern. Die Diskrepanz zwischen BIP-Wachstum und schwacher Beschäftigungsdynamik könnte mit einer erhöhten Arbeitsproduktivität, Veränderungen in der Struktur des Wirtschaftswachstums oder der Vorsicht der Arbeitgeber zusammenhängen. Allerdings erlauben die verfügbaren Daten keine endgültige Bestimmung des Beitrags von Automatisierung und künstlicher Intelligenz zur Verlangsamung der Einstellungen.
Zusätzliche Informationen wird der Productivity and Costs-Bericht liefern, den das BLS am 5. November veröffentlichen wird. Er wird Änderungen in der Arbeitsproduktivität und den Arbeitskosten pro Einheit im dritten Quartal zeigen. Wenn die Produktivität ohne einen vergleichbaren Anstieg der Arbeitskosten pro Produktionseinheit beschleunigt, könnte dies teilweise die Widerstandsfähigkeit der Wirtschaft bei begrenztem Beschäftigungswachstum erklären.
Vor dem NFP am Freitag werden die Investoren auch zusätzliche Orientierungshilfen erhalten. Am 3. November wird der JOLTS-Bericht für September veröffentlicht, der die Anzahl der offenen Stellen, Entlassungen und freiwilligen Mitarbeiterabgänge zeigt. Am 4. November werden der ADP-Beschäftigungsbericht für den privaten Sektor und der ISM Services-Index für Oktober veröffentlicht.
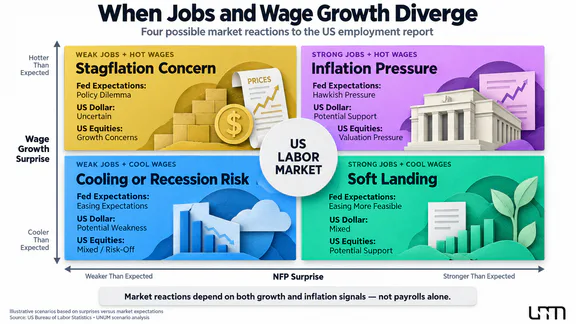
Nicht nur absolute Werte sind wichtig, sondern auch die Abweichung der tatsächlichen Ergebnisse vom Marktkonsens.
Drei Hauptszenarien sind möglich:
Starke Beschäftigung und stetiges Lohnwachstum. Wenn die Zahlen die Erwartungen übertreffen, könnte dies die Wahrscheinlichkeit einer verlängerten hohen Fed-Zinssätze oder einer weiteren Straffung der Geldpolitik erhöhen. Ein solches Ergebnis könnte den Dollar und die kurzfristigen Treasury-Renditen unterstützen, während es Druck auf Technologiewerte ausübt.
Moderates Beschäftigungswachstum mit stabiler Arbeitslosigkeit. Dies könnte die Erwartungen an eine allmähliche Abkühlung des Arbeitsmarktes ohne einen starken wirtschaftlichen Abschwung stärken. Dies ist ein relativ günstiges Szenario für Aktien, wenn sich die Inflationsrisiken nicht verschärfen.
Schwache Schaffung von Arbeitsplätzen und steigende Arbeitslosigkeit. Dies könnte die Erwartungen an eine zukünftige Lockerung der Geldpolitik erhöhen, aber ein Rückgang der Treasury-Renditen führt nicht unbedingt zu einem Anstieg des Aktienmarktes, wenn die Anleger eine Rezession befürchten.
Besondere Aufmerksamkeit sollte den Revisionen früherer Berichte gewidmet werden. Wenn der Beschäftigungszuwachs im Oktober moderat ausfällt und die Schätzungen für August und September deutlich gesenkt werden, könnte das Gesamtbild des Arbeitsmarktes schwächer sein als ursprünglich erwartet.
Für Aktienmarktprognosen ist es wichtig, NFP mit der Rendite zweijähriger US-Staatsanleihen, dem DXY-Dollar-Index und der Dynamik des S&P 500 zu vergleichen. Ein Rückgang der Renditen zusammen mit steigenden Aktien unterscheidet sich in der Bedeutung von einer Situation, in der Staatsanleihen steigen, während risikoreiche Vermögenswerte verkauft werden.
US-Kongresswahlen erhöhen die Unsicherheit für Investoren
Am 3. November finden die US-Zwischenwahlen statt, bei denen alle 435 Mitglieder des Repräsentantenhauses und etwa ein Drittel des Senats neu gewählt werden. Die Ergebnisse werden das neue Kräfteverhältnis in der Legislative bestimmen und könnten die Möglichkeiten zur Verabschiedung wirtschaftlicher Initiativen in den nächsten zwei Jahren verändern.
Für die Finanzmärkte ist der politische Prozess selbst nicht wichtig, wohl aber seine potenziellen Auswirkungen auf die Fiskal-, Steuer- und Handelspolitik. Entscheidungen des Kongresses können die erwarteten Staatsausgaben, das US-Haushaltsdefizit und die Arbeitsbedingungen bestimmter Branchen verändern.
Es gibt mehrere Hauptbereiche des Einflusses:
Staatsfinanzen. Investoren werden die Aussichten für die Finanzierung von Bundesprogrammen, die Steuergesetzgebung und die staatliche Kreditaufnahme bewerten. Erwartungen an ein steigendes Haushaltsdefizit können die langfristigen Treasury-Renditen beeinflussen, insbesondere wenn sie einen Anstieg des Schuldenangebots ohne vergleichbare Nachfrageerhöhung erwarten.
Handelspolitik. Mögliche gesetzliche Änderungen betreffen die Unterstützung der Industrie, internationale Handelsabkommen und spezifische Zollmechanismen. Fertigungsunternehmen, Importeure und Unternehmen mit globalen Lieferketten bleiben besonders empfindlich gegenüber solchen Entscheidungen.
Finanzregulierung. Die neue Zusammensetzung des Kongresses könnte die legislativen Aussichten für Initiativen im Bankensektor, bei digitalen Vermögenswerten und Finanztechnologien verändern. Die Wahlergebnisse selbst bedeuten jedoch nicht die sofortige Umsetzung neuer Regeln.
Für Investoren ist es wichtig, zwischen kurzfristigen Marktreaktionen und langfristigen Konsequenzen zu unterscheiden. Erste Berichte über die Wahlergebnisse können Volatilität verursachen, aber Änderungen in der Fiskalpolitik hängen vom anschließenden Gesetzgebungsprozess, der Position der Verwaltung und den Verhandlungen zwischen den Kongresskammern ab.
In erster Linie lohnt es sich, die Renditen von zehn- und dreißigjährigen Treasuries, DXY und Russell 2000 zu beobachten. Aktien kleiner amerikanischer Unternehmen könnten empfindlich auf Erwartungen bezüglich inländischer Steuern, Kreditvergabe und Staatsausgaben reagieren, obwohl ihre Bewegungsrichtung nicht ausschließlich von der Politik bestimmt wird.
Es ist falsch, die Reaktion des Aktienmarktes auf die Wahlergebnisse eindeutig vorherzusagen. Wichtig ist der Unterschied zwischen der tatsächlichen Zusammensetzung des Kongresses und den bereits in den Vermögenspreisen reflektierten vorläufigen Erwartungen.
Bank of England und Australien testen globale Zinserwartungen
Am 5. November wird die Bank of England ihre nächste geldpolitische Entscheidung bekannt geben und den Geldpolitischen Bericht mit aktualisierten Wirtschaftsprognosen präsentieren.
Nach der Sitzung im September liegt der Leitzins bei 3,75 %. Der Regulator muss die Verlangsamung der wirtschaftlichen Aktivität und den anhaltenden Inflationsdruck berücksichtigen, der durch hohe Energiekosten weiter verschärft wird.
Für die britische Wirtschaft ist es besonders wichtig, inwieweit der Anstieg der Treibstoff- und Energiepreise sich auf Dienstleistungskosten, Verbraucherpreise und Löhne auswirkt. Wenn die Inflationserwartungen anhaltend hoch bleiben, sind die Möglichkeiten für Zinssenkungen begrenzt, selbst bei schwachem Wirtschaftswachstum.
Die Zinsentscheidung der Bank of England am 5. November wird von aktualisierten Prognosen für Inflation und Wirtschaftswachstum begleitet. Investoren sollten auf die Stimmenverteilung der Mitglieder des Geldpolitischen Ausschusses (MPC), die Beschäftigungsprognosen und die Einschätzung der Dauer des Energieschocks achten.
Wichtige Benchmarks sind GBP/USD, Renditen britischer Staatsanleihen (Gilts) und der FTSE 100 Index. Für den Devisenmarkt liegt die Hauptbedeutung in den Änderungen der erwarteten Zinsentwicklung im Vergleich zur Politik der Fed.
Am 3. November wird die Reserve Bank of Australia (RBA) ihre Entscheidung präsentieren. Nach der Zinserhöhung im September liegt der Leitzins bei 4,60 %. Zusammen mit der Entscheidung wird eine neue Erklärung zur Geldpolitik veröffentlicht, die die Prognosen des Regulators bezüglich Inflation, Inlandsnachfrage und Wirtschaftswachstum offenlegt.
Die australische Wirtschaft ist empfindlich gegenüber dem Zustand des Immobilienmarktes, des Haushaltskonsums und der externen Nachfrage nach Rohstoffen. Daher sollten die Entwicklungen des AUD/USD im Zusammenhang mit Änderungen der chinesischen Industrieaktivität und dem Eisenerzpreis betrachtet werden.
Ein zusätzlicher Leitfaden für die europäischen Märkte wird die vorläufige Schätzung der Inflation in der Eurozone für Oktober sein, die Eurostat am 4. November veröffentlichen wird. Im September lag die jährliche Inflation bei 3,8 %, und die Energiepreise blieben eine der Hauptquellen des Drucks.
In einer Erklärung am 29. Oktober stellte die Europäische Zentralbank fest:
Die Energiepreise stiegen weiter an, was das Risiko einer beschleunigten Inflation und einer Verschlechterung der Wirtschaftswachstumsprognosen birgt.
Neue europäische Statistiken werden zeigen, ob die Energiekomponente der Inflation nachlässt oder ob der Preisdruck sich auf andere Kategorien von Waren und Dienstleistungen ausbreitet.
Unterschiede in den Politiken der Fed, der Bank of England, der EZB und der RBA können die Wechselkursvolatilität erhöhen. Für die Bewertung von GBP/USD, EUR/USD und AUD/USD sind jedoch Änderungen der Zinserwartungen wichtiger als die bloße Tatsache der Beibehaltung oder Erhöhung des Zinssatzes.
Mehr über die Faktoren, die die Hauptwährungen antreiben, kann in der UNUM-Analyse zu fünf Währungspaaren bis Ende 2026 gelesen werden.
Chinesische PMIs zeigen globalen Industriestand
Zu Beginn der Woche werden sich die asiatischen Märkte auf die chinesischen Geschäftsaktivitätsindizes für Oktober konzentrieren. Offizielle Zahlen sind für den 31. Oktober vor der Eröffnung der neuen Handelswoche geplant, und ein alternativer Einkaufsmanagerindex für das verarbeitende Gewerbe wird am 2. November veröffentlicht, um zusätzliche Einblicke in den Zustand des privaten Sektors zu geben.
Im September stieg der offizielle Einkaufsmanagerindex für das verarbeitende Gewerbe in China von 49,8 auf 50,1 Punkte und kehrte nach zwei Monaten unter der 50er-Marke in die Expansionszone zurück. Der Produktionsindex lag bei 51,7, die neuen Aufträge bei 50,5, während der Beschäftigungsindikator unter dem neutralen Niveau blieb.
Diese Daten spiegeln eine allmähliche Erholung der Fertigungsaktivität wider, zeigen aber auch, dass das Produktionswachstum nicht unbedingt von einer Ausweitung der Einstellungen und einer Verbesserung der finanziellen Lage der Unternehmen begleitet wird.
Die Hauptfrage ist, wie fähig die chinesische Industrie ist, das Wachstum angesichts schwacher Inlandsnachfrage und steigender Rohstoffkosten aufrechtzuerhalten. Neue Aufträge, Exportnachfrage und Einkaufspreise sind besonders wichtig, da eine erhöhte Produktion ohne entsprechende Erweiterung der Verkäufe zu Lageraufbau und Druck auf die Gewinne führen kann.
Für internationale Investoren sind die chinesischen PMIs weit über den lokalen Aktienmarkt hinaus von Bedeutung. Eine Verbesserung der industriellen Aktivität kann die Nachfrage nach Kupfer, Eisenerz und Ausrüstung unterstützen, während sich verschlechternde Indikatoren den Druck auf Rohstoffwährungen und Aktien von Unternehmen, die von chinesischen Importen abhängig sind, erhöhen können.
Was zu beobachten ist: CSI 300, Hang Seng China Enterprises, USD/CNH, AUD/USD, Kupfer und Eisenerz. Der Vergleich dieser Instrumente wird helfen zu verstehen, ob die chinesischen Statistiken als Signal einer Nachfragesteigerung oder lediglich als kurzfristiger Anstieg der Produktion wahrgenommen werden.
OPEC+ und Nahostkonflikt bestimmen Ölrisiken
Am 1. November, vor der Eröffnung der neuen Handelswoche, werden sieben OPEC+-Teilnehmer ein weiteres Treffen zu den Bedingungen des Ölmarktes abhalten. Bei der vorherigen Sitzung am 4. Oktober beschloss die Gruppe, die Produktionsziele für November auf dem Niveau von September zu halten.
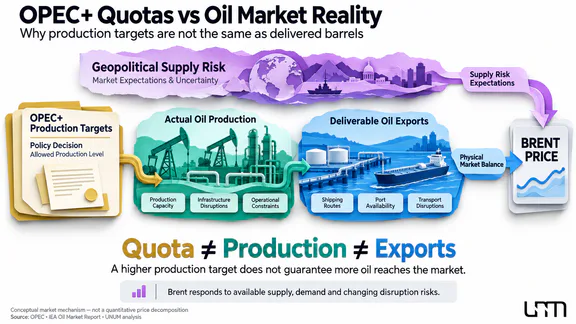
Die aktuelle Situation unterscheidet sich jedoch von der üblichen Diskussion über Ölquoten. Aufgrund des Nahostkonflikts bleiben die tatsächlichen Liefermengen und Transportkapazitäten eingeschränkt, sodass Änderungen der erlaubten Produktion nicht unbedingt zu einem entsprechenden Anstieg des Angebots führen.
Am 29. Oktober schlossen die Dezember-Brent-Futures bei 114,88 $ pro Barrel, während der Januar-Kontrakt bei etwa 110,80 $ lag. Der Unterschied zwischen ihnen spiegelt unter anderem die gestiegenen Kosten für kurzfristige Lieferungen angesichts der aktuellen Angebotsbeschränkungen wider. Der Dezember-Kontrakt läuft am 30. Oktober aus, sodass bei der Analyse der nächsten Woche neue nächstgelegene Kontraktkurse verwendet werden sollten.
In der vorherigen UNUM-Studie zu den Aussichten des Ölmarktes wurden Transportbeschränkungen, Lagerbestände und Brent-Preisprognosen bis 2027 detailliert untersucht. Jetzt ist die Hauptfrage, wie stark die Entscheidungen der OPEC+ die physische Verfügbarkeit von Öl beeinflussen können.
Für die Bewertung des Ölmarktes ist es wichtig, zwischen drei Indikatoren zu unterscheiden:
Produktionsquoten — das von den OPEC+-Vereinbarungen erlaubte Produktionsvolumen.
Tatsächliche Produktion und Export — reale Lieferungen, die aufgrund beschädigter Infrastruktur oder Transportbeschränkungen unter den Quoten liegen können.
Geopolitische Prämie — zusätzlicher Kostenfaktor, der vom Markt aufgrund des Risikos neuer Störungen und zukünftiger Angebotsunsicherheiten berücksichtigt wird.
Sollte das Treffen ohne Änderungen der Quoten enden, aber die Bedrohungen für die Transportrouten anhalten, könnten die Brent-Ölpreise hoch bleiben. Umgekehrt könnten Anzeichen einer nachhaltigen Erholung der Exporte die geopolitische Prämie schwächen, selbst ohne eine formelle Erhöhung der Produktionsziele.
Für Händler ist es nützlich, Brent und WTI, die Spreads zwischen kurzfristigen und langfristigen Öl-Futures, Bestandsdaten und Transportkosten zu vergleichen.
Die aktuellen Dynamiken der Rohstoffe können auf der UNUM-Kursseite verfolgt werden.
Berichte von Apple, AMD und Palantir testen die Widerstandsfähigkeit des Technologiesektors
Nach der Veröffentlichung der Ergebnisse von Microsoft, Alphabet und Amazon wird sich die Aufmerksamkeit der Investoren auf Hersteller von Hardware, Software und Unterhaltungselektronik richten.
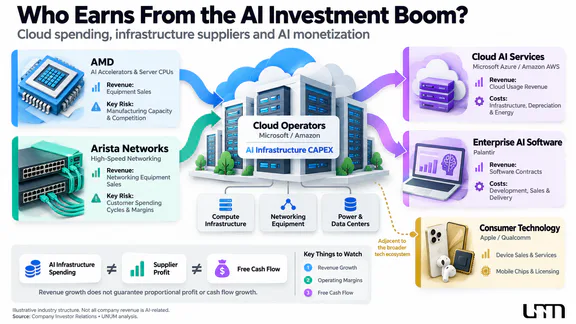
Die Hauptfrage für die neue Woche ist, inwieweit die steigenden Ausgaben für KI-Infrastruktur die Nachfrage in verwandten Segmenten unterstützen und sich in nachhaltige Gewinne für die Lieferanten verwandeln.
Apple wird seinen Gewinnbericht am 2. November veröffentlichen. Die Ergebnisse für das vierte Fiskalquartal ermöglichen eine Bewertung der Nachfrage nach neuen iPhone-Modellen, der Geschäftsrentabilität und der Auswirkungen der Komponentenpreise auf die Elektronikproduktion. Besonders interessant sind die Prognosen des Managements für die Feiertagssaison, in der die Verbraucherausgaben traditionell eine bedeutende Rolle in den Finanzergebnissen des Unternehmens spielen.
Für Investoren ist der Unterschied zwischen dem Wachstum der verkauften Geräteanzahl und dem Umsatzanstieg wichtig. Änderungen im durchschnittlichen Verkaufspreis, Wechselkurse und Verkaufsstruktur können die Ergebnisse beeinflussen, selbst bei relativ stabiler Nachfrage.
Palantir wird am 2. November berichten. Im zweiten Quartal 2026 stieg der Umsatz des Unternehmens im Jahresvergleich um 93 % auf 1,94 Milliarden USD, und die Einnahmen der amerikanischen Handelsabteilung erhöhten sich um 149 %. Für das dritte Quartal prognostizierte das Management einen Umsatz im Bereich von 2,160–2,164 Milliarden USD.
Neue Ergebnisse werden zeigen, wie nachhaltig die Nachfrage nach Unternehmens-KI-Lösungen ist und ob die Wachstumsraten die hohen Markt-Multiplikatoren des Unternehmens rechtfertigen. Neben dem Umsatz ist es wichtig, den Wert der unterzeichneten Verträge, die operative Marge und die Prognose für das nächste Quartal zu verfolgen.
AMD wird seine Ergebnisse am 3. November präsentieren. Die Hauptindikatoren werden der Verkauf von Serverprozessoren und Beschleunigern für künstliche Intelligenz, die Dynamik des Rechenzentrumsegments und die Nachfrageprognose von Cloud-Betreibern sein.
Es ist besonders wichtig, die Indikatoren von AMD mit den Ergebnissen von Microsoft und Amazon zu vergleichen. Starkes Wachstum in der Cloud-Infrastruktur kann Bestellungen für Rechenausrüstung unterstützen, aber die tatsächlichen Einnahmen der Chiphersteller hängen auch von Wettbewerb, Produktionskapazitäten und Produktpreisen ab.
Am selben Tag wird Arista Networks, das Netzwerkausrüstung für Rechenzentren liefert, berichten. Seine Ergebnisse werden eine Bewertung ermöglichen, inwieweit der Bau von KI-Infrastruktur die Nachfrage nach Hochgeschwindigkeitsnetzen erhöht. Am 4. November wird der Bericht von Qualcomm das Bild mit dem Zustand des Marktes für mobile Prozessoren und Unterhaltungselektronik ergänzen.
Somit werden die Berichte von Apple und AMD sowie die Ergebnisse von Palantir, Arista und Qualcomm eine Bewertung verschiedener Glieder in der Technologiekette ermöglichen. Für Börsenprognosen werden nicht nur die Wachstumsraten der Einnahmen, sondern auch die Fähigkeit der Unternehmen, Margen zu halten, Investitionsausgaben zu kontrollieren und die zukünftige Nachfrage zu bestätigen, die wichtigsten Faktoren sein.
Bitcoin testet die Nachfragebeständigkeit angesichts makroökonomischer Risiken
Für den Kryptowährungsmarkt wird die Woche vom 2. bis 6. November nicht nur durch die Erwartungen an die Politik der Fed, sondern auch durch den Zustand der Liquidität nach der Volatilität im Oktober bestimmt.
Am 30. Oktober fiel Bitcoin unter 78.000 USD und erreichte ein Sechswochentief von etwa 77.600 USD. Der Rückgang erfolgte vor dem Hintergrund einer schwächeren Nachfrage nach risikoreichen Vermögenswerten und neuen Bedenken hinsichtlich der Sicherheit der zentralisierten Kryptowährungsinfrastruktur nach Berichten über einen Vorfall bei Binance.
Die institutionelle Präsenz auf dem Markt wächst weiter, aber sie gewährleistet nicht von selbst ein stabiles Preiswachstum.
In UNUMs Analyse der Rolle von Wall Street auf dem Bitcoin-Markt wurde bereits erörtert, warum die Präsenz großer Spot-Bitcoin-ETFs keine nachhaltige institutionelle Nachfrage garantiert. Fonds können langfristiges Kapital anziehen, aber ihre Investoren können auch Positionen reduzieren, wenn sich die finanziellen Bedingungen verschlechtern.
In der neuen Woche wird das Verhalten von BTC nach dem NFP-Bericht und den Veröffentlichungen amerikanischer Technologieunternehmen besonders interessant sein.
Um die Situation zu bewerten, ist es notwendig, drei Gruppen von Indikatoren zu vergleichen:
Zuflüsse in Spot-Bitcoin-ETFs. Sequentielle Zu- oder Abflüsse helfen, die Nachfragerichtung durch regulierte börsengehandelte Produkte zu bewerten, spiegeln jedoch nicht alle Operationen auf dem BTC-Markt wider.
Offene Positionen und Finanzierungsraten. Helfen zu bestimmen, ob Kursbewegungen von einer Hebelakkumulation und einem erhöhten Liquidationsrisiko begleitet werden.
DXY, Treasury-Renditen und Nasdaq 100. Indizieren Veränderungen der monetären Bedingungen und die Einstellung der Investoren zu risikoreichen Vermögenswerten.
Sequentielle Zu- oder Abflüsse helfen, die Nachfragerichtung durch regulierte börsengehandelte Produkte zu bewerten, spiegeln jedoch nicht alle Operationen auf dem BTC-Markt wider.
Wenn ein schwacher Beschäftigungsbericht dazu führt, dass die Anleiherenditen fallen, gleichzeitig aber einen Aktienverkauf verstärkt, könnte auch Bitcoin unter Druck geraten. Umgekehrt könnte eine moderate Verlangsamung der Beschäftigung ohne eine starke Verschlechterung der wirtschaftlichen Aussichten die Nachfrage nach risikoreichen Vermögenswerten unterstützen.
Inzwischen ändert sich die Korrelation zwischen Bitcoin und Nasdaq 100 im Laufe der Zeit. Daher sollte eine Bitcoin-Prognose für die Woche nicht nur makroökonomische Daten berücksichtigen, sondern auch unabhängige Nachfragequellen, Liquidität und die Struktur der Positionen im Kryptowährungsderivatemarkt.
Marktleitlinien für die Woche
Die Finanzmarktprognose für die Woche hängt nicht nur von den Ereignissen selbst ab, sondern auch davon, wie stark die tatsächlichen Zahlen vom Marktkonsens abweichen. Für eine praktische Analyse ist es wichtig, das Verhalten mehrerer Anlageklassen zu vergleichen.
Wichtige Indikatoren:
US Treasury 2Y — Änderung der Erwartungen bezüglich der Fed-Entscheidung im Dezember nach der Veröffentlichung von JOLTS und NFP.
US Treasury 10Y — Reaktion des Anleihemarktes auf Wirtschaftswachstumsaussichten, Inflation und Haushaltsunsicherheiten.
DXY — Richtung des US-Dollars nach Wahlen und Beschäftigungsbericht.
Nasdaq 100 — Widerstandsfähigkeit von Technologiewerten nach neuen Unternehmensberichten.
Brent — Änderung der Ölprämie nach dem OPEC+-Treffen und neuen Berichten aus dem Nahen Osten.
BTC/USD — die Fähigkeit des Kryptowährungsmarktes, die Nachfrage angesichts sich ändernder globaler Finanzbedingungen aufrechtzuerhalten.
Die Dynamik von zweijährigen Treasuries und Nasdaq nach dem NFP am Freitag wird besonders aufschlussreich sein. Wenn die Renditen fallen und die Aktien steigen, könnte der Markt die Daten als Grundlage für eine weniger strenge Fed-Politik interpretieren. Wenn jedoch Anleihen gleichzeitig mit einem Rückgang der Aktien steigen, deutet dies eher auf erhöhte Bedenken hinsichtlich des Wirtschaftswachstums hin.
Die kurzfristige Dollar-Prognose hängt auch davon ab, wie stark die Beschäftigungsdaten die Erwartungen für zukünftige Zinssätze im Vergleich zu anderen großen Volkswirtschaften verändern.
Keine dieser Kombinationen bietet ein unabhängiges Handelssignal. Zur Bestätigung ist es notwendig, die Reaktion des Dollars, Kreditspreads und die Dynamik der Zinserwartungen zu berücksichtigen.
Drei Hauptfragen der Woche
1. Wird der US-Arbeitsmarkt die Widerstandsfähigkeit der Wirtschaft bestätigen oder die Zinserwartungen ändern?
Nach einem BIP-Wachstum von 3,4 % wird der NFP-Bericht für Oktober ein wichtiger Test für den Zustand der US-Wirtschaft sein. Wichtige Faktoren werden die Anzahl neuer Arbeitsplätze, Arbeitslosigkeit, Löhne und Revisionen früherer Statistiken sein.
2. Werden die Zwischenwahlen die Erwartungen an die US-Wirtschaftspolitik ändern?
Investoren werden mögliche Änderungen bei den Haushaltsausgaben, Steuern und der Finanzregulierung bewerten. Langfristige Konsequenzen hängen jedoch von legislativen Entscheidungen ab, nicht nur von der Zusammensetzung des neuen Kongresses.
3. Kann der Technologiesektor nach Berichten von Big Tech das Wachstumspotenzial bestätigen?
Ergebnisse von Apple, AMD, Palantir und Herstellern von Infrastrukturausrüstung werden zeigen, wie stark die Nachfrage nach KI und Elektronik über Cloud-Plattformen hinausgeht und von einem Unternehmensgewinnwachstum begleitet wird.
Wirtschaftskalender für die Woche vom 2. bis 6. November
Wichtige Termine werden in den offiziellen Kalendern von BLS, Census Bureau, ISM, Eurostat, der Bank of England, der Reserve Bank of Australia und auf Unternehmenswebsites veröffentlicht. Der Zeitplan für einzelne Unternehmensveröffentlichungen und statistische Veröffentlichungen sollte vor den jeweiligen Handelssitzungen zusätzlich überprüft werden.
Die Woche vom 2. bis 6. November wird die Fähigkeit der globalen Wirtschaft testen, angesichts hoher Kreditkosten Wachstum aufrechtzuerhalten. Der US-Arbeitsmarkt wird zeigen, wie widerstandsfähig die Inlandsnachfrage ist, Wahlen werden Unsicherheit in Bezug auf die Haushaltspolitik hinzufügen, und Unternehmensgewinne werden es ermöglichen, die Aussichten des Technologiesektors zu bewerten.
Für Investoren wird der Hauptfokus nicht auf einzelnen NFP-Zahlen, Zinssätzen oder Quartalsergebnissen liegen, sondern auf der Konsistenz der eingehenden Signale. Es ist die Reaktion der Anleihen-, Währungs- und Aktienmärkte, die helfen wird zu bestimmen, ob die Erwartungen für weiteres Asset-Wachstum gestärkt werden oder ob die finanziellen Bedingungen allmählich zu einer Einschränkung für die globale Wirtschaft werden.