

¿Por qué cae Bitcoin a pesar de los miles de millones en ETFs?
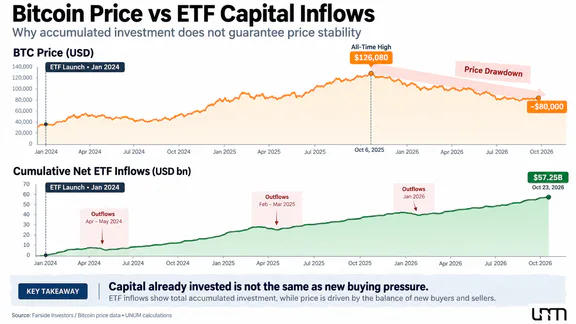
Al 26 de octubre de 2026, bitcoin se cotizaba cerca de $80,000, aproximadamente un 36-37% por debajo del máximo histórico de $126,080 registrado el 6 de octubre de 2025. Mientras tanto, la presencia institucional en el mercado de criptomonedas se ha expandido significativamente: desde enero de 2024, el flujo neto de capital acumulado en productos cotizados al contado en EE.UU. sobre bitcoin (Bitcoin ETF) ascendió a unos $57.25 mil millones.
La contradicción es especialmente notable en el ejemplo de las recientes sesiones de negociación. El 19 de octubre, el fondo iShares Bitcoin Trust (IBIT) de BlackRock atrajo $665.2 millones, y el flujo total hacia los ETFs de bitcoin al contado en EE.UU. fue de $526.7 millones. Para el 22 de octubre, la situación cambió: los inversores retiraron $635.6 millones de los fondos, con $254.1 millones de IBIT. Al día siguiente, la salida total alcanzó otros $137.9 millones.
Durante las cinco sesiones de negociación del 19 al 23 de octubre, el flujo neto hacia los ETFs de bitcoin en EE.UU. se mantuvo positivo — alrededor de $301.2 millones. Sin embargo, estas inversiones no aseguraron una recuperación sostenible en el precio de BTC.
La escala de institucionalización también se confirma por los activos de fondos individuales. Según el informe de BlackRock, al 23 de octubre, el valor neto de los activos de IBIT era de $65.88 mil millones. Pero esta cifra refleja el valor de mercado de la propiedad del fondo, no la cantidad de nuevas inversiones. Con una caída en el precio de BTC, los activos bajo gestión pueden disminuir incluso sin retiros del fondo.
Evaluar el precio de bitcoin en 2026 únicamente por los flujos de entrada de ETFs es insuficiente. Es necesario considerar los cambios en la estructura de compradores, las condiciones financieras y la presión de los vendedores en el mercado de criptomonedas. Los grandes inversores pueden aumentar posiciones en condiciones favorables, pero pueden reducirlas si cambian las expectativas respecto a las tasas de interés, la liquidez o el riesgo aceptable.
Por lo tanto, las razones de la caída de bitcoin no solo están relacionadas con la cantidad de capital atraído, sino también con cuán sostenible permanece la nueva demanda. La pregunta principal es quién está dispuesto a seguir comprando BTC en condiciones de mercado adversas y si los diferentes grupos de inversores pueden compensar la actividad reducida de los demás.
Cómo Wall Street cambió la estructura del mercado de Bitcoin
La institucionalización del mercado de criptomonedas se aceleró después del 10 de enero de 2024, cuando la Comisión de Bolsa y Valores de EE.UU. (SEC) permitió la cotización y negociación de acciones de productos cotizados al contado sobre bitcoin. Para el 11 de enero, comenzaron a cotizar en las bolsas de valores de EE.UU., brindando a los inversores la oportunidad de obtener exposición al precio de BTC sin comprar y almacenar criptomonedas de manera independiente.
Antes de esto, el acceso a bitcoin estaba disponible a través de intercambios de criptomonedas, fideicomisos de inversión, productos de futuros e intermediarios especializados. Sin embargo, los ETFs de bitcoin al contado simplificaron significativamente su inclusión en carteras de inversión tradicionales.
En lugar de abrir una cuenta en una plataforma de criptomonedas y organizar el almacenamiento de claves privadas, un inversor puede comprar acciones de fondos a través de un corredor familiar. Los gestores de activos ganaron la capacidad de usar bitcoin en estrategias de cartera, y los asesores financieros pudieron ofrecer instrumentos relevantes a los clientes dentro de la infraestructura existente.
Al mismo tiempo, el regulador inmediatamente delineó los límites de su decisión:
Si bien hoy permitimos la cotización y negociación de acciones de ciertos productos cotizados al contado sobre bitcoin, no hemos aprobado ni respaldado el bitcoin en sí.
El permiso para negociar productos cotizados no implicaba el reconocimiento de bitcoin como una inversión confiable. La SEC evaluó el cumplimiento de los instrumentos con los requisitos legales, no la rentabilidad futura del activo subyacente.
La infraestructura institucional continuó desarrollándose. El 29 de julio de 2025, la SEC permitió a los participantes autorizados crear y redimir acciones de productos cotizados de criptomonedas mediante la transferencia de los propios activos digitales — el mecanismo in-kind. La estructura inicial de los productos al contado estadounidenses preveía liquidaciones en efectivo.
Como explicó la SEC, el nuevo mecanismo proporciona mayor flexibilidad y puede reducir los costos de transacción. Sin embargo, también muestra por qué el movimiento de capital dentro de los ETFs no puede equipararse directamente a compras o ventas de bitcoin en intercambios de criptomonedas.
Por qué las salidas de los ETFs de Bitcoin no son equivalentes a ventas directas de BTC
En el mercado secundario, los inversores intercambian acciones de fondos entre sí. Tales transacciones no siempre cambian la cantidad de bitcoins poseídos por el fondo.
Si hay necesidad de crear acciones adicionales o redimir las existentes, los participantes autorizados interactúan con el fondo a través de un procedimiento establecido. La creación y redención de acciones se lleva a cabo mediante liquidaciones en efectivo o la transferencia de BTC, dependiendo de los términos del producto específico.
Por lo tanto, un informe de una salida de $600 millones de un ETF no significa necesariamente que los fondos vendieron bitcoins por esa cantidad directamente en los intercambios de criptomonedas en ese momento. Las transacciones pueden ocurrir a través del mercado extrabursátil, intermediarios y otros canales de liquidez.
Sin embargo, los flujos constantes aumentan la necesidad potencial de fondos en el activo subyacente, mientras que las salidas pueden crear presión opuesta. La escala del impacto se determina no solo por la cantidad de flujos de efectivo, sino también por cuán efectivamente el mercado puede absorber las operaciones correspondientes.
Así, la institucionalización ha expandido la demanda de bitcoin, pero al mismo tiempo, lo ha vinculado a los mecanismos y decisiones de inversión del sistema financiero tradicional.
Quién compra Bitcoin ETF y si esta demanda puede considerarse a largo plazo
La percepción común de que los inversores institucionales en bitcoin controlan todos los activos de los ETFs al contado no corresponde a la estructura real del mercado.
Los compradores de acciones pueden ser fondos de cobertura, asesores de inversión, oficinas familiares, estructuras de pensiones e inversores privados ordinarios. Sus objetivos varían significativamente: algunos adquieren BTC a largo plazo, mientras que otros utilizan movimientos de mercado a corto plazo o estrategias de valor relativo.
En la carta anual a los accionistas de BlackRock para 2025, se señaló:
Más de la mitad de la demanda de nuestro producto de intercambio de bitcoin provino de inversores minoristas.
En la misma declaración, Fink informó que tres cuartas partes de estos inversores minoristas nunca habían poseído previamente productos iShares. Esto indicó la capacidad del fondo de bitcoin para atraer a una nueva audiencia, pero no los clasificó automáticamente como titulares institucionales o a largo plazo. La evaluación proporcionada se refiere al período de publicación de la carta y no describe la estructura de los propietarios de IBIT a partir de octubre de 2026.
Algunas informaciones sobre los principales participantes se divulgan en los informes trimestrales 13F que los gestores institucionales presentan a la SEC. Sin embargo, dichos informes reflejan solo ciertas posiciones en valores y no muestran todas las transacciones, obligaciones y métodos de cobertura.
Por ejemplo, un fondo de cobertura puede comprar simultáneamente un ETF de Bitcoin y vender un contrato de futuros de BTC. En tal caso, la compra de acciones no indica necesariamente una apuesta por el aumento en el valor de la criptomoneda. El inversor puede estar tratando de beneficiarse de la diferencia entre los precios al contado y de futuros, reduciendo el riesgo de precio direccional.
Por lo tanto, una gran posición en un ETF no siempre equivale a la confianza del inversor a largo plazo en el crecimiento de bitcoin.
También hay una limitación en la relevancia de los datos. A partir del 26 de octubre de 2026, la imagen trimestral completa para el tercer trimestre aún no ha sido publicada por todos los participantes: la fecha límite establecida por la SEC para presentar los informes pertinentes es el 16 de noviembre. Por lo tanto, actualmente es imposible determinar de manera confiable la estructura de todas las posiciones institucionales al final de septiembre basándose en documentos públicos.
El crecimiento de los activos de ETF indica un acceso expandido a bitcoin, pero no prueba por sí mismo que todo el capital atraído permanecerá en el mercado durante una caída significativa de precios.
La demanda institucional se ha vuelto dependiente de un gran fondo
Uno de los cambios más significativos en 2026 fue la redistribución de la demanda entre los poseedores corporativos de bitcoin y los fondos cotizados en bolsa.
En la primera mitad del año, los poseedores corporativos proporcionaron un volumen significativamente mayor de compras de BTC que los ETFs al contado estadounidenses, que registraron salidas netas durante este período. En la segunda mitad del año, su actividad disminuyó, mientras que el papel de los fondos cotizados en bolsa creció notablemente.
En un estudio publicado el 23 de octubre, Colin Basco, estratega cuantitativo senior de Coinbase Institutional, describió este cambio de la siguiente manera:
Los ETFs reemplazaron a las empresas con reservas de bitcoin como el principal comprador de bitcoin.
Esta evaluación se refiere a la comparación de dos categorías específicas de participantes, en lugar de todos los compradores en el mercado de BTC. Sin embargo, nos permite ver cómo han cambiado las fuentes de demanda adicional.
Período | Compras de tenedores corporativos de BTC | Flujos netos de ETFs de Bitcoin al contado |
|---|---|---|
Primer semestre de 2026 | alrededor de +$14.5 mil millones | alrededor de −$5 mil millones |
Desde el 1 de agosto de 2026, según estimación de Coinbase el 23 de octubre | alrededor de +$1.5 mil millones | alrededor de +$6.4 mil millones |
Fuente: Coinbase Institutional, 23 de octubre de 2026. Datos redondeados, las cifras se refieren a períodos de diferentes duraciones y reflejan estimaciones de demanda, no el balance completo de todas las operaciones del mercado de BTC
En la primera mitad del año, los compradores corporativos estaban adquiriendo bitcoins incluso con flujos negativos de ETF. Desde agosto, la situación ha cambiado: los fondos cotizados en bolsa se han convertido en la principal fuente de demanda positiva entre estas dos categorías.
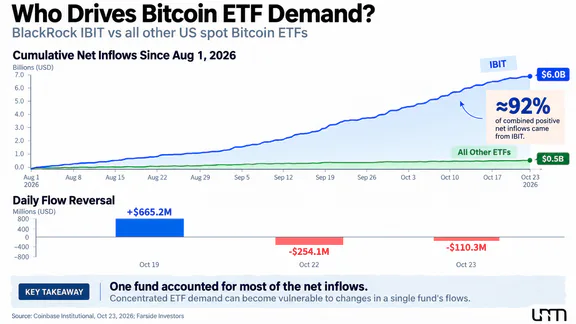
Pero una observación más importante es que, según Coinbase, desde el 1 de agosto, el fondo IBIT de BlackRock atrajo alrededor de $6 mil millones en inversiones netas, mientras que todos los demás ETFs de Bitcoin al contado en EE.UU. juntos solo alrededor de $0.5 mil millones.
Así, IBIT representó aproximadamente el 92% del flujo neto positivo total en los fondos al contado de EE.UU. para el período en revisión. Sin embargo, la dinámica de productos individuales fue desigual: algunos atrajeron capital, mientras que otros registraron salidas.
Esta distribución indica una alta concentración de demanda. Mientras IBIT siga atrayendo fondos, puede compensar la debilidad de otros participantes. Sin embargo, si los flujos de entrada disminuyen o se vuelven negativos, otros fondos pueden no proporcionar una demanda adicional comparable.
Los flujos de entrada y salida de octubre de los ETFs de Bitcoin muestran cuán rápidamente cambia el comportamiento de los inversores incluso en los fondos más grandes. Después de recibir $665.2 millones en IBIT el 19 de octubre, los inversores retiraron $254.1 millones el 22 de octubre y otros $110.3 millones el 23 de octubre.
Por lo tanto, la resiliencia del mercado está determinada no solo por el volumen total de inversiones institucionales, sino también por la distribución de nuevo capital entre los compradores capaces de sostener la demanda de manera independiente.
Por qué el nuevo capital no compensa la presión de los vendedores
En el mercado de bitcoin, varias grandes categorías de vendedores y compradores operan simultáneamente. Además de los ETFs y las tesorerías corporativas, la oferta está formada por tenedores de bitcoin a largo plazo, mineros, fondos de criptomonedas, comerciantes especulativos e inversores que reasignan capital entre activos.
Incluso compras significativas por parte de participantes individuales no garantizan un aumento de precio si otros vendedores están dispuestos a ofrecer volúmenes comparables o mayores a las cotizaciones actuales. Cada transacción completada tiene un comprador y un vendedor, por lo que el impacto inmediato en el precio está determinado por los niveles en los que las partes están dispuestas a comerciar y cuán profundo es el mercado.
Un indicador del estado de la liquidez interna de las criptomonedas es el volumen de suministro de stablecoins. Estos activos digitales se utilizan ampliamente como medio de liquidación en el comercio de criptomonedas.
El suministro total de stablecoins ha disminuido en aproximadamente $12.7 mil millones en relación con el pico de mayo. Simultáneamente, el indicador de Coinbase Premium de siete días se mantuvo negativo durante todo octubre.
Coinbase Premium refleja la diferencia entre el precio de BTC en Coinbase y plataformas extranjeras comparables. Los valores negativos pueden indicar una disposición relativamente más débil de los compradores en la plataforma de EE.UU. para pagar una prima por bitcoin.
Sin embargo, ambos indicadores tienen limitaciones. Una reducción en el suministro de stablecoins no significa que todo el monto correspondiente haya salido del mercado de BTC, y una prima negativa de Coinbase no cubre toda la demanda institucional de EE.UU., incluidas las transacciones de ETF y de venta libre.
La liquidez del mercado de criptomonedas depende no solo del volumen de stablecoins sino también de la profundidad del comercio, la actividad de los creadores de mercado y el estado del segmento de venta libre. Se necesitan datos adicionales sobre volúmenes al contado, órdenes de mercado y operaciones de grandes participantes para evaluar la liquidez general.
No obstante, la reducción en el suministro de stablecoins, la prima negativa de Coinbase y la desaceleración en las compras corporativas indican la debilidad de ciertas fuentes de demanda.
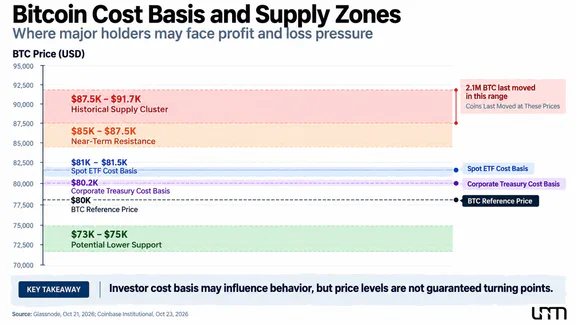
Información adicional sobre el estado de los tenedores se proporciona mediante indicadores en cadena. Según Glassnode el 21 de octubre, el costo promedio de BTC para el grupo de tenedores corporativos rastreados por la plataforma era de aproximadamente $80,200. El costo estimado de bitcoins en los ETFs al contado de EE.UU. estaba aproximadamente en el rango de $81,000–81,500.
Los indicadores reflejan el precio promedio de adquisición de BTC subyacente por parte de fondos y empresas, no el costo individual de compra de acciones por parte de los inversores finales. También dependen de la composición de la muestra rastreada y la metodología de cálculo.
A medida que el precio de BTC se acerca al rango de $80,000–$81,500, varios grandes grupos de tenedores se encuentran cerca del nivel de equilibrio. Cuando las cotizaciones caen por debajo de su costo promedio, algunos inversores enfrentan pérdidas no realizadas. Algunos pueden ver la caída como una oportunidad para aumentar su posición, mientras que otros pueden verla como una razón para reducir el riesgo.
El 15 de octubre, Bitcoin cayó brevemente a alrededor de $80,100 antes de recuperarse por encima del costo estimado del ETF. Mientras tanto, la actividad de los compradores corporativos se mantuvo significativamente por debajo de los picos anteriores.
Los tenedores de Bitcoin a largo plazo también pueden reducir posiciones cuando el precio regresa al nivel de compra, pero el mero hecho de alcanzar el precio de costo no garantiza ventas.
Por lo tanto, las reservas significativas de Bitcoin de los participantes institucionales no aseguran automáticamente una afluencia de nuevo capital cuando el precio cae. Para una recuperación sostenible del mercado, no solo se necesita el capital ya invertido en el activo, sino también la disposición de nuevos compradores para absorber la oferta a precios más altos.
Las reservas corporativas ya no garantizan compras constantes de Bitcoin
Las empresas públicas que utilizan BTC como activo de reserva han desempeñado un papel notable en la institucionalización de Bitcoin. El ejemplo más grande es Strategy, anteriormente conocido como MicroStrategy.
Según una declaración oficial de Strategy el 19 de octubre de 2026, al 18 de octubre, la empresa poseía 848,517 BTC. El costo total de adquisición fue de aproximadamente $64.02 mil millones, con un precio de compra promedio de $75,446 por moneda.
Tales volúmenes hacen que las decisiones financieras de la empresa sean significativas para el mercado. Sin embargo, poseer una gran cantidad de Bitcoins y la capacidad de adquirir regularmente nuevas monedas son características diferentes.
A lo largo de 2026, Strategy se centró cada vez más en gestionar su estructura de capital. La empresa financió las reservas de Bitcoin emitiendo valores, incluidos instrumentos con obligaciones de pago de dividendos.
Según el informe del segundo trimestre de 2026 de Strategy, para el 26 de julio, la empresa había vendido Bitcoins por un valor aproximado de $218.4 millones desde el comienzo del año para financiar parcialmente los pagos de dividendos sobre acciones preferentes.
Esto no indica un abandono completo de la estrategia de acumulación de BTC. Sin embargo, muestra que un tenedor corporativo no solo puede adquirir criptomonedas, sino también usar parte de las reservas para cumplir con obligaciones financieras.
El 19 de octubre, Strategy anunció la compra de 267 BTC por aproximadamente $22.1 millones. Simultáneamente, la empresa anunció una recompra de acciones preferentes STRC por $193 millones y un aumento en el programa de recompra de valores de crédito digital a $3 mil millones.
Así, la política corporativa depende cada vez más del costo de atracción de capital, las condiciones para la colocación de valores y la necesidad de mantener la estabilidad financiera.
Una incertidumbre adicional es creada por los cambios en las reglas de los índices bursátiles. El 15 de octubre, MSCIaprobó nuevos criterios, según los cuales ciertas empresas no operativas se vuelven inelegibles para su inclusión en los índices de inversión global de MSCI. La metodología prevé la evaluación de la actividad económica y el desempeño financiero de los emisores. Se espera la lista final de participantes potencialmente afectados el 11 de noviembre, y los cambios entrarán en vigor después del cierre de operaciones el 30 de noviembre de 2026.
Si las acciones de una empresa son excluidas de un índice significativo, los fondos indexados que lo siguen pueden verse obligados a cambiar sus posiciones. Sin embargo, esto no significa una venta automática de Bitcoins por parte de la propia empresa.
Para Strategy, las consecuencias siguen siendo inciertas. Los participantes actuales del índice están sujetos a exclusión solo si no cumplen con los nuevos requisitos durante los dos últimos períodos de informes anuales, por lo que el estado final de la empresa depende de los resultados de la revisión de MSCI.
El principal riesgo aquí es indirecto. Si las condiciones del mercado limitan la capacidad de las empresas con reservas de cripto para atraer nuevo capital en términos favorables, su capacidad para adquirir BTC adicional también puede disminuir.
Por lo tanto, las reservas corporativas deben verse no como una fuente constante de demanda garantizada, sino como parte de un sistema de financiamiento más amplio dependiente del estado del mercado de valores.
Cómo la política de la Fed afecta el precio de Bitcoin
Una de las características importantes del mercado institucional ha sido la sensibilidad de la demanda de BTC a las condiciones de financiamiento global. Los grandes gestores asignan capital entre acciones, bonos, activos de materias primas e inversiones alternativas, evaluando sus rendimientos esperados y riesgos.
Bitcoin es parte de esta distribución junto con otros instrumentos, pero a diferencia de los bonos gubernamentales, no proporciona ingresos por cupones por sí solo. Por lo tanto, un aumento en los rendimientos de activos relativamente seguros eleva el costo de oportunidad de mantenerlo.
En el otoño de 2026, el entorno macroeconómico se complicó por la aceleración de la inflación en Estados Unidos. Según el informe oficial de la Oficina de Estadísticas Laborales, el Índice de Precios al Productor (IPP) aumentó un 1.3% en septiembre respecto al mes anterior y un 6.3% interanual.
El aumento mensual fue el mayor desde marzo de 2022. El principal factor fue el aumento en los precios de la energía: los precios en la categoría de energía aumentaron un 10.8% durante el mes.
El IPP no es equivalente a la inflación al consumidor, que es el objetivo de la Reserva Federal al evaluar la estabilidad de precios. Sin embargo, refleja cambios en los costos de producción, algunos de los cuales pueden trasladarse posteriormente a los precios de los bienes y servicios finales.
El aumento de la presión inflacionaria reduce el espacio para flexibilizar la política monetaria y puede apoyar las expectativas de mantener altas tasas. Al 23 de octubre, los analistas de Coinbase Institutional señalaron que el mercado de futuros evaluaba la probabilidad de un aumento de tasas por parte de la Fed en diciembre en casi un 80%. Esta es una evaluación del mercado para una fecha específica, no una garantía de una decisión futura del regulador.
La próxima reunión del Comité Federal de Mercado Abierto (FOMC) se llevará a cabo del 27 al 28 de octubre. Antes de la decisión, los participantes del mercado están evaluando no solo la probabilidad de un cambio de tasas, sino también el tono de las declaraciones sobre la futura política monetaria.
El impacto de la presión inflacionaria en las decisiones del banco central se examina con más detalle en el material analítico de UNUM sobre la nueva ola de inflación y el costo del dinero.
Por qué una tasa alta puede presionar al BTC
El impacto de la política monetaria en Bitcoin se manifiesta a través de varios mecanismos interconectados:
Mayor atractivo de los bonos. Los mayores rendimientos de los valores gubernamentales aumentan las demandas de los inversores por rendimientos potenciales en activos de riesgo.
Mayor costo de financiamiento. El apalancamiento y algunas estrategias de arbitraje se vuelven menos atractivas con altos costos de endeudamiento.
Reevaluación de riesgos de cartera. Los fondos de inversión pueden reducir posiciones en activos volátiles si las pérdidas esperadas del mercado superan los niveles aceptables.
Cambio en la liquidez del dólar. Las expectativas sobre las tasas y la política de la Fed afectan el costo del financiamiento en dólares, que juega un papel significativo en las inversiones internacionales.
Una presión adicional es creada por el aumento de los precios del petróleo en medio de la inestabilidad geopolítica en el Medio Oriente. El aumento en los precios de la energía puede exacerbar los riesgos inflacionarios y complicar las decisiones del banco central. El impacto de este proceso en el mercado de criptomonedas se detalla en la noticia de UNUM sobre la caída de Bitcoin por debajo de $82,000 en medio del aumento de los precios del petróleo.
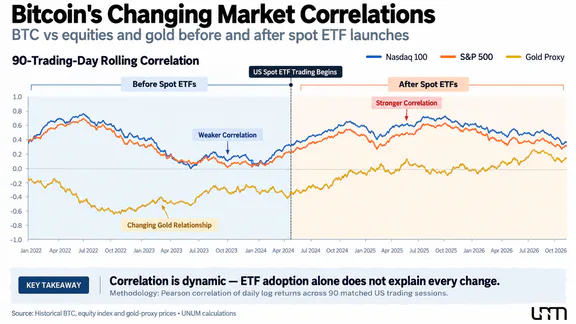
Es erróneo asumir que Bitcoin siempre cae junto con las acciones tecnológicas o necesariamente sube cuando las tasas de interés disminuyen. La correlación de Bitcoin con el mercado de valores no es constante y puede cambiar dependiendo de la política monetaria, los choques del mercado y las actitudes de riesgo de los inversores.
En el estudio publicado el 17 de agosto, BlackRock Re-Underwriting Bitcoin, Robert Mitchnick, jefe de activos digitales, señaló la naturaleza dual del comportamiento de Bitcoin:
Bitcoin puede exhibir una naturaleza dual: a veces moviéndose con activos de riesgo durante períodos de desapalancamiento.
Mitchnick explica además que en otras circunstancias, Bitcoin puede actuar como un potencial refugio durante las convulsiones geopolíticas. En su evaluación, los períodos de mayor correlación entre BTC y activos de riesgo fueron más episódicos que estructurales.
Esta interpretación es de interés pero no sirve como prueba de las propiedades de cobertura estable de BTC. BlackRock gestiona uno de los mayores fondos de Bitcoin, por lo que sus evaluaciones deben compararse con datos de mercado independientes.
Para verificar cambios estructurales, se debe comparar la correlación de Bitcoin con el Nasdaq-100, S&P 500, oro y el dólar antes y después del lanzamiento de ETFs al contado, utilizando intervalos de tiempo comparables y considerando diferencias en el entorno macroeconómico.
Sin tal análisis, no se puede afirmar con confianza que la institucionalización fortaleció específicamente el vínculo entre BTC y los mercados tradicionales. Se confirma una conclusión más limitada: los productos de inversión institucional han ampliado los canales a través de los cuales los cambios en las condiciones financieras pueden afectar la demanda de Bitcoin.
Por qué la caída puede continuar incluso sin nuevas malas noticias
La caída en el precio de Bitcoin no solo está relacionada con las decisiones de los inversores de vender el activo debido a noticias macroeconómicas. La liquidez del comercio, la distribución de monedas por precios de compra y el estado del mercado de derivados también juegan un papel.
Al usar apalancamiento, incluso una pequeña caída en las cotizaciones puede desencadenar el cierre forzado de posiciones largas. Si la demanda contraria es insuficiente, las ventas adicionales amplifican el movimiento del precio.
Sin embargo, no todas las caídas van acompañadas de liquidaciones a gran escala. Según la estimación de Coinbase Institutional del 23 de octubre, la volatilidad implícita de BTC en un horizonte de un mes era de aproximadamente 35% anualizada, mientras que la volatilidad realizada de 30 días, también recalculada anualmente, era de aproximadamente 24%. Este último valor era más bajo que aproximadamente el 97% de las observaciones desde 2013.
Esto significa que el mercado estaba en un período de fluctuaciones de precios relativamente calmadas en comparación con su propia historia, a pesar de una caída notable desde el pico de 2025.
Al mismo tiempo, las tasas de financiación para futuros perpetuos aumentaron: Coinbase señaló su aumento de aproximadamente 0.1% anualizado el 13 de octubre a 7.2% una semana después. Esta dinámica indica una recuperación en la demanda de posiciones largas apalancadas, aunque no prueba por sí misma una sobrecarga excesiva del mercado.
Ciertos riesgos también están asociados con la distribución de Bitcoins entre los tenedores. Según los datos de Glassnode citados en la investigación de Coinbase Institutional del 23 de octubre, alrededor de 2.1 millones de BTC se movieron por última vez a precios de $87,500–91,700. Según los analistas de Coinbase, esta área podría convertirse en una zona potencial de venta si las cotizaciones se recuperan.
Si BTC regresa a estos niveles, algunos propietarios pueden cerrar posiciones previamente no rentables sin pérdidas o con pérdidas limitadas. Tal comportamiento podría obstaculizar el crecimiento, aunque se desconoce el volumen exacto de ventas futuras.
En su investigación del 21 de octubre, Glassnode destacó una zona de resistencia más cercana de $85,000–87,500, donde convergieron el costo promedio de las monedas para ciertos grupos de tenedores, grandes órdenes de venta y grupos de posibles liquidaciones.
Por debajo, el mercado está orientado hacia varias zonas de costo promedio y niveles técnicos. Coinbase Institutional identifica $80,000–82,000 como un área donde convergen el costo estimado de BTC para ETFs spot de EE. UU. y el promedio móvil de 50 días. Si esta zona se rompe consistentemente, los analistas consideran $73,000–75,000 como el próximo nivel potencial de soporte.
Estos valores no son puntos de inflexión garantizados. El soporte técnico puede no mantenerse, y la resistencia puede superarse, especialmente con un cambio brusco en el entorno macroeconómico o el flujo de capital.
Por lo tanto, el riesgo de que Bitcoin se mueva cerca de $80,000 debe evaluarse junto con los flujos de ETF, los datos de derivados y las cotizaciones actuales, en lugar de basarse únicamente en la posición del precio en relación con niveles individuales. Se proporciona contexto adicional en el artículo de UNUM sobre la volatilidad mínima de Bitcoin antes de la decisión de la Fed.
¿Han hecho los inversores institucionales que el mercado de Bitcoin sea más resistente?
La institucionalización de Bitcoin tiene tanto consecuencias positivas como nuevas vulnerabilidades potenciales.
Por un lado, el desarrollo de productos cotizados en bolsa ha ampliado el círculo de inversores, aumentado la diversidad de instrumentos disponibles y simplificado las operaciones con BTC a través de plataformas financieras reguladas. Se ha vuelto posible incluir Bitcoin en una gama más amplia de estrategias de inversión sin interacción directa con intercambios de criptomonedas.
Los fondos de inversión y las criptomonedas están interactuando cada vez más a través de productos que permiten a los gestores incluir BTC en estrategias de cartera tradicionales. La participación de grandes empresas financieras estimula el desarrollo de la infraestructura de almacenamiento y liquidación y eleva los requisitos de divulgación.
Un rango más amplio de participantes puede potencialmente aumentar la resiliencia del mercado debido a las diferencias en los horizontes de inversión y las estrategias. Sin embargo, este efecto depende de cuán independientemente actúen los diferentes grupos de compradores.
Por otro lado, la integración en el sistema financiero tradicional aumenta la importancia de factores que anteriormente podrían haber parecido externos al mercado de criptomonedas. Las decisiones de la Fed, el costo del financiamiento en dólares, las restricciones de las carteras de fondos y las condiciones para la captación de capital corporativo se convierten en variables importantes al evaluar la demanda de BTC.
El cambio en la estructura de compra en 2026 es particularmente indicativo. En la primera mitad del año, los tenedores corporativos compensaron las salidas de los ETFs. Desde agosto, el papel principal pasó a los fondos cotizados en bolsa, con la mayor parte del flujo positivo concentrado en IBIT.
En tal situación, la escala de las inversiones institucionales existentes deja de ser un indicador suficiente de resiliencia. Para evaluar más a fondo el mercado, es necesario monitorear varios factores interrelacionados:
Flujos de capital en Bitcoin ETF. Es importante no solo mantener un flujo neto positivo, sino también distribuir la demanda entre los fondos. Si las compras continúan siendo predominantemente proporcionadas por IBIT, el mercado seguirá siendo sensible a los cambios en la actividad de sus inversores.
Compras corporativas. Su dinámica depende de las obligaciones financieras de las empresas, las condiciones para atraer nuevo capital y el valor de mercado de los valores emitidos. Las decisiones de Strategy y otros grandes tenedores pueden cambiar significativamente la estructura de la demanda.
Liquidez interna de criptomonedas. Los cambios en la oferta de stablecoins, los volúmenes spot, la profundidad del comercio y los indicadores en cadena ayudan a evaluar cuán activamente está entrando nuevo capital al mercado fuera de los fondos cotizados en bolsa.
Política monetaria. La decisión de la Fed el 28 de octubre y los datos macroeconómicos posteriores pueden influir en el costo del capital y en la disposición de los inversores a asumir riesgos.
Dinámica de precios en relación con el costo de los principales poseedores. Un movimiento sostenido por encima de estos niveles, acompañado de una creciente demanda y una mayor actividad comercial, sería una señal más sustancial de recuperación que un rebote de precio a corto plazo.
Al mismo tiempo, los indicadores positivos individuales no prueban el fin de la corrección. Las entradas en los ETFs pueden ir acompañadas de ventas de otros poseedores, y una disminución en los rendimientos de los bonos puede generar preocupaciones sobre una desaceleración económica.
La historia de la institucionalización de Bitcoin muestra que abrir el acceso a nuevo capital no equivale a formar un comprador permanente. Los ETFs y las reservas corporativas pueden apoyar la demanda, pero las decisiones de sus propietarios dependen de las condiciones financieras, las estrategias de inversión y la evaluación de riesgos.
Es por eso que la caída de Bitcoin en 2026 no puede explicarse únicamente por la decepción de los inversores o la debilidad temporal en el mercado de criptomonedas. Ocurre en condiciones de redistribución estructural de la demanda, donde el papel de algunos compradores disminuye, otros aumentan, y el entorno macroeconómico limita la disposición del capital a moverse hacia activos riesgosos.
Bitcoin y Wall Street están estrechamente vinculados hoy en día a través de fondos cotizados en bolsa, reservas corporativas y estrategias de cartera, sin embargo, la expansión del acceso al capital no ha eliminado la volatilidad de BTC. Además, entender su precio ahora requiere más que solo monitorear los intercambios de criptomonedas y los datos en cadena. Es necesario considerar las decisiones de los principales gestores, los flujos de fondos de inversión y las condiciones de financiación globales.
El capital institucional ha cambiado el mercado de BTC, pero actualmente no hay base para afirmar que ha creado una protección confiable contra caídas profundas. Al mismo tiempo, la conclusión inversa, que la institucionalización ha hecho a Bitcoin más vulnerable, requiere confirmación cuantitativa a través de la comparación de correlaciones, volatilidad y estructura de liquidez antes y después del lanzamiento de los ETFs al contado.
La resiliencia de la nueva estructura del mercado dependerá no tanto del volumen de inversiones ya atraídas, sino de la capacidad de diferentes grupos de compradores para apoyar la demanda independientemente unos de otros, incluso durante períodos en los que los altos costos del dinero y la reducida apetencia por el riesgo hacen que comprar Bitcoin sea menos atractivo.