Qué Cambió Después de la Aprobación de la OCC
La bolsa de criptomonedas Coinbase ha recibido el estatus de fideicomiso federal, lo que le permite expandir los servicios de custodia institucional. El 9 de noviembre de 2026, la compañía anunció la aprobación final de la Oficina del Contralor de la Moneda de EE.UU. (OCC) para establecer Coinbase National Trust Company (CNTC). La nueva entidad podrá desarrollar servicios de custodia de activos digitales bajo la supervisión del regulador bancario nacional.
La decisión se tomó en varias etapas. La solicitud se registró el 3 de octubre de 2025, la aprobación condicional preliminar se otorgó el 2 de abril de 2026, y el 6 de noviembre, el estatus de la organización se hizo efectivo. Estas fechas están confirmadas por el registro de la OCC.
La nueva compañía fiduciaria se convierte en parte de la infraestructura bancaria regulada en EE.UU., pero sus poderes están limitados a servicios de custodia y relacionados. La nueva licencia fiduciaria de Coinbase no se extiende a los servicios bancarios comerciales regulares.
Según el documento No. 1370 de la OCC, CNTC podrá mantener criptomonedas en nombre de los clientes, principalmente institucionales, y facilitar transferencias de activos digitales y efectivo relacionadas con cuentas de custodia. El estatus de fideicomiso federal no prevé préstamos bancarios regulares ni la aceptación de depósitos asegurados del público. Los criptoactivos de los clientes no reciben seguro de la FDIC únicamente debido a esta autorización.
Otra limitación concierne a la estructura de los servicios. CNTC podrá proporcionar a los clientes acceso a staking, negociación y financiamiento a través de otras compañías del grupo Coinbase, pero no realizará estas operaciones de manera independiente. Se espera que los fondos en cuentas de custodia se coloquen en bancos de terceros en beneficio de los clientes.
En una publicación corporativa, el Jefe de Negociación y Custodia de Coinbase, Rick Schonberg, enfatizó: "La custodia de activos está en el núcleo de nuestro negocio".
Esta declaración refleja la importancia estratégica del nuevo estatus, aunque el negocio en sí ha existido durante algún tiempo. Ya en 2018, Coinbase Custody Trust Company recibió una licencia fiduciaria del estado de Nueva York y comenzó a operar bajo la supervisión del NYDFS.
La compañía ahora planea transferir las operaciones de custodia existentes a la estructura federal dentro de tres años. Por lo tanto, no se trata de crear una nueva dirección, sino de una reestructuración regulatoria que potencialmente expande las oportunidades para trabajar con grandes organizaciones financieras.
El nuevo estatus no cambia instantáneamente el modelo de negocio de Coinbase, pero crea condiciones para expandir los servicios institucionales. El impacto financiero real dependerá de cuán exitosamente la compañía pueda atraer nuevos clientes y aumentar los ingresos por el servicio de sus activos.
Por Qué Coinbase Busca Nuevas Fuentes de Ingresos
Los ingresos de Coinbase han dependido históricamente en gran medida de la actividad de los participantes del mercado de criptomonedas. Cuando los precios y el interés de los inversores aumentan, los volúmenes de negociación y los ingresos por comisiones aumentan. Durante las caídas, el mecanismo funciona al revés, ya que una disminución en las transacciones impacta directamente en los ingresos.
Las tarifas de negociación de Coinbase dependen de los volúmenes de transacción, mientras que las tarifas de custodia pueden recibirse regularmente. Esta distinción se vuelve especialmente importante durante los períodos de actividad reducida de los inversores, cuando la compañía busca mantener los ingresos a través de productos no relacionados con la negociación.
Los resultados financieros de Coinbase para el tercer trimestre de 2026 destacan la escala de dependencia de la negociación. Según el informe Form 10-Q publicado con la SEC, los ingresos por transacciones de la compañía fueron de $590.2 millones en comparación con $1.05 mil millones un año antes. La disminución alcanzó el 44%.
Los ingresos por transacciones minoristas disminuyeron particularmente notablemente. Los ingresos por transacciones minoristas cayeron un 47% a $450.1 millones. La compañía atribuyó esto principalmente a una caída del 59% en los volúmenes de negociación al contado, que solo se compensó parcialmente con nuevos productos, incluidos los mercados de predicción y derivados.
Los ingresos por transacciones institucionales también disminuyeron, de $135 millones a $91.7 millones. Esto indica que tener grandes clientes profesionales no protege por sí mismo a Coinbase de los efectos de los ciclos del mercado.
Cómo Ha Cambiado la Estructura de Ingresos
Dirección | Q3 2025 | Q3 2026 |
|---|---|---|
Transacciones Minoristas | $843.5 millones | $450.1 millones |
Transacciones Institucionales | $135.0 millones | $91.7 millones |
Otras Transacciones | $67.7 millones | $48.5 millones |
Ingresos por Transacciones | $1,046.3 millones | $590.2 millones |
Stablecoins | $324.5 millones | $306.9 millones |
Recompensas de Red Blockchain | $184.6 millones | $85.7 millones |
Intereses e Ingresos Financieros | $64.8 millones | $68.6 millones |
Otras Suscripciones y Servicios | $142.7 millones | $109.0 millones |
Suscripciones y Servicios | $716.6 millones | $570.2 millones |
Ingresos Netos Totales | $1,762.9 millones | $1,160.5 millones |
Fuente: Formulario 10-Q de Coinbase, Nota 5 Ingresos. Las cifras de 2025 se toman de los datos comparativos del informe Q3 2026 de Coinbase. Los montos están redondeados.
Incluyendo otros ingresos, los ingresos totales de Coinbase ascendieron a $1,215.6 millones en el Q3 2026.
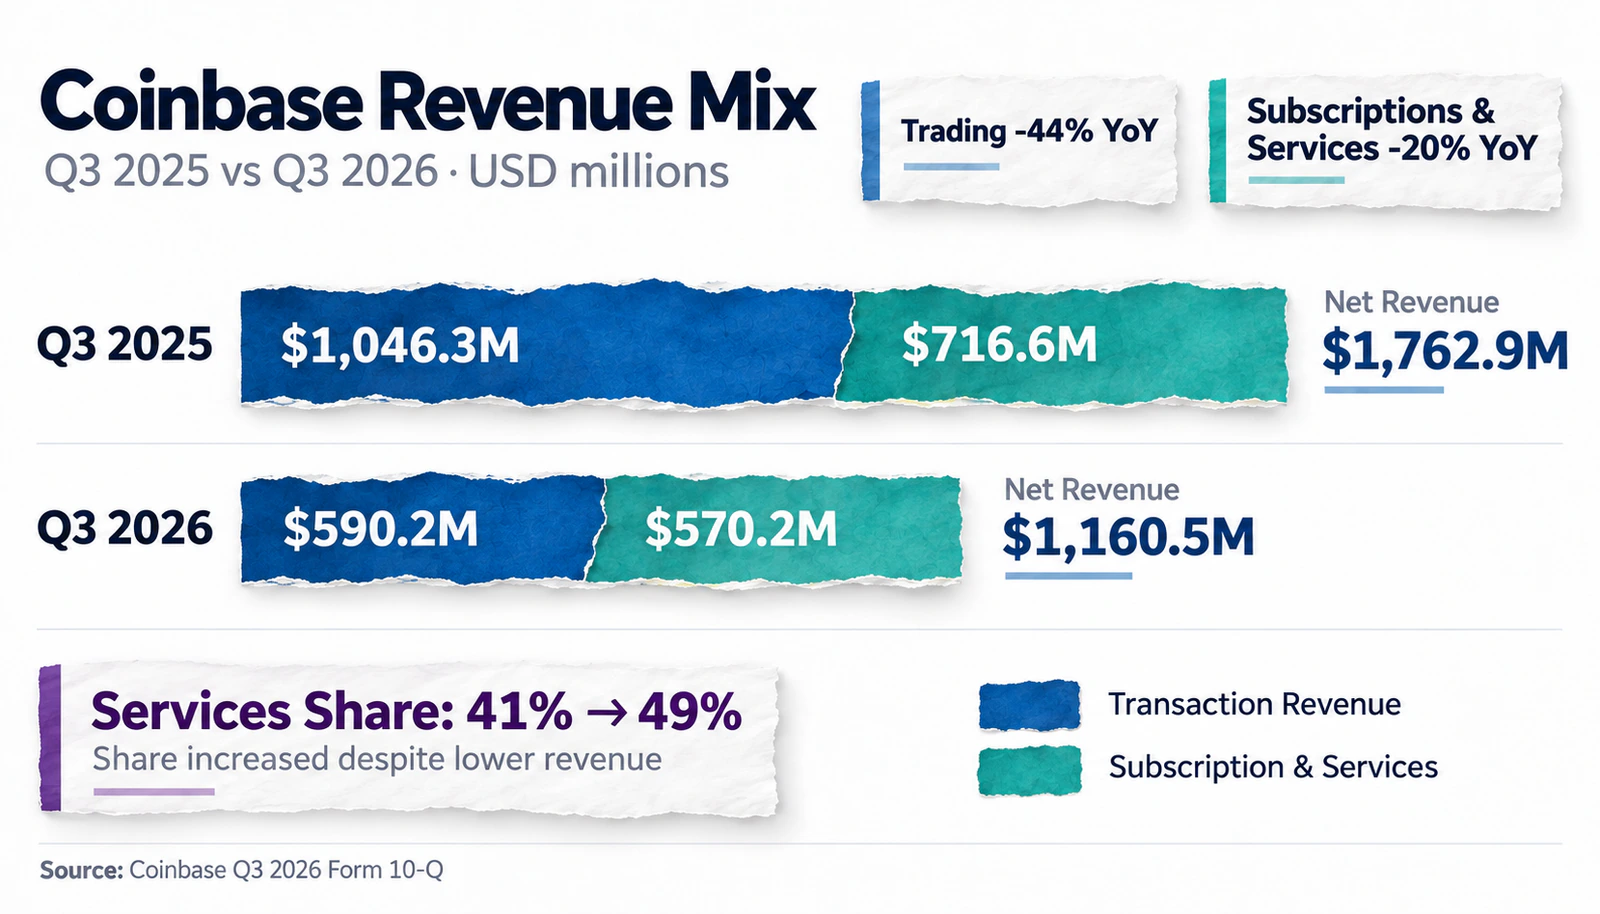
A primera vista, la empresa realmente se está moviendo hacia la diversificación. La participación de suscripciones y servicios en los ingresos netos aumentó del 41% al 49%, casi igualando la dirección de transacciones.
Sin embargo, este resultado requiere una interpretación cuidadosa. En términos absolutos, los ingresos por suscripciones y servicios también disminuyeron, un 20% interanual. Su participación creció principalmente porque los ingresos por transacciones estaban cayendo aún más rápido.
Mientras tanto, la mayor fuente de ingresos no comerciales sigue siendo las stablecoins, que generaron $306.9 millones en el trimestre. Los ingresos dependen del tamaño de las reservas y las tasas de interés, por lo que tampoco están completamente protegidos de factores económicos externos. Las recompensas de la red blockchain disminuyeron a más de la mitad, a $85.7 millones, principalmente debido a cambios en el valor de los criptoactivos y las tasas de recompensa.
Por lo tanto, el cambio hacia los servicios no significa automáticamente un cambio hacia ingresos estables. Para ello, Coinbase necesita desarrollar áreas que sean menos dependientes del número de transacciones, las tasas y el valor de los activos digitales.
La custodia de criptomonedas potencialmente cumple con este desafío, ya que un custodio es necesario para los clientes no solo durante el comercio activo sino también durante períodos de tenencia a largo plazo de posiciones de inversión.
Cuánto Puede Ganar Coinbase de la Custodia de Criptomonedas
Los servicios de custodia implican una organización especializada responsable del almacenamiento seguro y el servicio de los activos de los clientes. Para las criptomonedas, esto incluye la protección de las claves privadas, el control de acceso, el procesamiento de transacciones, el mantenimiento de registros y el cumplimiento normativo.
La custodia debe distinguirse de la gestión de inversiones de activos criptográficos: un custodio asegura la contabilidad y la custodia de los activos, pero no está obligado a tomar decisiones de inversión.
A diferencia de una comisión de negociación incurrida al ejecutar una transacción, se puede cobrar una tarifa de custodia regularmente. Si su tamaño depende del valor promedio de los activos en cuentas de custodia, la empresa genera ingresos incluso en ausencia de actividad comercial.
Sin embargo, el tamaño de dicho negocio debe evaluarse en función de dos indicadores: el volumen de activos bajo custodia y la tarifa efectiva que los clientes realmente pagan.
Los activos en la plataforma no son iguales a los activos bajo custodia
Al 30 de septiembre de 2026, Coinbase reportó $376.6 mil millones en Activos en la Plataforma (AOP) — el valor agregado de criptomonedas y stablecoins de pago colocados o gestionados en la plataforma en nombre de los clientes.
Durante el año, la cifra disminuyó de $515.9 mil millones, principalmente debido a una caída en los precios del mercado. Según los cálculos de la empresa, el efecto negativo del precio ascendió a aproximadamente $160.5 mil millones, aunque un aumento en el número de activos individuales compensó parcialmente la caída.
Usar los $376.6 mil millones completos como base para calcular los ingresos de custodia sería un error. AOP incluye activos en varios productos de Coinbase, no solo los fondos de clientes institucionales bajo custodia especializada.
Un indicador más estrecho, Activos Bajo Custodia (AUC), se divulgó en el informe del tercer trimestre de 2025. En ese momento, el volumen de activos bajo custodia alcanzó los $300 mil millones, estableciendo un récord. La empresa atribuyó el crecimiento a las entradas de ETFs de criptomonedas y clientes corporativos.
En los documentos del tercer trimestre de 2026, no se presenta un valor AUC comparable por separado, por lo que no es posible calcular de manera confiable su dinámica anual basada en estas divulgaciones.
Una confirmación adicional del papel de Coinbase en la infraestructura de ETF se encuentra en los documentos de BlackRock. En el informe anual de 2025 del iShares Bitcoin Trust ETF (IBIT), Coinbase Custody Trust Company figura como el custodio principal de los bitcoins del fondo, con Anchorage Digital Bank como custodio adicional.
Así, Coinbase ya presta servicios a grandes productos de inversión, y su nuevo estatus federal potencialmente mejora la competitividad de esta dirección.
Qué tarifas recibe el custodio
En la página pública de Coinbase Custody, se indica una tarifa anual de 50 puntos básicos, o 0.5% del valor del activo. También hay una tarifa de configuración que varía de cero a $10,000 dependiendo de los términos de uso.
La tarifa pública de Coinbase Custody del 0.5% anual no refleja la tasa efectiva confirmada para los ETFs más grandes. Sus términos individuales no se divulgan en las fuentes utilizadas.
También es importante distinguir entre las tarifas de los diferentes participantes en la cadena de inversión. Por ejemplo, el 0.25% anual indicado por BlackRock para IBIT representa la tarifa del patrocinador del fondo, no la tasa que Coinbase recibe por almacenar bitcoins.
Se puede usar un modelo simple para estimar los ingresos potenciales:
Ingresos anuales de custodia = valor promedio de los activos bajo custodia × tarifa anual efectiva.
Supongamos que Coinbase atrae activos adicionales para custodia. Entonces los cálculos arrojan los siguientes resultados:
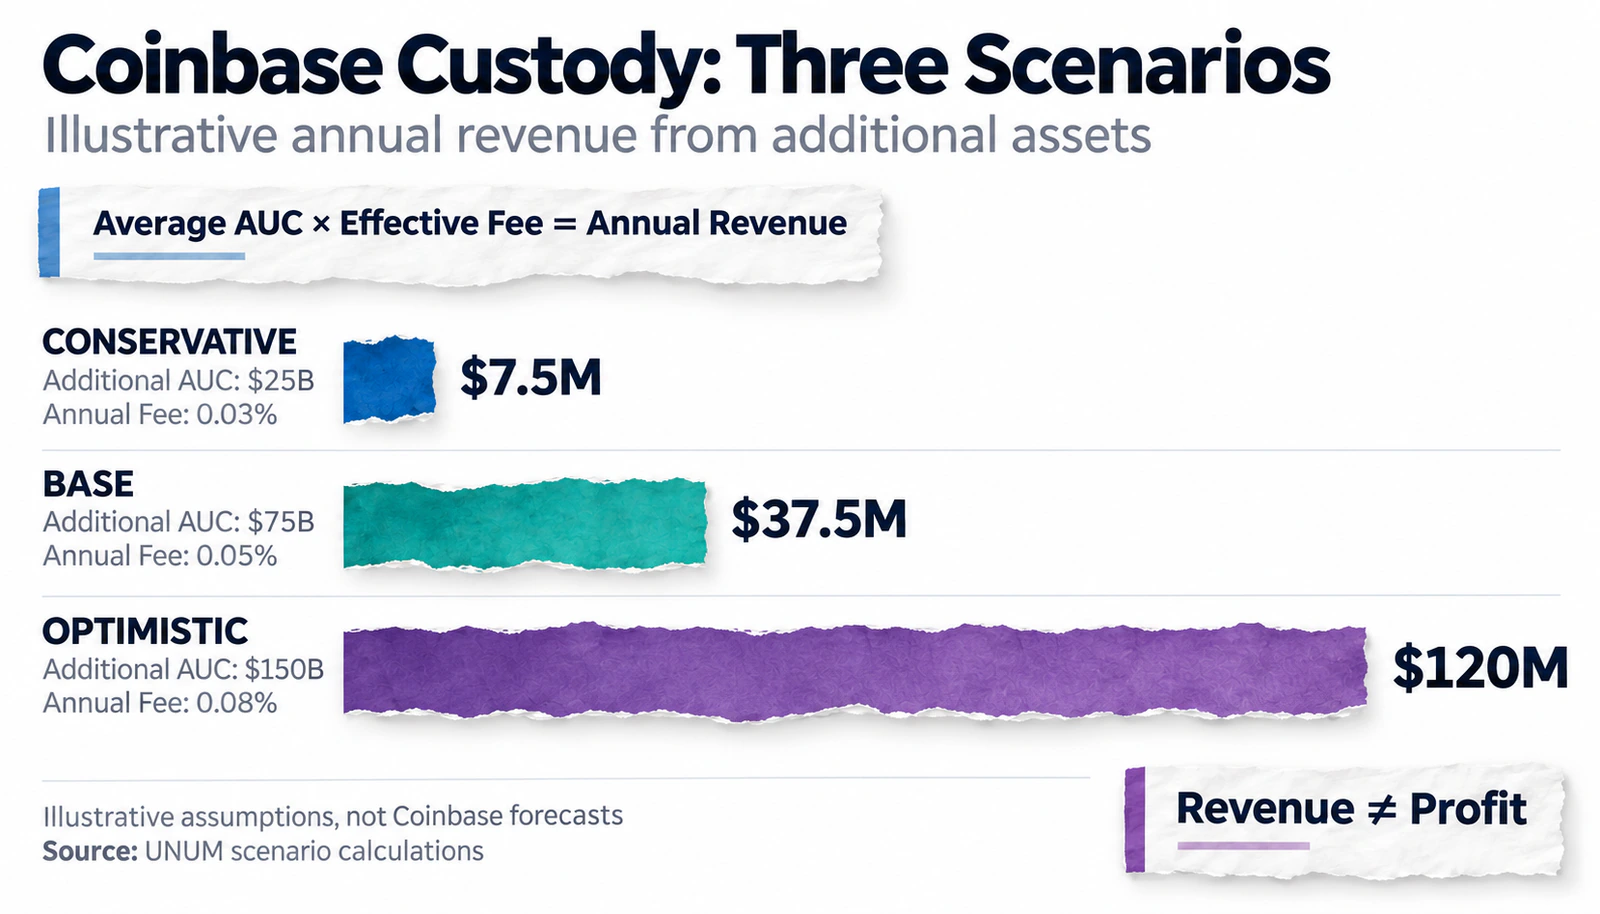
Escenario conservador. Con un saldo anual promedio de activos adicionales de $25 mil millones y una tarifa nominal del 0.03%, los ingresos estimados antes de gastos serían de $7.5 millones para el año completo.
Escenario base. Con un saldo anual promedio de activos adicionales de $75 mil millones y una tarifa nominal del 0.05%, los ingresos anuales estimados antes de gastos serían de $37.5 millones.
Escenario optimista. Con un saldo anual promedio de activos adicionales de $150 mil millones y una tarifa nominal del 0.08%, los ingresos anuales estimados antes de gastos alcanzarían los $120 millones.
Estas tarifas se eligen únicamente para modelar la sensibilidad de los ingresos. No son tarifas confirmadas de los contratos institucionales de Coinbase ni una previsión de ingresos reales.
Incluso el resultado optimista sigue siendo relativamente pequeño en comparación con los ingresos por transacciones. En el tercer trimestre de 2026, los ingresos por transacciones de Coinbase fueron de $590.2 millones. Suponiendo que este nivel trimestral se mantenga durante todo el año, los ingresos por transacciones serían de aproximadamente $2.36 mil millones.
Para lograr ingresos anuales de custodia comparables, se requeriría un volumen anual promedio de activos pagados bajo custodia de aproximadamente $4.72 billones a una tarifa efectiva del 0.05%. Este es un punto de referencia matemático, no una estimación de un volumen de negocio realista.
Sin embargo, comparar los ingresos no responde a la pregunta de la rentabilidad. Para ello, es necesario considerar los gastos, que pueden variar significativamente entre el comercio y la custodia.
Por Qué Ingresos Altos No Garantizan Alta Rentabilidad
El negocio de custodia requiere inversiones iniciales y continuas significativas. Una empresa debe mantener la infraestructura técnica, proteger las claves, prevenir operaciones no autorizadas, cumplir con los requisitos regulatorios y garantizar la continuidad del servicio.
La supervisión regulatoria por parte de la OCC impone requisitos de capital, liquidez y operativos a CNTC. Según los términos de la aprobación preliminar, la nueva estructura debe mantener al menos 60 millones de dólares en capital de Nivel 1. Los activos líquidos adecuados deben mantener el mayor valor entre el 50% del capital de Nivel 1 o 30 millones de dólares. También se requiere una reserva separada para 180 días de gastos operativos.
Estas condiciones se aplican durante los primeros tres años de operación de la estructura y pueden aumentar el capital requerido para llevar a cabo el negocio. Al mismo tiempo, los fondos reservados para cubrir los gastos operativos no pueden contarse simultáneamente para cumplir con otro requisito de liquidez.
La diversificación de ingresos no garantiza un aumento de la rentabilidad si el servicio a nuevos clientes requiere un aumento comparable en los gastos.
La ventaja potencial de la custodia está relacionada con la escalabilidad. A medida que aumenta el volumen de activos, los costos de servicio pueden crecer potencialmente más lento que los ingresos. Sin embargo, actualmente es imposible confirmar tal efecto para la división de custodia de Coinbase a través de informes públicos.
Los informes financieros públicos de Coinbase no revelan la ganancia operativa independiente o el margen para el segmento de custodia. Por lo tanto, no hay base para afirmar que la custodia ya es más rentable que el comercio.
Por Qué La Demanda Institucional Puede Apoyar El Crecimiento
El desarrollo de los ETFs de criptomonedas ha cambiado significativamente el papel de los custodios. Los gestores de activos necesitan organizaciones capaces no solo de almacenar activos digitales, sino también de garantizar el control operativo, la presentación de informes y el cumplimiento de los requisitos de los reguladores financieros.
Según un estudio conjunto de EY-Parthenon y Coinbase, realizado en enero de 2026 entre 351 inversores institucionales, el 73% de los encuestados planeaba aumentar las inversiones en activos digitales durante el año.
Mientras tanto, el 66% de los participantes ya tenía acceso a criptomonedas al contado a través de ETFs o productos similares cotizados en bolsa, y el 81% de los inversores con exposición al contado preferían tales instrumentos regulados a la propiedad directa de criptoactivos a través de un intercambio o billetera.
El estudio también muestra cambios en los requisitos de infraestructura. Los inversores están prestando cada vez más atención al cumplimiento regulatorio, la seguridad del almacenamiento y la protección de las claves criptográficas.
Estos resultados indican un potencial crecimiento de la demanda pero no garantizan a Coinbase una afluencia de nuevos clientes. La encuesta refleja las intenciones de los inversores, no las transacciones reales. Además, el estudio fue preparado en colaboración con la propia Coinbase, lo cual debe considerarse al evaluar sus conclusiones.
Una restricción importante es la diversificación de proveedores. Según la misma encuesta, el 61% de las organizaciones utilizan múltiples custodios, mientras que el 36% prefiere uno solo. Este modelo reduce los riesgos operativos y la dependencia de un solo proveedor pero al mismo tiempo intensifica la competencia entre las empresas de custodia.
La existencia de tal demanda también está confirmada por la estructura de los ETFs de criptomonedas estadounidenses. Anteriormente, UNUM informó sobre cambios en la composición de los inversores en fondos de bitcoin, incluyendo la reducción de posiciones por parte de firmas de comercio individuales y el aumento de inversiones por parte de participantes institucionales a largo plazo.
Para el negocio de custodia, no solo es importante el volumen total de inversiones, sino también la duración de la tenencia de activos. Si los fondos e inversores corporativos mantienen posiciones durante meses o años, la demanda de servicios permanece incluso durante períodos de baja actividad comercial.
Sin embargo, el valor de los activos en custodia todavía depende del mercado. Por ejemplo, si el precio de Bitcoin cae un 30%, el valor en dólares de la cantidad inalterada de BTC también disminuirá un 30%. Si la tarifa está ligada al valor de los activos, esto afectará directamente el ingreso potencial del custodio.
La Competencia con los Bancos Se Intensifica
La aprobación federal abre oportunidades adicionales para Coinbase pero no crea una posición exclusiva en el mercado.
Ya en enero de 2021, Anchorage Digital Bank se convirtió en la primera empresa de criptomonedas en recibir el estatus de banco federal por parte de la OCC. La organización ofrece custodia institucional, staking, liquidaciones y otros servicios relacionados con activos digitales.
En diciembre de 2025, BitGo anunció la aprobación completa de la OCC para convertirse en un banco fiduciario nacional. En enero de 2026, la empresa reafirmó su estatus federal en un comunicado sobre su cotización pública.
BitGo ofrece servicios de custodia y liquidación institucionales, operando bajo una supervisión federal unificada. Esto intensifica la competencia en el segmento que Coinbase está apuntando.
Simultáneamente, las organizaciones financieras tradicionales están entrando en el mercado. En octubre de 2026, BNY anunció la expansión de su plataforma de Custodia de Activos Digitales en la Unión Europea bajo la regulación MiCA. El banco ha estado desarrollando la custodia de activos digitales desde 2022, aprovechando su infraestructura existente para clientes institucionales.
Jennifer Barker, Jefa de Europa en BNY, explicó las necesidades de tales organizaciones:
Para apoyar estrategias cada vez más digitales, las instituciones necesitan soluciones con la misma resiliencia, supervisión y salvaguardias en las que confían en las operaciones tradicionales.
La declaración indica que los bancos tradicionales ven la custodia de activos digitales como una continuación de su negocio financiero existente en lugar de un experimento separado.
Para Coinbase, esto significa competencia en varios frentes:
Confiabilidad y regulación. La supervisión federal mejora la comparabilidad del estatus regulatorio de Coinbase con otros participantes, pero no garantiza superioridad en seguridad.
Costo del servicio. Los grandes fondos pueden negociar tarifas individuales, creando presión sobre los márgenes de comisión.
Integración de productos. Los clientes necesitan no solo billeteras seguras sino también liquidaciones, infraestructura de comercio, préstamos y acceso a otros instrumentos financieros.
Relaciones existentes con clientes. Los bancos tradicionales tienen conexiones de larga data con gestores de activos, fondos de pensiones y corporaciones financieras.
Coinbase mantiene una ventaja significativa con su infraestructura especializada en criptomonedas y un amplio ecosistema de productos. Sin embargo, el aumento de la competencia podría llevar a una situación donde los activos bajo custodia crezcan más rápido que los ingresos por comisiones.
Tres escenarios para el desarrollo del negocio de custodia
El impacto financiero del nuevo estatus dependerá de la capacidad de Coinbase no solo para transferir cuentas existentes, sino para atraer activos adicionales y expandir la gama de servicios pagados.
El escenario conservador sugiere un crecimiento limitado. Los clientes institucionales continúan distribuyendo activos entre múltiples proveedores, la competencia reduce las tarifas efectivas y los nuevos requisitos regulatorios aumentan los costos. En tal situación, la custodia sigue siendo una parte importante del ecosistema pero no se convierte en una fuente de ganancias independiente comparable al comercio.
El escenario base prevé una expansión gradual. Coinbase atrae activos adicionales de fondos y clientes corporativos, aumenta los volúmenes de servicio y vende servicios relacionados. Los pagos regulares de custodia apoyan los ingresos, aunque el principal efecto financiero puede surgir no de la custodia en sí, sino del uso de otros productos de Coinbase por parte de los clientes.
El escenario optimista está asociado con la institucionalización a gran escala del mercado. El crecimiento de los ETF de criptomonedas, la tokenización y las inversiones corporativas aumentan la necesidad de custodia regulada. Coinbase aprovecha su infraestructura tecnológica y base de clientes para expandir su negocio, y el crecimiento en volúmenes permite la distribución de costos fijos sobre un mayor número de activos gestionados.
Una consideración importante es que transferir el negocio existente de Coinbase Custody Trust Company a CNTC no aumenta por sí mismo los ingresos consolidados de Coinbase. Los resultados financieros solo aparecerán con la atracción de clientes adicionales, cambios en las condiciones del servicio, mejora de la eficiencia o uso ampliado de productos auxiliares.
Por lo tanto, evaluar el éxito de la licencia federal únicamente por el tamaño de los activos de la nueva estructura será insuficiente.
Qué podría impedir que Coinbase gane más
Incluso con una alta demanda institucional, el negocio de custodia enfrenta riesgos que limitan su sostenibilidad.
El primero está relacionado con el valor de mercado de los activos. Los ingresos por custodia potencialmente dependen de la valoración en dólares de las criptomonedas. Las caídas de precios pueden reducir los ingresos incluso cuando el número de monedas en las carteras de los clientes permanece sin cambios.
El segundo riesgo es la competencia de precios. A medida que surgen nuevos custodios regulados, los grandes clientes obtienen más alternativas y pueden exigir tarifas más bajas.
El tercero se refiere a la responsabilidad operativa. Errores clave de gestión, ciberataques, fallos técnicos y violaciones de procedimientos internos pueden llevar no solo a pérdidas financieras, sino también a consecuencias regulatorias. En su informe Form 10-Q, Coinbase advierte específicamente sobre la posible responsabilidad por la pérdida o robo de activos de clientes bajo su control.
Un factor adicional es la concentración de ingresos. Según el Form 10-Q, un contraparte representó el 27% del total de ingresos de Coinbase en el tercer trimestre de 2026, en comparación con el 19% del año anterior. La empresa no revela en la línea correspondiente del informe qué parte de esta cifra se relaciona directamente con los servicios de custodia. Sin embargo, la alta dependencia de un solo contraparte merece atención al evaluar la estabilidad financiera.
Finalmente, el estatus federal no garantiza un rápido crecimiento de las ganancias. Además de los gastos regulatorios, la empresa debe seguir siendo competitiva en un segmento donde la rentabilidad puede estar limitada por grandes contratos y la escala de los costos de infraestructura.
Las ganancias de Coinbase dependen no solo de las comisiones de negociación, sino también del valor de los activos criptográficos de inversión y otros resultados financieros. En el tercer trimestre, la empresa reportó $718.7 millones en ingresos netos bajo GAAP, pero el EBITDA ajustado fue de $332.9 millones. Al mismo tiempo, la empresa reconoció alrededor de $715 millones en resultados netos positivos de la revalorización de activos criptográficos de inversión. Por lo tanto, la ganancia neta de un solo trimestre no puede considerarse un indicador directo de la rentabilidad de la negociación o la custodia.
Los riesgos de inversión de las acciones de COIN están relacionados no solo con los precios de las criptomonedas, sino también con la estructura de ingresos, los gastos y la competencia. Al evaluar las acciones de Coinbase (COIN), es necesario considerar tanto las expectativas de crecimiento del negocio institucional como la actividad comercial general y los resultados financieros de la empresa.
¿Será la Custodia de Criptomonedas Más Rentable que el Comercio?
El estatus de fideicomiso federal fortalece la posición de Coinbase en el mercado de servicios institucionales, pero aún no proporciona bases para afirmar que la dirección de custodia será más rentable que el comercio.
Los datos financieros confirman tres conclusiones principales.
En primer lugar, los ingresos por comercio siguen siendo la principal fuente de ingresos separada para Coinbase. A pesar de la disminución de la actividad, en el tercer trimestre de 2026, la empresa recibió $590.2 millones en ingresos por transacciones, mientras que los ingresos por custodia independientes no se destacan en el informe.
En segundo lugar, los servicios de custodia pueden mejorar la previsibilidad del negocio, pero no eliminar los riesgos del mercado. Se pueden recibir tarifas regulares independientemente del número de transacciones, pero su tamaño depende del valor de los activos de los clientes, las tarifas y la competencia.
En tercer lugar, el efecto más significativo puede residir en la expansión de todo el ecosistema financiero. La custodia de activos crea relaciones a largo plazo con clientes que también requieren infraestructura de comercio, staking, financiamiento y liquidación. En este caso, el valor del negocio de custodia se determinará no solo por las tarifas directas, sino también por ingresos adicionales de otras direcciones de Coinbase.
Para probar esta hipótesis, los inversores deben monitorear los volúmenes de Activos Bajo Custodia, los ingresos por custodia independientes, las tarifas efectivas, los costos de servicio y el crecimiento de la base de clientes institucionales. La empresa aún no divulga datos suficientes para una comparación completa de la rentabilidad de la custodia y el comercio.
Así, la principal oportunidad de Coinbase no reside en reemplazar el intercambio de criptomonedas con un negocio de custodia, sino en convertir la custodia de activos en la base de una infraestructura financiera más amplia. Si este modelo puede proporcionar una rentabilidad comparable al comercio será demostrado por los futuros períodos de informes y la capacidad de la empresa para monetizar la demanda institucional sin aumentos excesivos de costos.