El 28 de octubre de 2026, la subsidiaria de DTCC, Depository Trust Company (DTC), lanzó el Servicio de Tokenización de DTCC (DTS). Como informó previamente UNUM, se firmaron acuerdos de acceso con 20 participantes de DTC, incluidos JPMorgan, Bank of America, Citi, Morgan Stanley y UBS. El lanzamiento marcó un paso importante en la integración de blockchain en la infraestructura financiera, atendiendo activos por más de $114 billones.
La tokenización de DTCC se diferencia de la mayoría de los proyectos del mercado RWA en que los valores digitales están vinculados al sistema de contabilidad del depositario existente. Para los bancos, esto es una oportunidad para gestionar activos de manera más eficiente, y para los proveedores de infraestructura de blockchain, una fuente potencial de nuevos ingresos. Sin embargo, la magnitud del efecto económico aún se desconoce.
Cómo Funciona la Tokenización de Valores de DTCC
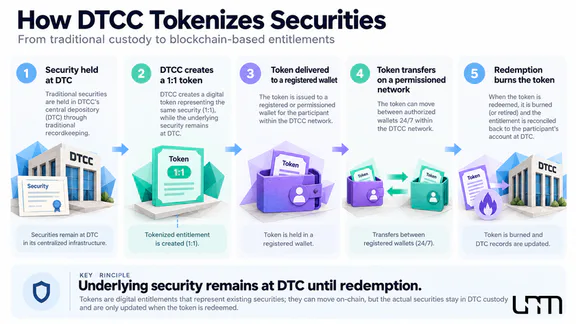
La tokenización de activos financieros permite representar derechos sobre acciones y bonos existentes en forma digital. Al usar DTS, un banco no crea un nuevo valor: recibe un token que refleja sus derechos sobre un activo, que continúa siendo mantenido en DTC.
El mecanismo se basa en una proporción de 1:1. A solicitud del participante, DTC transfiere los valores correspondientes a una cuenta consolidada especial, la Cuenta Digital Omnibus, en su sistema de contabilidad centralizado, después de lo cual emite tokens a una billetera digital registrada. Estos derechos pueden transferirse a otros participantes y, tras la conversión inversa, los tokens se redimen y los valores se devuelven a una cuenta de depósito regular.
La estructura de propiedad legal no cambia. Cede & Co., el titular nominal de DTC, sigue siendo el propietario registrado de los valores subyacentes, mientras que los participantes retienen los intereses económicos proporcionados y los mecanismos de protección al inversor. Así, el token no se convierte en una acción o bono independiente que exista por separado del depositario. El mecanismo detallado se describe en el documento de la SEC.
El servicio admite transferencias las 24 horas entre billeteras registradas dentro de una sola red. Los contratos inteligentes aseguran el cumplimiento de las restricciones establecidas, y DTC monitorea el movimiento de los derechos tokenizados. Esto permite a los bancos mover activos de manera más flexible dentro del marco legal existente.
Cómo la Tokenización Puede Reducir los Costos de los Bancos
El principal objetivo económico de DTS no es solo acelerar las transferencias, sino aumentar la eficiencia del capital. En las finanzas tradicionales, una parte significativa de los activos líquidos está involucrada en asegurar transacciones, cumplir con obligaciones de liquidación y gestionar riesgos. Cuanto más duren estos procedimientos, menos oportunidades hay de usar el capital para otras operaciones.
Desde mayo de 2024, la mayoría de las transacciones de acciones en EE. UU. se han liquidado bajo el estándar T+1, es decir, el siguiente día hábil después de que se concluye la transacción. La tecnología blockchain permite transferir derechos tokenizados fuera del horario habitual de negociación, aunque esto no acorta automáticamente todo el ciclo de liquidación. La SEC regula por separado el tiempo de finalización de las transacciones de valores.
Supongamos que un banco necesita bonos del tesoro adicionales para asegurar una transacción por la noche. Una transferencia tradicional puede depender del horario laboral de los depositarios e intermediarios. Si las partes utilizan una infraestructura compatible y acuerdan aceptar derechos tokenizados como garantía, la transferencia puede ocurrir más rápido, potencialmente reduciendo el volumen de activos líquidos que el banco debe reservar para cumplir con las obligaciones.
Para los participantes del mercado financiero, esto abre tres oportunidades:
Aceleración de la transferencia de garantías. Los bancos pueden redistribuir valores más rápidamente entre contrapartes y usarlos en nuevas operaciones.
Aumento de la eficiencia en la gestión de liquidez. La reducción de los retrasos operativos potencialmente disminuye la necesidad de reservas adicionales.
Automatización de procedimientos de liquidación. Los contratos inteligentes permiten automatizar verificaciones y acciones individuales con derechos digitales, reduciendo el volumen de operaciones manuales.
Sin embargo, una transferencia rápida de tokens no equivale a una finalización instantánea del acuerdo. Para las liquidaciones de entrega contra pago (DVP), que implican la transferencia simultánea de activos y pagos, es necesario el trabajo coordinado de los sistemas de pago y depósito.
El tamaño de la tarifa de la red tampoco refleja el costo total de la operación, que incluye el almacenamiento de activos, el cumplimiento regulatorio y el procesamiento de pagos. UNUM analizó previamente una diferencia similar entre los costos de blockchain y los gastos finales de los usuarios utilizando el ejemplo de las stablecoins.
El 15 de julio de 2026, DTCC realizó una serie de operaciones reales en un entorno de producción, incluidas transacciones de acciones y bonos del tesoro, transferencias de garantías y liquidaciones DVP. Esto confirmó la viabilidad de la tecnología, pero aún no prueba ahorros significativos de capital con la adopción masiva.
Además, las condiciones regulatorias iniciales estipulan que DTC no asigna a los derechos tokenizados un valor de garantía o liquidación al calcular las métricas de Net Debit Cap y Collateral Monitor, mecanismos para limitar los riesgos de liquidación del depositario. Por lo tanto, la capacidad de usar derechos digitales como garantía no implica su reconocimiento automático en todos los sistemas de gestión de riesgos.
Por qué el mercado de $114 billones no puede considerarse tokenizado
Es necesario distinguir entre la escala del depositario y el volumen de activos tokenizados. Más de $114 billones es el valor total de los valores gestionados por DTC. Al inicio de DTS, 34 valores están disponibles para tokenización, representando alrededor de $30 billones en activos gestionados, según los datos de DTCC.
Estos $30 billones representan el valor de los valores que potencialmente pueden ser digitalizados, no el volumen de tokens ya emitidos. En los materiales publicados sobre el lanzamiento de DTCC, no hay cifras sobre los activos realmente tokenizados o estadísticas sobre las operaciones comerciales regulares de DTS.
Es necesario hacer una distinción similar para los participantes. Veinte acuerdos de acceso al servicio no significan que todos los bancos conectados ya hayan transferido carteras significativas a la blockchain. Más de 150 organizaciones financieras participaron en el desarrollo de la infraestructura, pero la escala de su uso dependerá de la viabilidad económica y los requisitos regulatorios.
En diciembre de 2025, el personal de la División de Comercio y Mercados de la SEC emitió una carta de no acción respecto al programa piloto limitado de DTC. La posición del regulador cubre ciertas categorías de activos: acciones de empresas del índice Russell 1000, valores del tesoro de EE. UU. y ETFs que siguen los principales índices bursátiles.
Por lo tanto, la tokenización de acciones y bonos aún se está desarrollando dentro de marcos establecidos. La carta proporciona un plazo de tres años desde el lanzamiento del programa piloto y no constituye un permiso universal para emitir cualquier valor digital.
El presidente y CEO de DTCC, Frank La Salla, describió el lanzamiento como: “Estamos sentando las bases para una adopción responsable a gran escala en el sector institucional.”
Es la expansión gradual del uso comercial, no el valor nominal de los valores disponibles, lo que mostrará cuán exitosa será la nueva infraestructura.
Qué blockchains y empresas pueden beneficiarse de la tokenización
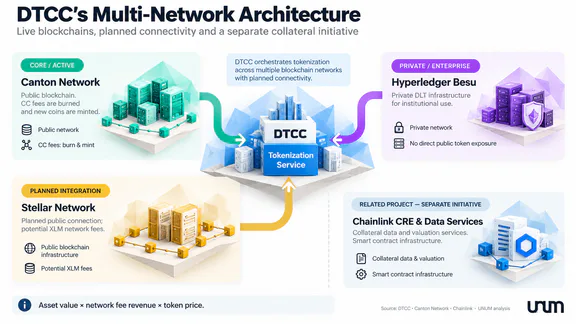
Una característica de DTS es su infraestructura multinetwork, que permite a los participantes trabajar con múltiples blockchains. Al lanzamiento, el servicio está integrado con Canton Network y la red privada de DTCC basada en Besu. En la primera mitad de 2027, se planea conectar Stellar.
Este modelo reduce la dependencia de las organizaciones financieras de una sola tecnología y les permite elegir la infraestructura de acuerdo con los requisitos de privacidad, seguridad y costos operativos.
Blockchain | Estado de Integración | Impacto Económico Potencial |
|---|---|---|
Canton Network | Operativo con DTS | Aumento de operaciones y tarifas pagadas en Canton Coin (CC) |
Red Privada Besu | Operativo con DTS | Demanda de servicios de infraestructura sin vínculo directo con criptoactivos públicos |
Stellar | Conexión planificada para la primera mitad de 2027 | Actividad adicional de la red y tarifas, pero no garantiza el crecimiento de XLM |
Para los inversores en criptomonedas, Canton Network es de mayor interés, ya que su infraestructura pública utiliza el token nativo Canton Coin (CC).
Según la descripción oficial del modelo Canton, las tarifas por usar la infraestructura compartida se pagan en CC y se queman, mientras que se emiten nuevas monedas como recompensas para los participantes de la red. Este mecanismo se llama burn-and-mint: el volumen de suministro depende tanto de la quema como de la emisión. Por lo tanto, un aumento en el número de operaciones no necesariamente conduce a una reducción en el número de tokens en circulación.
La integración con Stellar también puede aumentar la actividad de la red, pero el valor de los valores tokenizados no se traduce directamente en demanda de XLM. El número de operaciones, el tamaño de las tarifas y las especificidades de la interacción de los participantes con la blockchain son significativos. Anteriormente, UNUM examinó la dinámica de la liquidez y los activos tokenizados de Stellar.
Existen oportunidades adicionales para los proveedores de soluciones tecnológicas. Por ejemplo, DTCC colabora con Chainlink en un proyecto separado llamado Collateral AppChain, dirigido a la gestión de colaterales 24/7. No es una integración directa de Chainlink en DTS, pero muestra que el mercado financiero no solo requiere blockchains, sino también herramientas para la transferencia de datos, automatización e interacción entre diferentes sistemas.
Por qué el crecimiento del mercado de RWA no garantiza la apreciación de las criptomonedas
Las inversiones en RWA y la compra de tokens nativos de blockchain utilizados para la tokenización implican diferentes fuentes de retorno y diferentes riesgos. En el primer caso, el inversor obtiene exposición económica al activo subyacente, como bonos, mientras que en el segundo caso, a una criptomoneda cuyo valor depende de su propio mercado y modelo económico.
Al evaluar tales proyectos, es importante no mezclar tres indicadores: el valor de los activos colocados, el volumen de transacciones y los ingresos de la red. No hay una relación proporcional directa entre ellos. Por ejemplo, la transferencia de bonos tokenizados por valor de $1 mil millones puede requerir solo unas pocas transacciones con pequeñas tarifas, mientras que el movimiento regular de activos más pequeños puede generar más ingresos para la red.
Por lo tanto, al analizar las perspectivas de CC, XLM y otras criptomonedas, un inversor necesita considerar varios factores:
Qué volumen de operaciones realmente pasa a través de la blockchain pública.
En qué token se pagan las tarifas y quién asume estos costos.
Qué parte de las tarifas se quema o se redistribuye entre los participantes.
Cómo cambia la oferta de tokens considerando la emisión adicional.
Es especialmente importante distinguir entre los beneficios económicos del operador de la red y los intereses de los poseedores de criptomonedas. La infraestructura de blockchain privada puede generar ingresos para los proveedores de tecnología y reducir los costos bancarios, mientras que difícilmente crea demanda para los tokens públicos.
Así, la expansión del mercado de RWA puede apoyar el desarrollo de la industria cripto, pero para evaluar la atractividad de inversión de un activo específico, no basta con conocer solo el tamaño de los valores colocados en la red.
Qué riesgos pueden ralentizar la adopción de la tokenización
El cambio a blockchain no elimina automáticamente los problemas existentes del mercado financiero. Por el contrario, surgen requisitos tecnológicos y operativos adicionales durante la fase de implementación.
Uno de los principales riesgos está relacionado con la fragmentación de la liquidez. Si los bancos utilizan diferentes blockchains, son necesarios mecanismos compatibles para la contabilidad y conversión para transferir activos entre ellos. De lo contrario, la liquidez permanecerá fragmentada y el efecto económico de la tokenización será menor de lo esperado.
Otra limitación es la seguridad de la infraestructura digital. Los errores en los contratos inteligentes, las vulneraciones de claves y las fallas de software pueden crear riesgos que requieren mecanismos de control adicionales. Aunque almacenar valores en un depósito regulado reduce ciertos riesgos legales, no elimina las amenazas tecnológicas.
La liquidez del mercado no es menos importante. La mera emisión de un token no crea compradores y vendedores dispuestos a realizar transacciones a precios competitivos. El comercio efectivo requiere creadores de mercado y mecanismos para la formación de cotizaciones. Anteriormente, UNUM examinó este tema en el contexto de la tokenización y los creadores de mercado automatizados.
Como resultado, la velocidad de adopción de DTS dependerá no solo de las capacidades técnicas de la blockchain, sino también de la disposición de los bancos, reguladores y otros participantes del mercado financiero para acordar nuevos procesos.
Qué indicadores deben seguir los inversores en 2027
Para evaluar las perspectivas de la tokenización de valores, no basta con seguir los anuncios de nuevas asociaciones. Más importantes son los datos que muestran la transición de la tecnología a un uso comercial regular.
Los principales indicadores serán:
Volumen actual de activos tokenizados. Mostrará qué parte de los valores disponibles se utiliza realmente en forma digital.
Número de participantes activos y operaciones. Estos indicadores ayudarán a distinguir las conexiones bancarias formales de la demanda real del servicio.
Uso de colateral tokenizado. El crecimiento en tales operaciones junto con la reducción de los tiempos de transferencia de colateral será evidencia de los beneficios prácticos de la tecnología.
Ahorro de costos de capital y operativos. Los resultados confirmados por las organizaciones financieras permitirán evaluar la eficiencia de DTS.
Actividad de la red y economía de criptomonedas. Para Canton, los volúmenes de comisiones, quema y emisión de CC son particularmente importantes, mientras que para Stellar, el número de operaciones adicionales después de la conexión es crucial.
Desarrollo de infraestructura de liquidación. Nuevas soluciones para liquidaciones monetarias e interoperabilidad blockchain mostrarán cuán lista está la tecnología para escalar.
Basado en estos indicadores, se pueden identificar tres escenarios de desarrollo del mercado:
Adopción acelerada. Los bancos aumentan el volumen de operaciones tokenizadas, expanden el uso de derechos digitales como colateral y confirman ahorros de capital. Una señal de este escenario será el crecimiento simultáneo en el volumen de DTS, el número de participantes activos y la proporción de operaciones regulares.
Adopción gradual. El servicio continúa expandiéndose, pero la actividad principal permanece dentro del segmento institucional. El número de conexiones aumenta más rápido que el volumen real, y el impacto en el valor de las criptomonedas públicas sigue siendo limitado.
Adopción ralentizada. Las limitaciones tecnológicas y regulatorias dificultan el escalado, y los bancos no logran los ahorros esperados. En este caso, los volúmenes de operación permanecerán pequeños en relación con el valor de los activos disponibles para tokenización.
Asignar probabilidades específicas a estos escenarios es prematuro: no hay suficientes datos públicos sobre la actividad comercial regular de DTS.
Quién se beneficiará finalmente de la tokenización de valores
Los principales beneficiarios en la etapa inicial pueden ser bancos, corredores y depósitos que logren acelerar las transferencias de activos, mejorar la gestión de liquidez y reducir los costos operativos. Los proveedores de billeteras digitales, software e infraestructura blockchain también pueden obtener ingresos adicionales a medida que aumenta el número de operaciones.
Para los poseedores de CC, XLM y otras criptomonedas, la conexión es menos directa. La expansión del uso de blockchain crea una demanda potencial de servicios de red, pero la dinámica del valor del token depende de las comisiones, la emisión, la distribución de ingresos y las condiciones del mercado.
El lanzamiento de DTCC es significativo no porque $114 billones ya se hayan movido a la blockchain, sino porque la tokenización se ha convertido en parte de la infraestructura regulada en funcionamiento del mercado de valores de EE.UU. Su éxito estará determinado por el volumen de operaciones reales, los ahorros de capital logrados y la capacidad de las nuevas tecnologías para resolver tareas financieras tradicionales, no solo por el valor de los activos que teóricamente pueden ser digitalizados.