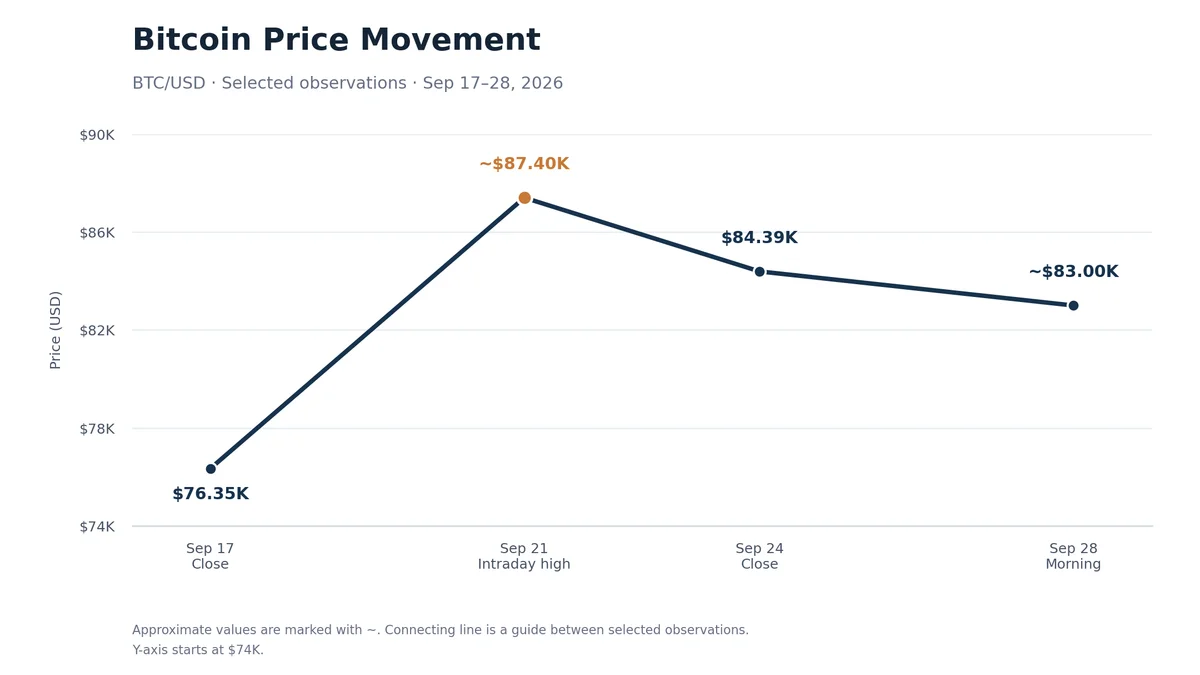
Entre los cierres del 17 y el 24 de septiembre, el Bitcoin se encareció aproximadamente un 10,5%: de $76,35 mil a $84,39 mil. El 21 de septiembre, el precio subió brevemente a aproximadamente $87,4 mil, y en la mañana del 28 de septiembre se negociaba alrededor de $83 mil. Esto es aproximadamente un 5% por debajo del máximo, pero aún por encima del nivel del 17 de septiembre. Analizamos cómo influyeron en el movimiento las entradas en ETF, las liquidaciones de posiciones cortas y el contexto macroeconómico, y por qué después del crecimiento comenzó el retroceso.
La principal fuente de demanda: entrada en ETF
Durante la semana del 21 al 25 de septiembre, los ETF de BTC al contado en EE.UU. recibieron aproximadamente $2,4 mil millones de entrada neta, el nivel semanal más alto desde octubre de 2025. La semana anterior, la entrada neta fue de solo $6,2 millones. Las nuevas inversiones devolvieron el indicador acumulado de flujos netos en los fondos para 2026 a la zona positiva después de una salida de aproximadamente $5,8 mil millones a mediados de julio.
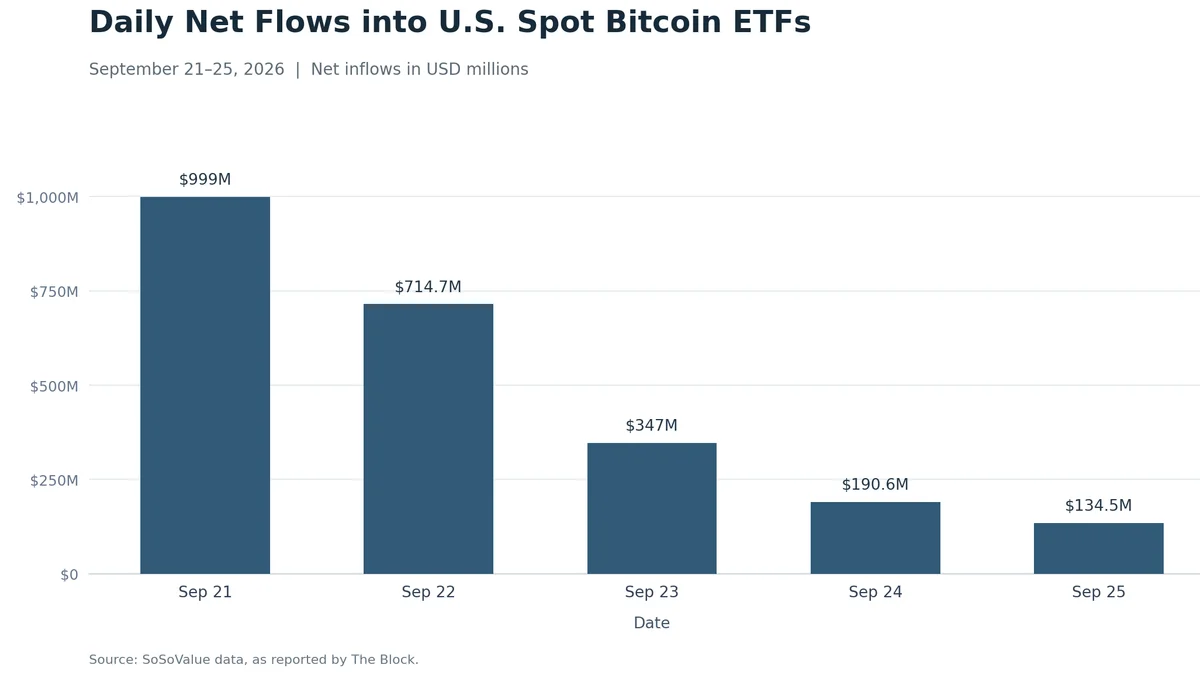
La mayor entrada diaria se produjo el lunes: $999 millones. Luego, los valores disminuyeron cada día de negociación: $714,7 millones el martes, $347 millones el miércoles, $190,6 millones el jueves y $134,5 millones el viernes. La cifra del lunes representó aproximadamente el 42% de la suma semanal.
Es importante tener en cuenta que los datos de ETF cubren el período hasta el 25 de septiembre, y el aumento de precio al inicio del artículo se calcula según los cierres del 17 y el 24 de septiembre. Por lo tanto, las entradas semanales muestran la escala general de la demanda en los fondos, pero no explican el movimiento del precio solo para el período hasta el 24.
El volumen total de negociación de ETF durante la semana fue de $15 mil millones frente a $16,2 mil millones la semana anterior. Las entradas y el volumen de negociación miden diferentes indicadores, por lo que no deben mezclarse. Además, los flujos de ETF no cubren todas las transacciones con Bitcoin en plataformas al contado y mercados de derivados. Es un indicador notable de la demanda a través de fondos cotizados, pero por sí solo no prueba que los fondos causaron todo el crecimiento.
Los flujos de ETF son un indicador notable de la demanda a través de fondos cotizados, pero no cubren todas las transacciones con Bitcoin en plataformas al contado y mercados de derivados. Por lo tanto, la suma de $2,4 mil millones ayuda a entender la escala de la actividad de los inversores en los fondos, pero por sí sola no prueba que causó todo el crecimiento.
Las posiciones cortas aceleraron el movimiento
Si el precio sube contra un trader con una posición corta en futuros, su margen puede ser insuficiente. Entonces, la bolsa cierra el contrato de manera forzada, generalmente a través de una compra opuesta. Las órdenes masivas para cerrar posiciones cortas pueden intensificar el movimiento, aunque esto no significa que las bolsas necesariamente compren BTC en el mercado al contado.
Según CoinGlass, el 21 de septiembre se liquidaron aproximadamente $746,6 millones en posiciones en el criptomercado en un día. Casi $648 millones de ellos correspondían a posiciones cortas, alrededor de $277,5 millones a posiciones cortas en Bitcoin. Estas cifras cubren diferentes criptoactivos, por lo que no es correcto decir que todas las liquidaciones ocurrieron en BTC.
Pero el crecimiento no puede reducirse solo a un "short squeeze". CoinDesk informó que el interés abierto total en el criptomercado aumentó un 7,59%, a $156 mil millones. El interés abierto muestra el volumen de contratos no cerrados. Su aumento en medio de liquidaciones masivas indica que las posiciones cerradas podrían ser reemplazadas por nuevas, y los participantes continuaron aumentando la actividad con apalancamiento. Por lo tanto, el mercado no solo se deshacía de apuestas a la baja: algunos traders entraban en nuevas posiciones.
El precio sube → las posiciones cortas se cierran forzosamente → las bolsas compran BTC → el movimiento puede acelerarse.
El contexto macroeconómico primero apoyó el crecimiento y luego presionó el precio
A primera vista, la dinámica contradecía las acciones del Sistema de la Reserva Federal. El 16 de septiembre, la Fed aumentó la tasa en 0,25 puntos porcentuales, a 3,75–4%. Una tasa más alta generalmente aumenta la atracción de activos con intereses en comparación con aquellos que no generan ingresos, incluido el Bitcoin.
Sin embargo, no solo importa la tasa de la Fed. Esta establece una referencia para las tasas a corto plazo, mientras que el rendimiento de los bonos del Tesoro a diez años cambia bajo la influencia de las expectativas de los inversores y la demanda de los propios bonos. El 21 de septiembre, el rendimiento de los bonos a diez años cayó por debajo del 5%, el petróleo se abarató y los índices bursátiles de EE.UU. subieron: el Nasdaq ganó un 2,26%, el S&P 500 un 1,49%. El Bitcoin ese mismo día se encareció más de un 6%. Esto indica una mejora en el sentimiento hacia los activos de riesgo en general, no solo en las criptomonedas.
Art Hogan, estratega jefe de mercado de B. Riley Wealth, dijo que ese día el petróleo y el rendimiento de los bonos “cambiaron su papel de viento en contra a apoyo favorable para el mercado, al menos a corto plazo”. Su evaluación se refería a la situación del 21 de septiembre. Ya unos días después, el panorama del mercado cambió.
Para el 24 de septiembre, el rendimiento de los bonos del Tesoro a diez años subió por encima del 5%, y el petróleo se encareció. En el mercado también aumentaron las expectativas de un endurecimiento adicional de las políticas de los bancos centrales. En la mañana del 28 de septiembre, el rendimiento de los bonos estadounidenses a diez años volvió a superar el 5%. En tales condiciones, las inversiones en activos sin ingresos por intereses se vuelven menos atractivas para algunos participantes del mercado.
Las noticias regulatorias apoyaron el ánimo, pero no resolvieron el problema
El 15 de septiembre, el Senado de EE.UU. no avanzó con la CLARITY Act, un proyecto de ley que debía establecer reglas más detalladas para el mercado de activos digitales. La votación terminó con un resultado de 50–49, mientras que se requerían 60 votos para avanzar. Esto fue un fracaso para los partidarios de la ley y una fuente de incertidumbre para la criptoindustria.
Dos días después, la SEC aprobó una exención condicional temporal para el comercio limitado de algunas acciones tokenizadas de EE.UU. en plataformas blockchain. Esto podría ser percibido por el mercado como una señal de que el regulador está dispuesto a considerar nuevos modelos de comercio de activos digitales. Pero la decisión se refería a ciertas acciones tokenizadas y plataformas, y no cambiaba el estatus legal del Bitcoin ni reemplazaba el proyecto de ley CLARITY Act.
Por qué después del crecimiento comenzó el retroceso
El retroceso se formó en medio de un panorama macroeconómico ya no tan favorable. El rendimiento de los bonos volvió a superar el 5%, el petróleo se encareció, y las noticias sobre el débil progreso en las negociaciones entre EE.UU. e Irán aumentaron las preocupaciones sobre la inflación y la incertidumbre geopolítica. El 28 de septiembre, el Bitcoin bajó aproximadamente a $83 mil. Junto con él, también cayeron otras grandes criptomonedas. En las revisiones del mercado también se señaló la toma de ganancias después de dos semanas de crecimiento.
Para ese momento, la entrada en ETF se mantuvo positiva durante toda la semana, pero la dinámica disminuyó notablemente día a día. Por lo tanto, es más correcto decir que la demanda institucional no desapareció, sino que las fuertes inversiones semanales no impidieron la disminución a corto plazo. En el precio influyeron simultáneamente los flujos en los fondos, las posiciones con apalancamiento y el cambio en la demanda de riesgo.
El crecimiento de casi un 10% y el posterior retroceso se explican por una combinación de factores. Las entradas en ETF mostraron una demanda notable, las liquidaciones de posiciones cortas pudieron acelerar el ascenso, y la disminución del rendimiento de los bonos y el petróleo apoyó al mercado al inicio de la semana. Más tarde, el contexto macroeconómico se volvió menos favorable y el ritmo de las entradas en ETF se debilitó. Esta secuencia explica el movimiento mejor que intentar encontrar una sola noticia que supuestamente causó todo el crecimiento o toda la caída.
Artículos relacionados