미국의 고용 시장 통계로 가득 찬 한 주가 지나고 나서도 투자자들의 관심은 여전히 금리에 집중될 것입니다. 또한 10월 5일부터 11일까지 여러 주요 금융 시장이 새로운 지침을 받게 됩니다: 미국은 FRS의 9월 회의 의사록, 유럽은 ECB의 최근 결정에 대한 세부 사항, 일본은 일본은행의 새로운 신호, 그리고 중국은 일주일 간의 공휴일 후 거래를 재개합니다.
여기에 OPEC+ 회의 이후의 석유 시장, 캐나다의 고용 통계 및 대형 기업 보고서의 새로운 시리즈가 추가됩니다. Bitcoin의 경우 이번 주는 주요 사건 없이 지나가겠지만, 이는 BTC가 금리, 달러 및 글로벌 위험 선호도의 변화에 대한 투자자 반응을 측정하는 데 유용한 지표가 될 수 있음을 의미합니다.
이번 주의 주요 질문은 어떤 개별 사건이 가장 중요한지가 아니라, 높은 금리와 채권 수익률이 4분기 초에 세계 시장의 방향을 계속 결정할 것인지에 관한 것입니다.
OPEC+의 결정이 석유 시장에 미칠 영향
석유 시장은 OPEC+의 새로운 결정을 평가하는 것으로 한 주를 시작합니다. 이전 회의에서 사우디아라비아, 러시아, 이라크, 쿠웨이트, 카자흐스탄, 알제리 및 오만은 10월에 9월의 석유 생산 수준을 유지하기로 결정했습니다. 자발적 생산 조정을 하는 7개국의 다음 회의는 일요일, 10월 4일에 예정되어 있습니다.
따라서 월요일 거래 개시 시점에는 결정이 이미 알려져 있을 것이며, 투자자들은 Brent와 WTI의 반응에 주목할 것입니다. 시장은 OPEC+의 입장이 세계 석유 수요와 공급의 균형을 바꾸는지, 그리고 에너지 가격에 어떤 영향을 미칠 수 있는지를 평가해야 합니다.
여기에는 몇 가지 시나리오가 가능합니다:
생산 매개변수가 크게 변하지 않는다면, 시장은 공급과 세계 수요의 균형을 평가할 것입니다. 이 경우 Brent와 WTI의 반응은 재고 및 세계 경제에 대한 기대치, 그리고 그룹 국가들의 할당량 준수 여부에 더 크게 의존할 수 있습니다.
OPEC+가 더 제한된 공급에 대한 신호를 준다면, 주의는 에너지 가격의 추가 상승 위험으로 빠르게 전환될 것입니다.
공급이 증가하면, 그러한 결정의 이유가 중요할 것입니다: 지속 가능한 수요에 대한 생산자의 확신 또는 시장 점유율을 되찾으려는 시도.
현재 다른 자산과의 연관성은 특히 중요합니다. 석유 가격 상승은 인플레이션 기대를 강화할 수 있습니다. 그리고 투자자들이 더 지속 가능한 인플레이션을 예상한다면, 중앙은행의 금리 예측을 재검토할 수 있습니다.
추적할 사항: OPEC+의 결정, 참가국들의 의견, Brent, WTI, 정부 채권 수익률 및 시장 인플레이션 기대.
FRS 의사록이 금리 기대에 미칠 영향
금요일의 고용 시장 통계 이후, 투자자들은 새로운 데이터를 9월 중순 FRS 대표들이 상황을 어떻게 평가했는지와 비교할 기회를 갖게 됩니다. 따라서 이번 주 미국 시장 예측의 주요 사건은 FOMC 의사록의 공개가 될 것입니다.
10월 7일 FRS는 9월 15-16일 회의의 의사록을 공개할 것입니다. 이 회의에서 연방 금리 범위는 25 베이시스 포인트 상승하여 3.75-4%가 되었습니다. 결정은 만장일치로 이루어졌습니다. 다음 회의는 10월 27-28일로 예정되어 있습니다.
결정 자체는 시장에 이미 알려져 있습니다. 의사록은 다른 점에서 흥미롭습니다: 회의 참가자들이 어떤 논쟁을 했고, 그들이 가장 심각하게 여기는 위험은 무엇인지 보여줍니다.
투자자들은 텍스트에서 몇 가지 질문에 대한 답을 찾을 것입니다:
인플레이션에 대한 우려가 얼마나 강한지;
FOMC 참가자들이 경제의 지속 가능성을 어떻게 평가하는지;
9월의 금리 인상이 충분하다고 생각하는지;
다음 금리 변경을 위해 어떤 조건이 필요할 수 있는지.
특히 중요한 것은 회의 이후 발표된 통계와의 비교입니다. 새로운 데이터가 강한 경제와 지속적인 가격 압박을 보여준다면, 의사록의 강경한 표현은 추가적인 무게를 얻을 수 있습니다. 경제가 눈에 띄게 동력을 잃기 시작하면, 시장은 같은 말을 더 신중하게 받아들일 수 있습니다.
ISM 서비스 지수가 FRS 의사록 공개 전 서비스 부문의 상태를 보여줄 것
FRS 의사록 공개 전, 시장은 미국 경제 상태에 대한 또 다른 중요한 지침을 받게 됩니다. 월요일, 10월 5일에 ISM 서비스 PMI 지수가 발표됩니다. 이는 높은 금리에도 불구하고 서비스 부문이 지속 가능성을 유지하고 있는지를 평가하는 데 도움이 될 것입니다.
전체 지수도 중요하지만, 현재 상황에서는 여러 구성 요소를 동시에 보는 것이 더 유용합니다:
지표 | 무엇을 보여주는지 |
Business Activity | 현재 비즈니스 활동 |
New Orders | 새로운 주문의 변화 |
Employment | 기업의 고용 수요 |
Prices | 기업이 지불하는 가격의 동향 |
특히 중요한 것은 Prices 구성 요소입니다. 서비스 부문이 높은 가격 압박과 함께 활동을 유지한다면, FRS는 정책 완화를 서두르지 않을 더 많은 근거를 갖게 됩니다. 반면에 활동과 가격이 동시에 둔화된다면, 시장은 높은 자금 비용이 점차 경제를 냉각시키고 있다는 신호를 볼 수 있습니다.
추적할 사항: ISM Services PMI, FOMC Minutes, 2년 만기 국채 수익률, 10년 만기 국채 수익률, DXY, S&P 500 및 Nasdaq.
ECB 의사록이 향후 정책에 대해 제공할 신호
미국의 FRS는 이번 주에 논의될 유일한 주요 중앙은행이 아닙니다. 유럽에서도 투자자들은 인플레이션과의 싸움에서 규제 당국이 얼마나 멀리 갈 준비가 되어 있는지를 이해하려고 합니다.
9월 10일 ECB는 세 가지 주요 금리를 25bp 인상하기로 결정했습니다. 9월 16일부터 예금 금리는 2.5%, 주요 재융자 금리는 2.65%, 마진 대출 금리는 2.9%입니다. 규제 당국은 지속적인 인플레이션 압박을 이유로 결정을 설명했습니다.
10월 8일 ECB는 통화 정책 회의에 대한 자세한 보고서를 발표할 것입니다. 이러한 문서는 이사회 내부의 논의를 더 자세히 이해할 수 있게 해주며, 일반적으로 회의 후 약 4주 후에 발표됩니다.
시장은 추가 긴축에 대한 지원이 얼마나 강했는지를 이해하는 것이 중요합니다. 여기에는 복잡한 균형이 존재합니다. 한편으로는 인플레이션이 여전히 문제로 남아 있습니다. 8월에 유로존의 연간 물가 상승률은 7월의 2.9%에서 3.2%로 가속화되었습니다. 다른 한편으로는 높은 대출 비용이 점차 소비자와 기업에 영향을 미치고 있습니다.
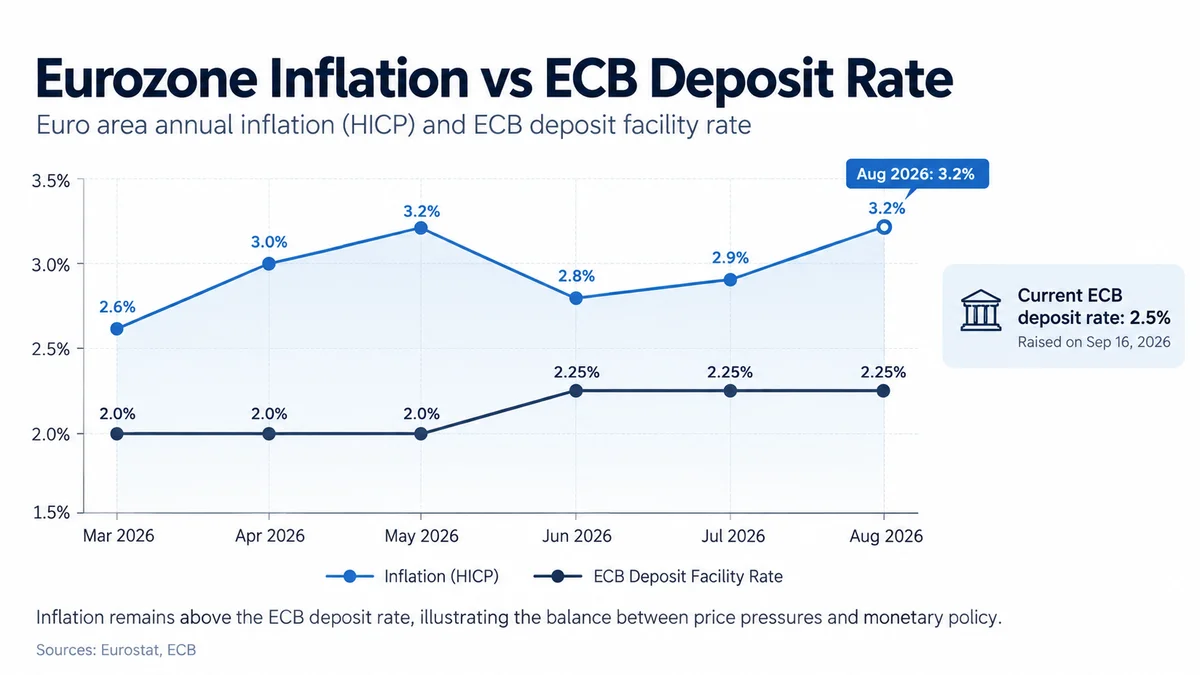
10월 6일에 Eurostat이 8월의 소매 판매를 발표할 때 추가적인 지침이 제공될 것입니다. 7월에 유로존의 소매 거래량은 6월 대비 0.6% 감소했습니다.
따라서 이번 주의 두 사건을 함께 고려해야 합니다:
소매 판매는 소비자에게 무슨 일이 일어나고 있는지를 보여줄 것입니다;
ECB 보고서는 이러한 경제적 위험이 인플레이션 문제와 어떻게 비교되는지를 이해하는 데 도움이 될 것입니다.
외환 시장에서 이 조합은 주로 EUR/USD를 통해 흥미롭습니다. 투자자들이 ECB의 더 강경한 입장을 보게 되면, 유럽 금리에 대한 기대가 바뀔 수 있습니다. 그러나 그 효과는 거의 동시에 미국에서 나오는 신호에 따라 달라질 것입니다.
추적할 사항: 유로존 소매 판매, ECB 계정, EUR/USD, Euro Stoxx 50 및 독일 국채 수익률.
카즈오 우에다가 일본은행의 향후 정책에 대해 말할 것
일본에서는 이번 주에 금리 회의가 없지만, 이는 중앙은행의 신호가 없다는 것을 의미하지는 않습니다. 엔화와 일본 국채에 있어서는 현재 통화 정책의 향후 방향에 대한 모든 의견이 특히 중요합니다.
10월 6일 일본은행 총재 카즈오 우에다는 증권 시장 참가자들의 전국 회의에서 연설할 것입니다. 10월 8일 일본은행은 또한 지역 경제 보고서를 발표할 것입니다. 다음 규제 당국 회의는 10월 29-30일에 열릴 예정입니다. 따라서 우에다의 연설은 주로 월말의 맥락에서 평가될 것입니다.
트레이더들은 세 가지 요인에 대한 평가가 변경되었는지에 관심을 가질 것입니다:
인플레이션. 가격 상승이 얼마나 지속 가능한지, 그리고 규제 당국이 그 지속 가능성의 위험을 보고 있는지.
임금. 인구의 소득 동향은 가격 상승이 내부 수요에 의해 유지될 수 있는지를 이해하는 데 도움이 됩니다.
경제. 내부 소비와 기업 활동이 금융 조건의 변화를 얼마나 잘 견뎌내는지.
10월 1일에 발표된 일본은행의 Tankan 분기별 조사도 추가적인 배경을 제공합니다. 이 조사는 대기업의 경제 상태에 대한 평가를 반영합니다. 일본은행의 조사는 대기업의 사업 조건 지수가 6월의 22포인트에서 24포인트로 상승했음을 보여주었습니다.
개별 데이터 자체로는 중앙은행의 결정을 결정하지 않으므로, 우에다가 비즈니스 상태, 인플레이션 및 미래 정책을 어떻게 연결하는지를 보는 것이 더 중요할 것입니다.
추적할 사항: 우에다의 연설, USD/JPY, Nikkei 225 및 일본 국채 수익률.
중국이 일주일간의 휴식 후 복귀
이번 주의 가장 특이한 순간 중 하나는 목요일에 일어날 것입니다. 대부분의 세계 시장이 평소와 같이 거래되는 동안, 본토 중국은 10월 첫 7일 동안 시장 밖에 있을 것입니다. 상하이 증권 거래소는 10월 1일부터 7일까지 국경일로 인해 폐쇄됩니다. 거래는 10월 8일에 재개됩니다.
이는 중국 시장이 여러 날의 사건에 한 번에 반응해야 함을 의미합니다. 따라서 긴 휴식 후 첫날은 특정 뉴스보다 글로벌 배경의 누적된 재평가가 더 흥미로울 수 있습니다.
중국 외부의 투자자들에게도 반응은 중요합니다. 중국 주식의 강한 움직임은 홍콩 시장과 중국 경제와 관련된 기업에 영향을 미칠 수 있습니다. 위안화는 지역 통화에 영향을 미칩니다. 그리고 중국 수요에 대한 기대 변화는 구리, 철광석 및 기타 원자재 자산에 중요합니다.
시장 간의 차이도 고려해야 합니다. 홍콩은 본토 거래소의 일정을 완전히 따르지 않으므로 일부 글로벌 뉴스는 Hang Seng에서 CSI 300이나 Shanghai Composite보다 먼저 반영될 수 있습니다. 이는 본토 시장의 개장이 다른 금융 중심지에서 이미 발생한 움직임과 얼마나 다른지를 비교할 수 있게 해줍니다.
추적할 사항: CSI 300, Shanghai Composite, Hang Seng, 위안화, 구리 및 중국 수요에 민감한 기업의 주식.
Bitcoin이 높은 수익률에서도 성장을 계속할 수 있을까
이번 거래 주에는 중앙은행의 결정과 같은 규모의 사건이 암호화폐 시장에 예정되어 있지 않습니다. 그러나 바로 이 때문에 Bitcoin은 글로벌 금융 조건이 위험 수요에 미치는 영향을 측정하는 데 유용한 지표로 간주될 수 있습니다.
Bitcoin은 3분기를 약 43% 상승으로 마감했습니다. 동시에 국채는 수익률의 눈에 띄는 상승을 경험했으며, 차입 비용은 세계 시장의 주요 요인 중 하나가 되었습니다.
10월 초에 Bitcoin은 세 가지 요인 그룹의 영향을 동시에 받을 것입니다:
거시경제. FRS 의사록 이후 투자자들이 더 긴 기간의 높은 금리를 예상하기 시작하면, 채권 수익률과 달러는 지원을 받을 수 있습니다. 고정된 현금 흐름이 없는 자산에 대해 이는 일반적으로 더 엄격한 금융 조건을 의미합니다. 그러나 이 관계는 기계적이지 않습니다. Bitcoin은 자체 요인의 영향을 받을 수도 있습니다.
ETF 흐름. 기관 투자자의 관심은 여전히 그림의 중요한 부분입니다. 10월 1일 Citigroup은 암호화폐 시장의 지원 요인 중 하나로 ETF로의 자금 유입을 별도로 언급했습니다. 따라서 두 가지 신호를 비교하는 것이 특히 유용할 것입니다. 수익률이 상승하고, 달러가 강세를 보이며, 동시에 Bitcoin ETF에서 자금 유출이 기록된다면, 거시경제적 압박은 암호화폐 시장 내에서 확인을 받게 됩니다.
반면에 BTC가 더 엄격한 채권 시장 조건에도 불구하고 안정성을 유지한다면, 이는 자체 수요가 있음을 나타낼 수 있습니다.
글로벌 위험 선호도. 10월 8일에 이 그림에 중국이 추가될 것입니다. 본토 시장의 복귀가 글로벌 리스크 온을 지원한다면, Bitcoin은 다른 위험 자산과 함께 움직일 수 있습니다. 반면에 아시아, 유럽 및 미국의 주식이 동시에 압박을 받는다면, BTC가 이 움직임을 반복할지 아니면 독자적으로 행동하기 시작할지 보는 것이 흥미로울 것입니다.
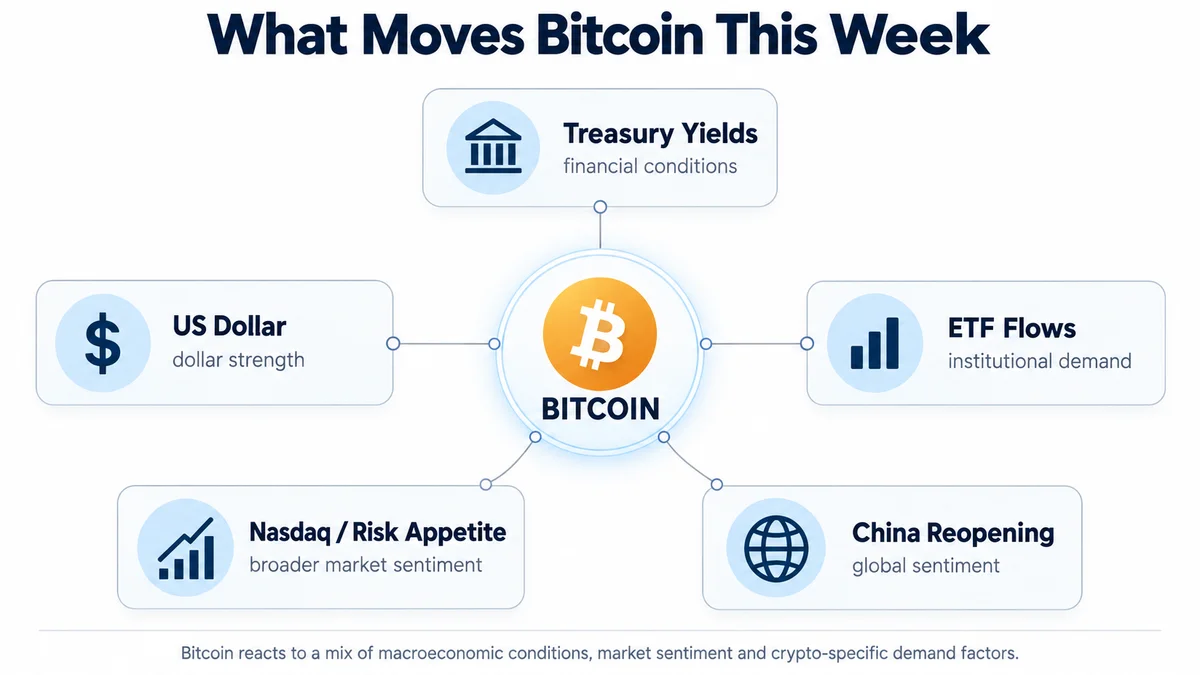
추적할 사항: BTC/USD, 현물 Bitcoin ETF로의 흐름, DXY, 2년 만기 국채 수익률 및 Nasdaq 100.
캐나다 고용 시장의 새로운 보고서가 보여줄 것
주말이 다가오면서 미국 외부에서 또 다른 주요 고용 보고서가 발표될 것입니다. 글로벌 시장에 대한 영향은 미국의 비농업 고용 보고서보다 적지만, 캐나다 달러와 캐나다 은행의 금리 기대에 대한 영향은 여전히 주요 월간 지침 중 하나입니다.
10월 9일 Statistics Canada는 9월의 Labour Force Survey를 발표할 것입니다. 기관은 이 날짜를 공식 일정에서 확인합니다.
보고서에서는 고용 수치 변화뿐만 아니라 세 가지 지표를 통해 더 완전한 그림을 얻을 수 있습니다:
고용 — 얼마나 많은 일자리가 생기거나 사라졌는지;
실업률 — 사람들이 얼마나 쉽게 일자리를 찾을 수 있는지;
임금 — 노동 비용에 대한 압박이 지속되는지 여부.
이 데이터의 조합은 통화 정책에 대한 기대에 영향을 미칩니다. 강한 고용 시장은 중앙은행에 더 강경한 정책을 펼칠 여지를 줍니다. 반대로 고용이 빠르게 악화되면 경제 상태가 더 중요한 요인이 될 수 있습니다.
추적할 사항: 고용, 실업률, 임금, USD/CAD 및 캐나다 국채 수익률.
PepsiCo와 Delta가 소비자 행동 변화를 보여줄 것
거시경제 보고서는 통계를 통해 경제를 보여주지만, 기업 실적은 실제 판매, 가격 및 비즈니스 비용을 통해 경제를 다른 시각에서 볼 수 있게 해줍니다. 이번 주에는 두 개의 주요 미국 기업이 소비자 수요 상태에 대한 유용한 신호를 제공할 것입니다.
PepsiCo는 3분기 실적을 10월 8일 아침에 발표할 것입니다.
여기서 중요한 것은 매출과 이익뿐만 아니라, 판매량이 변하는지, 회사가 가격을 인상할 수 있는지, 마진이 어떻게 변하는지, 경영진이 소비자 수요를 어떻게 평가하는지입니다.
이러한 보고서는 PepsiCo 제품이 일상적인 지출에 속하기 때문에 흥미롭습니다. 따라서 판매량과 가격의 동향은 소비자들이 더 높은 상품 가격을 수용할 준비가 되어 있는지를 이해하는 데 도움이 됩니다.
다음 날 — 10월 9일 — Delta Air Lines는 3분기 실적을 발표할 것입니다. 항공사는 항공 여행 수요, 티켓 가격, 기업 여행, 항공기 적재율, 연료 비용 등 다양한 지표를 가지고 있습니다.
OPEC+ 회의 이후 연료 비용이 특히 흥미롭습니다. 석유 가격이 크게 변하면, 시장은 세계 최대 항공사 중 하나의 예측과 에너지 요인이 어떻게 결합되는지를 즉시 평가할 수 있습니다.
따라서 PepsiCo와 Delta는 소비자를 두 가지 측면에서 볼 수 있게 해줍니다: 일상적인 구매와 더 비싼 여행 지출.
새로운 설문조사가 미국인들이 경제에 대해 기대하는 바를 보여줄 것
금요일에 미국 소비자의 상태에 대한 또 다른 중요한 신호가 나타날 것입니다. 기업 실적과 달리, 이 지표는 실제 판매가 아니라 가계가 자신의 재정 상태, 경제 전망 및 미래 가격 동향을 어떻게 평가하는지를 반영합니다.
10월 9일에 University of Michigan Consumer Sentiment의 10월 예비 평가가 발표될 것입니다. 9월의 최종 지수 값은 48.1포인트였습니다.
그러나 시장에 중요한 것은 소비자 심리의 수준뿐만 아니라, 인플레이션 기대에 대한 별도의 주의입니다. 9월에 미국인들은 향후 1년 동안 4.6%의 가격 상승을, 5-10년 동안 3.4%의 가격 상승을 예상했습니다.
따라서 이 보고서는 이번 주의 주요 주제와 직접적으로 관련이 있습니다. 인플레이션 기대가 여전히 높다면, 시장은 이를 FRS의 더 신중한 정책에 대한 또 다른 근거로 볼 수 있습니다.
소비자들이 여전히 빠른 가격 상승을 기대하고 있다면, 중앙은행은 인플레이션이 목표로 안정적으로 돌아오고 있다고 확신하기 어렵습니다. 기대가 감소하기 시작하면, 상황은 더 유리해집니다.
추적할 사항: Consumer Sentiment, Current Conditions, Consumer Expectations 및 1년 및 장기 인플레이션 기대.
이번 주의 세 가지 주요 질문
경제 일정은 분산되어 보이지만, 대부분의 사건은 세 가지 일반적인 질문으로 요약될 수 있습니다.
1. 주요 중앙은행은 얼마나 강경한가?
답은 FRS 의사록, ECB의 자세한 보고서 및 카즈오 우에다의 의견에서 찾을 것입니다. 규제 당국이 이전 회의에서 무엇을 했는지뿐만 아니라, 다음 결정을 위해 어떤 조건이 필요한지에 대한 것도 중요합니다.
2. 인플레이션이 여전히 세계 시장의 주요 위험인가?
이는 OPEC+ 이후의 석유 가격, ISM 서비스의 Prices 구성 요소, 미국 소비자의 인플레이션 기대 및 중앙은행의 수사학이 동시에 나타낼 것입니다. 여러 지표가 동시에 지속적인 가격 압박을 나타내면, 시장은 다시 높은 금리 전망에 더 집중할 수 있습니다.
3. 위험 자산이 높은 채권 수익률을 견딜 수 있을까?
이 질문은 주식, Bitcoin 및 신흥 시장에 동시에 관련됩니다. 특히 FRS 의사록과 중국 증시 개장에 대한 반응이 중요합니다. 채권 수익률이 높게 유지되면, 기업 실적, 경제 성장 및 개별 자산에 대한 자체 수요가 투자자의 위험에 대한 관심을 유지하기에 충분한지 알 수 있습니다.
일별 주요 사항
날짜 | 지역 / 시장 | 이벤트 |
10월 4일, 일 | 글로벌 시장 | OPEC+ 7개국 회의 |
10월 5일, 월 | 미국 | 9월 ISM 서비스 PMI |
10월 6일, 화 | 유로존 | 8월 소매 판매 |
10월 6일, 화 | 일본 | 일본은행 총재 카즈오 우에다의 연설 |
10월 7일, 수 | 미국 | 9월 15-16일 FRS 회의 의사록 |
10월 8일, 목 | 중국 | Golden Week 이후 중국 증시 개장 |
10월 8일, 목 | 유로존 | ECB의 마지막 회의 보고서 |
10월 8일, 목 | 일본 | 일본은행의 지역 경제 보고서 |
10월 8일, 목 | 미국 | PepsiCo 보고서 |
10월 9일, 금 | 캐나다 | 9월 고용 시장 보고서 |
10월 9일, 금 | 미국 | University of Michigan 소비자 심리 예비 지수 |
10월 9일, 금 | 미국 | Delta Air Lines 보고서 |
관련 도움말