Bitwise가 Dogecoin ETF를 폐쇄하기로 결정한 이유
미국의 관리 회사 Bitwise는 2026년 9월 10일 Bitwise Dogecoin ETF (BWOW)의 청산을 발표했습니다. 이 펀드는 2025년 11월 25일에 운영을 시작했으며, 그 다음 날 NYSE Arca에서 주식 거래를 시작했습니다. 마지막 예정 거래일은 10월 14일이었으며, 이후 회사는 운영을 종료하기 시작했습니다.
Bitwise의 SEC에 게시된 공식 공지에 따르면, 남아 있는 투자자들은 10월 22일경 현금 보상을 받을 예정이었습니다. 지급 금액은 10월 21일의 순자산가치(NAV)를 기준으로 계산되었습니다. 작성 시점에서는 모든 정산이 완료되었다는 확인이 없습니다.
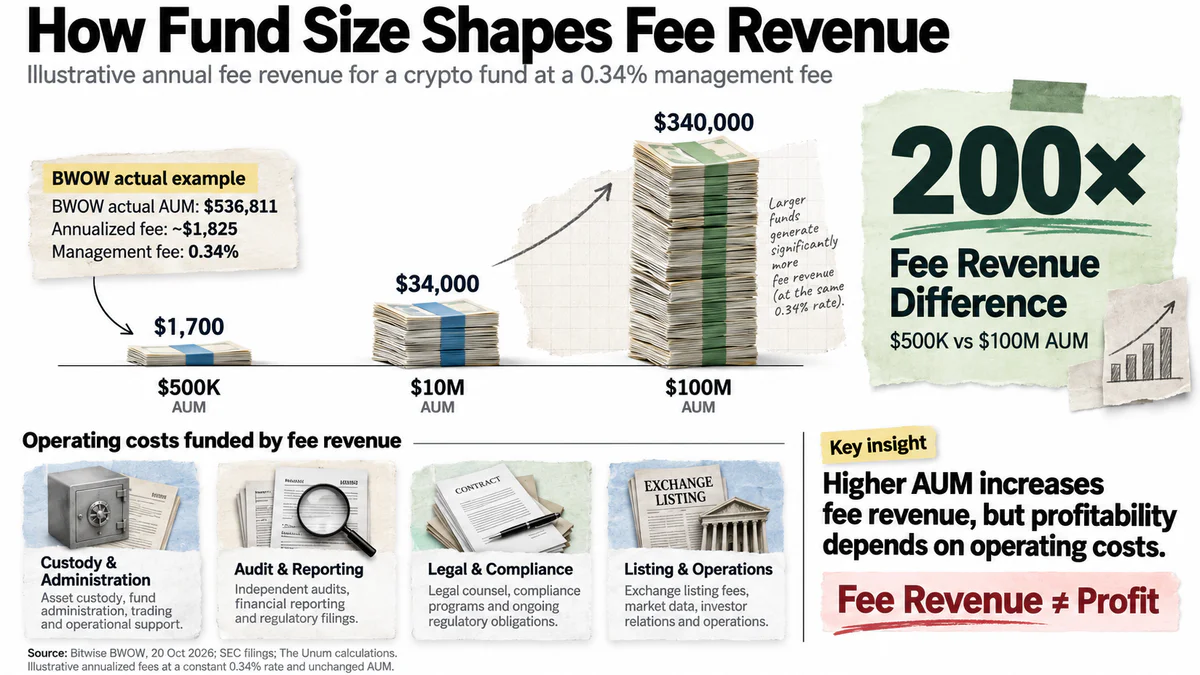
공식 BWOW 웹사이트에 따르면, 10월 20일 기준 운용 자산(AUM)은 $536,811에 불과했으며, 연간 관리 수수료는 0.34%였습니다. 이러한 자본 규모로는 수수료 수입이 적으며, 투자 상품을 유지하기 위해 지속적인 비용이 필요합니다.
ETF라고 불리지만, 법적으로 BWOW는 상장지수상품(ETP)으로 분류되며, 1940년 미국 투자회사법에 따라 투자 회사로 등록되지 않았습니다. 따라서 전통적인 등록 투자 펀드에 제공되는 모든 보호 메커니즘의 혜택을 받지 못합니다.
공식 성명에서 회사는 다음과 같이 결정의 이유를 설명했습니다.
Bitwise는 투자자의 변화하는 요구를 고려하여 제품 라인업의 지속적인 최적화의 일환으로 펀드를 청산하기로 결정했습니다.
회사는 수요 부족을 폐쇄의 유일한 이유로 언급하지 않았지만, 펀드의 작은 규모는 재정적 지속 가능성을 결정에 영향을 미친 가능한 요인 중 하나로 고려할 수 있습니다.
BWOW의 자산은 청산 발표 전에도 감소하고 있었습니다. SEC 분기 보고서에 따르면, 2025년 12월 말 자산 가치는 $1.15백만이었으며, 2026년 6월 30일까지 $473,547로 감소했습니다. 연초에는 새로운 주식을 발행하지 않았으며, 유통 주식 수는 60,000에서 40,000으로 감소했습니다. AUM의 감소는 DOGE의 시장 가치 변화와 투자자의 주식 상환을 반영했습니다.
이전에 UNUM은 Bitwise의 BWOW 거래 중단 결정을 보도했습니다. 그러나 펀드의 사례는 청산 자체뿐만 아니라 인기 있는 암호화폐 자산이 관련 투자 상품에 대한 지속 가능한 수요를 보장하지 못한 이유에 대해서도 흥미롭습니다.
Dogecoin의 인기가 ETF 수요를 보장하지 못한 이유
BWOW가 출시될 당시 Dogecoin은 시가총액 기준으로 가장 큰 암호화폐 중 7위를 차지했으며, 2025년 11월 24일 기준으로 약 $220억으로 추정되었습니다. Bitwise가 제공한 데이터에 따르면, 중앙화된 암호화폐 거래소에서 DOGE의 일일 거래량은 $10억에 달했습니다. 그럼에도 불구하고 토큰 시장의 높은 활동은 투자 펀드에 대한 유사한 수요로 이어지지 않았습니다.
한 가지 가능한 설명은 직접 DOGE 시장과 상장지수 투자 상품의 청중 간의 차이입니다. 밈 코인 구매자는 종종 암호화폐 거래소와 지갑을 사용하여 직접 토큰을 소유하고 펀드의 개입 없이 거래를 수행할 수 있습니다. ETF는 주로 전통적인 중개 계정을 통해 암호화폐에 접근하기를 선호하는 투자자를 대상으로 합니다.
게다가, ETF를 구매한다고 해서 DOGE를 직접 소유하는 것은 아닙니다. 투자자는 펀드의 주식을 구매하며, 그 가치는 기본 암호화폐의 가격과 제품 유지 비용에 따라 달라집니다. Dogecoin에 대한 직접 투자는 연간 관리 수수료가 없지만, 거래 수수료 및 보관 비용이 수반될 수 있습니다.
암호화폐 투자 상품의 수요는 상당히 다를 수 있습니다. BWOW와 같은 관리 회사의 또 다른 펀드인 Bitwise Solana Staking ETF (BSOL)와의 비교가 그 예입니다.
지표 | BWOW (Dogecoin) | BSOL (Solana) |
|---|---|---|
운용 자산 | $473,547 | $592.34 million |
기본 관리 수수료 | 0.34% | 0.20% |
스테이킹 수입 | 없음 | 제공됨 |
2026년 6월 30일 기준 데이터. 출처: 분기 보고서 BWOW 및 BSOL SEC. 기본 수수료 외에도 BSOL은 스테이킹 비용이 있으며, 2분기 총 연간 비용 비율은 0.56%였습니다.
6월 말, BSOL의 자산은 BWOW의 자산을 약 1,250배 초과했으며, 두 제품 모두 동일한 관리자가 발행하고 개별 암호화폐에 대한 접근을 제공합니다.
BSOL은 기본 자산뿐만 아니라 Solana 스테이킹을 통해 수익을 얻을 수 있는 능력에서도 차이가 있습니다. 관련 비용을 공제한 후, 보상은 펀드의 자산 가치를 증가시키거나 문서에 따라 투자자에게 분배될 수 있습니다. 그러나 스테이킹만으로 더 높은 수요를 보장했다고 주장할 수는 없습니다. 제품의 매력은 유동성, 변동성, 투자 전략 및 특정 암호화폐에 대한 시장 참여자의 태도에도 영향을 받습니다.
ETF 유동성도 중요합니다 — 기초 자산의 가치에서 큰 가격 변동 없이 주식을 사고 팔 수 있는 능력. 이를 평가하려면 거래량, 매수-매도 스프레드, 펀드 주식의 생성 및 상환 메커니즘을 고려해야 합니다.
따라서 암호화폐의 인기가 관련 ETF를 구매하려는 투자자의 의지를 의미하지는 않습니다. BWOW의 적은 거래량은 특정 투자 상품에 대한 제한된 수요를 나타내지만 DOGE에 대한 관심 부족을 의미하지는 않습니다.
한편, Dogecoin 생태계는 펀드의 운명과 독립적으로 계속 발전하고 있습니다. 10월에, Dogecoin Labs는 여러 프로젝트를 통합하여 결제 및 사용자 서비스를 개발했습니다. 이러한 이니셔티브에 대한 수요는 사용 가능한 투자 펀드의 수보다는 실질적인 응용에 따라 달라질 것입니다.
지속 가능한 운영을 위한 암호화폐 ETF의 자산 규모
상장지수펀드(ETF)의 경제는 주로 운용 자산의 가치에 따라 달라지는 수수료 수입에 기반을 두고 있습니다. ETF가 더 많은 자금을 유치할수록 관리 회사의 잠재적 수익이 높아집니다. 그러나 펀드를 유지하려면 관리, 수탁 보관, 감사, 법률 지원, 보고 및 거래소 상장 유지에 대한 지속적인 비용이 필요합니다.
$536,811의 운용 자산과 0.34%의 연간 수수료로, 자산 가치가 변하지 않는다면 BWOW의 예상 수수료 수입은 연간 약 $1,825가 될 것입니다.
실제 보고서는 비교 가능한 규모를 보여줍니다. 2026년 상반기에 펀드는 관리 수수료로 $1,215를 부과했으며, 2분기에는 $531를 포함했습니다. 이 금액은 Bitwise의 이익이 아니며, 회사는 제품 서비스를 위해 수수료 수입을 사용합니다.
BWOW의 비용 구조는 대부분의 운영 비용이 단일 수수료에서 관리자가 부담하도록 제공됩니다. 예외는 법적 비용 및 표준 펀드 서비스에 포함되지 않은 일부 운영 비용을 포함한 특정 비정상적인 비용입니다.
자산 규모에 따른 수수료 수입의 의존성을 이해하려면 0.34% 연간 요율에서 세 가지 가상 시나리오를 고려하십시오:
$500,000 운용 자산 — 연간 약 $1,700의 수수료 수입.
$10 million 운용 자산 — 연간 약 $34,000.
$100 million 운용 자산 — 연간 약 $340,000.
계산은 자산 규모와 수수료율이 일정하다고 가정합니다. 시장 재평가, 가능한 할인 및 서비스 회사와의 계약의 구체성을 고려하지 않으므로 관리자의 실제 이익을 반영하지 않습니다.
암호화폐 ETF의 수익성 있는 운영을 위해 요구되는 자산 운용 규모의 단일 기준은 없습니다. ETF의 재정적 지속 가능성은 비용 구조, 수수료 크기, 그리고 관리 회사의 전체 인프라를 활용할 수 있는 능력에 달려 있습니다. 대규모 조직은 잠재적으로 더 작은 펀드를 더 오래 지원할 수 있지만, 이러한 전략의 경제적 타당성은 개별적으로 결정됩니다.
BWOW의 폐쇄는 다른 전문 암호화폐 펀드의 전망에 대한 의문을 제기합니다. 새로운 알트코인 제품이 등장함에 따라 투자자 자본에 대한 경쟁이 치열해지고 있습니다. 관리 회사는 특정 토큰에 대한 접근을 제공할 뿐만 아니라 펀드를 사용하는 것이 투자자의 전략에 부합하고 추가 비용을 정당화할 수 있음을 설득해야 합니다.
Bitwise 사례는 알트코인 ETF의 대규모 폐쇄가 불가피하다는 것을 의미하지는 않습니다. 그러나 이는 기초 암호화폐의 전망뿐만 아니라 모금된 자본의 양, 펀드 주식의 유동성, 경제적 지속 가능성을 평가할 때 고려해야 하는 이유를 보여줍니다.
Dogecoin ETF의 폐쇄는 암호화폐의 인기와 투자 상품의 상업적 성공 간의 차이를 보여줍니다. 수십억 달러의 시가총액을 가진 자산이라도 관리 회사에 충분한 수수료 수익을 보장하지는 않습니다. ETF의 지속 가능한 운영을 위해서는 펀드 유지 비용을 충당할 자본이 필요합니다.
인포그래픽 배치: 세 번째 섹션 후, 결론 전에. 다른 AUM 수준에서 암호화폐 ETF의 연간 수수료 수익 비교 — $500k에서 $1억까지 — BWOW의 청산 전 자산 수준 표시와 함께.