2026년 3분기 Meta의 재무 지표 변화
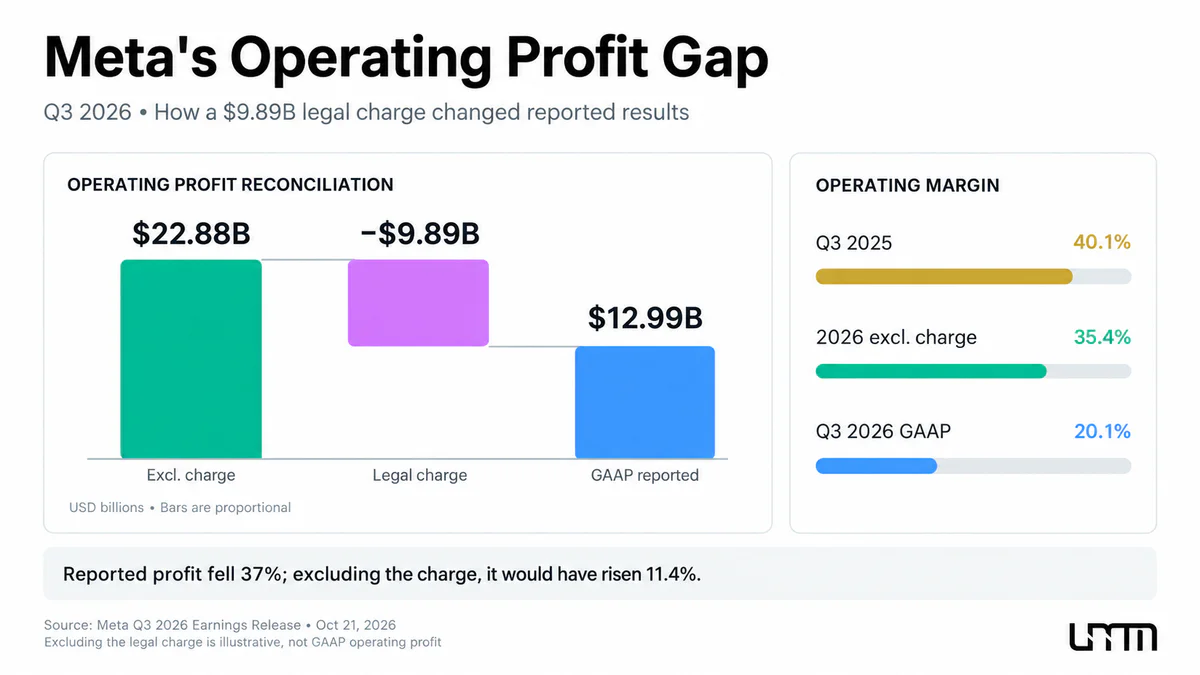
10월 21일 발표된 Meta의 2026년 3분기 재무 보고서는 회사의 재무 지표에서 혼합된 경향을 보여주었습니다. Meta Platforms의 수익은 전년 동기 대비 26% 증가했으나, 운영 비용은 훨씬 더 빠르게 증가하여 68% 증가했습니다. 그 결과, 영업 마진은 40%에서 20%로 절반으로 줄었습니다.
영업 이익의 감소에도 불구하고, Meta의 순이익은 264% 증가하여 98억 6천만 달러에 달했습니다. 이 결과는 회사의 현재 활동뿐만 아니라 전년도와의 비교에 의해 설명됩니다. 2025년 3분기에는 미국 법률 변경과 관련된 일회성 세금 부과로 인해 유효 세율이 87%에 달했습니다. 보고 기간에는 24%였습니다.
Meta의 주요 재무 결과는 표에 제시되어 있습니다.
지표 | 2025년 3분기 | 2026년 3분기 | 변화 |
|---|---|---|---|
수익 | 512억 4천만 달러 | 646억 달러 | +26% |
운영 비용 | 307억 1천만 달러 | 516억 1천만 달러 | +68% |
영업 이익 | 205억 4천만 달러 | 129억 9천만 달러 | −37% |
영업 마진 | 40% | 20% | −20 pp |
순이익 | 27억 1천만 달러 | 98억 6천만 달러 | +264% |
주당 순이익 (EPS) | $1.05 | $3.83 | +265% |
영업 이익과 순이익의 차이는 회사의 재무 건전성을 평가하는 데 중요합니다. 전자는 운영 비용을 공제한 후 세금 및 기타 비운영 결과를 고려하기 전의 수익을 보여줍니다. 후자는 세금 부담을 포함한 추가적인 재무 요소를 포함합니다.
따라서 순이익의 264% 증가는 사업 효율성의 유사한 개선을 나타내지 않습니다. Meta의 이익의 질을 평가하려면 핵심 활동의 결과를 분리하여 분기 보고서에 크게 영향을 미친 일회성 법적 비용을 고려해야 합니다.
Meta의 영업 이익이 37% 감소한 이유
영업 이익 감소의 주요 원인은 미국에서의 법적 청구 해결과 관련된 비용이었습니다. 2026년 8월, Meta는 소셜 미디어가 청소년의 정신 건강에 미치는 영향과 관련된 소송에 대해 52개 주 검찰총장 및 기타 관할권과의 합의를 발표했습니다.
합의에 따라 회사는 최대 185억 9천만 달러를 지불할 수 있으며, 최종 의무 금액은 합의에 의해 제공된 조건에 따라 달라집니다. 이 금액 중 Meta는 2026년 3분기 비용으로 98억 9천만 달러의 충당금을 인식했습니다. 이는 분기 내 전체 금액의 실제 현금 지급과 동일시되어서는 안 됩니다.
이 일회성 요인을 제외하면, 재무 결과는 다르게 보일 것입니다. Meta의 공식 보고서에 따르면, 영업 이익은 129억 9천만 달러에서 228억 8천만 달러로 증가했으며, 이는 작년 수치를 약 11.4% 초과하는 것입니다.
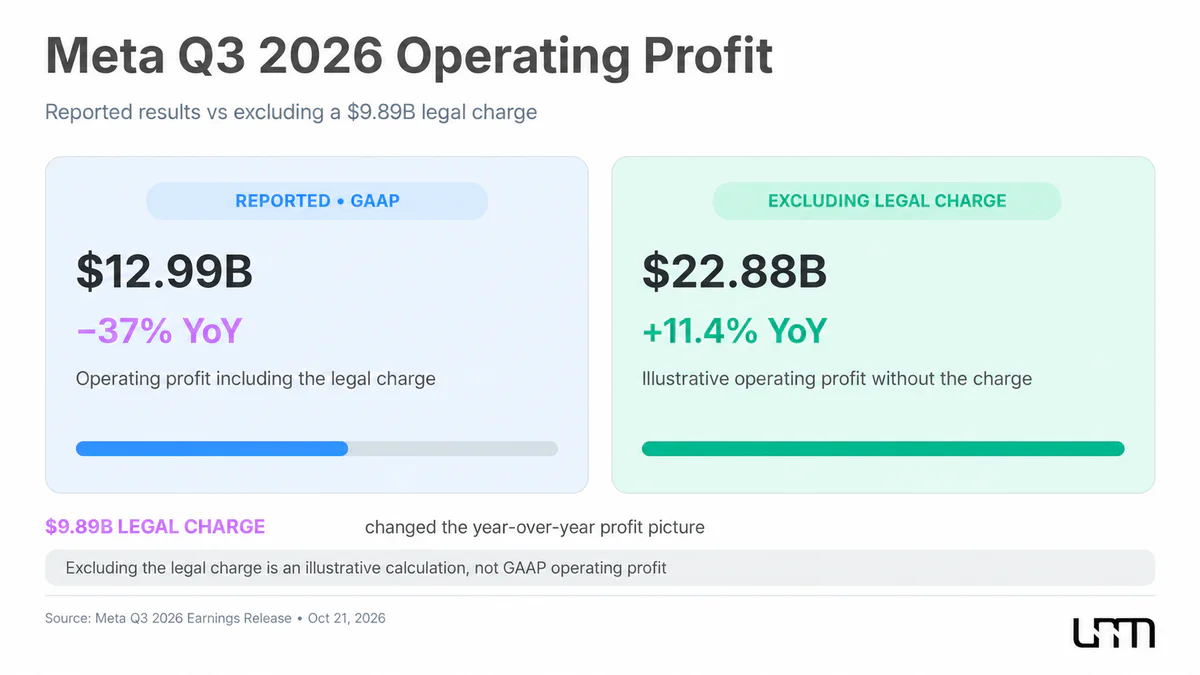
이 비용을 제외하면, 조정된 영업 이익률은 20% 대신 약 35.4%가 됩니다. 이는 결과 해석에 큰 변화를 줍니다: 핵심 사업은 여전히 수익성이 있으며, 특정 일회성 비용을 제외한 영업 이익은 성장을 보여줍니다.
그러나 조정된 수익성도 작년의 40% 수준에는 미치지 못합니다. 이는 연구, 제품 개발 및 기술 인프라 비용을 포함한 다른 비용의 압박을 나타냅니다.
일회성 비용의 성격은 주주들에게 중요하지 않다는 것을 의미하지 않습니다. 법적 의무는 재정 자원을 요구하며, 회사의 일상적인 운영 효율성을 반영하지 않더라도 미래의 현금 흐름에 영향을 미칠 수 있습니다.
광고 사업은 여전히 Meta의 주요 성장 동력
비용 증가에도 불구하고, Meta의 주요 수익원은 꾸준한 성장을 보여주고 있습니다. 2026년 3분기 광고 수익은 630억 6천만 달러에 달했으며, 이는 전년의 500억 8천만 달러와 비교됩니다. 따라서 광고는 회사의 총 분기 수익의 약 97.6%를 차지했습니다.
광고 수익의 성장은 노출량 증가와 높은 배치 비용에 의해 지원되었습니다. Meta의 보고서에 따르면, Family of Apps의 광고 노출 수는 10% 증가했으며, 광고당 평균 가격은 14% 상승했습니다.
사용자 규모는 여전히 중요한 요소입니다. 2026년 9월, 하루에 최소 하나의 Meta 앱을 사용하는 평균 인원 수는 36억 4천만 명에 달해 전년 대비 3% 증가했습니다. Family of Apps 생태계에는 Facebook, Instagram, WhatsApp, Messenger 및 기타 회사 서비스가 포함됩니다.
광고 수익은 사용자 수보다 훨씬 빠르게 증가했으며, 이는 광고 노출 수의 증가와 평균 광고 가격 상승에 기인합니다. 이는 회사가 새로운 사용자를 유치하는 것뿐만 아니라 기존 사용자층의 더 적극적인 수익화를 통해 수익을 증가시킬 수 있게 합니다.
인공지능은 이 모델의 중요한 부분이 되고 있습니다. Meta는 개인화된 추천, 광고 선택 및 광고 캠페인 최적화를 위해 기계 학습 알고리즘을 구현하고 있습니다. 회사 경영진에 따르면, AI에 대한 투자는 이미 더 정확한 추천, 사용자 참여 증가 및 수익화 개선을 통해 광고 수익 증가에 기여하고 있습니다.
Meta의 경영진은 투자 전략의 결과와 핵심 사업의 현재 상태를 긍정적으로 평가합니다:
우리의 투자는 성과를 내고 있으며, 핵심 사업은 여전히 강력하며 모든 방향에서 가속화를 보고 있습니다.
그러나 강력한 광고 결과가 모든 인공지능 투자에 대한 성과를 의미하는 것은 아닙니다. 회사는 기존 제품을 개선하는 기술과 상업 모델이 아직 형성 중인 새로운 방향 모두를 개발하고 있습니다.
이러한 프로젝트의 자금 조달의 기초는 여전히 Family of Apps에서 나오는 수익입니다. 가상 및 증강 현실 기술을 다루는 또 다른 부문인 Reality Labs는 분기에 4억 4천 3백만 달러의 수익을 올렸으며, 41억 3천만 달러의 운영 손실을 기록했습니다. 이는 Meta가 광고 사업에 의존하고 있음을 더욱 강조합니다.
Meta가 인공지능에 얼마나 많은 비용을 지출하는지
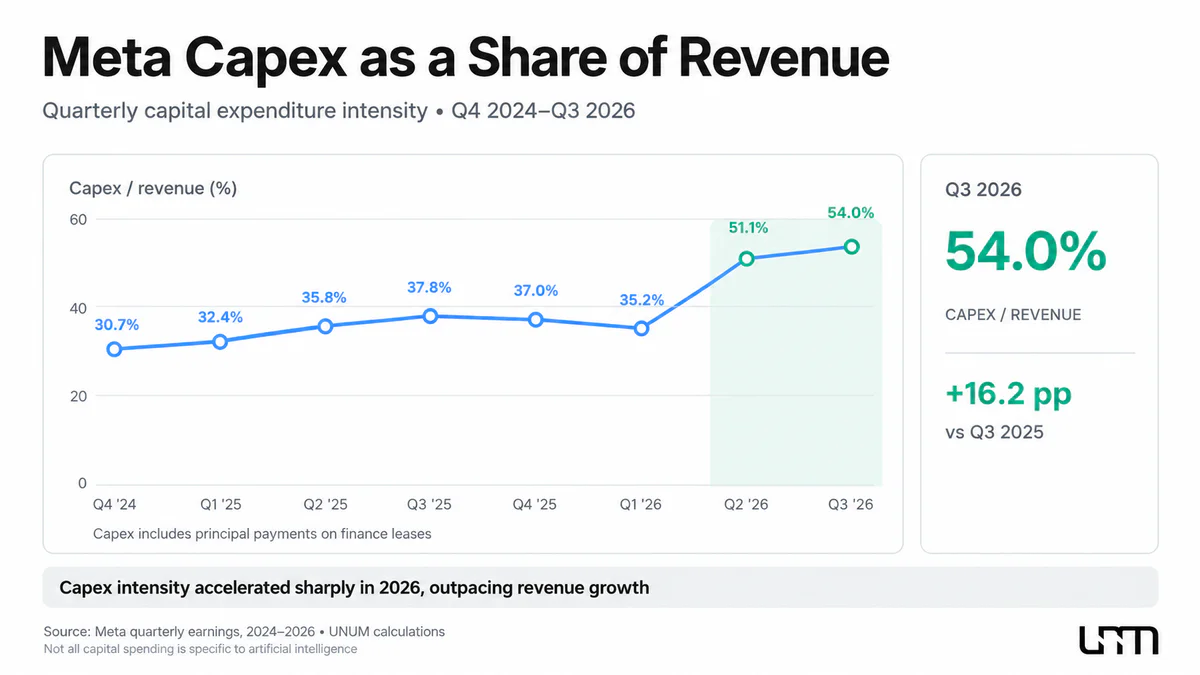
Meta의 재무 결과에서 가장 주목할 만한 변화 중 하나는 자본 투자 규모였습니다. 2026년 3분기, 회사의 자본 지출은 금융 리스의 주요 의무 상환을 포함하여 349억 1천만 달러에 달했습니다. 이는 분기 수익의 약 54%에 해당합니다.
2025년 3분기, 비교 가능한 자본 지출은 약 193억 7천만 달러로, 수익의 38%에 해당했습니다. 따라서 사업에 대한 투자 부담이 눈에 띄게 증가했습니다.
Meta의 인공지능에 대한 투자는 모델의 학습 및 배포에 필요한 컴퓨팅 인프라 확장과 기존 디지털 서비스 개선을 포함합니다. 회사는 서버 장비, 데이터 센터 및 컴퓨팅 능력 개발에 상당한 자금을 할당하고 있습니다.
2026년 첫 9개월 동안 Meta의 자본 지출은 858억 2천만 달러에 달했으며, 이는 작년 같은 기간의 500억 8천만 달러와 비교됩니다. 동시에, 회사는 2026년 전체에 대한 예측을 1,350억~1,450억 달러로 수정했으며, 이전에는 1,300억~1,450억 달러를 예상했습니다.
자본 및 운영 비용을 구분하는 것이 중요합니다. 서버 구매, 데이터 센터 건설 및 기타 장기 인프라는 일반적으로 수익 보고서에 일회성 비용으로 전액 반영되지 않습니다. 이러한 자산의 비용은 감가상각을 통해 미래 기간에 걸쳐 분산되며, 인프라가 완전히 감가상각되기 훨씬 전에 현금이 그들의 취득에 사용됩니다.
따라서 투자 프로그램은 현재의 현금 흐름과 미래의 운영 비용 모두에 영향을 미칩니다. 새로운 컴퓨팅 용량은 전력 공급, 유지 보수 및 장비 운영에 추가 비용이 필요합니다.
동시에 자본 투자는 인공지능에만 전적으로 지출되는 것으로 완전히 동일시되어서는 안 됩니다. Meta의 컴퓨팅 인프라는 광고 알고리즘, 추천 시스템, 소셜 플랫폼 및 신제품을 동시에 지원합니다.
회사는 이러한 투자가 기존 서비스의 효율성을 향상시킬 뿐만 아니라 추가적인 수익원을 창출할 것으로 기대하고 있습니다. 그러나 고급 AI 모델 개발을 위한 인프라의 회수 기간은 이미 운영 중인 광고 사업에 대한 투자보다 더 오래 걸릴 수 있습니다. Meta는 재무제표에 대한 예측 설명에서 이 위험을 인정하고 있습니다.
Meta의 자유 현금 흐름이 음수가 된 이유
자본 지출의 증가는 이미 Meta의 현금 흐름에 눈에 띄게 영향을 미쳤습니다. 2026년 3분기에 회사의 운영 활동은 327억 9천만 달러의 긍정적인 현금 흐름을 생성했지만, 자유 현금 흐름은 –21억 2천만 달러로 음수였습니다. 1년 전에는 이 수치가 106억 3천만 달러로 긍정적이었습니다.
Meta의 자유 현금 흐름(FCF)은 운영 활동으로부터의 현금 흐름에서 자산 및 장비 구매와 금융 리스 의무의 원금 상환을 뺀 값으로 계산됩니다.
회사는 FCF를 비-GAAP 측정치로 분류하며, 이는 미국 일반 회계 원칙(GAAP)에 따라 계산된 재무 지표를 보완하지만 대체하지는 않습니다. 특히, 자유 현금 흐름은 자동으로 모든 기업 지출에 사용할 수 있는 전체 금액으로 간주되어서는 안 됩니다.
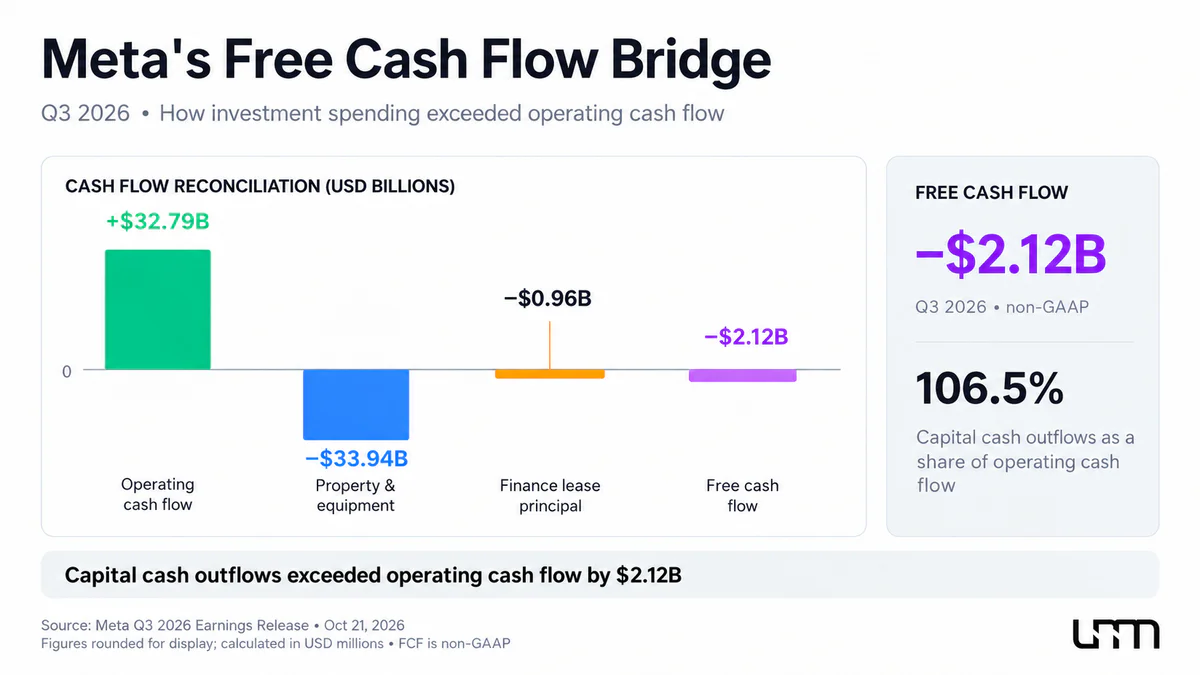
음수 FCF는 회사가 해당 분기 동안 운영 활동에서 받은 것보다 자본 투자에 더 많은 현금을 사용했다는 것을 의미합니다. 그러나 이러한 결과 자체가 금융 위기를 나타내는 것은 아닙니다.
Meta의 재정적 안정성을 평가할 때, 단일 분기의 음수 자유 현금 흐름뿐만 아니라 현금 보유량, 부채 부담 및 향후 기간의 투자 자금을 조달할 수 있는 사업의 능력을 고려해야 합니다.
2026년 9월 30일 기준으로 Meta의 총 현금, 현금 등가물 및 시장성 있는 증권은 824억 5천만 달러에 달했습니다. 그러나 일부 자금에는 사용 제한이 있을 수 있습니다. 2026년 9개월 동안 자유 현금 흐름은 110억 5천만 달러로 긍정적이었지만, 1년 전의 295억 1천만 달러에 비해 감소했습니다.
따라서 Meta는 상당한 재정 자원과 운영 현금 흐름을 생성할 수 있는 능력을 유지하고 있습니다. 주요 질문은 회사가 자유 현금 자금을 추가로 줄이지 않고 이러한 높은 자본 투자율을 얼마나 오래 유지할 수 있는가입니다.
자금 조달 구조도 중요합니다. Meta는 자체 현금 자원 외에도 부채 및 주식 자본을 유치할 수 있습니다. 그러나 추가 차입은 재정적 의무를 증가시키고, 새로운 주식 발행은 기존 투자자의 경제적 이익을 변경할 수 있습니다.
증가하는 자금 조달 필요 속에서, 회사는 또 다른 주요 기업 결정을 발표했습니다 — 새로운 주식 클래스의 창설입니다.
Meta가 새로운 클래스 C 주식을 만드는 이유
Meta 이사회는 의결권이 없는 새로운 클래스 C 보통주를 공개 거래 주식으로 만드는 것을 승인했습니다. 회사는 2027년 1월 19일까지 관련 변경 사항을 기업 문서에 공식화할 계획입니다.
발표된 결정에 따르면, 기존 클래스 A 및 클래스 B 주식 보유자는 자신이 소유한 주식당 하나의 새로운 클래스 C 주식을 받아야 합니다. 기록일과 배포일은 나중에 결정될 것입니다.
클래스 C 배포 후, Meta는 클래스 A 주식의 시장 가격이 2대 1 분할과 유사한 효과를 반영할 것으로 기대합니다. 기존 주주들은 두 번째 클래스 A 주식이 아닌 다른 클래스의 추가 주식을 받게 됩니다. 새로운 증권은 의결권을 부여하지 않기 때문에 각 주주의 의결권은 변경되지 않습니다.
결정의 함의를 이해하기 위해 Meta의 주식 클래스 간의 차이를 고려하는 것이 중요합니다:
클래스 A — 주당 한 표를 제공하는 공개 거래 주식.
클래스 B — 주당 10표를 제공하는 강화된 의결권을 가진 주식. 이 구조는 Mark Zuckerberg가 회사에 대한 통제력을 유지할 수 있도록 합니다.
클래스 C — Meta가 자본 조달, 직원 보상, 잠재적 인수 및 기타 기업 목적을 위해 사용할 계획인 새로운 비의결권 주식 클래스.
클래스 C의 창설은 새로운 투자자에게 사업 관리에 대한 추가 투표권을 부여할 필요 없이 장기 프로젝트 자금을 조달하기 위해 추가 자본을 유치할 수 있는 Meta의 능력을 확장합니다. 이는 역사적으로 주주 자본 구조가 창립자에게 전략적 결정에 대한 상당한 영향을 제공하는 회사에 특히 중요합니다.
그러나 새로운 주식 클래스의 출현이 자동으로 자금을 유치하는 것을 의미하지는 않습니다. 기존 주주에게 클래스 C를 초기 배포하는 것 또한 자동으로 추가 경제적 가치를 창출하지 않습니다. Meta가 투자를 위한 자금 조달이나 다른 목적을 위해 새로운 주식을 발행하기 시작하면 나중에 상당한 변화가 발생할 수 있습니다.
기존 주주들에게 이러한 구조는 모호한 결과를 가져올 수 있습니다. 한편으로는 회사가 자본에 대한 접근을 확대하고 개발을 위한 자금을 조달할 수 있게 해주지만, 다른 한편으로는 미래의 주식 발행이 투자자의 경제적 지분을 희석시킬 수 있으며, 의결권이 없는 것은 새로운 클래스 C 소유자들이 기업 지배구조에 미치는 영향을 제한합니다.
Meta 주주들에게 남아 있는 위험
Meta의 재무 결과는 회사가 투자 모델의 대규모 구조 조정 기간에 있음을 보여줍니다. 광고 사업은 계속해서 수익을 증가시키고 있지만, 생성된 자원의 상당 부분이 인프라 개발과 새로운 기술 방향으로 향하고 있습니다.
Meta 주주들에게 주요 불확실성의 원천은 여러 가지 요소로 남아 있습니다:
인공지능에 대한 투자 수익률. 회사는 더 효과적인 광고와 새로운 AI 제품을 통해 추가 수익을 창출할 것으로 기대하지만, 자본 회수 시기는 여전히 불확실합니다. 예상되는 상업적 효과가 예측보다 낮을 경우, 인프라의 높은 비용이 계속해서 수익성을 제한할 수 있습니다.
고정 비용의 증가. 새로운 컴퓨팅 용량은 전기, 유지보수 및 감가상각에 대한 비용을 요구합니다. 활성 건설 단계가 완료된 후에도 이러한 비용은 Meta의 재무 성과에 계속 영향을 미칠 것입니다.
광고 사업에 대한 의존. 광고 수익은 회사의 거의 모든 수입을 형성하므로, 광고주 수요의 변화, 사용자 데이터 처리 규칙, 또는 시장 경쟁은 재무 결과에 크게 영향을 미칠 수 있습니다.
법적 및 규제 위험. 52개의 미국 주 및 기타 관할권의 법무장관과의 합의는 특정 그룹의 법적 청구를 해결할 수 있게 하지만, 새로운 소송을 배제하지는 않습니다. Meta는 특히 미성년자 보호 문제에 대한 지속적인 규제 주의가 있음을 경고합니다.
Reality Labs의 손실. AI 개발이 우선 방향으로 설정되어 있지만, 가상 및 증강 현실 부문은 여전히 큰 운영 손실을 기록하고 있습니다. Meta는 2026년에 180억~190억 달러의 손실을 예상하며, 2027년에는 주로 인공지능을 위한 다른 분야로의 투자 재배치로 인해 약 150억 달러로 감소할 것으로 예상합니다. 이러한 추정치는 회사의 예측으로 남아 있습니다.
별도의 요소는 자본 구조입니다. 새로운 비의결권 주식 클래스는 경영진에게 추가적인 자금 조달 기회를 제공하지만, 동시에 전략적 결정이 주로 회사 창립자에게 의존하는 기업 지배구조 모델을 강화합니다.
주식 시장에서는 이러한 위험의 크기뿐만 아니라 Meta가 수익 성장과 기존 서비스의 효율성 증가로 이를 상쇄할 수 있는 능력도 중요합니다.
Meta의 보고서가 투자자에게 의미하는 것
Meta의 분기별 보고서는 기술 회사의 재무 상태를 평가하기 위해 이익 동향만 분석하는 것이 왜 충분하지 않은지를 보여줍니다. 운영 이익의 37% 감소는 주로 큰 법적 비용 때문이며, 핵심 광고 사업은 계속해서 수익을 증가시키고 있습니다.
그러나 일회성 비용을 제외하더라도 주요 질문은 해결되지 않습니다: 이미 분기 동안의 자유 현금 흐름이 부정적으로 전환된 대규모 투자 프로그램에서 충분한 수익을 보장할 수 있는가입니다.
다가오는 보고 기간 동안 투자자들은 주로 세 가지 지표에 주목해야 합니다: 수익 대비 자본 지출의 동향, 자유 현금 흐름의 회복, 대규모 일회성 요인의 영향을 받지 않는 운영 마진의 변화. 새로운 AI 제품의 결과와 성장 자금을 조달하기 위한 클래스 C 주식의 실질적인 사용에도 추가적인 중요성이 부여될 것입니다.
2026년 4분기에 Meta는 730억~760억 달러의 수익을 예측하며, 이는 사업 확장의 기대를 나타냅니다. 동시에 회사는 2027년에 컴퓨팅 인프라에 대한 적극적인 투자를 계속할 계획입니다.
Meta Platforms 주식의 장기적인 동향은 광고 수익의 성장뿐만 아니라 회사가 인공지능에 대한 투자를 얼마나 성공적으로 수익화할 수 있는지에 달려 있습니다. 한편, 주식의 시장 가치는 투자자의 기대, 미래 현금 흐름에 대한 평가, 그리고 주식 시장의 전반적인 조건에 의해 결정됩니다.
따라서 Meta는 디지털 광고에서 강력한 위치와 상당한 재무 자원을 유지하고 있지만, 미래의 수익성은 점점 더 인공지능에 대한 투자 효과에 의존하고 있습니다. 주주들에게 중요한 요소 중 하나는 인프라 투자에서 충분한 수익을 달성하면서 장기적으로 수익성과 긍정적인 현금 흐름을 유지할 수 있는 회사의 능력일 것입니다.