Что изменилось после одобрения OCC
Криптобиржа Coinbase получила федеральный трастовый статус, который позволит расширять институциональные кастодиальные услуги. 9 ноября 2026 года компания объявила об окончательном одобрении Управления контролера денежного обращения США (OCC) на создание Coinbase National Trust Company (CNTC). Новая структура сможет развивать услуги хранения цифровых активов под надзором национального банковского регулятора.
Само решение принималось в несколько этапов. Заявку зарегистрировали 3 октября 2025 года, предварительное условное одобрение выдали 2 апреля 2026-го, а 6 ноября статус организации стал действующим. Эти даты подтверждаются реестром OCC.
Новая трастовая компания становится частью регулируемой банковской инфраструктуры США, но ее полномочия ограничены кастодиальными и связанными услугами. Новая трастовая лицензия Coinbase не распространяется на обычное коммерческое банковское обслуживание.
Согласно документу OCC №1370, CNTC сможет хранить криптовалюты в интересах клиентов, прежде всего институциональных, а также обеспечивать связанные с кастодиальными счетами переводы цифровых активов и денежных средств. Федеральный трастовый статус не предусматривает обычного банковского кредитования и приема застрахованных депозитов населения. Криптоактивы клиентов не получают страховую защиту FDIC только благодаря этому разрешению.
Еще одно ограничение касается структуры услуг. CNTC сможет предоставлять клиентам доступ к стейкингу, торговле и финансированию через другие компании группы Coinbase, но не будет самостоятельно выполнять эти операции. Денежные средства на кастодиальных счетах предполагается размещать в сторонних банках по модели for benefit of, то есть в интересах клиентов.
В корпоративной публикации руководитель направления торговли и хранения Coinbase Рик Шонберг подчеркнул: «Хранение активов лежит в основе нашего бизнеса».
Это заявление отражает стратегическое значение нового статуса, однако сам бизнес существует давно. Еще в 2018 году Coinbase Custody Trust Company получила трастовую лицензию штата Нью-Йорк и начала работать под надзором NYDFS.
Теперь компания планирует перенести существующие кастодиальные операции в федеральную структуру в течение трех лет. Таким образом, речь идет не о создании нового направления, а о его регуляторной перестройке, которая потенциально расширит возможности работы с крупными финансовыми организациями.
Новый статус не меняет бизнес-модель Coinbase мгновенно, но создает условия для расширения институциональных услуг. Реальный финансовый эффект будет зависеть от того, насколько успешно компания сможет привлекать новых клиентов и увеличивать доходы от обслуживания их активов.
Почему Coinbase ищет новые источники доходов
Доходы Coinbase исторически сильно зависели от активности участников криптовалютного рынка. Когда растут цены и интерес инвесторов, увеличиваются объемы торговых операций и комиссионные поступления. Во время спада механизм работает в обратную сторону, поскольку снижение числа сделок непосредственно отражается на выручке.
Торговые комиссии Coinbase зависят от объемов операций, тогда как плата за хранение может поступать регулярно. Это различие становится особенно важным в периоды снижения активности инвесторов, когда компания стремится поддерживать доходы за счет неторговых продуктов.
Финансовые результаты Coinbase за III квартал 2026 года показывают масштаб зависимости от торговли. По данным отчета Form 10-Q, опубликованного в SEC, транзакционная выручка компании составила $590,2 млн против $1,05 млрд годом ранее. Падение достигло 44%.
Особенно заметно снизилась выручка от операций частных клиентов. Доходы от розничных транзакций сократились на 47%, до $450,1 млн. Компания объяснила это прежде всего падением спотовых торговых объемов на 59%, которое лишь частично компенсировали новые продукты, включая рынки прогнозов и деривативы.
Институциональная транзакционная выручка также уменьшилась — со $135 млн до $91,7 млн. Это означает, что наличие крупных профессиональных клиентов само по себе не избавляет Coinbase от влияния рыночных циклов.
Как изменилась структура выручки
Направление | III кв. 2025 | III кв. 2026 |
|---|---|---|
Розничные транзакции | $843,5 млн | $450,1 млн |
Институциональные транзакции | $135,0 млн | $91,7 млн |
Прочие транзакции | $67,7 млн | $48,5 млн |
Транзакционная выручка | $1 046,3 млн | $590,2 млн |
Стейблкоины | $324,5 млн | $306,9 млн |
Вознаграждения блокчейн-сетей | $184,6 млн | $85,7 млн |
Процентные и финансовые доходы | $64,8 млн | $68,6 млн |
Прочие подписки и услуги | $142,7 млн | $109,0 млн |
Подписки и услуги | $716,6 млн | $570,2 млн |
Итого чистая выручка (net revenue) | $1 762,9 млн | $1 160,5 млн |
Источник: Coinbase Form 10-Q, Note 5 Revenue. Показатели за 2025 год взяты из сравнительных данных отчета Coinbase за III квартал 2026 года. Суммы округлены.
С учетом прочей выручки (other revenue) совокупная выручка Coinbase составила $1 215,6 млн в III квартале 2026 года.
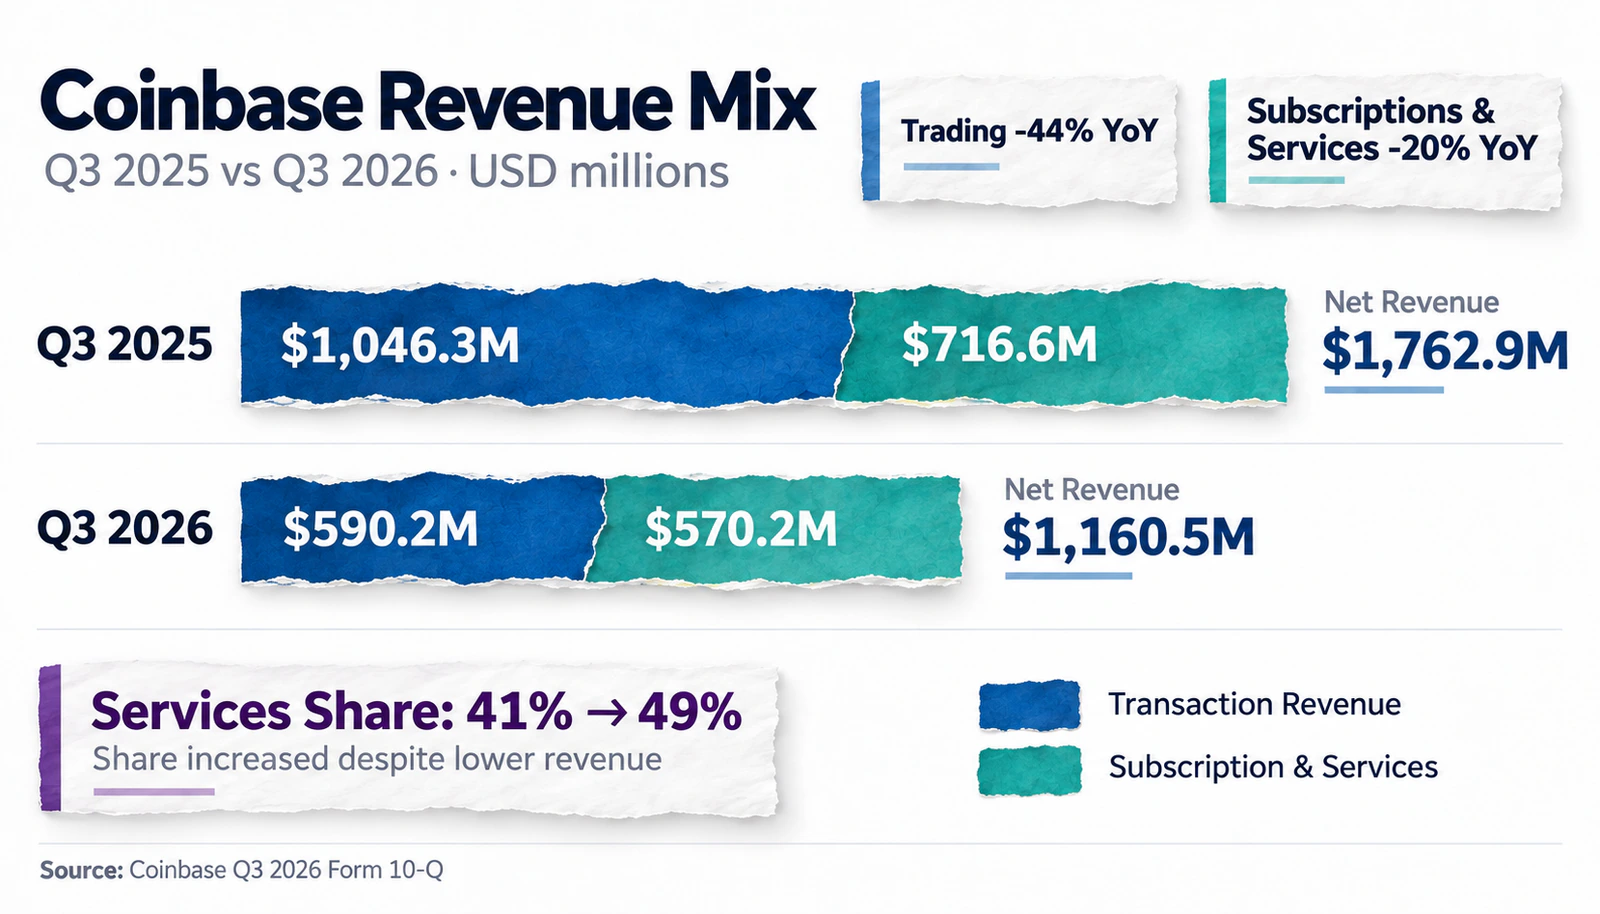
На первый взгляд компания действительно движется к диверсификации. Доля подписок и услуг в чистой выручке увеличилась с 41% до 49%, практически сравнявшись с транзакционным направлением.
Однако этот результат требует осторожной интерпретации. В абсолютном выражении выручка от подписок и услуг тоже сократилась, причем на 20% год к году. Ее доля выросла главным образом потому, что торговые поступления падали еще быстрее.
При этом крупнейшим источником неторговой выручки остаются стейблкоины, принесшие $306,9 млн за квартал. Доходы зависят от величины резервов и процентных ставок, поэтому также не защищены полностью от внешних экономических факторов. Вознаграждения блокчейн-сетей снизились более чем вдвое, до $85,7 млн, прежде всего из-за изменения стоимости криптоактивов и ставок вознаграждения.
Следовательно, переход к услугам не означает автоматического перехода к стабильным доходам. Для этого Coinbase необходимо развивать направления, которые в меньшей степени зависят от количества сделок, ставок и стоимости цифровых активов.
Хранение криптовалют потенциально отвечает этой задаче, поскольку клиенту требуется кастодиан не только во время активной торговли, но и в периоды длительного удержания инвестиционных позиций.
Сколько Coinbase может заработать на хранении криптовалют
Кастодиальные услуги предполагают, что специализированная организация отвечает за безопасное хранение и обслуживание клиентских активов. Для криптовалют это включает защиту приватных ключей, контроль доступа, обработку переводов, ведение отчетности и выполнение регуляторных требований.
Хранение необходимо отличать от инвестиционного управления криптоактивами: кастодиан обеспечивает учет и сохранность активов, но не обязан принимать инвестиционные решения.
В отличие от торговой комиссии, возникающей при совершении сделки, плата за хранение может начисляться регулярно. Если ее размер зависит от средней стоимости активов на кастодиальных счетах, компания получает доход даже при отсутствии торговой активности.
Однако размер такого бизнеса необходимо оценивать по двум показателям: объему активов под хранением и эффективной комиссии, которую клиенты действительно платят.
Активы на платформе не равны активам под хранением
На 30 сентября 2026 года Coinbase сообщила о $376,6 млрд Assets on Platform (AOP) — совокупной стоимости криптовалют и платежных стейблкоинов, размещенных или управляемых на платформе от имени клиентов.
За год показатель сократился с $515,9 млрд, преимущественно из-за снижения рыночных цен. По расчетам компании, отрицательный ценовой эффект составил около $160,5 млрд, хотя увеличение количества отдельных активов частично компенсировало падение.
Использовать все $376,6 млрд в качестве базы для расчета кастодиальной выручки было бы ошибкой. AOP включает активы в разных продуктах Coinbase, а не только средства институциональных клиентов на специализированном хранении.
Более узкий показатель Assets Under Custody (AUC) раскрывался в отчете за III квартал 2025 года. Тогда объем активов под хранением достиг $300 млрд, установив рекорд. Компания связывала рост с поступлениями от криптовалютных ETF и корпоративных клиентов.
В документах за III квартал 2026 года отдельное сопоставимое значение AUC не представлено, поэтому достоверно рассчитать его годовую динамику на основе этих раскрытий нельзя.
Дополнительное подтверждение роли Coinbase в инфраструктуре ETF содержится в документах BlackRock. В годовом отчете iShares Bitcoin Trust ETF (IBIT) за 2025 год Coinbase Custody Trust Company указана в качестве основного кастодиана биткоинов фонда, а Anchorage Digital Bank — в качестве дополнительного кастодиана.
Таким образом, Coinbase уже обслуживает крупные инвестиционные продукты, а новый федеральный статус потенциально усиливает конкурентоспособность этого направления.
Какие комиссии получает кастодиан
На публичной странице Coinbase Custody указана годовая комиссия в размере 50 базисных пунктов, или 0,5% стоимости активов. Также предусмотрена плата за подключение от нуля до $10 000 в зависимости от условий использования.
Публичная комиссия Coinbase Custody в размере 0,5% годовых не отражает подтвержденную эффективную ставку для крупнейших ETF. Их индивидуальные условия не раскрыты в используемых источниках.
Важно также различать комиссии разных участников инвестиционной цепочки. Например, указанные BlackRock 0,25% годовых для IBIT представляют собой комиссию спонсора фонда, а не ставку, которую Coinbase получает за хранение биткоинов.
Для оценки потенциальной выручки можно использовать простую модель:
Годовая кастодиальная выручка = средняя стоимость активов под хранением × эффективная годовая комиссия.
Предположим, что Coinbase привлекает дополнительные активы на хранение. Тогда расчеты дают следующие результаты:
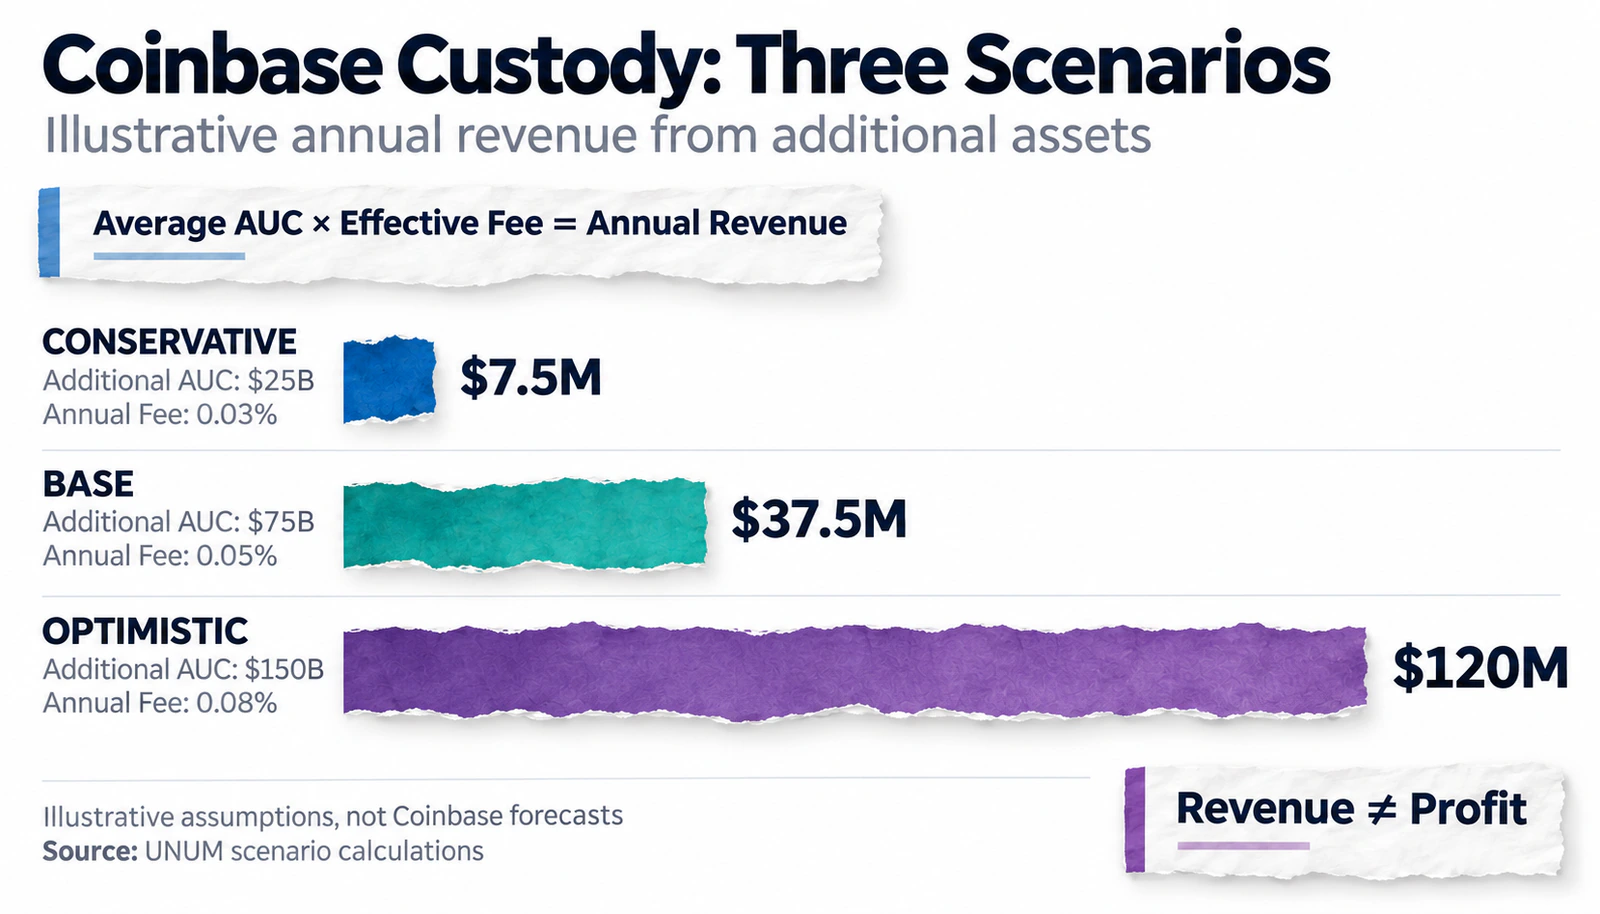
Консервативный сценарий. При среднегодовом остатке дополнительных активов $25 млрд и условной комиссии 0,03% расчетная выручка до расходов составит $7,5 млн за полный год.
Базовый сценарий. При среднегодовом остатке дополнительных активов $75 млрд и условной комиссии 0,05% расчетная годовая выручка до расходов составит $37,5 млн.
Оптимистичный сценарий. При среднегодовом остатке дополнительных активов $150 млрд и условной комиссии 0,08% расчетная годовая выручка до расходов достигнет $120 млн.
Эти ставки выбраны исключительно для моделирования чувствительности выручки. Они не являются подтвержденными тарифами институциональных контрактов Coinbase или прогнозом фактических поступлений.
Даже оптимистичный результат остается относительно небольшим по сравнению с торговыми доходами. В III квартале 2026 года транзакционная выручка Coinbase составила $590,2 млн. При условном сохранении такого квартального уровня в течение года транзакционная выручка составила бы около $2,36 млрд.
Чтобы получить сопоставимую годовую кастодиальную выручку, потребовался бы среднегодовой объем оплачиваемых активов под хранением около $4,72 трлн при эффективной комиссии 0,05%. Это математический ориентир, а не оценка реалистичного объема бизнеса.
Впрочем, сравнение выручки еще не отвечает на вопрос о прибыльности. Для этого необходимо учитывать расходы, которые могут существенно различаться между торговлей и хранением.
Почему большая выручка не гарантирует высокой прибыли
Кастодиальный бизнес требует значительных первоначальных и постоянных вложений. Компания должна поддерживать техническую инфраструктуру, защищать ключи, предотвращать несанкционированные операции, выполнять регуляторные требования и обеспечивать непрерывность обслуживания.
Регуляторный надзор OCC предъявляет требования к капиталу, ликвидности и организации деятельности CNTC. Согласно условиям предварительного одобрения, новая структура должна поддерживать не менее $60 млн капитала первого уровня. В подходящих ликвидных активах необходимо держать большую из величин: 50% капитала первого уровня или $30 млн. Отдельно требуется резерв на 180 дней операционных расходов.
Эти условия действуют в течение первых трех лет работы структуры и могут увеличивать капитал, необходимый для ведения бизнеса. При этом средства, зарезервированные для покрытия операционных расходов, нельзя одновременно учитывать при выполнении другого требования к ликвидности.
Диверсификация доходов не гарантирует повышения рентабельности, если обслуживание новых клиентов требует сопоставимого роста расходов.
Потенциальное преимущество хранения связано с масштабированием. По мере увеличения объема активов расходы на их обслуживание потенциально могут расти медленнее выручки. Однако подтвердить такой эффект для кастодиального подразделения Coinbase по публичной отчетности пока невозможно.
Публичная финансовая отчетность Coinbase не раскрывает самостоятельную операционную прибыль или маржу кастодиального направления. Поэтому утверждать, что хранение уже рентабельнее торговли, оснований нет.
Почему институциональный спрос может поддержать рост
Развитие криптовалютных ETF существенно изменило роль кастодианов. Управляющим компаниям необходимы организации, способные не только хранить цифровые активы, но и обеспечивать контроль операций, отчетность и соответствие требованиям финансовых регуляторов.
По данным совместного исследования EY-Parthenon и Coinbase, проведенного в январе 2026 года среди 351 институционального инвестора, 73% респондентов планировали увеличить вложения в цифровые активы в течение года.
При этом 66% участников уже имели доступ к спотовым криптовалютам через ETF или аналогичные биржевые продукты, а 81% инвесторов со спотовой экспозицией предпочитали такие регулируемые инструменты прямому владению криптоактивами через биржу или кошелек.
Исследование показывает и изменение требований к инфраструктуре. Инвесторы уделяют все больше внимания соблюдению регуляторных требований, безопасности хранения и защите криптографических ключей.
Эти результаты указывают на потенциальный рост спроса, но не гарантируют Coinbase приток новых клиентов. Опрос отражает намерения инвесторов, а не фактически совершенные операции. Кроме того, исследование подготовлено совместно с самой Coinbase, что необходимо учитывать при оценке его выводов.
Важным ограничителем становится диверсификация поставщиков. Согласно тому же опросу, 61% организаций используют несколько кастодианов, тогда как 36% предпочитают одного. Такая модель позволяет уменьшать операционные риски и зависимость от отдельного поставщика, но одновременно усиливает конкуренцию между компаниями хранения.
Существование такого спроса подтверждается и структурой американских криптовалютных ETF. Ранее UNUM рассказывал об изменении состава инвесторов в биткоин-фондах, включая сокращение позиций отдельных торговых фирм и увеличение вложений долгосрочных институциональных участников.
Для кастодиального бизнеса важен не только общий объем инвестиций, но и продолжительность хранения активов. Если фонды и корпоративные инвесторы удерживают позиции месяцами или годами, спрос на обслуживание сохраняется даже в периоды низкой торговой активности.
Однако стоимость активов под хранением по-прежнему зависит от рынка. Например, при падении курса Bitcoin на 30% долларовая стоимость неизменного количества BTC также сократится на 30%. Если комиссия привязана к стоимости активов, это непосредственно отразится на потенциальных доходах кастодиана.
Конкуренция с банками становится серьезнее
Федеральное одобрение открывает Coinbase дополнительные возможности, но не создает исключительного положения на рынке.
Еще в январе 2021 года Anchorage Digital Bank стала первой криптовалютной компанией, получившей федеральный банковский статус OCC. Организация предлагает институциональное хранение, стейкинг, расчеты и другие услуги, связанные с цифровыми активами.
В декабре 2025 года BitGo сообщила о полном одобрении OCC на преобразование в национальный трастовый банк. В январе 2026-го компания повторно подтвердила федеральный статус в сообщении, посвященном выходу на биржу.
BitGo предлагает институциональное хранение и расчетные услуги, работая в рамках единого федерального надзора. Это усиливает конкуренцию в сегменте, на который рассчитывает Coinbase.
Параллельно рынок осваивают традиционные финансовые организации. В октябре 2026 года BNY объявил о расширении своей платформы Digital Asset Custody в Европейском союзе в рамках регулирования MiCA. Банк развивает хранение цифровых активов с 2022 года, используя существующую инфраструктуру обслуживания институциональных клиентов.
Руководитель европейского направления BNY Дженнифер Баркер объяснила потребности таких организаций:
Для поддержки все более цифровых стратегий институтам нужны решения с той же устойчивостью, надзором и защитными механизмами, на которые они полагаются в традиционных операциях.
Заявление показывает, что традиционные банки рассматривают хранение цифровых активов как продолжение существующего финансового бизнеса, а не отдельный эксперимент.
Для Coinbase это означает конкуренцию сразу по нескольким направлениям:
Надежность и регулирование. Федеральный надзор повышает сопоставимость регуляторного статуса Coinbase с другими участниками, но сам по себе не гарантирует превосходства в безопасности.
Стоимость обслуживания. Крупные фонды способны добиваться индивидуальных тарифов, что создает давление на комиссионную маржу.
Интеграция продуктов. Клиентам нужны не только защищенные кошельки, но и расчеты, торговая инфраструктура, кредитование и доступ к другим финансовым инструментам.
Существующие отношения с клиентами. Традиционные банки обладают многолетними связями с управляющими активами, пенсионными фондами и финансовыми корпорациями.
У Coinbase остается существенное преимущество в виде специализированной криптовалютной инфраструктуры и широкой продуктовой экосистемы. Однако усиление конкуренции может привести к ситуации, когда активы под хранением растут быстрее, чем комиссионная выручка.
Три сценария развития кастодиального бизнеса
Финансовый эффект нового статуса будет зависеть от способности Coinbase не просто переносить существующие счета, а привлекать дополнительные активы и расширять набор платных услуг.
Консервативный сценарий предполагает ограниченный рост. Институциональные клиенты продолжают распределять активы между несколькими поставщиками, конкуренция снижает эффективные комиссии, а новые регуляторные требования увеличивают расходы. В такой ситуации хранение остается важной частью экосистемы, но не становится самостоятельным источником прибыли, сопоставимым с торговлей.
Базовый сценарий предусматривает постепенное расширение. Coinbase привлекает дополнительные активы от фондов и корпоративных клиентов, увеличивает объемы обслуживания и продает связанные услуги. Регулярные кастодиальные платежи поддерживают выручку, хотя основной финансовый эффект может возникать не от хранения как такового, а от использования клиентами других продуктов Coinbase.
Оптимистичный сценарий связан с масштабной институционализацией рынка. Рост криптовалютных ETF, токенизации и корпоративных вложений увеличивает потребность в регулируемом хранении. Coinbase использует технологическую инфраструктуру и клиентскую базу для расширения бизнеса, а рост объемов позволяет распределять постоянные расходы на большее количество обслуживаемых активов.
Важное обстоятельство заключается в том, что перенос существующего бизнеса из Coinbase Custody Trust Company в CNTC сам по себе не увеличивает консолидированную выручку Coinbase. Финансовый результат появится только при привлечении дополнительных клиентов, изменении условий обслуживания, повышении эффективности или расширении использования сопутствующих продуктов.
Поэтому оценивать успех федеральной лицензии исключительно по величине активов новой структуры будет недостаточно.
Что может помешать Coinbase заработать больше
Даже при высоком институциональном спросе кастодиальный бизнес сталкивается с рисками, которые ограничивают его устойчивость.
Первый связан с рыночной стоимостью активов. Доходы от хранения потенциально зависят от долларовой оценки криптовалют. Снижение цен может уменьшать выручку даже тогда, когда количество монет в клиентских кошельках остается неизменным.
Второй риск — ценовая конкуренция. По мере появления новых регулируемых кастодианов крупные клиенты получают больше альтернатив и могут требовать снижения комиссий.
Третий касается операционной ответственности. Ошибки управления ключами, кибератаки, технические сбои и нарушения внутренних процедур способны приводить не только к финансовым потерям, но и к регуляторным последствиям. В отчете Form 10-Q Coinbase отдельно предупреждает о возможной ответственности за утрату или кражу клиентских активов, находящихся под ее контролем.
Дополнительным фактором остается концентрация выручки. По данным Form 10-Q, на одного контрагента приходилось 27% общей выручки Coinbase в III квартале 2026 года против 19% годом ранее. Компания не раскрывает в соответствующей строке отчета, какая часть этого показателя относится непосредственно к кастодиальным услугам. Тем не менее высокая зависимость от отдельного контрагента заслуживает внимания при оценке финансовой устойчивости.
Наконец, федеральный статус не гарантирует быстрого роста прибыли. Помимо расходов на регулирование, компании предстоит сохранять конкурентоспособность в сегменте, где доходность может ограничиваться крупными контрактами и масштабом инфраструктурных затрат.
Прибыль Coinbase зависит не только от торговых комиссий, но и от стоимости инвестиционных криптоактивов и других финансовых результатов. В III квартале компания отчиталась о $718,7 млн чистой прибыли по GAAP, однако скорректированная EBITDA составила $332,9 млн. Одновременно компания признала около $715 млн чистого положительного результата от переоценки инвестиционных криптоактивов. Поэтому чистая прибыль отдельного квартала не может рассматриваться как прямой показатель доходности торговли или хранения.
Инвестиционные риски акций COIN связаны не только с криптовалютными ценами, но и со структурой выручки, расходами и конкуренцией. При оценке акций Coinbase (COIN) необходимо учитывать как ожидания роста институционального бизнеса, так и общую торговую активность и финансовые результаты компании.
Станет ли хранение криптовалют прибыльнее торговли
Федеральный трастовый статус укрепляет положение Coinbase на рынке институциональных услуг, но пока не дает оснований утверждать, что кастодиальное направление станет прибыльнее торговли.
Финансовые данные подтверждают три основных вывода.
Во-первых, торговая выручка остается главным отдельным источником доходов Coinbase. Несмотря на снижение активности, за III квартал 2026 года компания получила $590,2 млн транзакционных поступлений, тогда как самостоятельная выручка от хранения в отчетности не выделена.
Во-вторых, кастодиальные услуги способны повысить предсказуемость бизнеса, но не устранить рыночные риски. Регулярные комиссии могут поступать независимо от числа сделок, однако их размер зависит от стоимости клиентских активов, тарифов и конкуренции.
В-третьих, наиболее значимый эффект может заключаться в расширении всей финансовой экосистемы. Хранение активов создает долгосрочные отношения с клиентами, которым также требуются торговля, стейкинг, финансирование и расчетная инфраструктура. В этом случае ценность кастодиального бизнеса будет определяться не только прямыми комиссиями, но и дополнительными доходами других направлений Coinbase.
Для проверки этой гипотезы инвесторам необходимо следить за объемами Assets Under Custody, отдельной кастодиальной выручкой, эффективными тарифами, затратами на обслуживание и ростом институциональной клиентской базы. Пока компания не раскрывает достаточных данных для полноценного сравнения маржинальности хранения и торговли.
Таким образом, главная возможность Coinbase заключается не в замене криптовалютной биржи кастодиальным бизнесом, а в превращении хранения активов в основу более широкой финансовой инфраструктуры. Сможет ли эта модель обеспечивать сопоставимую с торговлей прибыль, покажут будущие отчетные периоды и способность компании монетизировать институциональный спрос без чрезмерного увеличения расходов.