
После насыщенной недели с американской статистикой по рынку труда внимание инвесторов все еще будет приковано к процентным ставкам. Также с 5 по 11 октября сразу несколько крупных финансовых рынков получат новые ориентиры: США — протокол сентябрьского заседания ФРС, Европа — подробности последнего решения ЕЦБ, Япония — новые сигналы от Банка Японии, а Китай вернется к торгам после недельных праздничных выходных.
К этому добавятся нефтяной рынок после встречи OPEC+, статистика по занятости в Канаде и начало новой серии крупных корпоративных отчетов. Для Bitcoin неделя пройдет без ключевых событий, однако именно поэтому BTC может стать удобным индикатором того, как инвесторы реагируют на ставки, доллар и изменение глобального аппетита к риску.
Главный вопрос торговой недели будет состоять не столько в том, какое отдельное событие окажется самым важным, сколько в том, продолжат ли высокие ставки и доходности облигаций определять направление мировых рынков в начале четвертого квартала.
Что решение OPEC+ изменит для нефтяного рынка
На нефтяном рынке неделя начнется с оценки нового решения OPEC+. На предыдущей встрече Саудовская Аравия, Россия, Ирак, Кувейт, Казахстан, Алжир и Оман решили сохранить в октябре сентябрьские уровни добычи нефти. Следующее заседание семи стран, участвующих в добровольных корректировках производства, назначено на воскресенье, 4 октября.
Таким образом, к открытию торгов в понедельник решение уже будет известно, и внимание инвесторов переключится на реакцию Brent и WTI. Рынку предстоит оценить, меняет ли позиция OPEC+ баланс между мировым спросом и предложением нефти и какие последствия она может иметь для цен на энергоносители.
Здесь возможны несколько вариантов:
Если параметры добычи существенно не изменятся, рынок будет оценивать баланс между предложением и мировым спросом. Реакция Brent и WTI в таком случае может сильнее зависеть от ожиданий по запасам и мировой экономике, а также от фактического соблюдения квот странами группы.
Если OPEC+ даст сигнал о более ограниченном предложении, внимание быстро переключится на риск дальнейшего роста стоимости энергоносителей.
Если предложение будет увеличено, значение будет иметь причина такого решения: уверенность производителей в устойчивом спросе или попытка вернуть долю рынка.
Связь нефти с другими активами сейчас особенно важна. Рост нефтяных цен способен усиливать инфляционные ожидания. А если инвесторы ожидают более устойчивую инфляцию, они могут пересматривать и прогнозы по ставкам центральных банков.
Что отслеживать: решение OPEC+, комментарии стран-участниц, Brent, WTI, доходности государственных облигаций и рыночные инфляционные ожидания.
Как протокол ФРС изменит ожидания по ставкам
После пятничной статистики по рынку труда инвесторы получат возможность сравнить новые данные с тем, как ситуацию оценивали сами представители ФРС в середине сентября. Именно поэтому главным американским событием новой недели для прогноза рынка станет публикация протокола FOMC.
7 октября ФРС опубликует протокол заседания, которое прошло 15–16 сентября. На нем диапазон федеральной ставки был повышен на 25 базисных пунктов — до 3,75–4%. Решение было принято единогласно. Следующее заседание запланировано на 27–28 октября.
Само решение рынку уже известно. Протокол интересен другим: он показывает, какие аргументы обсуждали участники заседания и какие риски они считают наиболее серьезными.
В тексте инвесторы будут искать ответы на несколько вопросов:
насколько сильным остается беспокойство по поводу инфляции;
как участники FOMC оценивают устойчивость экономики;
считают ли они сентябрьское повышение достаточным;
какие условия могут потребоваться для следующего изменения ставки.
Особенно важным будет сравнение протокола со статистикой, вышедшей уже после заседания. Если новые данные покажут сильную экономику и устойчивое ценовое давление, жесткие формулировки в протоколе могут получить дополнительный вес. Если экономика начнет заметно терять импульс, рынок может воспринимать те же слова осторожнее.
ISM Services покажет состояние сектора услуг перед публикацией протокола ФРС
До публикации протокола ФРС рынок получит еще один важный ориентир по состоянию американской экономики. В понедельник, 5 октября, выйдет индекс деловой активности в сфере услуг ISM Services PMI за сентябрь. Он поможет оценить, сохраняет ли сектор услуг устойчивость на фоне высоких процентных ставок.
Общий индекс важен, но в текущей ситуации полезнее смотреть сразу на несколько компонентов:
Показатель | Что показывает |
Business Activity | текущую деловую активность |
New Orders | изменение новых заказов |
Employment | спрос компаний на работников |
Prices | динамику цен, которые платит бизнес |
Особенно важен компонент Prices. Если сектор услуг сохраняет активность одновременно с высоким ценовым давлением, у ФРС появляется больше оснований не спешить со смягчением политики. Если же активность и цены одновременно замедляются, рынок может увидеть признаки того, что высокая стоимость денег постепенно охлаждает экономику.
Что отслеживать: ISM Services PMI, FOMC Minutes, доходность двухлетних Treasuries, доходность десятилетних Treasuries, DXY, S&P 500 и Nasdaq.
Какие сигналы даст протокол ЕЦБ о дальнейшей политике
Американская ФРС — не единственный крупный центральный банк, политика которого будет обсуждаться на неделе. В Европе инвесторы тоже пытаются понять, насколько далеко регулятор готов идти в борьбе с инфляцией.
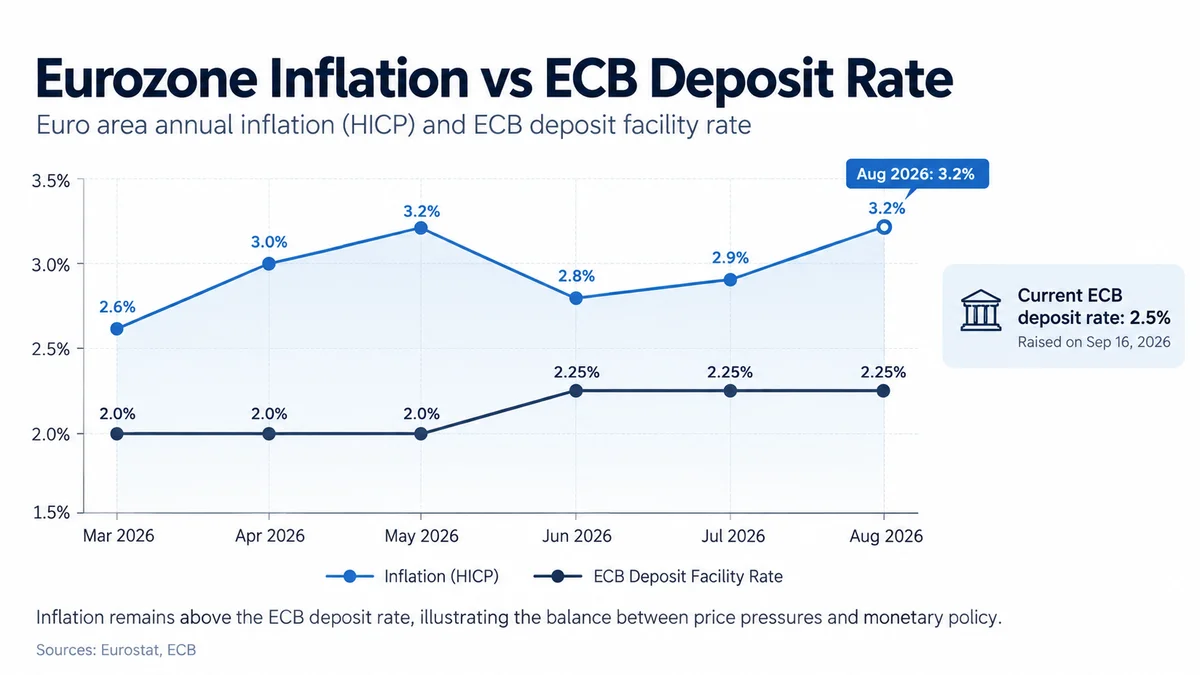
10 сентября ЕЦБ решил повысить три ключевые ставки на 25 б.п. С 16 сентября депозитная ставка составляет 2,5%, ставка по основным операциям рефинансирования — 2,65%, по маржинальному кредитованию — 2,9%. Регулятор объяснил решение сохраняющимся инфляционным давлением.
8 октября ЕЦБ опубликует подробный отчет о заседании по денежно-кредитной политике. Такие документы дают более подробное представление о дискуссии внутри Совета управляющих и обычно выходят примерно через четыре недели после заседания.
Для рынка важно понять, насколько сильной была поддержка дальнейшего ужесточения. Здесь возникает сложный баланс. С одной стороны, инфляция остается проблемой. В августе годовой рост цен в еврозоне ускорился до 3,2% против 2,9% в июле. С другой стороны, высокая стоимость кредитов постепенно влияет на потребителей и компании.
Дополнительный ориентир появится 6 октября, когда Eurostat опубликует розничные продажи за август. В июле объем розничной торговли в еврозоне снизился на 0,6% относительно июня.
Поэтому два события недели стоит рассматривать вместе:
розничные продажи покажут, что происходит с потребителем;
отчет ЕЦБ поможет понять, как эти экономические риски сопоставляются с проблемой инфляции.
Для валютного рынка эта комбинация прежде всего интересна через EUR/USD. Если инвесторы увидят более жесткую позицию ЕЦБ, ожидания по европейским ставкам могут измениться. Но эффект будет зависеть и от того, какие сигналы практически одновременно поступят из США.
Что отслеживать: розничные продажи еврозоны, ECB accounts, EUR/USD, Euro Stoxx 50 и доходность немецких государственных облигаций.
Что Кадзуо Уэда скажет о дальнейшей политике Банка Японии
В Японии неделя пройдет без заседания по ставке, однако это не означает отсутствия сигналов от центрального банка. Для иены и японских облигаций сейчас особенно важны любые комментарии о дальнейшем направлении денежно-кредитной политики.
6 октября глава Банка Японии Кадзуо Уэда выступит на национальной конференции участников рынка ценных бумаг. 8 октября Банк Японии также опубликует региональный экономический отчет. Следующее заседание регулятора пройдет 29–30 октября. Поэтому выступление Уэды будет оцениваться прежде всего в контексте конца месяца.
Трейдеров будет интересовать, изменились ли оценки трех факторов:
Инфляция. Насколько устойчив рост цен и видит ли регулятор риск его сохранения.
Зарплаты. Именно динамика доходов населения помогает понять, способен ли рост цен поддерживаться внутренним спросом.
Экономика. Достаточно ли устойчиво внутреннее потребление и корпоративная активность переносят изменение финансовых условий.
Дополнительный фон уже дал опубликованный 1 октября квартальный опрос Банка Японии Tankan, который отражает настроения крупных компаний и их оценку состояния экономики. Опрос Банка Японии показал, что индекс деловых условий для крупных промышленных компаний вырос с 22 пунктов в июне до 24 пунктов.
Отдельные данные сами по себе не определяют решение центрального банка, поэтому важнее будет смотреть на то, как Уэда связывает состояние бизнеса, инфляцию и будущую политику.
Что отслеживать: выступление Уэды, USD/JPY, Nikkei 225 и доходности японских государственных облигаций.
Китай возвращается после недельного перерыва
Один из самых необычных моментов недели произойдет в четверг. Пока большинство мировых рынков будет торговаться в обычном режиме, материковый Китай проведет первые семь дней октября вне рынка. Шанхайская фондовая биржа закрыта с 1 по 7 октября из-за национальных праздников. Торги возобновятся 8 октября.
Это означает, что за одно открытие китайскому рынку придется отреагировать на события сразу нескольких предыдущих дней. Поэтому первый день после длинного перерыва может быть интересен не столько одной конкретной новостью, сколько накопившейся переоценкой глобального фона.
Для инвесторов за пределами Китая реакция тоже имеет значение. Сильное движение китайских акций способно отражаться на гонконгском рынке и компаниях, связанных с китайской экономикой. Юань влияет на валюты региона. А изменение ожиданий по китайскому спросу важно для меди, железной руды и других сырьевых активов.
Стоит учитывать и различие между рынками. Гонконг не повторяет полностью календарь материковых бирж, поэтому часть глобальных новостей может быть отражена в Hang Seng раньше, чем в CSI 300 или Shanghai Composite. Это позволит сравнить, насколько сильно открытие материкового рынка отличается от движения, которое уже произошло в других финансовых центрах.
Что отслеживать: CSI 300, Shanghai Composite, Hang Seng, юань, медь и акции компаний, чувствительных к китайскому спросу.
Сможет ли Bitcoin продолжить рост при высоких доходностях
На этой торговой неделе на крипторынке нет запланированного события, которое могло бы сравниться по масштабу с решением центрального банка. Но именно поэтому Bitcoin удобно рассматривать как показатель того, как глобальные финансовые условия влияют на спрос на риск.
Bitcoin завершил третий квартал ростом примерно на 43%. Одновременно государственные облигации пережили заметное повышение доходностей, а стоимость заимствований стала одним из главных факторов для мировых рынков.
В начале октября на Bitcoin будут одновременно влиять три группы факторов:
Макроэкономика. Если после протокола ФРС инвесторы начнут ожидать более продолжительного периода высоких ставок, доходности облигаций и доллар могут получить поддержку. Для активов без фиксированного денежного потока это обычно означает более жесткие финансовые условия. Но эта связь не механическая. Bitcoin может двигаться и под действием собственных факторов.
Потоки в ETF. Интерес институциональных инвесторов остается важной частью картины. 1 октября Citigroup среди факторов поддержки крипторынка отдельно отметил возобновившиеся притоки в ETF. Поэтому особенно полезно будет сравнивать два сигнала. Если доходности растут, доллар укрепляется и одновременно фиксируются оттоки из Bitcoin ETF, макроэкономическое давление получает подтверждение внутри самого крипторынка.
Если же BTC сохраняет устойчивость несмотря на более жесткие условия на рынке облигаций, это может указывать на наличие собственного спроса.
Глобальный аппетит к риску. 8 октября к этой картине добавится Китай. Если возвращение материковых рынков поддержит глобальный risk-on, Bitcoin может двигаться вместе с другими рискованными активами. Если же акции в Азии, Европе и США одновременно окажутся под давлением, станет интересно посмотреть, повторит ли BTC это движение или начнет вести себя самостоятельно.
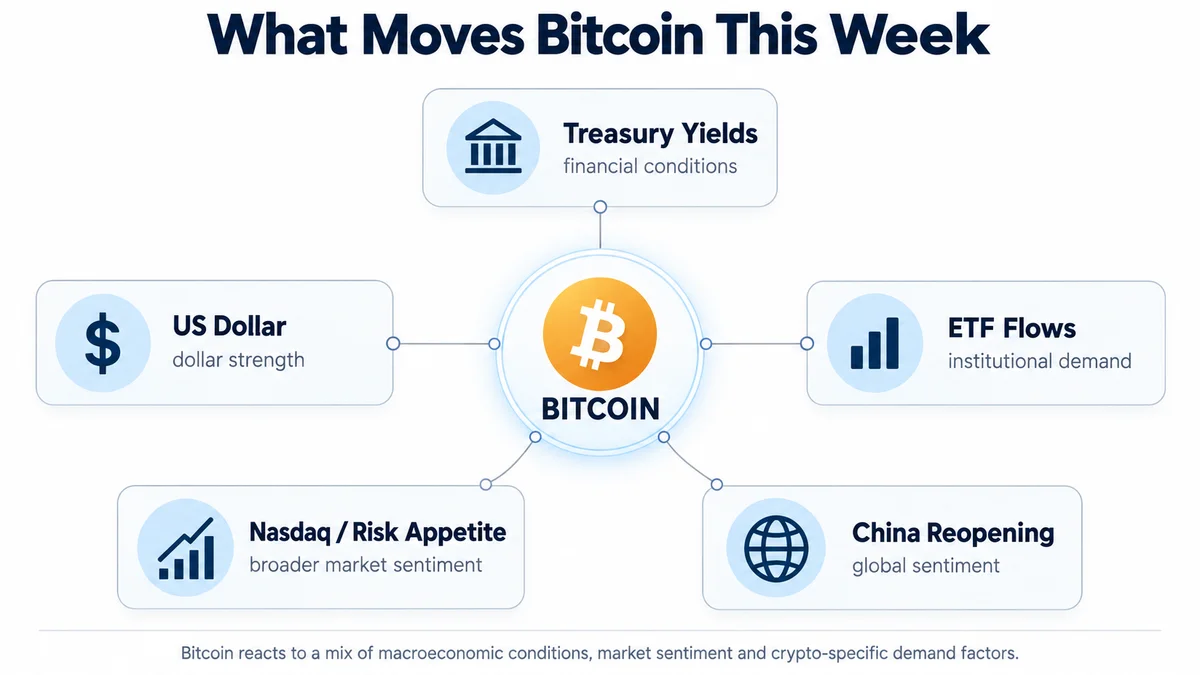
Что отслеживать: BTC/USD, потоки в спотовые Bitcoin ETF, DXY, доходность двухлетних Treasuries и Nasdaq 100.
Что покажет новый отчет по рынку труда Канады
В конце недели еще один крупный отчет по занятости выйдет за пределами США. Для глобального рынка его влияние меньше американского Nonfarm Payrolls, но для канадского доллара и ожиданий по ставке Банка Канады публикация остается одним из основных ежемесячных ориентиров.
9 октября Statistics Canada опубликует Labour Force Survey за сентябрь. Ведомство подтверждает эту дату в официальном календаре.
В отчете стоит смотреть не только на изменение числа занятых. Три показателя дадут более полную картину:
занятость — сколько рабочих мест появилось или исчезло;
безработица — насколько легко людям находить работу;
зарплаты — сохраняется ли давление на стоимость труда.
Сочетание этих данных влияет на ожидания по денежно-кредитной политике. Сильный рынок труда дает центральному банку больше пространства для жесткой политики. Быстрое ухудшение занятости, наоборот, способно сделать состояние экономики более важным фактором.
Что отслеживать: занятость, безработицу, зарплаты, USD/CAD и доходности канадских государственных облигаций.
PepsiCo и Delta покажут, как меняется поведение потребителей
Макроэкономические отчеты показывают экономику через статистику, но корпоративные результаты позволяют увидеть ее с другой стороны — через реальные продажи, цены и расходы бизнеса. На этой неделе сразу две крупные американские компании дадут полезные сигналы о состоянии потребительского спроса.
PepsiCo опубликует результаты за третий квартал утром 8 октября.
Здесь важны не только выручка и прибыль. Инвесторы будут смотреть, меняются ли объемы продаж, удается ли компании повышать цены, что происходит с маржой, как руководство оценивает потребительский спрос.
Такой отчет интересен тем, что продукты PepsiCo относятся к повседневным расходам. Поэтому динамика объемов и цен помогает понять, насколько покупатели готовы принимать более высокую стоимость товаров.
На следующий день — 9 октября — результаты за третий квартал представит Delta Air Lines. У авиакомпании другой набор индикаторов: спрос на авиаперелеты, стоимость билетов, корпоративные путешествия, загрузка самолетов, расходы на топливо.
Последний пункт особенно интересен после встречи OPEC+. Если стоимость нефти заметно изменится, рынок сможет практически сразу оценить, как энергетический фактор сочетается с прогнозами одной из крупнейших авиакомпаний.
Таким образом, PepsiCo и Delta помогут посмотреть на потребителя с двух сторон: повседневные покупки и более дорогие расходы на путешествия.
Новый опрос покажет, чего американцы ждут от экономики
Еще один важный сигнал о состоянии американского потребителя появится в пятницу. В отличие от корпоративной отчетности, этот показатель отражает не реальные продажи, а то, как сами домохозяйства оценивают свое финансовое положение, перспективы экономики и будущую динамику цен.
9 октября выйдет предварительная оценка University of Michigan Consumer Sentiment за октябрь. В сентябре итоговое значение индекса составляло 48,1 пункта.
Однако для рынка важен не только сам уровень потребительских настроений. Отдельное внимание инвесторы уделят инфляционным ожиданиям. В сентябре американцы ожидали роста цен на 4,6% в течение ближайшего года и на 3,4% в горизонте 5–10 лет.
Именно поэтому этот отчет напрямую связан с главной темой недели. Если инфляционные ожидания останутся высокими, рынок может увидеть в этом еще один аргумент в пользу более осторожной политики ФРС.
Если потребители продолжают ожидать быстрого роста цен, центральным банкам сложнее быть уверенными, что инфляция устойчиво возвращается к цели. Если ожидания начнут снижаться, картина становится более благоприятной.
Что отслеживать: Consumer Sentiment, Current Conditions, Consumer Expectations и инфляционные ожидания на один год и на долгосрочном горизонте.
Три главных вопроса недели
Экономический календарь выглядит разрозненным, но большинство событий можно свести к трем общим вопросам.
1. Насколько жесткими остаются крупнейшие центральные банки?
Ответ будут искать в протоколе ФРС, подробном отчете ЕЦБ и комментариях Кадзуо Уэды. Важно не только то, что регуляторы сделали на предыдущих заседаниях, но и какие условия они считают необходимыми для следующих решений.
2. Сохраняется ли инфляция главным риском для мировых рынков?
На это одновременно укажут нефтяные цены после OPEC+, компонент Prices в ISM Services, инфляционные ожидания американских потребителей и риторика центральных банков. Если несколько показателей одновременно укажут на устойчивое ценовое давление, рынок может вновь сильнее сосредоточиться на перспективах высоких ставок.
3. Смогут ли рискованные активы выдержать высокие доходности облигаций?
Этот вопрос касается сразу акций, Bitcoin и развивающихся рынков. Особенно показательной станет реакция на протокол ФРС и открытие китайских бирж. Если доходности облигаций останутся высокими, станет видно, достаточно ли корпоративных результатов, экономического роста и собственного спроса на отдельные активы, чтобы поддерживать интерес инвесторов к риску.
Главное по дням
Дата | Регион / рынок | Событие |
4 октября, вс | Глобальные рынки | Встреча семи стран OPEC+ |
5 октября, пн | США | ISM Services PMI за сентябрь |
6 октября, вт | Еврозона | Розничные продажи за август |
6 октября, вт | Япония | Выступление главы Банка Японии Кадзуо Уэды |
7 октября, ср | США | Протокол заседания ФРС от 15–16 сентября |
8 октября, чт | Китай | Открытие китайских бирж после Golden Week |
8 октября, чт | Еврозона | Отчет ЕЦБ о последнем заседании |
8 октября, чт | Япония | Региональный экономический отчет Банка Японии |
8 октября, чт | США | Отчет PepsiCo |
9 октября, пт | Канада | Отчет по рынку труда за сентябрь |
9 октября, пт | США | Предварительный индекс потребительских настроений University of Michigan |
9 октября, пт | США | Отчет Delta Air Lines |
Материал подготовлен исключительно в ознакомительно-информационных целях и не является финансовым советом и рекомендацией.