
Почему ИИ-токены оказались среди лидеров крипторынка в 2026 году
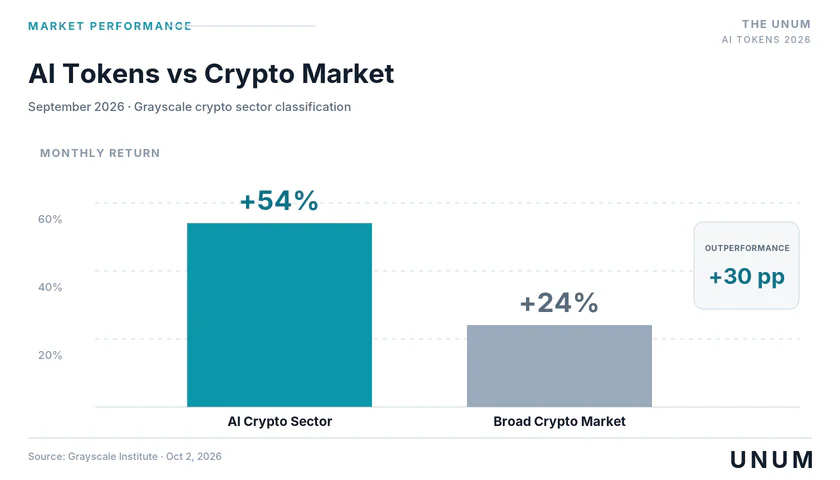
В сентябре 2026 года индекс криптовалютного сектора искусственного интеллекта, рассчитываемый Grayscale, вырос на 54%, тогда как широкий криптовалютный рынок по классификации компании прибавил 24%. Таким образом, преимущество ИИ-сектора составило 30 процентных пунктов. Эти результаты, опубликованные Grayscale Institute 2 октября, показывают, насколько усилился интерес инвесторов к проектам на пересечении блокчейна и искусственного интеллекта.
По состоянию на 12 октября 2026 года капитализация категории Artificial Intelligence на CoinGecko составляла приблизительно 27 млрд долларов. Однако этот показатель требует осторожной интерпретации. В категорию включены не только специализированные ИИ-протоколы, но и универсальные блокчейн-платформы, использующие искусственный интеллект в отдельных направлениях деятельности. Например, среди крупнейших активов присутствует NEAR Protocol, чья рыночная капитализация в одном из октябрьских снимков данных превышала 7,5 млрд долларов.
Поэтому капитализация всей категории не равнозначна стоимости специализированной индустрии децентрализованного искусственного интеллекта. Аналогично индекс Grayscale и перечень CoinGecko нельзя использовать как взаимозаменяемые показатели: они различаются составом активов, весами и методологией.
Что поддерживает спрос на ИИ-криптовалюты
Новый импульс связан не только с популярностью генеративного искусственного интеллекта, но и с постепенным переходом к автономным программным агентам. Такие системы способны выполнять последовательности действий, обращаться к внешним сервисам, получать данные и взаимодействовать с другими программами. Для полноценной экономической деятельности им дополнительно нужны инструменты оплаты, управления средствами и проверки исполнения обязательств.
Именно здесь блокчейн может получить практическое применение. Программируемые кошельки, смарт-контракты и расчеты в стейблкоинах позволяют автоматизировать операции, которые в традиционной финансовой инфраструктуре часто требуют посредника или дополнительного подтверждения.
Показательным событием стало обновление Coinbase for Agents от 22 сентября 2026 года. Компания добавила возможности совершать платежи за внешние данные и использование моделей через протокол x402, а также работать с акциями и биржевыми фондами. Это расширило набор задач, которые программный агент потенциально может выполнять внутри единой инфраструктуры с установленными пользователем ограничениями.
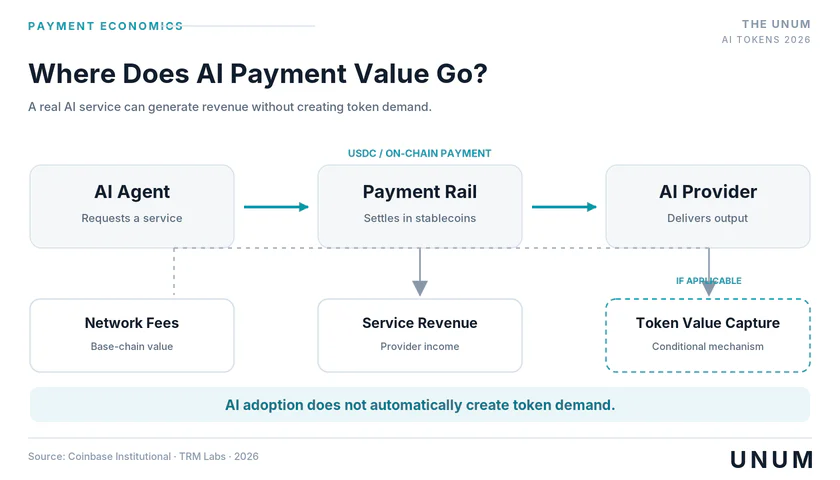
Но распространение подобных инструментов не гарантирует повышения стоимости специализированных ИИ-токенов. Платежи могут происходить в стейблкоинах, комиссии — поступать базовым блокчейнам, а основные доходы от использования моделей — оставаться у поставщиков вычислительных услуг.
Следовательно, рост сектора необходимо рассматривать одновременно с трех сторон: рыночной динамики, фактического использования продуктов и механизма распределения экономической ценности.
Самостоятельный тренд или повышение интереса к рискованным активам
Еще один вопрос заключается в том, насколько сентябрьское ралли было связано с фундаментальными изменениями внутри ИИ-индустрии, а насколько — с общим увеличением склонности инвесторов к риску.
Для оценки этого различия важна не абсолютная доходность отдельных криптовалют, а их результат относительно Биткоина, Эфириума и широкого рынка на одинаковых временных интервалах. Дополнительную информацию дают торговые объемы, ликвидность, открытый интерес по фьючерсам и ставки финансирования бессрочных контрактов.
Если стоимость ИИ-токенов растет преимущественно вместе с другими высокорисковыми криптоактивами, говорить об исключительно фундаментальном характере движения преждевременно. Если же сектор демонстрирует устойчивое преимущество одновременно с увеличением платного использования собственных продуктов, аргументов в пользу самостоятельного инвестиционного направления становится больше.
Сентябрьские данные Grayscale подтверждают сильную относительную доходность, но сами по себе не устанавливают ее причину. Для этого потребовалось бы изучить более продолжительный период и сопоставить рыночную динамику с коммерческими результатами проектов.
Где искусственному интеллекту действительно нужен блокчейн
Технологическая связь искусственного интеллекта и криптовалют существует сразу в нескольких сегментах, однако их бизнес-модели и экономические перспективы существенно различаются.
Децентрализованные вычисления и аренда графических процессоров
Обучение и использование современных моделей требуют значительных вычислительных ресурсов. Традиционно их предоставляют крупные облачные компании, которые контролируют центры обработки данных и управляют доступом клиентов к оборудованию.
Децентрализованные сети предлагают альтернативный подход: владельцы вычислительных мощностей подключают свои графические процессоры к общей инфраструктуре и получают вознаграждение за выполнение заданий.
Потенциальное преимущество такой модели заключается в возможности использовать распределенное оборудование, повышать доступность отдельных типов вычислений и предлагать более гибкие условия аренды. Однако реальная конкурентоспособность определяется не наличием блокчейна, а качеством услуги.
Для коммерческого заказчика важны стоимость вычислений, скорость выполнения, надежность узлов, защита данных, стабильность обслуживания и возможность масштабировать нагрузку. Если децентрализованная инфраструктура уступает централизованным облакам по совокупности этих характеристик, токен-стимулы не обеспечат ей устойчивого спроса.
Кроме того, необходимо различать обучение моделей и инференс — получение результатов от уже обученной модели. Эти процессы предъявляют разные требования к оборудованию, задержкам и обмену данными. Высокая эффективность распределенной сети для одной категории задач не означает ее универсальной пригодности для другой.
Инференс — выполнение запросов к уже обученной модели искусственного интеллекта. В тексте это определение уже присутствует, поэтому повторять его в последующих разделах не нужно.
Децентрализованные рынки искусственного интеллекта
Другой подход предполагает создание рынков, на которых разработчики моделей и разработчики моделей и поставщики вычислительных ресурсов конкурируют за вознаграждение. Вместо оплаты доступа к оборудованию пользователи или протоколы получают результаты выполнения определенных задач.
Такую концепцию реализует Bittensor. Участники специализированных подсетей производят результаты, а механизмы проверки и экономического стимулирования определяют распределение вознаграждений.
Преимущество модели состоит в том, что она потенциально позволяет координировать разработку и предоставление ИИ-услуг без единого центра управления. Однако распределение криптовалютных вознаграждений не следует автоматически считать рыночным доходом от продажи услуг.
Внутри сети может существовать значительная экономическая активность, финансируемая эмиссией токенов, даже если независимые клиенты пока оплачивают лишь небольшую часть произведенных результатов.
Автономные ИИ-агенты и машинные платежи
Особое внимание в 2026 году привлекают платежи между программами, способными самостоятельно находить необходимые ресурсы и оплачивать их использование.
Протокол x402 позволяет встроить запрос на оплату непосредственно в процесс обращения к интернет-сервису. Например, программа запрашивает данные, сервер сообщает стоимость доступа, после чего платеж подтверждается и оплаченный ресурс становится доступным.
Такой механизм подходит для микроплатежей, когда пользователь или программа платит не за месячную подписку, а за отдельный запрос, вычисление или получение информации.
Смарт-контракты позволяют дополнить эту систему условным депонированием средств. Деньги могут резервироваться до подтверждения выполнения задания, что потенциально облегчает взаимодействие между независимыми программными агентами.
Но для работы подобных платежей не обязательно нужен отдельный токен искусственного интеллекта. Достаточно базового блокчейна, расчетного актива, например стейблкоина, и программного механизма, позволяющего инициировать и подтверждать платеж.
Именно это различие становится принципиальным при фундаментальном анализе ИИ-криптовалют: реальная востребованность блокчейн-инфраструктуры еще не доказывает необходимость существования каждого токена, связанного с этой инфраструктурой.
Реальный спрос на ИИ-инфраструктуру и что показывают платежи
Одно из наиболее содержательных исследований коммерческой активности ИИ-агентов было опубликовано TRM Labs 9 сентября 2026 года. Аналитики изучили расчеты через x402 в блокчейнах Base, Solana и Polygon, чтобы определить, какая часть операций действительно может быть связана с автономными агентами.
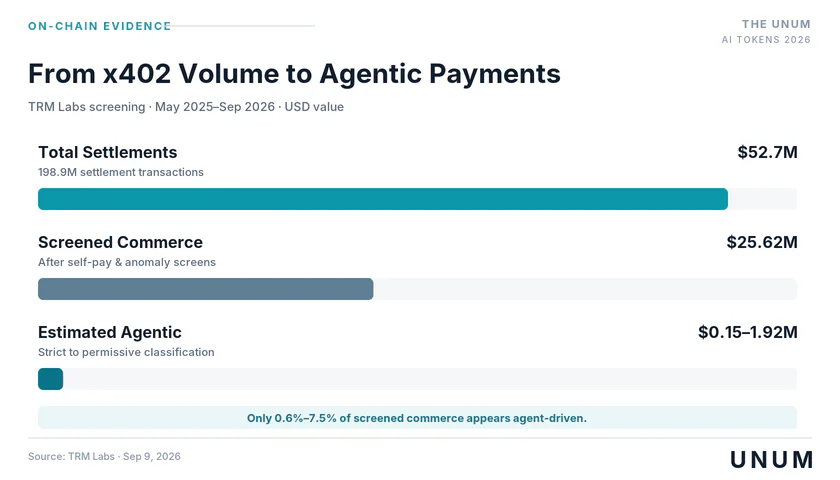
По данным исследования, с мая 2025 года через изученные платежные механизмы прошло около 52,7 млн долларов, а общее количество расчетных транзакций достигло 198,9 млн.
На первый взгляд эти показатели свидетельствуют о стремительном формировании нового рынка. Однако анализ структуры операций обнаружил существенную разницу между общим оборотом и платежами, которые можно с достаточной уверенностью связать с коммерческой деятельностью.
Почему из 52,7 млн долларов только часть можно считать коммерческими платежами
TRM Labs последовательно исключила из исследуемой выборки несколько категорий активности: переводы между адресами, контролируемыми одним участником, крупные потоки от небольшого числа плательщиков и операции с продавцами, у которых было менее десяти различных покупателей.
После применения этих фильтров объем расчетов сократился до 25,62 млн долларов. После исключения самоплатежей, концентрированных потоков и продавцов с небольшим числом покупателей в исследуемой выборке осталось 25,62 млн долларов. Это не означает, что весь исключенный объем был фиктивным или некоммерческим.
Затем аналитики попытались определить, какая часть оставшихся платежей действительно могла совершаться автономными ИИ-агентами.
Проблема заключается в том, что блокчейн фиксирует транзакцию, но не позволяет непосредственно установить, кто принимал решение об оплате: автономная модель, обычный программный сценарий или человек, использующий автоматизированный интерфейс.
Поэтому исследователи применили две модели классификации. Более мягкая учитывала платежи, которые потенциально могли совершаться агентами, а строгая требовала дополнительных признаков продолжительной активности и взаимодействия с несколькими контрагентами либо регистрации агента.
В результате доля вероятных агентских платежей составила от 0,6% до 7,5% очищенного объема, или приблизительно от 154 тыс. до 1,92 млн долларов за исследованный период.
Этот диапазон не является точной оценкой всей экономики ИИ-агентов. Он отражает результат конкретных критериев отбора и может не учитывать специализированные программы, которые регулярно оплачивают услуги только одного поставщика.
Тем не менее исследование убедительно показывает, почему количество транзакций или общий объем переводов нельзя использовать в качестве самостоятельного доказательства массового коммерческого внедрения искусственного интеллекта.
Почему большинство платежей проходит через стейблкоины
Еще один важный результат TRM Labs связан с выбором расчетного актива. Из примерно 52,68 млн долларов изученных расчетов около 52,47 млн долларов, или 99,6%, приходилось на долларовый стейблкоин компании Circle.
Автор исследования Ноа Ходж (Noah Hodge) из TRM Labs сформулировал главный вывод следующим образом:
Сегодня экономика платежей агентов через публичную платежную инфраструктуру — это экономика стейблкоинов.
Такая структура расчетов имеет практическое объяснение. Для оплаты вычислительных ресурсов и цифровых услуг участникам необходимо понимать стоимость операции в стабильных единицах. Использование волатильного токена добавляет валютный риск и усложняет ценообразование.
Это не исключает применения специализированных криптоактивов в других элементах инфраструктуры, например для обеспечения обязательств, распределения комиссий или получения доступа к вычислениям. Однако платежные данные показывают, что развитие агентской экономики не обязательно сопровождается прямым увеличением спроса на ИИ-токены.
Почему данные Coinbase отличаются от результатов исследования
22 сентября Coinbase сообщила, что за время существования x402 протокол обработал более 230 млн транзакций совокупным объемом свыше 54 млн долларов. Эти значения превышают показатели TRM Labs от 9 сентября, но между публикациями прошло почти две недели, а методики учета могут различаться.
Важно, что Coinbase приводит общий накопленный показатель использования инфраструктуры, тогда как TRM Labs отдельно оценивает признаки коммерческой активности и автономного поведения.
Следовательно, увеличение количества платежей через x402 само по себе не означает пропорционального роста числа платящих ИИ-агентов.
Для оценки реального спроса необходимо дополнительно отслеживать долю независимых покупателей, количество повторных коммерческих операций, платежи после завершения стимулирующих программ и выручку поставщиков цифровых услуг.
Какие ИИ-криптопроекты создают измеримую экономическую ценность
Несмотря на ограниченность подтвержденной агентской коммерции, некоторые ИИ-проекты уже располагают работающей инфраструктурой и измеримыми результатами. Однако сравнивать их следует по характеру предоставляемых услуг, а не исключительно по капитализации токенов или активности сообщества.
Bittensor и экономика децентрализованного интеллекта
Bittensor представляет собой сеть специализированных подсетей, участники которых выполняют специализированные вычислительные задачи и оценивают качество полученных результатов. Различные подсети могут заниматься обучением моделей, генерацией информации, прогнозированием и другими задачами.
Экономика проекта основана на распределении вознаграждений, связанных с активностью и рыночным спросом на подсети. Одним из ключевых вопросов остается способность такой системы направлять ресурсы к действительно полезным продуктам, а не просто к участникам, привлекающим спекулятивный капитал.
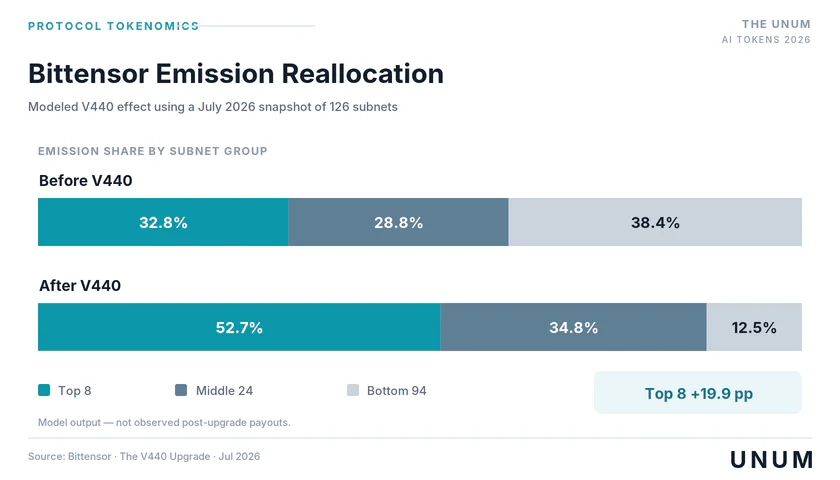
В июле 2026 года разработчики Bittensor представила обновление V440 с новым механизмом распределения эмиссии. Его расчетный эффект показан на июльском снимке сети. Его целью стало уменьшение вознаграждений для экономически слабых участников и концентрация эмиссии в подсетях, привлекающих относительно больший спрос со стороны держателей токенов.
В опубликованной модели, основанной на снимке сети из 126 подсетей, доля эмиссии для 94 подсетей ниже порога на июльском снимке сети, в модели, где все 126 подсетей считались получателями эмиссии, сокращалась с 38,4% до 12,5%. Одновременно доля восьми крупнейших подсетей увеличивалась с 32,8% до 52,7%.
Эти цифры описывают расчетное воздействие механизма на июльское распределение, а не рост коммерческой выручки сети. Они показывают прежде всего изменение правил распределения токеновых стимулов.
С экономической точки зрения такое обновление важно, поскольку снижает привлекательность пассивного участия и усиливает конкуренцию за капитал внутри системы. Однако спрос владельцев токенов на участие в подсетях по-прежнему необходимо отделять от платежеспособного спроса внешних клиентов на ИИ-услуги.
Для подтверждения фундаментальной стоимости Bittensor недостаточно учитывать число подсетей, объем заблокированного капитала или количество распределенных токенов. Необходимы сведения о коммерческих заказчиках, стоимости оплаченных услуг, качестве выполняемых задач и способности проектов существовать при снижении токеновых вознаграждений.
Главный риск Bittensor заключается в возможном расхождении между масштабом внутренней экономики стимулирования и объемом внешней выручки. При этом способность сети производить технологически сложные результаты не следует недооценивать: фундаментальный вопрос состоит в том, насколько эффективно такие результаты превращаются в устойчивый бизнес.
Render и спрос на распределенные вычисления
Render предлагает инфраструктуру для выполнения вычислительных задач с использованием распределенных графических процессоров. Первоначально сеть развивалась вокруг визуализации и трехмерной графики, а затем расширила направление вычислительных услуг, включая задачи, связанные с искусственным интеллектом.
В отличие от проектов, экономика которых преимущественно строится вокруг будущих сценариев применения, Render располагает измеримой историей выполненных заданий.
На момент октябрьской проверки официальная статистическая панель Render Network показывала:
Более 82 млн обработанных кадров за историю сети.
Около 5 600 узлов за всю историю сети, согласно показателю Total Nodes Since Inception на официальной панели.
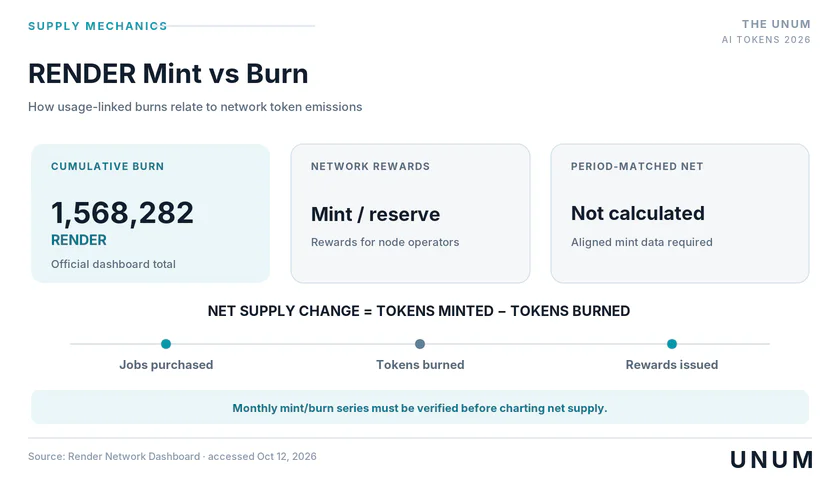
Примерно 1,57 млн сожженных токенов Render накопленным итогом.
При этом количество исторически зарегистрированных узлов не равно числу одновременно работающих операторов, а обработанные кадры не следует считать заданиями по искусственному интеллекту. Для полноценного анализа необходима разбивка вычислительных работ по типам и периодам.
Особый интерес представляет экономическая модель Render, в которой сжигание токенов связано с оплатой вычислений, а новые токены распределяются в качестве вознаграждений участникам сети в соответствии с утвержденным графиком эмиссии.
Согласно официальной документации Render Network, пользователи могут оплачивать вычислительные задачи в денежном эквиваленте, после чего соответствующие токены сжигаются. Вознаграждения поставщикам вычислительных ресурсов распределяются в соответствии с механизмами сети.
Таким образом, между коммерческим использованием инфраструктуры и экономикой токена существует относительно прямой механизм связи.
Однако его наличие не гарантирует устойчивого сокращения предложения. Если объем эмиссии превышает объем сжигания, общее количество токенов может продолжать увеличиваться даже при росте использования сети.
Для оценки фундаментальных перспектив Render важно отслеживать не только суммарное число выполненных заданий, но и стоимость оплаченных вычислений за последние 30 и 90 дней, объем сжигания в долларовом эквиваленте, эмиссию и доходность операторов.
Кроме того, Render конкурирует с централизованными вычислительными платформами. Поэтому перспективы проекта будут зависеть не только от развития искусственного интеллекта, но и от способности предоставлять качественные вычислительные услуги по конкурентоспособной цене.
Virtuals Protocol и коммерческая активность ИИ-агентов
Virtuals Protocol развивает инфраструктуру для создания, координации и монетизации автономных программных агентов. Проект объединяет инструменты взаимодействия между агентами, проведение расчетов и токенизацию отдельных участников экосистемы.
Согласно официальной документации Virtuals, базовый токен платформы используется в механизмах ликвидности агентских токенов и отдельных операциях внутри экосистемы. Это создает экономическую связь между активностью на платформе и спросом на собственный криптоактив.
Однако характер такой активности имеет решающее значение.
На официальной статистической странице Virtuals публикуются показатели завершенных заданий, доходов агентов и совокупного экономического выпуска агентской экосистемы. В доступном октябрьском отображении статистики фигурировали около 2,54 млн завершенных заданий и 4,53 млн долларов доходов агентов.
Одновременно платформа отражала значительно начительно больший показатель совокупной экономической активности агентов — около 481,82 млн долларов. Эти значения являются собственными метриками проекта, причем их нельзя приравнивать друг к другу без подробной проверки методики расчета. Динамические показатели могут изменяться, а их охват необходимо уточнять на дату публикации.
Особенно важно различать доходы от выполнения коммерческих заданий и операции, связанные с выпуском или торговлей агентскими токенами.
Условно можно представить две ситуации. В первой организация оплачивает агенту обработку документов, анализ данных или выполнение другого полезного задания. Во второй участники покупают токены, связанные с агентом, рассчитывая на рост их стоимости.
Обе операции могут сопровождаться увеличением активности блокчейна, однако только первая непосредственно подтверждает платежеспособный спрос на услуги искусственного интеллекта.
Для оценки Virtuals нужны данные о доле независимых покупателей, повторных коммерческих заказах, доходах активных агентов и концентрации выручки. Если значительная часть оборота зависит от появления новых токенизированных проектов, экономика платформы может оказаться чувствительной к ухудшению рыночных настроений.
Следовательно, перспективы Virtuals определяются не количеством созданных агентов, а способностью сформировать рынок регулярно оплачиваемых цифровых услуг.
Venice и токенизация доступа к искусственному интеллекту
Venice представляет другую модель экономической связи между искусственным интеллектом и криптовалютой. Платформа предоставляет доступ к ИИ-моделям, а ее токен используется в механизмах стейкинга и получения вычислительной емкости.
В экосистеме действует дополнительный цифровой актив DIEM, который можно создать, заблокировав соответствующее количество застейканных токенов Venice. Согласно официальной документации, один заблокированный DIEM предоставляет один доллар ежедневно обновляемых кредитов на использование моделей.
Такая конструкция отличается от обычной подписки: пользователь получает возможность обеспечить регулярный доступ к вычислительным услугам за счет блокировки токенов и получения соответствующей вычислительной емкости.
В апреле 2026 года Venice объявила о программных выкупах и сжигании токенов, связанных с новыми подписками. Размер выкупа был установлен на уровне 2, 5 или 10 долларов в зависимости от тарифного плана.
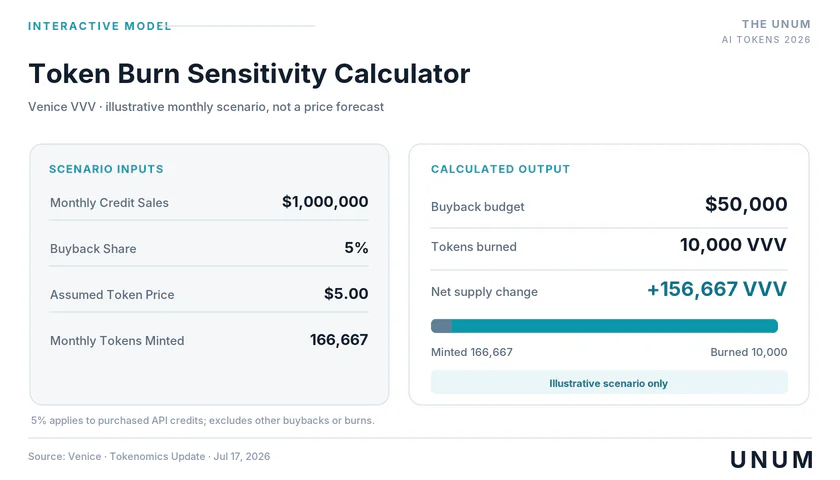
В июле проект расширил этот механизм: на выкуп и сжигание токенов стало направляться 5 долларов из каждых 100 долларов покупки вычислительных кредитов. Это создало более прозрачную связь между отдельными источниками коммерческой выручки и изменением предложения криптоактива.
В обновлении от 5 августа компания также представила график снижения годовой эмиссии с 3 млн до 2 млн токенов, предусматривавший завершающий этап 1 октября 2026 года. Для подтверждения исполнения этого графика на конкретную дату необходимо использовать данные смарт-контрактов, а не только опубликованные планы.
Еще в апреле Venice сообщала, что с ноября 2025 года через дискреционные выкупы было сожжено около 180 тыс. токенов, эквивалентных примерно 1,35 млн долларов на момент соответствующих операций.
В то же время совокупную историческую величину сжигания нельзя автоматически считать результатом коммерческих продаж. Существенная часть уничтоженных токенов Venice была связана с невостребованной раздачей, а не с поступлением денег от клиентов.
Таким образом, Venice предлагает один из более прямых способов связать коммерческое использование ИИ с экономикой токена, но эффективность модели еще необходимо оценивать по реальной выручке, использованию вычислительных кредитов и чистой динамике предложения.
Важнейший показатель здесь — не количество заблокированных токенов само по себе, а объем фактически востребованных вычислений, за которые пользователи готовы платить независимо от инвестиционной привлекательности криптоактива.
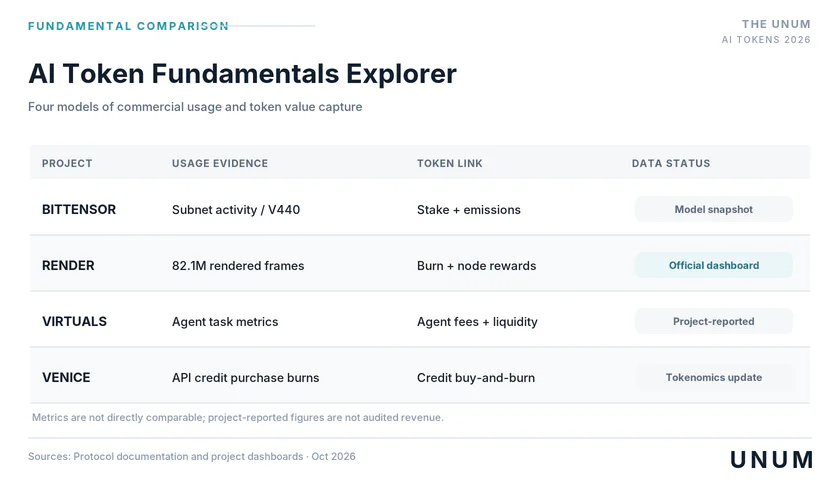
Сравнение показывает, что проекты предлагают принципиально разные способы монетизации. Bittensor развивает систему стимулирования производителей искусственного интеллекта, Render связывает использование вычислений со сжиганием токенов, Virtuals строит инфраструктуру коммерции между агентами, а Venice использует токенизацию вычислительной емкости и выкупы за счет части выручки.
Поэтому универсального показателя, который позволил бы однозначно определить самый фундаментально сильный ИИ-токен, пока не существует. Для каждого проекта необходимо отдельно анализировать коммерческую активность, предложение токенов и права либо экономические преимущества, которые получает их владелец.
Как использование искусственного интеллекта влияет на стоимость токена
Одна из распространенных ошибок при оценке ИИ-криптовалют заключается в предположении, что успешность технологического продукта обязательно приводит к росту соответствующего токена.
На практике между использованием сервиса и рыночной стоимостью криптоактива может находиться несколько независимых экономических механизмов.
Например, клиент оплачивает использование модели в стейблкоинах. Поставщик вычислений получает оплату, оператор приложения удерживает комиссию, а блокчейн обрабатывает транзакцию. Если специализированный ИИ-токен не участвует в расчетах, не обеспечивает доступ к услуге и не связан с распределением доходов, увеличение числа клиентов может практически не создавать прямого спроса на него.
Схематически движение экономической ценности выглядит следующим образом:
Платеж клиента → доход поставщика услуги → комиссия или выручка протокола → механизм спроса, блокировки или сжигания токена → возможное влияние на рыночную стоимость.
На каждом этапе часть экономической ценности может оставаться у другого участника системы. При этом даже сокращение предложения токенов не гарантирует повышения их цены, поскольку результат зависит от спроса, ликвидности и поведения инвесторов.
В исследовании Coinbase Institutional от 31 марта 2026 года аналитики Колин Баско и Дэвид Дуонг отмечают:
Экономическая выгода, вероятно, будет распределяться неравномерно между уровнями инфраструктуры.
Исследователи выделяют базовую платежную инфраструктуру, инструменты координации агентов и системы проверки результатов их работы. Эти направления могут получать экономическую выгоду в разные сроки и через разные механизмы.
Такой подход особенно важен для инвесторов, поскольку позволяет отделить перспективность технологии от инвестиционных характеристик конкретного токена.
Почему стейкинг и сжигание не всегда означают рост фундаментальной стоимости
Стейкинг уменьшает количество токенов, доступных для немедленной продажи, но характер его влияния зависит от источника вознаграждений.
Если пользователи получают доход за счет комиссий, оплаченных внешними клиентами, стейкинг может отражать перераспределение реально созданной экономической ценности. Если вознаграждения выплачиваются преимущественно новыми токенами, номинальная доходность сопровождается увеличением предложения.
Аналогично сжигание не всегда приводит к сокращению общего количества токенов. Когда эмиссия превышает объем уничтоженных активов, предложение продолжает увеличиваться. Поэтому для анализа требуется учитывать чистое изменение оборотного предложения, а не только отдельные операции стейкинга или сжигания.
Например, если за определенный период протокол уничтожил токены на 1 млн долларов, но одновременно выпустил новые токены рыночной стоимостью 3 млн долларов, сам факт сжигания еще не доказывает дефляционный характер модели. Кроме того, для точного сравнения следует учитывать даты операций, цены токенов и условия их поступления в обращение.
Почему капитализация может не отражать реальную стоимость проекта
Рыночная капитализация рассчитывается как произведение цены токена на его обращающееся предложение. Полностью разводненная оценка показывает условную стоимость предложения при учете всех токенов в рамках выбранной методики расчета.
Полностью разводненная оценка — расчетная стоимость предложения токена с учетом его общего количества по используемой методологии. Необходимо пояснить, что она не равнозначна сумме будущих продаж токенов.
Разница между этими показателями помогает выявить потенциальное давление будущих разблокировок и эмиссии.
Например, в одном из октябрьских снимков CoinGecko капитализация Bittensor составляла около 3,31 млрд долларов, тогда как полностью разводненная оценка достигала примерно 6,14 млрд долларов. Для Venice соответствующие значения находились около 1,17 млрд и 1,96 млрд долларов.
Это означает, что расчетная стоимость полного предложения существенно превышала капитализацию обращающихся токенов. Однако разницу нельзя автоматически интерпретировать как объем будущих продаж: необходимо учитывать график выпуска, заблокированные активы, ограничения обращения и специфику токеномики.
Для фундаментального анализа могут использоваться отношения капитализации или полностью разводненной оценки к годовой выручке, но применять их необходимо осторожно. В отличие от акций, владение большинством криптовалют не дает прямого права на прибыль компании.
Следовательно, даже если ИИ-проект приносит коммерческую выручку, мультипликатор стоимости токена к этой выручке может оказаться экономически неинформативным без доказанной связи между ними.
Есть ли признаки спекулятивного пузыря на рынке ИИ-токенов
Быстрый рост стоимости криптовалют не является достаточным доказательством пузыря. Технологические рынки могут заранее учитывать ожидаемые доходы от инфраструктуры, которая только начинает развиваться.
Однако существует принципиальная разница между оценкой будущего коммерческого потенциала и капитализацией, которая почти полностью поддерживается ожиданиями дальнейшего повышения цены.
Для ИИ-токенов наиболее показательны несколько признаков возможного перегрева:
Капитализация растет значительно быстрее коммерческой выручки. Особенно если увеличение стоимости происходит без сопоставимого роста числа независимых клиентов и оплаченных услуг.
Основная активность формируется внутри самого криптовалютного рынка. Высокие объемы торговли токенами, создание новых активов и внутренние переводы не равнозначны платежам за полезные ИИ-продукты.
Экономика проекта зависит от постоянного выпуска новых токенов. Если вознаграждения поддерживают активность участников, но не компенсируются внешними доходами, снижение рыночных цен может ослабить всю систему стимулирования.
Позиционирование инвесторов становится чрезмерно спекулятивным. Рост открытого интереса и ставок финансирования при ограниченной ликвидности способен усиливать движение цены в обе стороны.
Будущие разблокировки создают дополнительное предложение. Особенно опасна ситуация, когда крупные объемы токенов становятся доступными для продажи до появления устойчивого коммерческого спроса.
При этом отсутствие значительной выручки само по себе не доказывает переоцененность проекта. На ранних этапах развития технологические компании и протоколы нередко инвестируют в инфраструктуру задолго до выхода на устойчивую монетизацию.
Поэтому для оценки ИИ-криптовалют необходим анализ не только текущего уровня доходов, но и качества продукта, потенциального рынка, конкурентоспособности, финансовой устойчивости и механизма распределения экономической ценности.
Почему реальная технология может стать основой спекулятивного пузыря
История технологических рынков показывает, что реальная значимость инновации не исключает чрезмерной оценки связанных с ней активов.
Инвесторы могут правильно определить перспективное направление, но ошибиться в сроках его коммерческого развития, масштабе будущего спроса или распределении доходов между участниками рынка.
Для искусственного интеллекта этот риск особенно заметен из-за высокой неопределенности будущих бизнес-моделей. Технологии быстро совершенствуются, стоимость некоторых вычислительных операций снижается, а конкуренция между централизованными и децентрализованными поставщиками усиливается.
Снижение стоимости инференса может стимулировать спрос на вычисления, однако одновременно уменьшать доходность отдельной операции. Поэтому даже стремительное увеличение количества запросов к модели не обязательно приводит к аналогичному росту выручки.
Дополнительное давление создает возможность замены одного поставщика другим. Если пользователь может получить сопоставимую услугу дешевле, криптопроект должен обладать устойчивым конкурентным преимуществом, которое другим участникам рынка сложно воспроизвести.
В результате рынок ИИ-токенов вполне может одновременно включать экономически перспективные протоколы и отдельные активы, чья цена не соответствует подтвержденному коммерческому потенциалу.
Что ждет ИИ-токены в ближайшие 6–12 месяцев
Дальнейшая динамика сектора будет зависеть от того, насколько быстро технологическая инфраструктура сможет перейти от экспериментального использования к регулярным коммерческим платежам.
С учетом текущих данных можно выделить три основных сценария на конец 2026 года и первую половину 2027 года.
Позитивный сценарий
Платное использование автономных агентов и децентрализованных вычислений начинает расти устойчивыми темпами. Увеличивается количество независимых клиентов, расширяется перечень востребованных услуг, а отдельные протоколы демонстрируют положительную динамику доходов без необходимости постоянно увеличивать токеновые стимулы.
В такой ситуации проекты с прямой связью между использованием продуктов и экономикой токенов потенциально получают более сильную фундаментальную поддержку.
Для подтверждения сценария потребуются данные о росте повторных платежей, коммерческой выручки и чистого спроса на токены после учета эмиссии.
Базовый сценарий
Инфраструктура продолжает развиваться, но коммерческое использование концентрируется в ограниченном числе продуктов. Одни платформы находят устойчивых заказчиков, тогда как другие остаются зависимыми от стимулирующих программ и спекулятивной активности.
Рост платежей в стейблкоинах может опережать увеличение спроса на специализированные ИИ-токены. В этом случае сектор продолжит существовать как отдельное инвестиционное направление, но расхождение в доходности между проектами станет более значительным.
Главным признаком такого сценария будет неравномерное увеличение выручки при сохранении высокой волатильности рыночных оценок.
Негативный сценарий
Спекулятивный интерес ослабевает быстрее, чем развивается коммерческий спрос. Снижение котировок уменьшает привлекательность токеновых вознаграждений, сокращает ликвидность и осложняет финансирование новых проектов.
Особенно уязвимыми оказываются экосистемы, в которых большая часть экономической активности зависит от эмиссии, торговли собственными активами или постоянного притока новых участников.
При этом технологические продукты могут продолжать развиваться даже во время падения связанных с ними криптовалют. Такой результат подтвердит, что ценность инфраструктуры и стоимость ее токена не всегда движутся синхронно.
Как инвестору отличить перспективный ИИ-проект от спекулятивного токена
Фундаментальный анализ криптовалют искусственного интеллекта требует более глубокого подхода, чем сравнение капитализации и динамики котировок. Прежде всего необходимо определить, что именно продает проект, кто оплачивает его услуги и каким образом коммерческая деятельность влияет на собственный токен.
Наиболее информативными представляются пять групп показателей.
Коммерческйи спрос. Следует оценивать количество независимых платящих клиентов, объем повторных платежей и динамику выручки за сопоставимые периоды. Особенно важно понимать, сохраняется ли активность после завершения программ вознаграждения пользователей.
Качество использования. Большое число транзакций, зарегистрированных агентов или вычислительных заданий имеет ограниченную аналитическую ценность без понимания их происхождения. Нужны данные о стоимости реально предоставленных услуг, концентрации заказчиков и доле оплаченных операций.
Токеномика. Необходимо учитывать текущую эмиссию, графики разблокировок, объем сжигания, источники стейкинговой доходности и механизмы обязательного использования токена.
Конкурентоспособность. Децентрализованный ИИ-проект должен предлагать клиентам измеримое преимущество перед существующими решениями — по цене, доступности, устойчивости, конфиденциальности или качеству предоставляемых услуг.
Рыночная оценка. Капитализацию следует сопоставлять с подтвержденной коммерческой активностью, потенциальными обязательствами по выпуску новых токенов и реальными механизмами распределения доходов.
Отдельного внимания заслуживает качество раскрытия информации. Проекты, публикующие проверяемую статистику использования, данные о токеновых потоках и подробную методологию расчета собственных показателей, предоставляют инвесторам больше оснований для фундаментальной оценки.
В то же время отсутствие прозрачной отчетности увеличивает неопределенность. Оно не обязательно свидетельствует об отсутствии бизнеса, но ограничивает возможность подтвердить обоснованность рыночной стоимости.
ИИ-токены формируют новый рынок или повторяют спекулятивный цикл
Данные 2026 года показывают, что пересечение искусственного интеллекта и блокчейна уже не ограничивается концепциями и экспериментальными проектами. Распределенные вычислительные сети выполняют реальные задания, платежные протоколы обрабатывают миллионы операций, а отдельные платформы внедряют механизмы, связывающие использование ИИ-услуг со спросом на токены.
Однако масштаб подтвержденной коммерческой активности пока существенно отличается от рыночных ожиданий. Исследование TRM Labs демонстрирует, что значительная часть платежного оборота не может быть уверенно отнесена к автономной агентской коммерции. Сравнение Bittensor, Render, Virtuals и Venice также показывает, насколько различаются механизмы стимулирования, монетизации и распределения ценности.
Поэтому однозначно называть весь рынок ИИ-криптовалют спекулятивным пузырем было бы некорректно. В секторе существуют работающие технологические продукты и перспективные экономические модели, однако высокая цена отдельного токена еще не подтверждает устойчивость соответствующего бизнеса.
Главный вопрос для инвесторов заключается не в том, продолжит ли развиваться искусственный интеллект, а в том, какие криптопротоколы смогут получить устойчивую экономическую выгоду от его использования и какая часть этой выгоды действительно будет связана со стоимостью их токенов.
Именно динамика платной активности, коммерческой выручки, эмиссии и чистого спроса на криптоактивы должна стать основой оценки сектора в конце 2026 года и в течение 2027 года. До появления более полной и сопоставимой отчетности сильный технологический потенциал ИИ-криптовалют будет сосуществовать с повышенным риском спекулятивной переоценки.
Материал подготовлен по состоянию на 12 октября 2026 года. Рыночные показатели изменяются в реальном времени. Опубликованные проектами данные не всегда проходят независимый аудит. Статья носит информационно-аналитический характер и не является индивидуальной инвестиционной рекомендацией.