
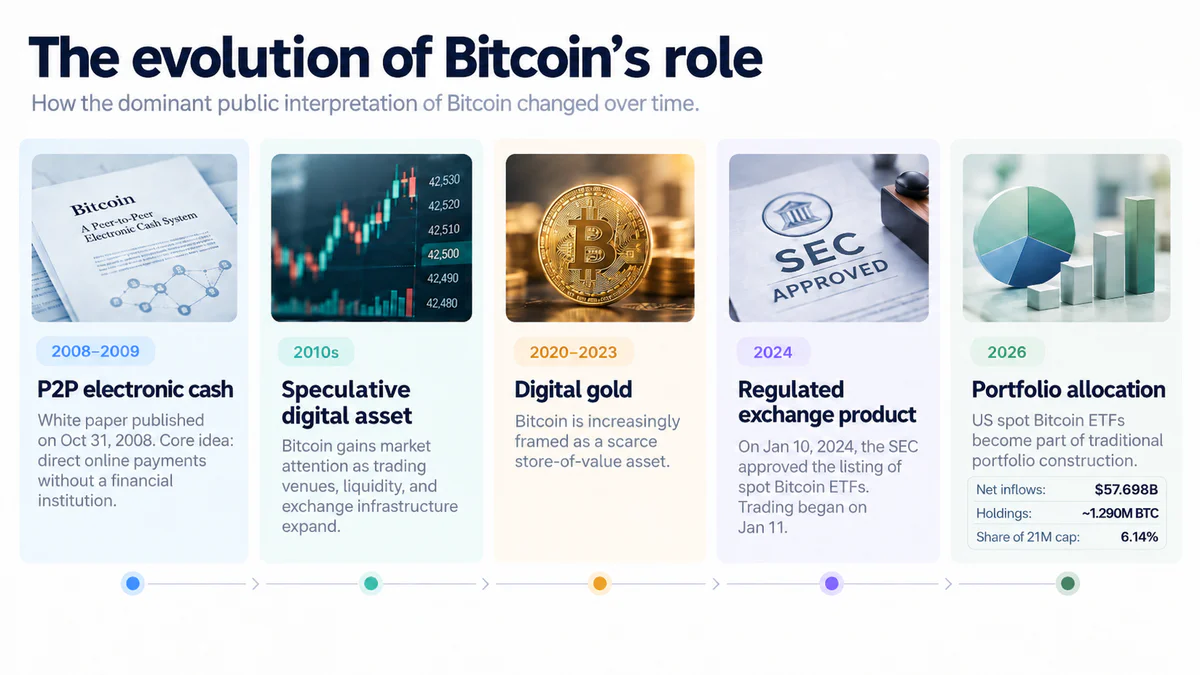
В оригинальном white paper Сатоши Накамото биткоин описывался не как инвестиционный инструмент, а как «peer-to-peer electronic cash» — система, позволяющая двум сторонам совершать платежи напрямую, без финансового учреждения между ними. В основе предложения была не идея создать более доходный актив, а попытка заменить доверие к посреднику криптографическим доказательством.
Но по мере развития рынка восприятие биткоина менялось. Его ограниченная эмиссия оказалась удобной основой для другого нарратива — цифрового аналога золота.
В сети никогда не будет больше 21 млн BTC. Вознаграждение за блок сокращается примерно каждые четыре года: после халвинга 2024 года оно составляет 3,125 BTC, следующий ожидается в 2028 году. Новая эмиссия должна постепенно сокращаться примерно до 2140 года.
Предсказуемость предложения, отсутствие центрального эмитента и возможность самостоятельно хранить актив сделали сравнение с золотом понятным даже для традиционного финансового рынка.
5 июля 2023 года CEO BlackRock Ларри Финк в интервью Fox Business сформулировал эту идею предельно прямо:
Во многих отношениях роль криптовалюты заключается в оцифровке золота.
Для биткоина это был символичный момент. Концепция, долгое время существовавшая преимущественно внутри крипторынка, начала использоваться руководителем крупнейшей управляющей компании мира.
Однако ограниченное предложение еще не делает актив защитным. Дефицитность отвечает на вопрос, сколько единиц актива может существовать. В финансовых исследованиях safe haven обычно называют актив, который в периоды рыночного стресса демонстрирует нулевую или отрицательную связь с рассматриваемым рынком и тем самым способен снижать потери портфеля. И в этой части сходство биткоина с золотом оказывается значительно менее очевидным.
Биткоин больше не находится за пределами традиционной финансовой системы
10 января 2024 года SEC одобрила листинг и торговлю акциями ряда спотовых биткоинов ETP на американских национальных биржах. 11 января 2024 года начались торги акциями одобренных спотовых Bitcoin ETP на американских национальных фондовых биржах. Это изменило сам способ доступа к активу.
Инвестору больше не обязательно открывать счет на криптобирже, создавать кошелек, хранить сид-фразу и самостоятельно отвечать за приватные ключи. Экспозицию к цене BTC можно получить через тот же брокерский счет, на котором находятся акции и облигационные фонды.
BlackRock прямо описывает свой iShares биткоин Trust как инструмент, упрощающий операционные и кастодиальные сложности прямого владения биткоинами.
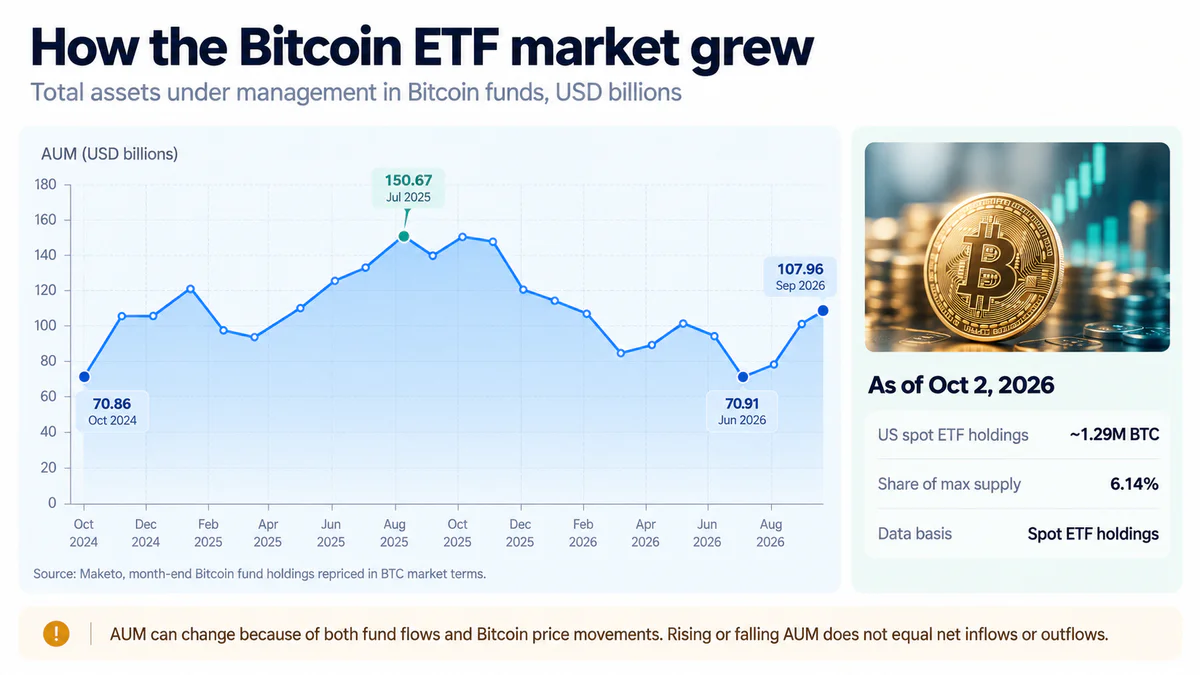
Масштаб новой инфраструктуры уже трудно считать нишевым. По данным Farside Investors, к 2 октября 2026 года совокупный чистый приток капитала в американские спотовые биткоин ETF с момента их запуска достиг примерно $57,7 млрд.
По оценке Bitbo, 13 американских биткоинов ETF на ту же дату контролировали около 1,29 млн BTC, или примерно 6,14% от максимальных 21 млн монет.
Институционализация происходит и за пределами ETF. К концу сентября 2026 года Strategy контролировала 847 666 BTC. По итогам второго квартала 2026 года 1 484 инвестиционных управляющих сообщили в формах 13F о позициях в iShares Bitcoin Trust общей стоимостью около $11,6 млрд.
Еще до одобрения фонда Финк объяснял мотивацию традиционной финансовой индустрии так:
В сфере криптовалют мы стремимся к большей демократизации [...] и к тому, чтобы сделать этот процесс значительно более дешевым для инвесторов.
Ларри Финк, CEO BlackRock. Источник — Fox Business, The Claman Countdown, 5 июля 2023 года
Но в этот момент появляется первое фундаментальное противоречие. Биткоин предлагал отказаться от необходимости доверять финансовому посреднику. Но один из главных факторов его массовой инвестиционной доступности сегодня — появление максимально удобных финансовых посредников. Однако это не означает, что ETF меняют саму сеть. Скорее, они меняют способ, которым значительная часть капитала с ней взаимодействует.
Чем ближе биткоин к Уолл-стрит, тем чаще он ведет себя как рисковый актив
Если биткоин — цифровое золото, логично ожидать, что во время рыночного стресса он будет хотя бы частично выполнять ту же функцию, что и защитные активы.
Исторические данные дают гораздо более сложный ответ.
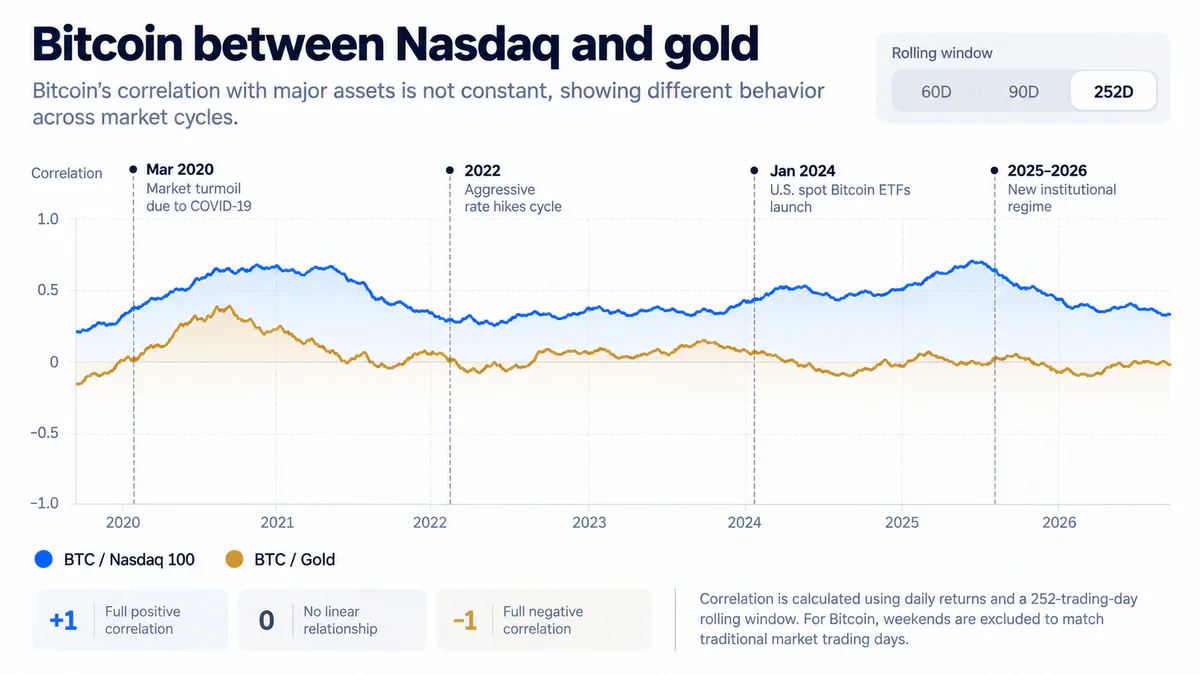
Анализ CME Group показывает, что с 2020 года криптоактивы сохраняли положительную корреляцию с Nasdaq 100. Она менялась во времени — примерно от 0,1–0,2 в периоды слабой связи до 0,35–0,60 в 2025-м и начале 2026 года. Одновременно корреляция с золотом с 2024 года находилась около нуля. Даже в период наиболее заметной связи в 2020–2021 годах 12-месячная скользящая корреляция с золотом не превышала примерно 0,41.
Сам факт корреляции с технологическими акциями еще не превращает биткоин в аналог Nasdaq. Связь нестабильна и меняется вместе с макроэкономическим режимом.
Исследование, опубликованное в Finance Research Letters в январе 2026 года, пришло к выводу, что свойства биткоина как защитного актива неоднородны. Авторы обнаружили защитные свойства при отдельных среднесрочных шоках, но одновременно зафиксировали рост связанности с другими рынками и резкое снижение сходства с золотом в новом рыночном режиме.
Другая работа из Finance Research Letters, опубликованная в сентябре 2026 года и использующая данные до февраля 2026-го, получила еще более жесткий результат. Во время стресса на американском рынке биткоин в среднем двигался вместе с акциями, а не против них. Авторы не обнаружили устойчивой защиты от обвалов фондового рынка.
Похожий результат был получен во время обострения конфликта вокруг Ирана в 2026 году: исследование Economics Letters не обнаружило у биткоина устойчивых свойств защитного актива в рассматриваемом окне.
Но делать из этого вывод, что BTC всегда является обычным рисковым активом, тоже было бы ошибкой. Исследование информационных связей между биткоином, S&P 500, золотом и нефтью, опубликованное в сентябре 2026 года, показывает отсутствие устойчивой долгосрочной связи биткоина с традиционными активами. Взаимозависимость возникает и исчезает в зависимости от действий регуляторов, ликвидности и конкретного макроэкономического эпизода. Именно эта нестабильность важнее простого ярлыка.
Во время одного кризиса биткоин может двигаться вместе с фондовым рынком и сильнее реагировать на рыночный стресс, а во время другого — демонстрировать заметно более слабую связь с акциями. Поэтому тезис о «цифровом золоте» нельзя проверять одной корреляцией за весь исторический период.
Потоки в Bitcoin ETF могут заметно меняться от недели к неделе. С 21 по 25 сентября 2026 года американские спотовые ETF биткоин получили около $2,39 млрд чистого притока. За следующую торговую неделю с 28 сентября по 2 октября итоговый приток сократился примерно до $83 млн, причем 30 сентября фонды зафиксировали однодневный отток на $148,7 млн.
Для актива, который все глубже включен в портфельные решения крупных инвесторов, состояние традиционного рынка становится все труднее игнорировать.
Институционализация создает парадокс биткоина
У прихода традиционных финансов есть очевидные преимущества.
ETF снижают технический барьер входа. Регулируемая инфраструктура упрощает отчетность и хранение. Крупные управляющие компании обеспечивают доступ к активу клиентам, которые никогда не стали бы самостоятельно работать с криптовалютным кошельком.
Ликвидность и легитимность рынка растут, но вместе с ними меняется и механизм ценообразования. Когда биткоин находится в портфеле рядом с акциями, облигациями и сырьевыми инструментами, решения о его покупке и продаже принимаются уже в рамках общего управления риском. Падение риск-аппетита, рост доходностей облигаций, изменение ожиданий по ставкам или необходимость сократить плечо способны затронуть одновременно несколько классов активов.
Биткоин при этом не перестает быть биткоином.
ETF не может увеличить лимит эмиссии. BlackRock не контролирует правила консенсуса. Владелец собственного кошелька по-прежнему может отправить BTC другому пользователю без разрешения фонда, банка или брокера.
Поэтому институционализация создает не столько новый биткоин, сколько две разные модели взаимодействия с одним и тем же активом.
Первая — биткоин как сеть. Пользователь контролирует ключи, может совершать транзакции и взаимодействует непосредственно с протоколом.
Вторая — биткоин как финансовый продукт. Инвестор покупает регулируемый инструмент, получает ценовую экспозицию и делегирует хранение другим участникам инфраструктуры.
В первом случае ключевым свойством является независимость от посредника. Во втором — удобство посредника. Это и есть один из главных парадоксов современного биткоина.
Биткоин ищет новое место в инвестиционном портфеле
Интеграция в традиционные финансы постепенно меняет и сам вопрос, который инвесторы задают об активе. Раньше спор часто формулировался как «биткоин или золото». Сейчас эти инструменты все чаще рассматриваются не как взаимоисключающие.
В 2024 году основатель Tudor Investment Corporation Пол Тюдор Джонс объяснял свою позицию так:
Я держу длинные позиции по золоту и биткойну.
Пол Тюдор Джонс, основатель Tudor Investment Corporation. Источник — CNBC Squawk Box, 22 октября 2024 года
В том же интервью он говорил о корзине из золота, биткоина, сырья и Nasdaq. То есть BTC в этой логике не заменяет традиционный защитный актив, а занимает место рядом с ним.
К похожему выводу приходят и управляющие компании. BlackRock Investment Institute называет 1–2% разумным диапазоном экспозиции к Bitcoin в гипотетическом портфеле 60/40, исходя из вклада актива в общий риск портфеля. По расчетам компании, в классическом портфеле 60/40 доля биткоина в 1% обеспечивала примерно 2% общего риска, 2% — около 5%, а при 4% его вклад в риск возрастал уже до 14%.
В августе 2026 года BlackRock обновила анализ и сообщила, что на историческом десятилетнем периоде добавление биткоина в доле 1–2% улучшало доходность традиционного портфеля 60/40 с поправкой на риск. Это ретроспективный результат, а не прогноз будущей доходности.
Fidelity Digital Assets пришла к схожему выводу: в ее десятилетнем моделировании добавление BTC увеличивало не только доходность и волатильность, но и коэффициенты Шарпа и Сортино. Наиболее заметный прирост показателей риск-скорректированной доходности наблюдался при увеличении доли биткоина в портфеле с 1% до 3%.
Данные WisdomTree на период с конца 2013 по конец 2025 года также показывают эффект небольшой доли актива. Для глобального портфеля 60/40 расчетная годовая доходность составляла 6,40% при волатильности 8,76% и коэффициенте Шарпа 0,52. При 1% биткоина в портфеле показатели составляли 7,01%, 8,83% и 0,59 соответственно, при 3% — 8,23%, 9,12% и 0,70, при 5% — 9,44%, 9,57% и 0,80.
Историческая доходность не гарантирует повторения этих результатов. Более того, высокая волатильность биткоина означает, что увеличение доли быстро меняет профиль риска всего портфеля.
Но сама постановка вопроса уже изменилась.
Чтобы стать частью традиционного портфеля, биткоин не обязательно должен доказать, что он лучше золота. Ему достаточно выполнять собственную функцию — давать источник доходности и риска, который не полностью совпадает с другими классами активов.
В таком случае определение «цифровое золото» становится скорее одной из характеристик актива, чем полной инвестиционной моделью.
Не теряет ли биткоин смысл по мере своего успеха
Самый сложный вопрос возникает не из-за цены или корреляций, а из-за того, каким образом люди используют биткоин.
White paper начинался с идеи электронных денег, которые позволяют сторонам совершать платежи напрямую, без финансового учреждения. Современная статистика показывает совсем другую структуру спроса.
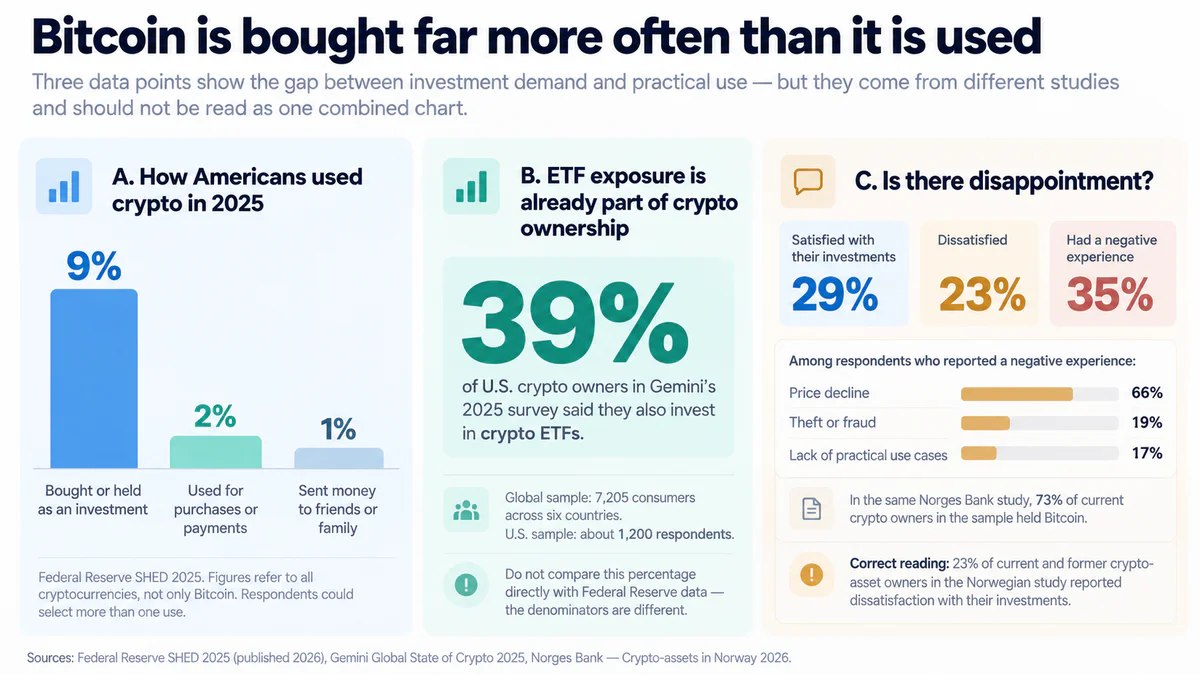
По данным Федеральной резервной системы, в 2025 году 9% взрослых американцев покупали или держали криптовалюту как инвестицию. Для покупки товаров или платежей ее использовали 2%, для перевода денег друзьям и родственникам — 1%. Данные относятся ко всей криптовалюте, а не только к биткоину, но разрыв между инвестиционной и платежной функциями очевиден.
Параллельно растет интерес к инструментам, которые вообще не требуют взаимодействия с блокчейном. В опросе Gemini 2025 года 39% американских владельцев криптовалют сообщили, что инвестируют и в криптовалютные ETF.
Получается, что «владеть экономическим результатом биткоина» и «использовать биткоин» — уже две разные вещи.
Для клиента ETF не нужны приватные ключи. Он не может вывести долю фонда на собственный адрес или отправить ее другому пользователю. Инвестор получает ценовую экспозицию к Bitcoin, тогда как хранением базового актива и другой инфраструктурой занимаются фонд и его контрагенты.
Именно этот сдвиг вызывает беспокойство у части ранних сторонников технологии.
Джек Дорси, сооснователь Twitter, Block Head и председатель совета директоров Block, отвечая в 2025 году на вопрос о том, как биткоин теоретически мог бы потерпеть неудачу, сказал:
Думаю, он терпит неудачу из-за утраты актуальности. Он просто перестает быть значимым для людей в повседневной жизни.
Джек Дорси. Источник — Presidio Bitcoin, интервью 21 in 21, апрель 2025 года
Его аргумент заключается в том, что одной функции средства сбережения недостаточно. Без ежедневного платежного применения биткоин рискует превратиться в то, что люди просто покупают и держат.
Ранее Дорси говорил и непосредственно об институционализации:
Сейчас внимание переключено на ETF. Оно отвлечено на таких игроков, как BlackRock.
Джек Дорси. Источник — Citadel Dispatch, выпуск CD150, январь 2025 года
При этом он подчеркивал, что приход крупных финансовых компаний не меняет открытый характер сети биткоина: для ее использования по-прежнему не требуется разрешение банка, фонда или другого посредника.
А есть ли признаки сожаления уже среди самих владельцев?
Опрос Norges Bank не позволяет говорить о массовом разочаровании в Bitcoin: он охватывает владельцев разных криптоактивов и оценивает удовлетворенность инвестициями, а не отношение к первоначальной идее биткоина.
Исследование Norges Bank 2026 года показывает, что среди нынешних и бывших владельцев криптоактивов в Норвегии 29% были достаточно или очень довольны своими инвестициями, а 23% — достаточно или очень недовольны. 35% сообщали о негативном опыте. Среди респондентов с негативным опытом 66% называли падение стоимости, 19% — кражу или мошенничество, а 17% — недостаток возможностей использовать криптоактивы как средство платежа в традиционной экономике. При этом биткоин оставался самым распространенным активом: его держали 73% нынешних владельцев криптоактивов.
Это не опрос исключительно владельцев биткоина и не доказательство разочарования всей аудитории. Но показатель «недостаток вариантов использования» важен именно в контексте первоначального обещания технологии.
Внутри рынка фактически сосуществуют два определения успеха. Для одного лагеря биткоин должен стать используемой глобальной денежной сетью. Для другого достаточно, чтобы он стал крупным средством сохранения капитала.
Наиболее ярко вторую позицию сформулировал Майкл Сэйлор в июле 2026 года:
Думаю, рынок ясно дал понять, что наиболее эффективное применение [этого актива] — в качестве средства сбережения или сети для передачи капитала.
Майкл Сэйлор, Executive Chairman Strategy. Источник — Strategy Q2 2026 earnings call, 30 июля 2026 года
Показательно, что Strategy к концу сентября 2026 контролировала 847 666 BTC. Для ее модели биткоин как цифровой капитал — не компромисс с первоначальной идеей, а самостоятельный конечный сценарий развития актива.
Получается фундаментальный спор. Дорси опасается, что успех биткоина как средства сбережения способен сделать повседневное использование сети второстепенным. Сэйлор считает, что рынок уже определил средство сбережения как наиболее ценное применение. Обе стороны при этом говорят об одном и том же протоколе.
Победа биткоина как актива может оказаться поражением первоначальной идеи
Биткоин остается дефицитным активом без центрального эмитента. Максимальное предложение не изменилось. Пользователь по-прежнему может самостоятельно хранить ключи и отправлять BTC без банковского посредника. Но экономическая система вокруг него стала другой.
Сегодня значительная часть Bitcoin хранится в структуре биржевых продуктов, а банки, фонды, инвестиционные управляющие и компании получают прямую или опосредованную экспозицию к активу. Для миллионов инвесторов взаимодействие с активом может начинаться и заканчиваться в интерфейсе обычного брокера.
Одновременно исследования не подтверждают простую модель, в которой BTC всегда ведет себя как золото. Во время некоторых шоков он движется вместе с рисковыми активами, в других режимах корреляция ослабевает. Его функция в портфеле становится самостоятельной и зависит не только от ограниченной эмиссии, но и от глобальной ликвидности, состава владельцев и поведения институционального капитала.
Поэтому главный вопрос сегодня уже не сводится к тому, остается ли биткоин цифровым золотом. Более интересный вопрос — что считать его победой.
Если цель состояла в том, чтобы создать глобальный дефицитный актив, который традиционная финансовая система будет вынуждена признать и включить в портфели, процесс институционализации выглядит подтверждением успеха.
Если целью было построить широко используемую альтернативу финансовым посредникам, картина менее однозначна. Инвестор может сегодня получить экспозицию к биткоину, ни разу не воспользовавшись теми свойствами сети, ради которых она создавалась.
Возможно, обе версии продолжат существовать параллельно — биткоин как открытая денежная сеть и биткоин как институциональный цифровой капитал.
И тогда вопрос, определяющий следующий этап его развития, звучит по-другому.
Когда традиционные финансы покупают биткоин, кто в итоге кого меняет – биткоин финансовую систему или финансовая система биткоин?
Материал подготовлен исключительно в ознакомительно-информационных целях и не является финансовым советом и рекомендацией.