
Почему пересмотр MiCA начался так быстро
Регулирование криптовалют в ЕС вводили поэтапно. С 30 июня 2024 года начали применяться положения MiCA об эмитентах токенов, обеспеченных активами (ART), и токенов электронных денег (EMT), с 30 декабря — основные нормы для криптоактивов и поставщиков услуг (CASP). 1 июля 2026 года завершился максимальный переходный период для ранее работавших компаний; в некоторых странах он был короче.
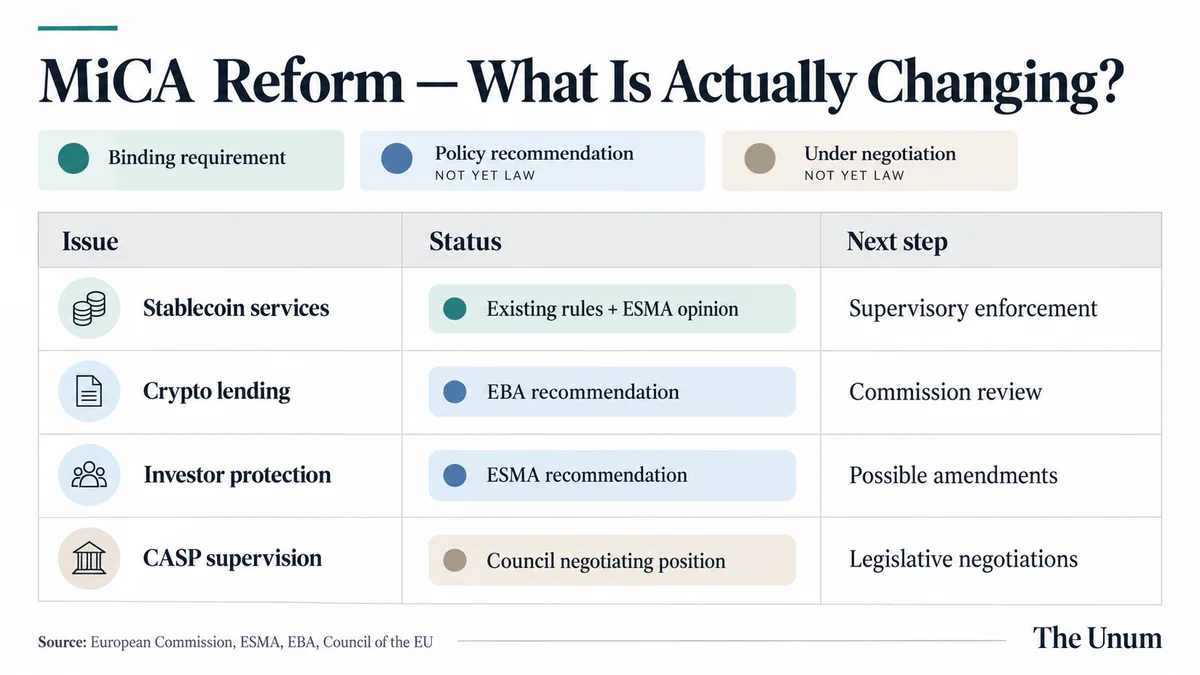
Пересмотр MiCA предусмотрен самим законодательством. С 20 мая по 30 сентября 2026 года Еврокомиссия собирала предложения для отчета по статьям 140 и 142. Свои предложения представили Европейское банковское управление (EBA) и регулятор рынков ESMA. Это пока рекомендации, не принятые поправки. Среди выявленных проблем — классификация новых токенов и кредитование криптоактивов, не охваченное специальным режимом MiCA.
Стейблкоины стали первым испытанием
8 октября ESMA уточнило требования к лицензированным CASP: они не должны предоставлять клиентам ЕС услуги с токенами ART и EMT, не соответствующими MiCA. Ограничения охватывают торговлю, обмен, переводы, хранение и другие криптоуслуги. Если национальные регуляторы выявят сохраняющиеся позиции в несоответствующих MiCA стейблкоинах, ESMA ожидает их урегулирования как можно скорее, но не позднее трех месяцев после публикации заключения. Это не запрет всех стейблкоинов, а разъяснение действующего закона.
ART — токены, стремящиеся сохранять стабильную стоимость благодаря привязке к другой стоимости, праву или их комбинации, включая одну или несколько официальных валют. EMT привязаны к одной официальной валюте. По данным EBA, на 1 сентября 2026 года в рамках MiCA были выпущены 39 EMT, а авторизованных ART не было. Статистика фиксирует разницу между двумя моделями, но не доказывает, что причиной отсутствия ART стал закон.
Масштаб конкуренции виден в исследовании ЕЦБ: в январе 2026 года капитализация разрешенных по MiCA стейблкоинов в евро составляла около €450 млн, тогда как долларовых стейблкоинов в мире — около $300 млрд. Это разные по охвату показатели, поэтому напрямую сравнивать рынки нельзя. Однако разрыв показывает, насколько невелик европейский сегмент рынка стейблкоинов.
EBA особенно обеспокоено международными схемами с несколькими эмитентами: в таких структурах сложнее контролировать резервы и обеспечивать погашение токенов при массовом оттоке средств.
DeFi и кредитование оказались между правилами
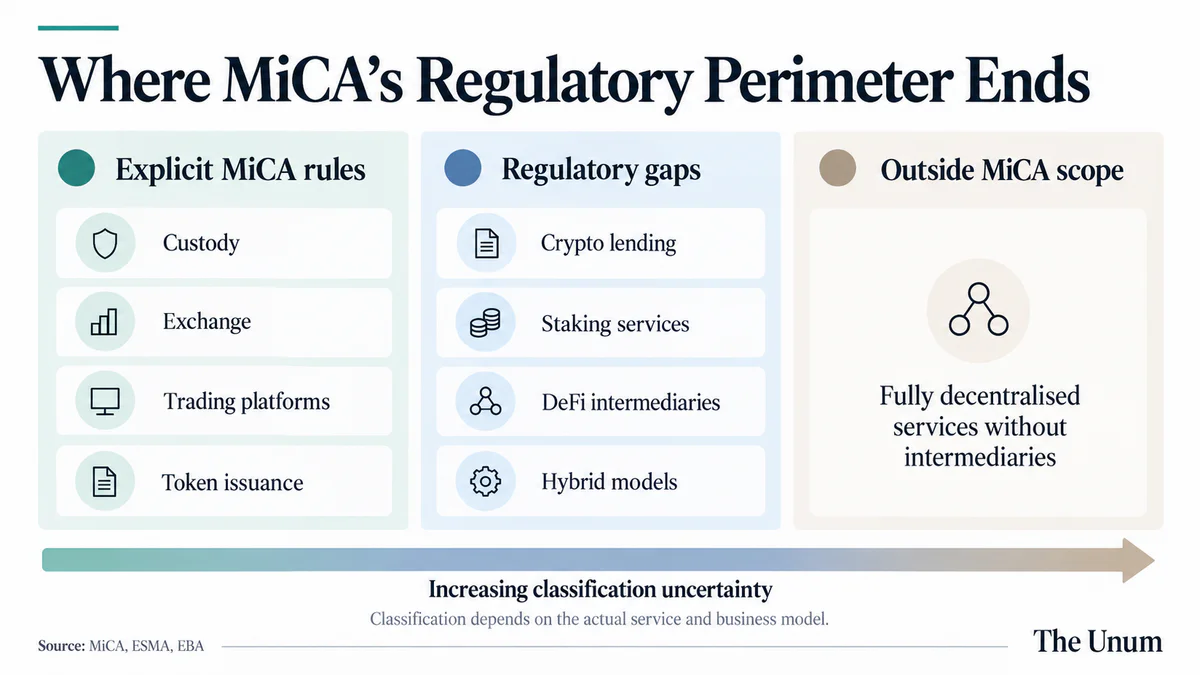
MiCA регулирует широкий круг криптоуслуг, но не создает отдельного полноценного режима для криптокредитования и стейкинга. При этом развитие криптопродуктов продолжается независимо от скорости изменения законодательства. В совместном исследовании EBA и ESMA, опубликованном в январе 2025 года, кредитование или заимствование криптоактивов было выявлено в 16 странах ЕС, стейкинг — в 23. В том же исследовании объём сегмента DeFi-кредитования и заимствования в ЕС оценивался примерно в €1,8 млрд, а DeFi-стейкинга — в €3,6 млрд.
Инвесторы сталкиваются с несколькими рисками: непрозрачными условиями начисления доходности, принудительной ликвидацией залога и возможными ошибками смарт-контрактов. Поэтому ESMA предлагает установить критерии действительно децентрализованных проектов и выделить регулируемую услугу для посредников, открывающих клиентам доступ к DeFi-протоколам. EBA поддерживает регулирование криптокредитования. Главная задача — определить обязанности посредников, предоставляющих доступ к DeFi-протоколам, и отделить их от действительно децентрализованных сервисов без посредников.
Одна лицензия не гарантирует одинаковый надзор
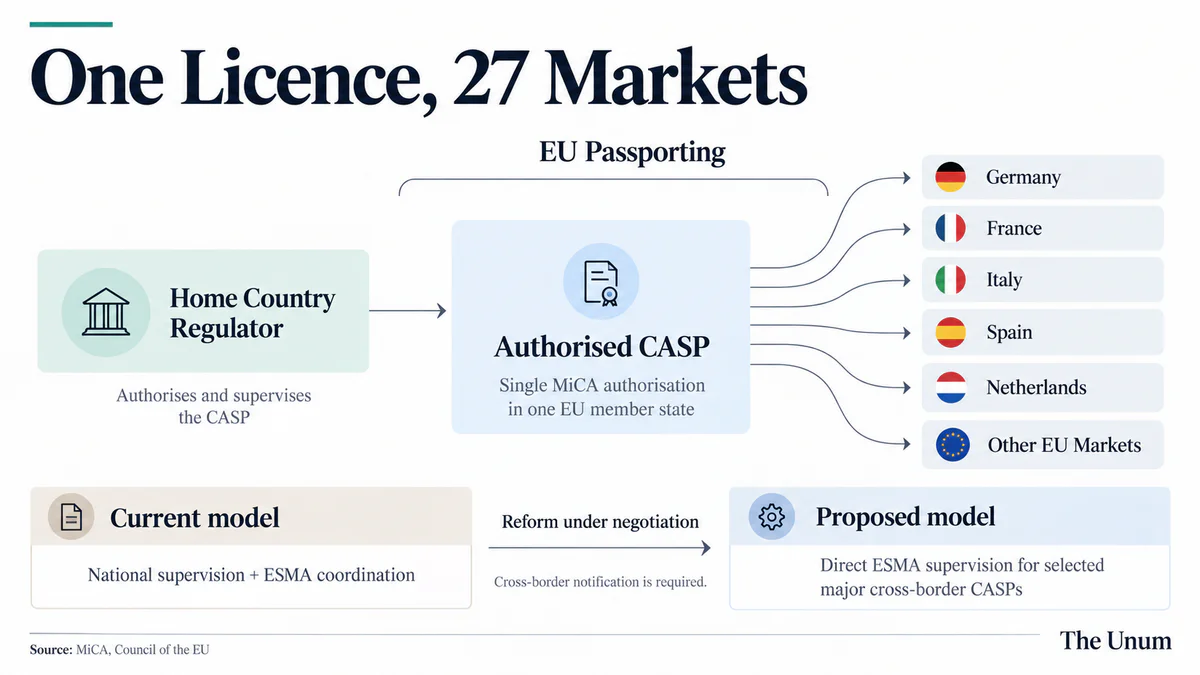
Лицензия MiCA позволяет криптопровайдеру предоставлять услуги в других странах ЕС через механизм паспортизации, но разрешение выдает национальный регулятор. Это создает риск регуляторного арбитража — поиска наиболее мягкой юрисдикции.
Это не отвлеченный сценарий. В июле 2025 года ESMA проверило выдачу разрешения одному CASP на Мальте и обнаружило существенные нерешенные вопросы и недостаточную оценку отдельных рисков. При этом ESMA положительно оценило профессиональную компетентность мальтийского регулятора. Один случай не доказывает массовых нарушений, но выявляет уязвимость системы.
9 октября 2026 года Совет ЕС согласовал основу переговорной позиции: прямой надзор ESMA предлагается распространить только на наиболее значимых трансграничных CASP, а не на всех криптопровайдеров, как первоначально предлагала Еврокомиссия. Законодательный процесс еще не завершен.
«Одни лишь технологии не способны устранить правовую раздробленность», — отметил член Исполнительного совета ЕЦБ Пьеро Чиполлоне в выступлении 23 марта 2026 года. Цитата относится к рынкам капитала в целом, но применима и к надзору за крипторынком.
Кто ответит за кризис крупного стейблкоина
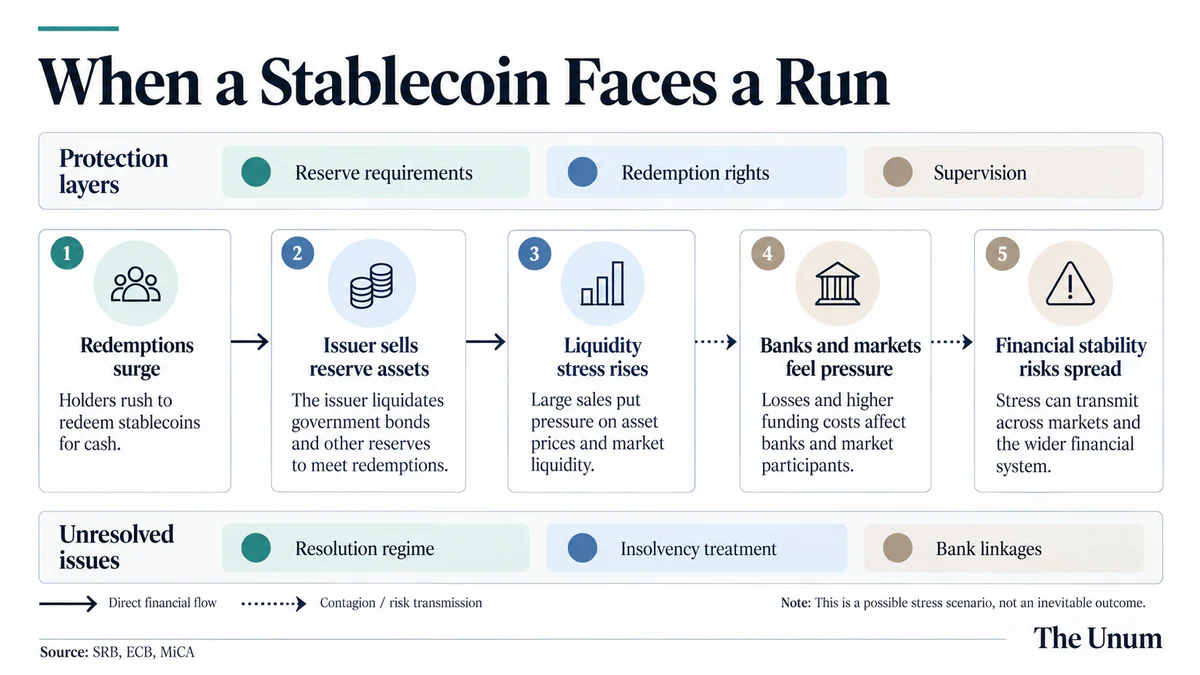
MiCA предусматривает требования к резервам и обеспечению средств в зависимости от категории токена и статуса эмитента, но не решает всех вопросов кризисного урегулирования. 9 октября европейский Единый совет по санации банков (SRB) обратил внимание, что для системной деятельности небанковских эмитентов нет специального полноценного механизма урегулирования кризиса. Риски могут передаваться банкам через средства, размещенные эмитентами на депозитах, а также через операции по хранению и управлению резервами.
При массовом погашении токенов эмитенту придется быстро превращать резервы в деньги. Продажа резервов способна усилить стресс на финансовых рынках. Таким образом, требования к ликвидности еще не решают вопрос защиты держателей токенов при банкротстве эмитента.
Защита инвесторов выходит за пределы лицензирования
В рекомендациях ESMA от 30 сентября предложены более строгие правила рекламы криптоактивов, включая продвижение через инфлюенсеров, раскрытие полной стоимости услуг и отдельные требования к описанию рисков стейкинга и кредитования. Также ESMA хочет расширить полномочия по борьбе с мошенническими сайтами и нелицензированными иностранными компаниями.
Если предложения ESMA будут приняты, клиенты смогут получать более подробную информацию о комиссиях, залоге и потенциальных убытках. Но лицензия CASP не защищает от падения цены токена: рыночный риск сохраняется.
Что изменится после проверки MiCA
У пересмотра есть три реалистичных направления:
Точечные поправки расширят требования к криптокредитованию, DeFi-посредникам и рекламе без полной переработки закона.
Централизация надзора передаст ESMA контроль над частью крупных CASP и должна сократить различия между странами.
Рост требований повысит расходы компаний на соблюдение правил и может ускорить объединение платформ либо сокращение отдельных услуг.
Это сценарии, а не принятый план: Еврокомиссия изучает предложения участников консультации. Если будет подготовлен проект поправок, он должен пройти установленную законодательную процедуру.
Первый этап MiCA создал единые правила входа на крипторынок Европы, но следующий должен показать, способны ли они одинаково работать в 27 государствах, защищать инвесторов при кризисах и не вытеснять новые продукты за пределы регулируемой экосистемы. Именно этот баланс, а не количество новых запретов, станет настоящей проверкой европейской модели.