
Как изменились потоки капитала в Bitcoin ETF за октябрь
Октябрь начался для американских спотовых Bitcoin ETF с положительной динамики. По данным Farside Investors, 1 октября фонды привлекли $102,7 млн, а 2 октября — еще $189,9 млн. После оттока $89,8 млн 5 октября и притока $118,8 млн 6 октября накопленный результат первых четырех торговых сессий оставался положительным и составлял $321,6 млн.
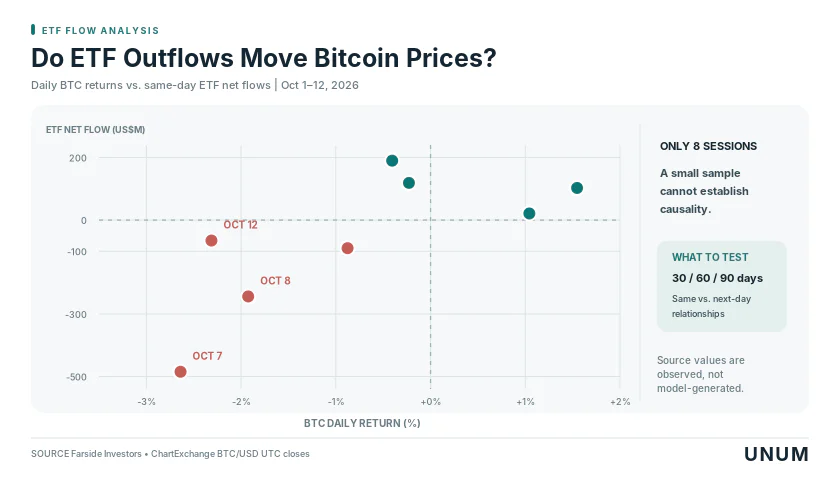
Ситуация резко изменилась 7 октября, когда инвесторы вывели из фондов $484,9 млн. Это стало крупнейшим дневным оттоком за рассматриваемый период. В следующую сессию чистый отток составил еще $244,1 млн, в результате чего совокупный отток всего за два дня достиг $729 млн и полностью перекрыл предыдущий приток.
9 октября фонды ненадолго вернулись к положительному результату, когда привлекли $21,1 млн, однако уже 12 октября чистый поток вновь оказался отрицательным — минус $65,4 млн. Таким образом, по итогам восьми торговых сессий совокупный чистый отток из Bitcoin ETF достиг $451,7 млн.
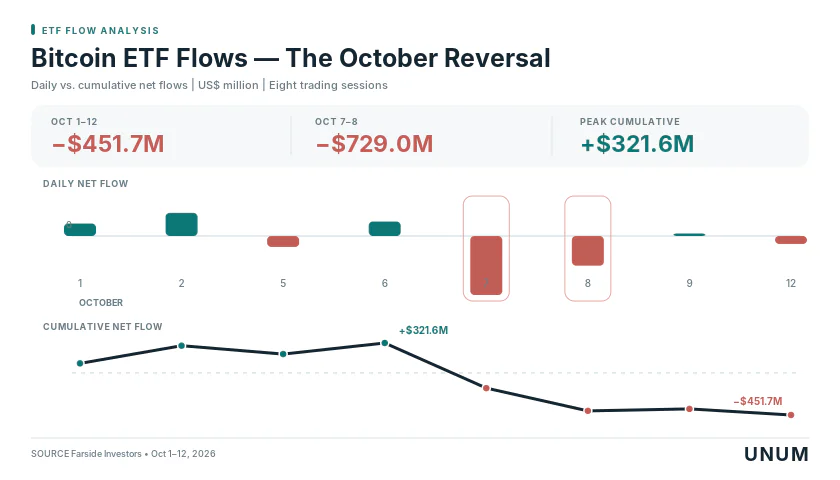
При интерпретации этих данных важно учитывать характер движения капитала. Основную часть отрицательного результата сформировали две сессии — 7 и 8 октября. Поэтому речь пока идет скорее о резком ухудшении спроса в отдельные дни, чем о доказанном продолжительном оттоке на протяжении всего месяца.
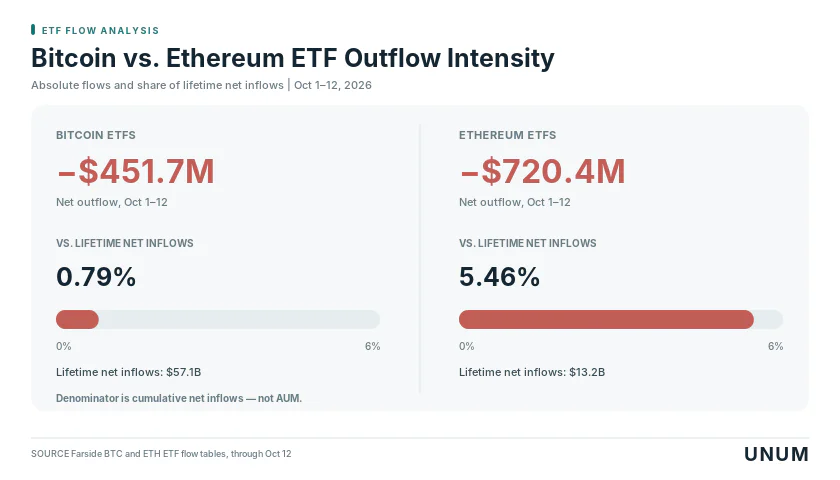
Масштаб также имеет значение. Согласно Farside, совокупный чистый приток в отслеживаемые американские Bitcoin ETF с момента запуска соответствующих продуктов достиг примерно $57,1 млрд. Для контекста: $451,7 млн составляют около 0,8% от накопленного чистого притока в $57,1 млрд за историю наблюдений Farside. Однако этот показатель не отражает долю выведенных активов и не подходит для оценки интенсивности оттока относительно текущего AUM.
Почему BlackRock сохраняет приток, а Fidelity теряет инвесторов
Общая статистика скрывает существенные различия между отдельными фондами. Даже на фоне отрицательного результата всего рынка некоторые Bitcoin ETF продолжают фиксировать положительные потоки капитала.
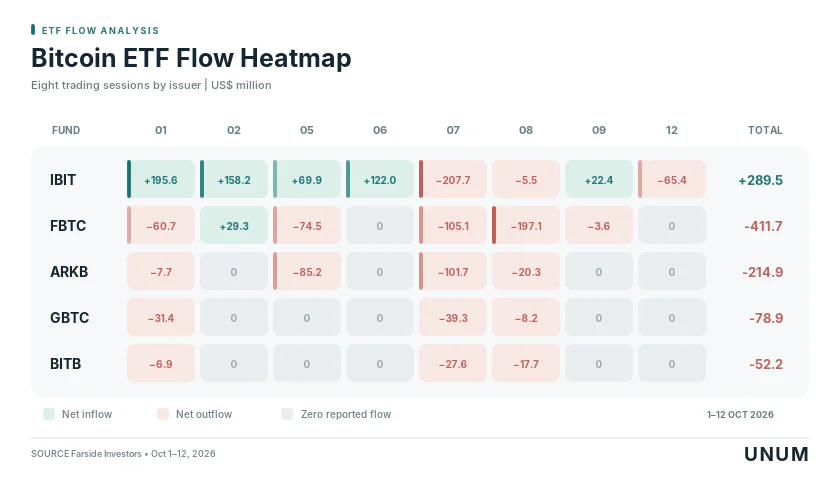
Распределение за 1–12 октября выглядит следующим образом.
Фонд | Эмитент | Чистый поток, млн $ |
|---|---|---|
IBIT | BlackRock | +289,5 |
FBTC | Fidelity | −411,7 |
ARKB | ARK 21Shares | −214,9 |
GBTC | Grayscale | −78,9 |
BITB | Bitwise | −52,2 |
Остальные фонды | Разные эмитенты | +16,5 |
Всего | −451,7 |
Источник: Farside Investors. Расчет на основе ежедневных данных за восемь торговых сессий с 1 по 12 октября 2026 года. Показатели округлены до $0,1 млн.
Среди ETF на биткоин наиболее заметное расхождение наблюдается между продуктами BlackRock и Fidelity. Первый за рассматриваемый период привлек $289,5 млн, тогда как второй зафиксировал отток $411,7 млн. При этом результат IBIT нельзя считать однозначно положительным: 7 октября фонд потерял $207,7 млн, 8 октября — $5,5 млн, а 12 октября — еще $65,4 млн. Последняя сессия особенно показательна, поскольку в опубликованной Farside статистике отрицательный поток за этот день пришелся только на IBIT.
Различия между фондами могут объясняться несколькими факторами. Среди них — уровень комиссий, ликвидность, торговые спреды, состав инвесторов и особенности распределения активов в инвестиционных портфелях. Например, согласно данным Farside, годовая комиссия каждого из фондов IBIT и FBTC составляет 0,25%, тогда как у ARKB она равна 0,21%, а у GBTC — 1,50%.
Однако комиссии не объясняют всего происходящего. Положительный поток в IBIT при одновременном оттоке из FBTC не означает, что средства непосредственно переходят из одного фонда в другой. Для подтверждения такой гипотезы необходимы дополнительные данные о позициях инвесторов и сделках, которые нельзя получить только из агрегированной статистики ETF.
Более обоснованный вывод состоит в том, что cпрос инвесторов на Bitcoin через различные ETF распределяется неравномерно, а крупные эмитенты не обязательно демонстрируют одинаковую динамику даже при сопоставимых условиях рынка.
Почему инвесторы сокращают позиции в криптовалютных ETF
Чтобы объяснить отток капитала из криптовалютных ETF, необходимо сопоставить динамику фондов с изменениями монетарной политики и настроений инвесторов. Октябрьский отток совпал с повышением ключевой ставки ФРС и ростом доходностей американских гособлигаций. Одним из важнейших факторов стала монетарная политика Федеральной резервной системы, которая непосредственно влияет на стоимость капитала, доходность облигаций и привлекательность рискованных активов.
16 сентября 2026 года ФРС повысила целевой диапазон ставки на 25 базисных пунктов, до 3,75–4,00%, объяснив решение необходимостью сдерживать инфляцию. Опубликованный 7 октября протокол сентябрьского заседания показал, что регулятор сохраняет обеспокоенность инфляционным давлением и рассматривает дальнейшие действия с учетом поступающих экономических данных.
Для Bitcoin это имеет несколько последствий. Высокие процентные ставки увеличивают привлекательность инструментов с фиксированной доходностью и могут ограничивать готовность инвесторов покупать активы, которые сами по себе не генерируют процентный доход. Одновременно дорогие заемные средства создают менее благоприятные условия для торговли с использованием кредитного плеча.
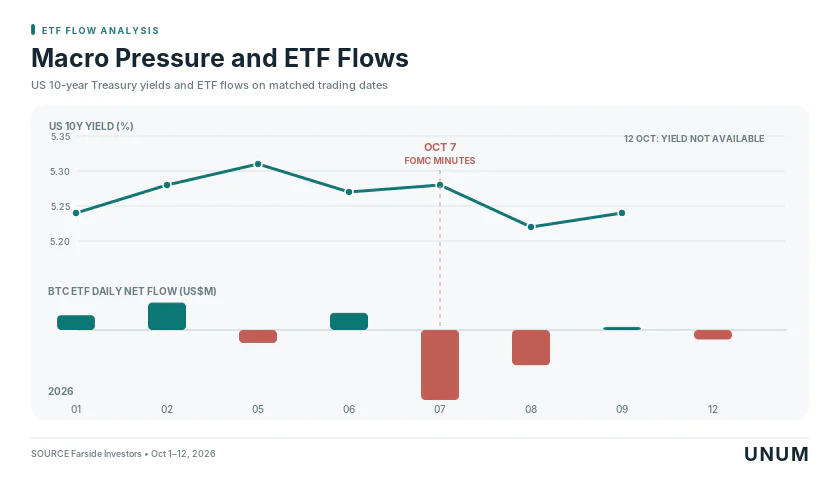
На ситуацию также влияют доходности американских гособлигаций. По данным FRED, доходность десятилетних Treasuries составляла 5,24% 1 октября, достигала 5,31% 5 октября и находилась на уровне 5,28% 7 октября. Уже 8 октября она снизилась до 5,22%, хотя отток из Bitcoin ETF продолжился. Это показывает, что ежедневная динамика облигационного рынка не может служить единственным объяснением движения капитала в криптовалютных фондах.
На фоне сохраняющейся геополитической напряженности цены на энергоносители оставались повышенными, усиливая инфляционные риски и неопределенность в отношении будущих решений ФРС. 12 октября Brent торговалась выше $106 за баррель, а доллар укрепился на фоне геополитических рисков, спроса на защитные активы и ожиданий относительно инфляции и политики ФРС. Такое сочетание способно усиливать осторожность инвесторов и стимулировать перераспределение средств из волатильных активов.
Впрочем, нельзя исключать и фиксацию прибыли, сокращение кредитного плеча или обычную ребалансировку портфелей. Публичная статистика ETF показывает направление капитальных потоков, но не раскрывает мотивы каждого инвестора.
Что говорят исследования BlackRock
Более широкий контекст дает исследование Q3 2026 Flow & Tell, опубликованное 12 октября.
Кристи Акуллиан, руководитель направления инвестиционной стратегии iShares в BlackRock, отмечает:
Настроения инвесторов оставались в целом позитивными, но в течение третьего квартала стали более сдержанными. Повышенное внимание к диверсификации и защите от геополитических рисков свидетельствует о более осторожном отношении к риск.
Согласно опросам клиентов BlackRock, доля респондентов с оптимистичными ожиданиями снизилась с 53% 7 июля до 46% в конце сентября, а доля пессимистично настроенных выросла с 12% до 17%. При этом за III квартал криптовалютные биржевые продукты привлекли около $11 млрд после оттока $4,1 млрд во II квартале.
Эти цифры относятся к более широкому сегменту криптовалютных биржевых продуктов, а не исключительно к американским спотовым Bitcoin ETF. Тем не менее они демонстрируют важную особенность рынка: долгосрочный интерес к цифровым активам может сохраняться одновременно с ростом осторожности и сокращением отдельных позиций.
Означает ли отток ETF прямые продажи Bitcoin
Отрицательные потоки капитала нередко интерпретируют как эквивалент прямых продаж криптовалюты. Однако механика спотовых Bitcoin ETF сложнее, поскольку инвесторы торгуют акциями фондов, а операции с базовым активом происходят на другом уровне.
Когда инвестор продает акции IBIT или другого ETF на бирже, покупателем может выступить другой участник вторичного рынка. Такая сделка сама по себе не означает, что фонд немедленно продает соответствующее количество BTC.
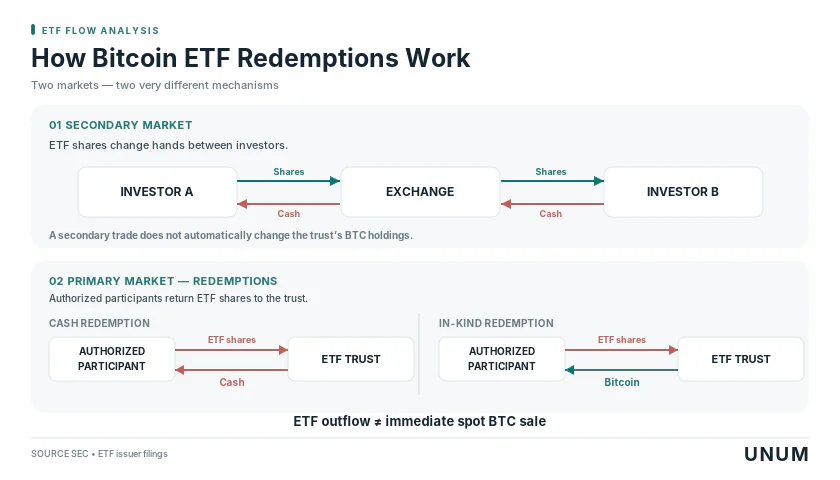
Изменение количества выпущенных акций происходит через механизм создания и погашения крупных блоков долей — creation/redemption. В нем участвуют уполномоченные посредники, а расчеты могут осуществляться денежными средствами или посредством передачи базового актива.
В июле 2025 года SEC разрешила создание и погашение долей криптовалютных ETP с расчетами в натуральной форме. До этого действовали ограничения, предполагающие денежные расчеты. Отчетность IBIT подтверждает использование погашения долей с передачей Bitcoin. Конкретный порядок денежных и натуральных расчетов определяется документами фонда в соответствии с условиями операций.
Поэтому отток $451,7 млн не следует автоматически приравнивать к рыночным продажам BTC на идентичную сумму в конкретный момент времени. Для более точной оценки необходимо сопоставить количество выпущенных акций, запасы биткоина, объем погашений и характер расчетов фондов.
Не менее важно разграничивать чистые потоки и активы под управлением (AUM). Последние изменяются не только из-за поступления или вывода средств, но и вследствие колебаний стоимости Bitcoin. Даже фонд с положительным чистым потоком может столкнуться со снижением AUM при достаточно сильном падении базового актива.
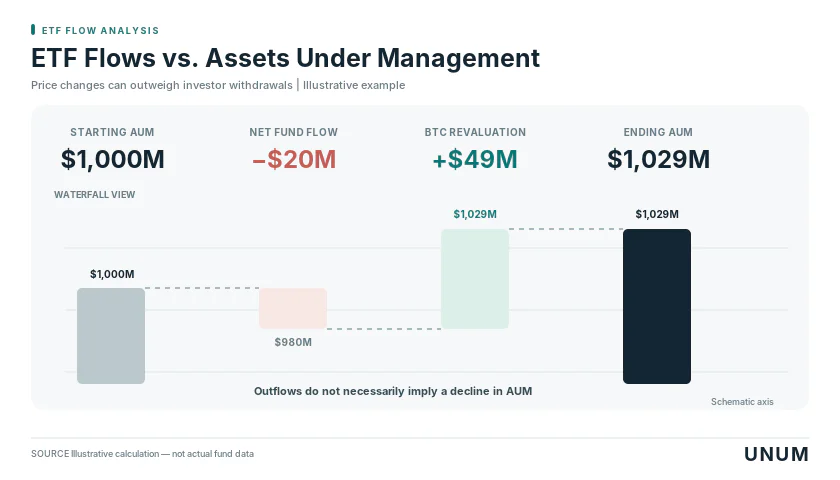
Сам биткоин в рассматриваемый период испытывал давление: 7 октября Bitcoin снижался примерно до $82,9 тыс., а 12 октября торговался в диапазоне около $81,8–84,4 тыс. Однако совпадение ценовой слабости с оттоком из ETF не доказывает, что именно погашения фондов вызвали снижение цены. На спотовый рынок одновременно воздействуют биржевые сделки, деривативы, ликвидации позиций и макроэкономические новости.
Отток затронул не только Bitcoin, но и Ethereum
Чтобы оценить, связано ли сокращение капитала исключительно с Bitcoin, необходимо рассмотреть аналогичные данные по другим криптовалютным ETF.
Согласно Farside Investors, американские Ethereum ETF с 1 по 12 октября 2026 года зафиксировали чистый отток $720,4 млн. Таким образом, в абсолютном выражении отрицательный поток ETH-фондов оказался примерно в 1,6 раза больше, чем Bitcoin ETF.
Особенно заметным стал результат BlackRock ETHA, из которого за восемь сессий вывели около $572,3 млн. Это контрастирует с положительным накопленным потоком в Bitcoin-фонд IBIT того же эмитента.
В отличие от Bitcoin ETF, Ethereum-фонды фиксировали отрицательный совокупный чистый поток в каждую из восьми торговых сессий. Крупнейший дневной отток наблюдался 6 октября и составил $201,9 млн, а 12 октября инвесторы вывели дополнительные $85,4 млн.
Такая динамика указывает, что снижение спроса затронуло не один биткоин. Вместе с тем сопоставлять только абсолютные суммы недостаточно: рынок Ethereum ETF существенно отличается по размеру активов под управлением, поэтому относительная интенсивность оттока может быть иной.
Контраст между IBIT и ETHA также не позволяет свести поведение инвесторов к простому уходу от определенного управляющего. Вероятно, значение имеет отношение участников рынка к разным криптовалютам и особенности позиционирования в конкретных фондах.
Однако определить, является ли происходящее выходом из криптовалютного рынка в целом или перераспределением средств в другие инструменты, без данных о более широких инвестиционных потоках невозможно.
Что будет с Bitcoin при продолжении оттока из ETF
Октябрьская динамика усиливает значение потоков Bitcoin ETF как одного из индикаторов институционального спроса. Однако сами по себе эти показатели не позволяют сделать надежный краткосрочный прогноз по биткоину, поскольку влияние фондов на рыночную ликвидность необходимо оценивать вместе с макроэкономическими условиями и активностью на спотовом и срочном рынках.
Возможны три основных сценария дальнейшего развития ситуации.
Восстановление спроса. Положительные потоки возвращаются сразу в несколько крупных фондов, их накопленный результат за пять и двадцать торговых дней улучшается, а Bitcoin удерживает или восстанавливает утраченные ценовые уровни. Дополнительным подтверждением станет увеличение запасов BTC у фондов без резкого роста спекулятивного кредитного плеча.
Стабилизация рынка. Положительные и отрицательные потоки чередуются, но не формируют устойчивого тренда. Активы перераспределяются между фондами, а цена Bitcoin остается преимущественно в диапазоне. В таком случае октябрьский эпизод можно будет интерпретировать как временную корректировку позиционирования.
Усиление давления. Отрицательные потоки сохраняются несколько недель и распространяются на большинство крупнейших Bitcoin ETF. Если одновременно снижаются цена BTC и объем монет в фондах, а на рынке деривативов наблюдается сокращение открытого интереса и ликвидация длинных позиций, вероятность более продолжительного ухудшения ситуации возрастает.
Для оценки этих сценариев недостаточно отслеживать только ежедневный отток средств из Bitcoin ETF. Более полную картину дают накопленные чистые потоки за 5 и 20 торговых дней, изменения в запасах BTC, открытый интерес на фьючерсном рынке CME, ставки финансирования бессрочных фьючерсов, доходности казначейских облигаций США и динамика доллара.
Особенно показательным будет сочетание нескольких независимых сигналов. Например, продолжительный отток ETF на фоне сокращения открытого интереса и падения Bitcoin может свидетельствовать об общем снижении рыночного риска. Напротив, восстановление притоков при стабильной цене и умеренной активности деривативов будет более убедительным признаком возвращения спотового спроса, чем одиночная положительная сессия.
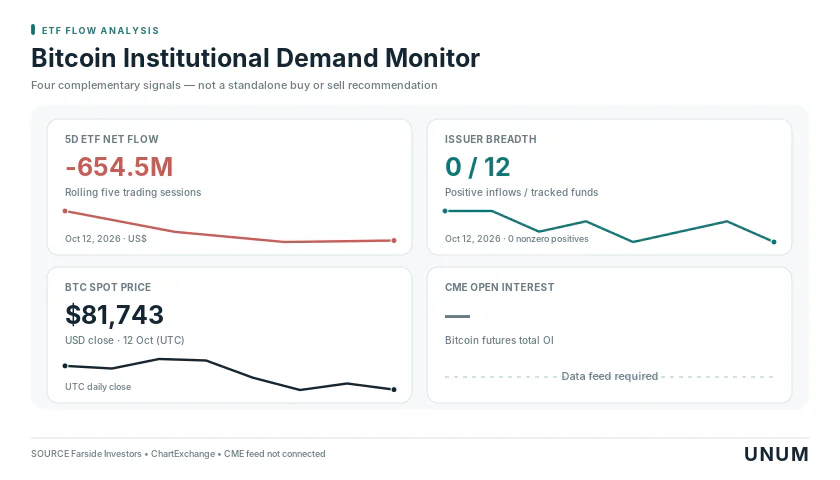
Отток $451,7 млн из американских Bitcoin ETF за 1–12 октября 2026 года показывает, что спрос на криптовалютные биржевые продукты стал менее устойчивым, а рыночные настроения остаются чувствительными к процентным ставкам, доходностям облигаций и геополитическим рискам. При этом положительный накопленный результат BlackRock IBIT и различия между эмитентами не позволяют говорить о массовом уходе инвесторов из Bitcoin.
Дополнительный отток 12 октября подтверждает, что данных пока недостаточно, чтобы говорить об устойчивой стабилизации. Однако восемь торговых сессий — слишком короткий период, чтобы делать вывод о долгосрочном развороте институционального спроса. Определяющее значение будет иметь не отдельная крупная продажа, а устойчивость потоков капитала в сочетании с изменением резервов фондов и поведением самого Bitcoin.