Что изменилось с выходом новых TPU Google
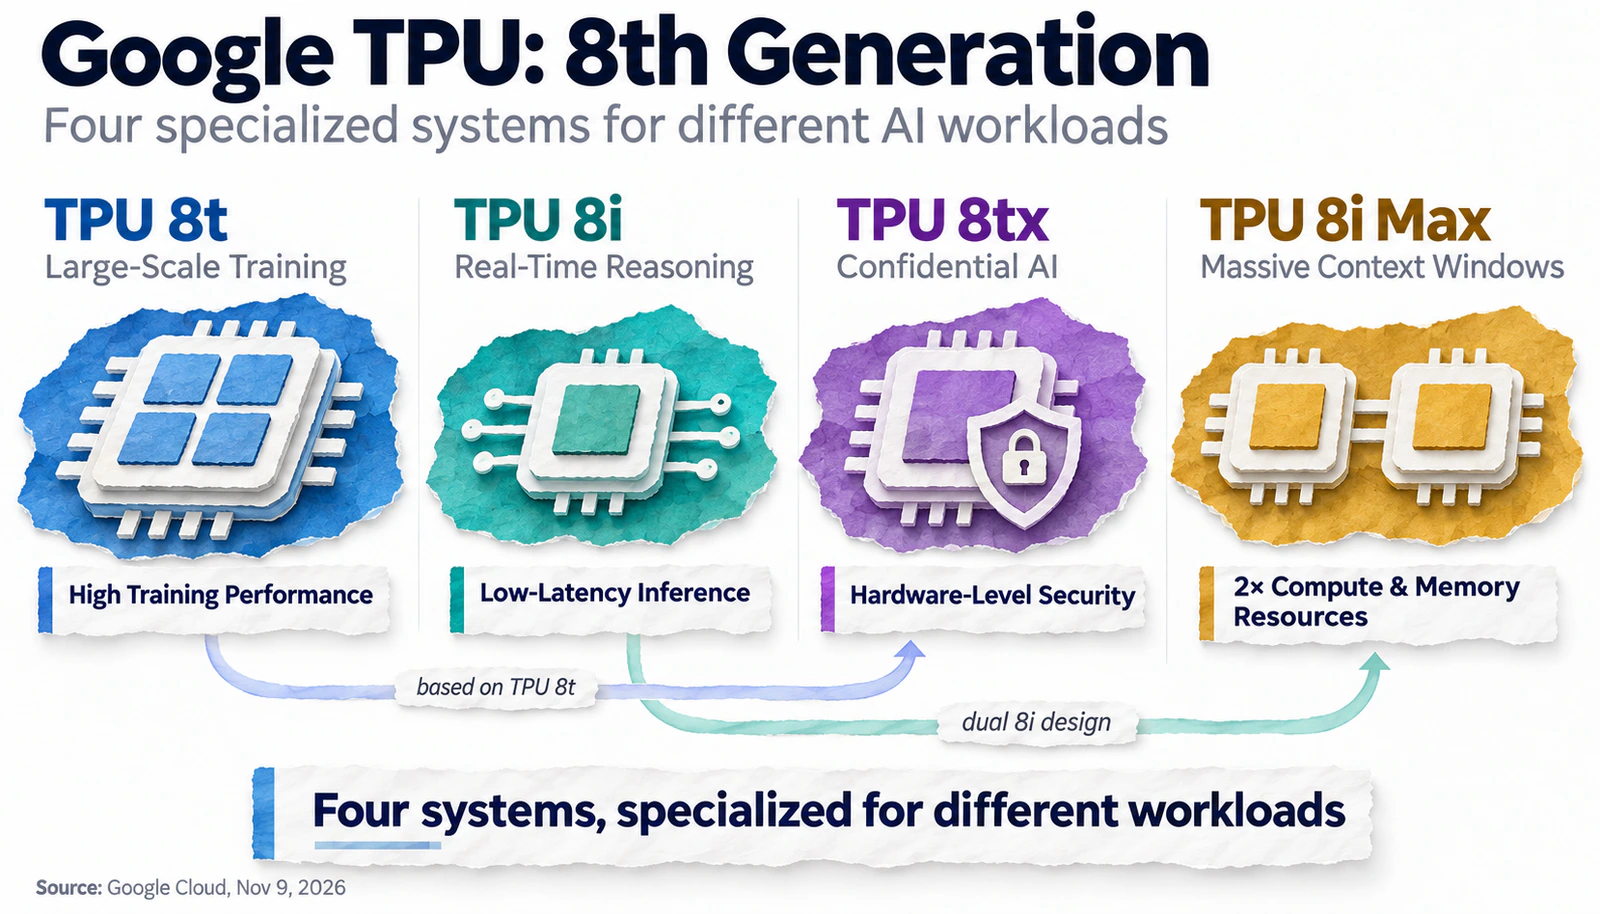
9 ноября 2026 года Google представила две новые конфигурации вычислительных систем на базе тензорных процессоров (TPU) восьмого поколения — 8tx и 8i Max. Как сообщает Reuters, расширение линейки усиливает конкуренцию Google и Nvidia на рынке ИИ-ускорителей. При этом речь идет не о принципиально новых чипах, а о специализированных системах, адаптированных под определенные вычислительные задачи.
TPU представляют собой ускорители для операций, используемых в нейросетях. В отличие от графических процессоров (GPU), подходящих для более широкого спектра вычислений, архитектура TPU оптимизирована прежде всего для задач машинного обучения. Это позволяет эффективнее использовать оборудование при определенных нагрузках, хотя не гарантирует универсального преимущества перед GPU.
Новые системы предназначены для разных сценариев применения:
TPU 8tx ориентирована на защищенные ИИ-вычисления, включая обработку конфиденциальной информации и работу корпоративных моделей. Система использует чипы TPU 8t совместно с центральными процессорами AMD EPYC пятого поколения и обеспечивает аппаратную защиту данных во время обработки. По заявлению Google, применение сети Boardfly позволяет сократить задержку до двух раз по сравнению с TPU 8t.
TPU 8i Max разработана для ИИ-агентов и моделей, обрабатывающих большие объемы информации. Объединение двух чипов TPU 8i в одном корпусе позволило удвоить вычислительные ресурсы, объем встроенной памяти SRAM и пропускную способность памяти HBM относительно базовой конфигурации.
Такая специализация отражает изменение требований к ИИ-инфраструктуре. Вместо одного универсального решения Google развивает системы для обучения нейросетей, инференса — обработки запросов уже обученными моделями, защищенных вычислений и работы с большими контекстными окнами. Это позволяет компании точнее подбирать оборудование под характер нагрузки и потенциально сокращать эксплуатационные расходы.
Почему стоимость ИИ-вычислений становится главным полем конкуренции
Разработка собственных ИИ-чипов позволяет Google контролировать не только характеристики оборудования, но и значительную часть расходов на вычислительную инфраструктуру. Компания может адаптировать процессоры под свои нейросети Gemini и облачные сервисы, постепенно снижая зависимость от Nvidia при выполнении части задач. Однако экономическая эффективность такого подхода определяется не максимальной скоростью процессора, а стоимостью выполнения конкретной операции.
Например, ускоритель с высокой производительностью может оказаться менее выгодным, если потребляет слишком много электроэнергии, требует дорогостоящего охлаждения или значительную часть времени простаивает. Поэтому энергоэффективность TPU необходимо оценивать по объему полезных вычислений на единицу потребляемой энергии, а не только по заявленной мощности оборудования.
При сравнении TPU и GPU следует учитывать несколько показателей:
Стоимость инференса. Расходы на обработку 1 млн токенов при сопоставимых качестве ответа и скорости генерации.
Производительность на ватт. Объем полезных вычислений, выполняемых при определенном энергопотреблении.
Совокупная стоимость владения инфраструктурой (TCO). Расходы на оборудование, электроснабжение, охлаждение, сети и обслуживание.
Загрузка оборудования. Доля вычислительных мощностей, реально используемых для выполнения задач, поскольку простой увеличивает себестоимость операций.
В апреле Google заявила, что TPU 8t обеспечивает до 2,7 раза более высокую производительность обучения, а TPU 8i улучшает соотношение производительности и цены инференса на 80% относительно предыдущего поколения TPU. Эти показатели отражают сравнение собственных разработок Google и не доказывают аналогичного преимущества перед актуальными ускорителями Nvidia.
Оценивать конкурентоспособность TPU и GPU следует по результатам тестирования одних и тех же ИИ-моделей при сопоставимых нагрузках. Если Google сможет обеспечивать аналогичное качество и скорость обработки запросов при меньших затратах, это создаст условия для повышения рентабельности Google Cloud или снижения тарифов для клиентов. Именно экономический эффект, а не отдельные технические характеристики, способен стать серьезным фактором конкуренции.
Google против Nvidia в борьбе за разработчиков
Несмотря на развитие специализированных ускорителей Google, Nvidia сохраняет важное конкурентное преимущество — программную экосистему CUDA. Она объединяет инструменты разработки, библиотеки и средства оптимизации, позволяющие использовать GPU Nvidia в существующих программных и облачных средах.
Для корпоративных клиентов переход на TPU связан не только с заменой оборудования. Разработчикам необходимо проверить совместимость моделей, адаптировать программные инструменты и убедиться, что новая система обеспечивает достаточные производительность и стабильность. Дополнительные расходы на внедрение способны уменьшить экономию от более дешевых вычислений.
Google пытается снизить эти барьеры. В октябре компания открыла исходный код TorchTPU, позволяющий использовать модели PyTorch на тензорных процессорах без масштабного переписывания программ. Дополнительно развивается поддержка популярных инструментов инференса vLLM и SGLang, что упрощает перенос существующих ИИ-нагрузок на оборудование Google.
Однако конкуренция не исключает сотрудничества. Google продолжает использовать GPU Nvidia в своей облачной инфраструктуре, а в сентябре компании совместно с Emerald AI объявили о создании альянса для повышения энергетической эффективности дата-центров. Подробнее об этой инициативе можно прочитать в материале UNUM о сотрудничестве Google и Nvidia.
Таким образом, TPU пока следует рассматривать как расширяющуюся альтернативу GPU, а не их полноценную замену. Для Nvidia основной риск заключается в том, что крупные облачные операторы получают больше возможностей самостоятельно выбирать оборудование и постепенно переводить подходящие вычислительные задачи на собственные процессоры.
Как собственные ИИ-чипы могут повлиять на прибыль Google Cloud
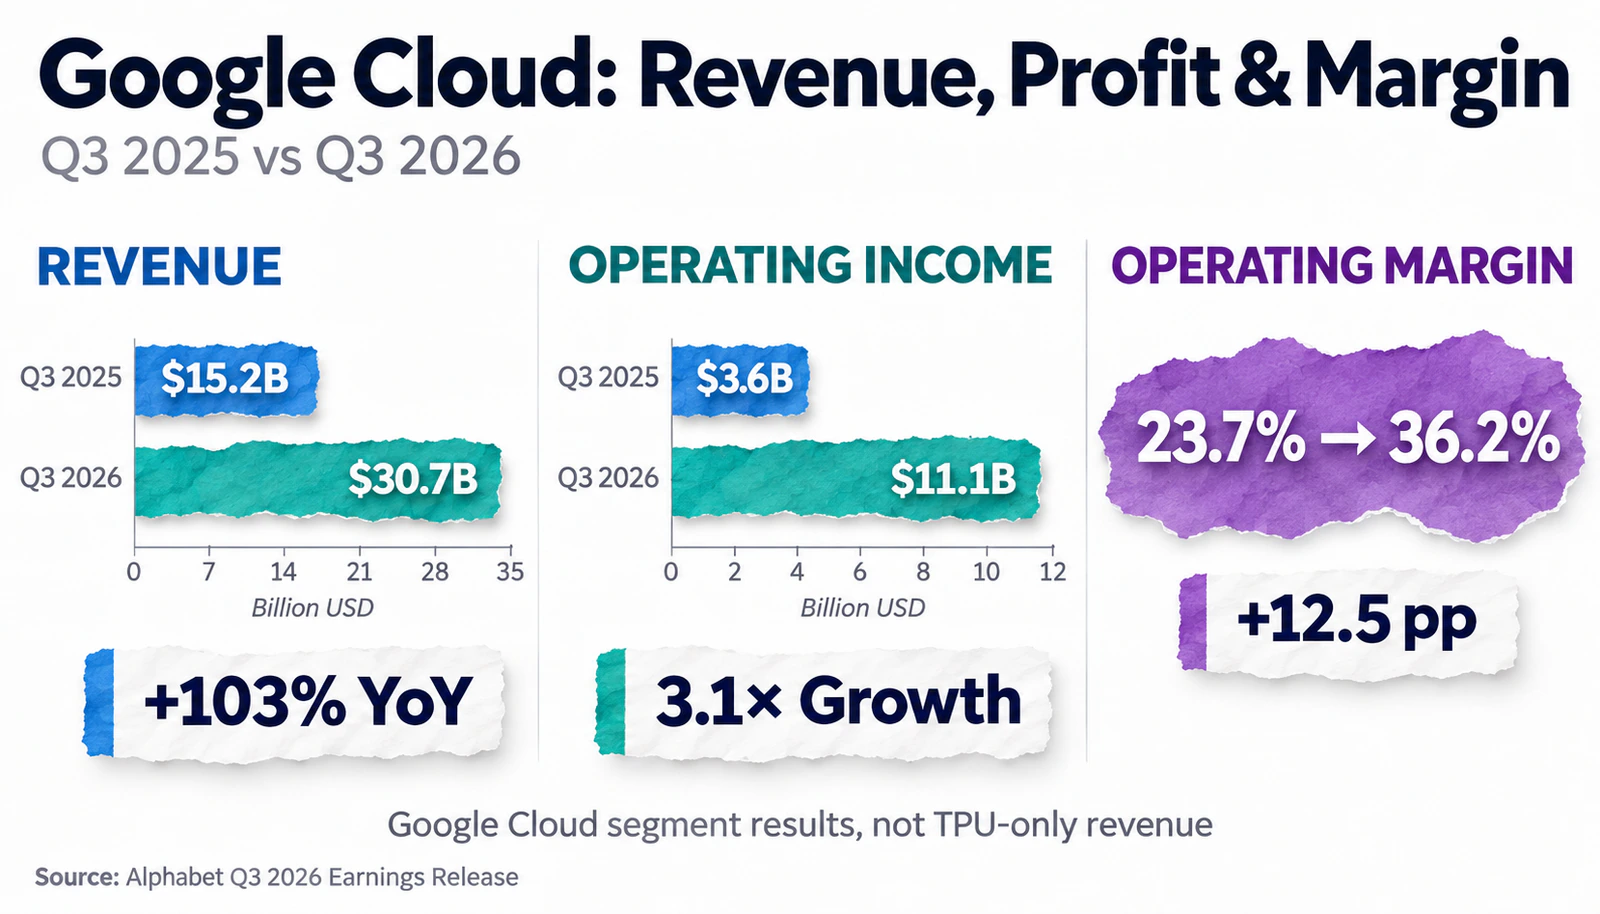
Развитие TPU приобретает особое значение на фоне быстрого роста облачного бизнеса Alphabet. Согласно отчетности за III квартал 2026 года, выручка Google Cloud увеличилась на 103% год к году и достигла $30,7 млрд. Операционная прибыль подразделения составила $11,1 млрд против $3,6 млрд годом ранее, а операционная маржа поднялась примерно до 36,2%.
Рост связан с увеличением спроса на корпоративные облачные сервисы, ИИ-инфраструктуру и решения на основе искусственного интеллекта. При этом Alphabet отдельно отметила значительный вклад продаж систем TPU в выручку Google Cloud, хотя конкретную долю этого направления не раскрыла.
При этом мы наблюдаем высокий спрос на наши системы TPU со стороны широкого круга клиентов.
Для Google собственные ИИ-чипы создают два потенциальных источника финансовой выгоды. Первый связан с оптимизацией расходов на вычисления для Gemini, поиска и других сервисов. Второй предполагает предоставление TPU клиентам через Google Cloud и продажу готовых систем для установки в сторонних дата-центрах. Такая модель позволяет расширять коммерческое применение собственных ускорителей за пределами облачной инфраструктуры компании.
Для Google Cloud облачные вычисления могут становиться более прибыльными по мере снижения себестоимости инференса при сохранении качества и скорости обработки запросов. Однако этот эффект зависит от загрузки оборудования, цен для клиентов и затрат на создание инфраструктуры.
В III квартале капитальные затраты Alphabet составили 51,4 млрд, а свободный денежный поток (FCF) оказался отрицательным и достиг-9,1 млрд. Помимо масштабных инвестиций в техническую инфраструктуру, на FCF повлияли накопление запасов для продаж TPU-систем и выплата штрафа Еврокомиссии в размере $5,2 млрд. Компания сохранила прогноз капитальных затрат на весь 2026 год в диапазоне $195–205 млрд.
Высокие капитальные затраты, амортизация оборудования и энергопотребление дата-центров могут оказывать давление на финансовые результаты, даже если себестоимость отдельных вычислительных операций снижается. Кроме того, Alphabet пока не раскрывает рентабельность продаж TPU отдельно от остальных продуктов Google Cloud.
Поэтому для владельцев акций Alphabet (GOOGL) рентабельность облачного бизнеса становится одним из ключевых критериев оценки эффективности вложений в искусственный интеллект. Важно не только увеличение выручки, но и способность компании превращать расширение вычислительных мощностей в устойчивую прибыль и положительный денежный поток.
Чем усиление Google угрожает финансовым результатам Nvidia
Пока финансовые показатели Nvidia не свидетельствуют об ослаблении спроса на ее решения. Во II квартале 2027 финансового года, завершившемся 26 июля 2026 года, выручка компании достигла $96,2 млрд, увеличившись на 106% год к году. Подразделение Data Center принесло $89 млрд, что на 117% больше, чем за аналогичный период прошлого года. Валовая маржа Nvidia по GAAP составила 75%.
Однако стремительный рост рынка не исключает изменений в конкурентной среде. Если Google и другие крупные технологические компании продолжат переводить часть задач на собственные ускорители, это может повлиять на будущие закупки GPU. Особенно заметным такой переход способен стать в сегменте инференса, где себестоимость обработки пользовательских запросов напрямую влияет на рентабельность сервисов.
Усиление конкуренции создает для Nvidia два потенциальных риска. Во-первых, появление альтернатив позволяет облачным операторам снижать зависимость от одного поставщика и перераспределять капитальные затраты. Во-вторых, экономически привлекательные специализированные ускорители могут усилить ценовое давление, ограничивая возможности Nvidia поддерживать высокую валовую маржу.
Впрочем, сокращение доли Nvidia в отдельных вычислительных задачах не обязательно приведет к падению ее общей выручки. Развитие ИИ-агентов, усложнение моделей и расширение инфраструктуры способны поддерживать высокий спрос одновременно на GPU и специализированные процессоры. Кроме того, при выборе оборудования заказчики учитывают не только цену ускорителей, но и совместимость программного обеспечения, надежность систем и совокупные затраты на эксплуатацию.
Отдельный вопрос связан с окупаемостью инфраструктуры. Чем больше дата-центров строят технологические компании, тем важнее для них поддерживать высокую загрузку оборудования и получать достаточный доход от клиентов. Эту проблему UNUM ранее подробно рассматривал в аналитической статье «ИИ-бум на заемные деньги».
Таким образом, угроза Nvidia заключается не в немедленном вытеснении ее оборудования, а в постепенном изменении структуры спроса на рынке ИИ-ускорителей. Пока отрасль быстро растет, оба производителя могут выигрывать от увеличения вычислительных потребностей. Но по мере усиления конкуренции инвесторам придется внимательнее оценивать прибыльность продаж, ценовую политику и устойчивость заказов.
За какими показателями следить инвесторам
Конкуренция Google и Nvidia затрагивает не только производителей оборудования, но и владельцев акций технологических компаний. Для оценки долгосрочных перспектив необходимо сопоставлять финансовые результаты с реальной экономикой вычислений, а не ориентироваться исключительно на заявления о производительности новых процессоров.
Основные показатели для наблюдения:
Показатель | Что показывает инвесторам |
|---|---|
Выручка Google Cloud | Рост спроса на облачные сервисы и ИИ-инфраструктуру |
Операционная маржа Google Cloud | Способность увеличивать прибыль по мере расширения бизнеса |
Капитальные затраты Alphabet | Стоимость развития инфраструктуры и потенциальное давление на денежный поток |
Выручка Nvidia Data Center | Устойчивость спроса на ускорители и серверные системы |
Валовая маржа Nvidia | Возможное влияние конкуренции и ценовой политики на прибыльность |
Стоимость инференса TPU и GPU | Экономическую эффективность решений при сопоставимых нагрузках |
Количество клиентов TPU | Масштабы коммерческого распространения собственных ускорителей Google |
При этом выручку Google Cloud и Nvidia Data Center нельзя напрямую сопоставлять как показатели одного рынка. Облачный сегмент Alphabet включает различные сервисы и продажи инфраструктуры, тогда как Nvidia отражает выручку от оборудования и решений для дата-центров.
Ближайшим важным событием для инвесторов станет публикация результатов Nvidia за III квартал 2027 финансового года, запланированная на 17 ноября 2026 года. Компания ранее прогнозировала квартальную выручку около $108 млрд с возможным отклонением на 2%. Новая отчетность позволит оценить динамику спроса и рентабельность бизнеса на фоне расширения альтернативных ИИ-ускорителей.
Следить за развитием компании и связанными публикациями можно на странице Nvidia в UNUM.
Какие преимущества Google пока не гарантируют победу над Nvidia
Собственные процессоры Google становятся более серьезным конкурентным фактором благодаря сочетанию специализированной архитектуры, облачной инфраструктуры и программных инструментов. Компания не только оптимизирует TPU под свои задачи, но и постепенно превращает их в коммерческий продукт для внешних клиентов.
Однако технологические преимущества отдельных систем пока не доказывают, что TPU способны полностью заменить GPU Nvidia. Реальные изменения на рынке будут зависеть от стоимости вычислений, удобства разработки, доступности оборудования и способности Google масштабировать производство без ухудшения рентабельности.
Для инвесторов ключевой вопрос заключается в том, сможет ли Alphabet превратить развитие TPU в устойчивый рост прибыли, а Nvidia — сохранить высокую маржинальность на фоне расширения конкуренции. Именно финансовые результаты и экономическая эффективность вычислений, а не отдельные технические характеристики, покажут, насколько серьезной угрозой становятся собственные ИИ-чипы Google.