
При этом окончательное решение еще не принято. 15 октября 2026 года MSCI объявила консультацию с участниками рынка, которая продлится до 30 апреля 2027 года. Провайдер намерен определить дальнейшую классификацию страны не позднее 30 июня 2027 года. До этого момента индонезийские власти должны убедить международных инвесторов, что реформы финансового рынка действительно повысили прозрачность структуры собственности, улучшили торговые условия и обеспечили эффективный надзор за операциями.
Почему индонезийские акции рухнули сильнее остальных азиатских рынков
16 октября индекс Jakarta Composite (IDX Composite, или IHSG) снижался внутри торговой сессии на 11,4%, продемонстрировав самое резкое внутридневное падение с 1998 года. По данным Reuters, во время распродажи Индонезийская фондовая биржа приостановила торги после срабатывания защитного механизма. Падение затронуло прежде всего наиболее ликвидные компании, традиционно пользующиеся спросом у иностранных институциональных инвесторов.
Акции Bank Central Asia, Bank Rakyat Indonesia и Bank Mandiri теряли почти 15%. Одновременно усилилось давление на национальную валюту: курс индонезийской рупии двигался в направлении исторически слабых уровней относительно доллара.
Масштаб распродажи особенно заметен на фоне других азиатских рынков. В то же время японский Nikkei 225 прибавлял около 1,9%, а южнокорейский KOSPI — примерно 3,3%. Эти показатели отражают рыночную динамику в период выхода сообщений 16 октября, а не обязательно итоговые цены закрытия.
Таким образом, обвал рынка Индонезии был связан преимущественно с национальными факторами, а не с одновременным ухудшением настроений во всем азиатском регионе.
Однако октябрьское событие не возникло на пустом месте. С начала 2026 года индонезийские акции уже находились под давлением из-за вопросов к прозрачности рынка, ограниченной ликвидности отдельных компаний и опасений иностранных инвесторов относительно эффективности надзора. MSCI ранее предупреждала о недостатках определения доли акций в свободном обращении, а последующие индексные ограничения усилили неопределенность.
Предложение перевести страну непосредственно в Standalone Market стало новым этапом этого конфликта. Оно заставило инвесторов пересмотреть вероятность того, что индонезийские активы останутся частью стандартных портфелей развивающихся рынков.
Что означает предложение MSCI для Индонезии
Американская компания MSCI разрабатывает фондовые индексы, которые международные управляющие компании, пенсионные фонды и ETF используют для формирования инвестиционных портфелей и оценки результатов управления.
Одним из наиболее известных ориентиров является MSCI Emerging Markets Index, включающий акции развивающихся стран. При классификации национальных рынков MSCI учитывает не только размер компаний и ликвидность, но и доступность рынка для международных инвесторов — market accessibility.
Система классификации предусматривает несколько категорий:
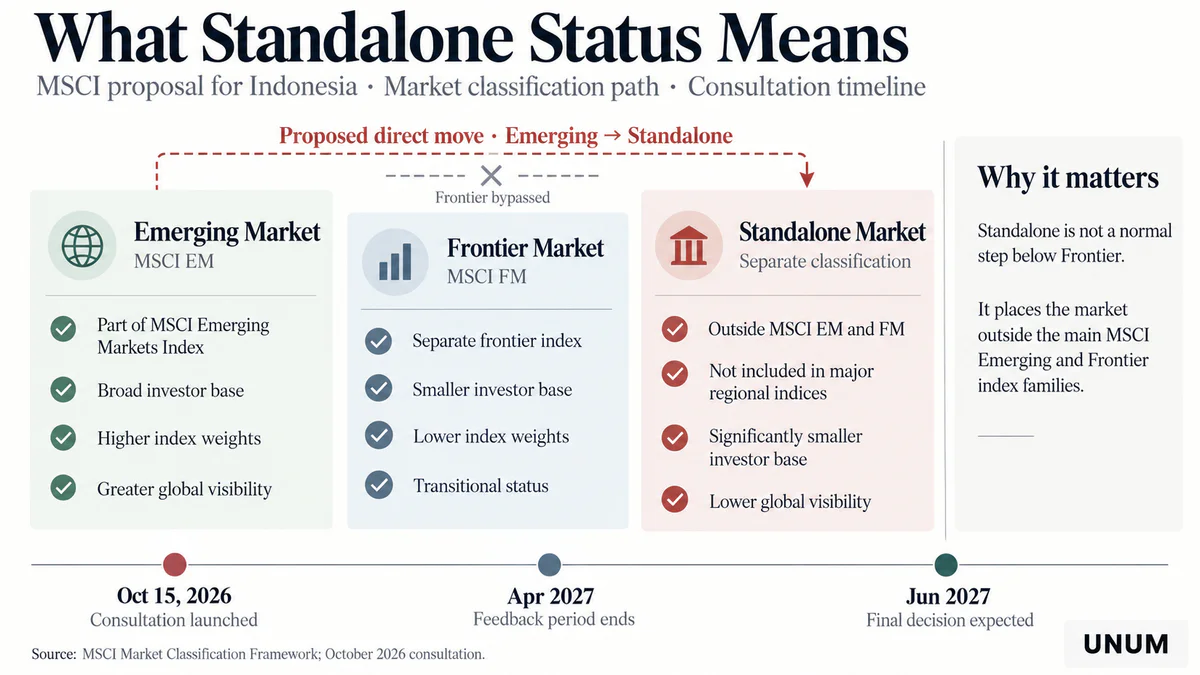
Emerging Market — развивающиеся рынки, акции которых могут включаться в основные индексы MSCI Emerging Markets.
Frontier Market — пограничные рынки, которые представлены в отдельном семействе индексов MSCI Frontier Markets.
Standalone Market — самостоятельная категория, рынки которой не входят в основные композитные индексы Emerging Markets и Frontier Markets.
Standalone Market не является обязательной промежуточной ступенью между развивающимися и пограничными рынками. Перевод в эту категорию означает принципиальное изменение доступности рынка для инвесторов, ориентирующихся на основные региональные индексы MSCI.
15 октября компания предложила перевести Индонезию напрямую из Emerging Market в Standalone Market, без промежуточного перехода в Frontier Market. В официальном сообщении MSCI изложила свою позицию: «MSCI считает дальнейшее сохранение за Индонезией статуса развивающегося рынка нецелесообразным».
Компания дала понять, что намерена продолжить предложенную реклассификацию, если в ходе консультации не появятся убедительные доказательства существенного улучшения функционирования рынка и качества корпоративного управления.
Пока решение не принято, MSCI сохраняет ограничения на определенные изменения состава индонезийских индексов. В частности, провайдер не будет увеличивать Foreign Inclusion Factor (FIF) и количество учитываемых акций (Number of Shares, NOS), включать новые бумаги в MSCI Indonesia Investable Market Index или переводить существующие компоненты в более высокие размерные сегменты.
Одновременно MSCI продолжит исключать из своих индексов бумаги, выявленные индонезийскими властями в рамках механизма High Shareholding Concentration (HSC), и использовать раскрываемые данные о владельцах более 1% акций для корректировки оценок free float. Это относится именно к составу индексов MSCI, а не к автоматическому делистингу компаний с Индонезийской фондовой биржи.
Следовательно, влияние решения на фондовый рынок Индонезии начинается еще до окончательной реклассификации: часть механизмов, способных увеличить присутствие национальных компаний в международных индексах, уже ограничена.
Почему MSCI перестала доверять структуре индонезийского рынка
Основные претензии MSCI не связаны непосредственно с темпами экономического роста Индонезии, государственным бюджетом или прибыльностью крупнейших корпораций. Индексный провайдер сомневается в достоверности данных о структуре собственности и способности рынка обеспечивать справедливое ценообразование.
В июньском обзоре Market Classification Review MSCI обозначила две системные проблемы: непрозрачность владения акциями и подозрения в согласованных торговых действиях.
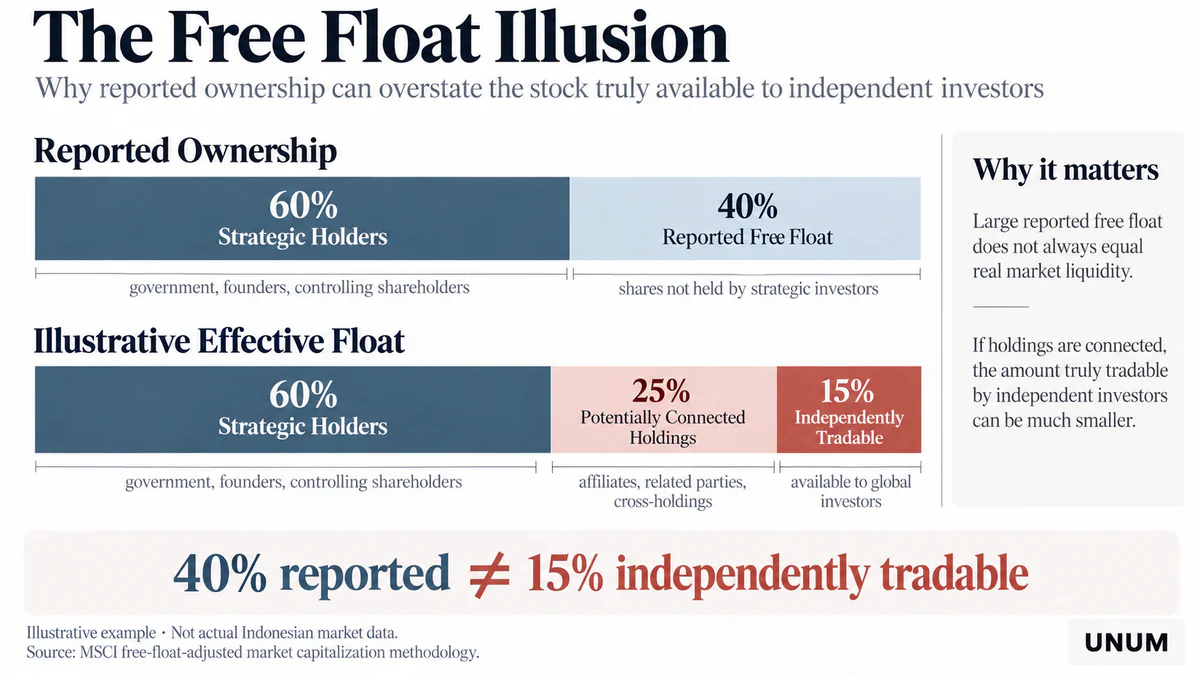
Первая проблема влияет на определение free float — доли акций, находящихся в свободном обращении. Если формально независимые держатели бумаг фактически связаны между собой, объем акций, действительно доступных сторонним инвесторам, может быть существенно меньше заявленного.
Например, компания может раскрывать free float на уровне 40%, однако если значительная часть этих бумаг принадлежит аффилированным структурам, фактическое количество акций, которые независимо обращаются на рынке, окажется ниже. Это условная иллюстрация механизма, а не оценка какой-либо конкретной индонезийской компании.
Вторая проблема касается качества торгов. Если значительная доля операций осуществляется между согласованно действующими участниками, наблюдаемые цены и обороты могут не отражать реальный баланс независимого спроса и предложения.
Для индексных фондов оба обстоятельства создают риск. Их стратегии предполагают, что акции, включенные в индекс, доступны для покупки и продажи в объемах, соответствующих их индексному весу, без чрезмерного воздействия на рыночную цену.
Если это предположение не выполняется, управляющие сталкиваются с дополнительными транзакционными издержками и сложностями при воспроизведении индекса. Формально высокая капитализация компании перестает гарантировать достаточную ликвидность ее акций.
Именно поэтому MSCI уделяет особое внимание показателю investability — практической пригодности рынка для институциональных инвестиций.
При этом подозрения в согласованной торговле не равнозначны доказанным манипуляциям конкретных компаний. MSCI указывает на системные риски и недостаточность подтверждений эффективного надзора, а не выносит юридические заключения о виновности отдельных участников.
Какие реформы провела Индонезия и почему они не убедили MSCI
Индонезийские власти начали отвечать на претензии индексного провайдера еще в первой половине 2026 года. Финансовый регулятор OJK, Индонезийская фондовая биржа IDX и центральный депозитарий KSEI разработали программу повышения прозрачности и качества рыночной инфраструктуры.
В апреле регуляторы сообщили о реализации ряда мер, включая расширение раскрытия структуры собственности и развитие механизмов мониторинга концентрации акций. Одновременно был утвержден поэтапный переход к более высокому минимальному free float.
Направление реформы | Содержание изменений | Значение для инвесторов |
|---|---|---|
Раскрытие акционеров | Публикация данных о владельцах более 1% акций | Возможность точнее определять структуру собственности |
Мониторинг концентрации | Механизм High Shareholding Concentration | Выявление чрезмерной концентрации акционерного капитала |
Классификация инвесторов | Повышение детализации данных KSEI до 39 категорий и типов | Более прозрачная информация о владельцах бумаг |
Минимальный free float | Поэтапный переход от 7,5% к целевому порогу 15% | Потенциальное увеличение объема акций в свободном обращении |
Повышение минимального порога free float до 15% не означает, что все публичные компании уже выполнили это требование. Речь идет о реформе, реализация которой предполагает переходный период.
Изменения направлены на повышение прозрачности структуры собственности, защиту инвесторов и улучшение условий участия международного капитала. Однако MSCI оценивает не только наличие новых правил, но и последовательность их применения.
В июньском Market Classification Review компания признала реформы положительным шагом, одновременно подчеркнув необходимость устойчивых измеримых результатов.
Руководитель направления классификации рынков и таксономий MSCI Раман Айлур Субраманиан сформулировал общий принцип оценки:
Включение в индексы и классификация рынков не являются неизменными решениями
Для международных институциональных инвесторов принципиальное значение имеют реальные изменения в корпоративном управлении, прозрачности владения и способности регуляторов пресекать нарушения.
Таким образом, между позицией индонезийских властей и требованиями MSCI сохраняется существенное расхождение. Регуляторы указывают на принятые нормативные меры, тогда как индексный провайдер ожидает доказательств того, что эти меры уже изменили функционирование рынка.
К октябрю MSCI не увидела достаточного устойчивого прогресса и отдельно указала на необходимость доказательств эффективного применения надзорных мер.
Именно этот аспект может стать самым сложным для правительства Индонезии. Утвердить новые требования к раскрытию акционеров относительно быстро, однако подтвердить эффективность борьбы с манипулированием рынком можно только результатами длительной надзорной практики.
Почему исключение из MSCI грозит массовыми продажами
Индексы MSCI используются не только для отслеживания динамики финансовых рынков. Они лежат в основе инвестиционных стратегий, которые определяют распределение капитала между странами, компаниями и секторами.
Поэтому MSCI reclassification — изменение классификации страны индексным провайдером — способна непосредственно повлиять на решения международных управляющих.
В случае окончательного перевода Индонезии в Standalone Market последствия будут различаться в зависимости от инвестиционной стратегии.
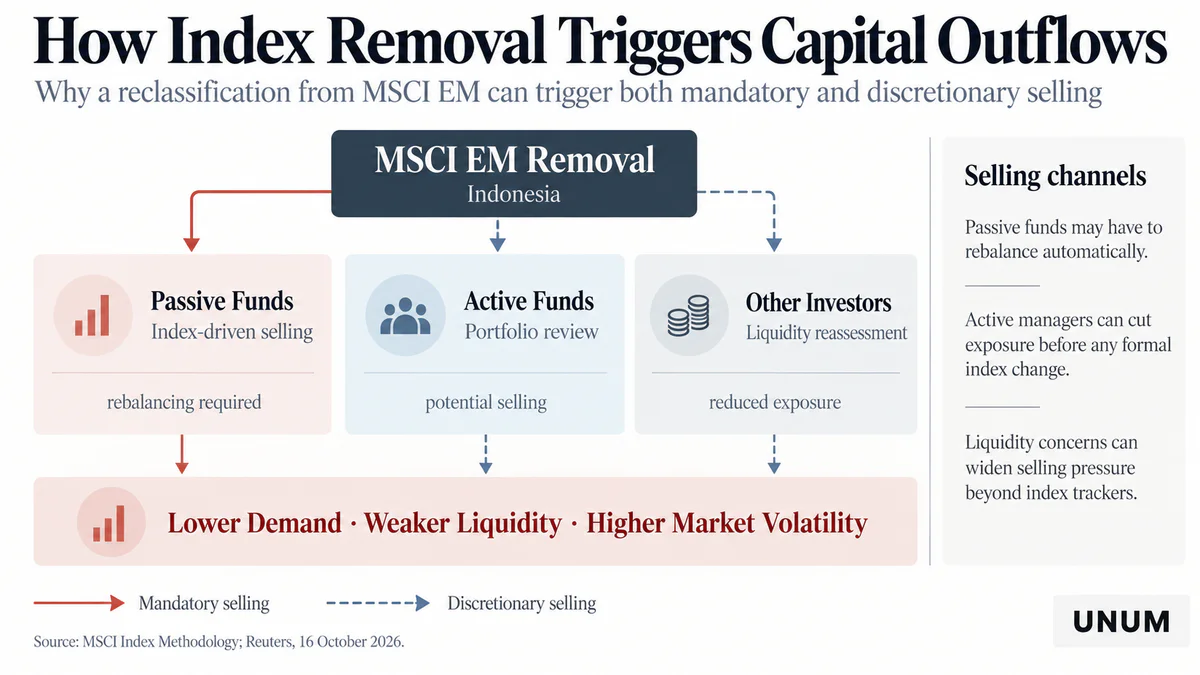
Пассивные фонды и индексные ETF. Фонды, обязанные воспроизводить затронутые индексы MSCI Emerging Markets, должны будут провести ребалансировку портфелей. Для таких стратегий исключение индонезийских акций из базового индекса означает необходимость сократить или закрыть соответствующие позиции.
Активные фонды с индексным ориентиром. Управляющие могут сохранять индонезийские бумаги, но большие позиции вне базового индекса повышают риск отклонения результатов фонда от выбранного ориентира. Поэтому решение MSCI может побудить их сократить вложения даже при отсутствии прямого запрета на владение активами.
Независимые институциональные инвесторы. Они не обязаны следовать MSCI Emerging Markets, однако могут пересмотреть инвестиционные планы из-за ожидаемого снижения ликвидности, роста валютного риска и ухудшения условий выхода из позиций.
Следовательно, потенциальная принудительная продажа акций пассивными фондами представляет собой лишь один из каналов оттока.
Важную роль играет и опережающая реакция рынка. Инвесторы могут уменьшать позиции еще до окончательного решения MSCI, если считают реклассификацию вероятной и стремятся избежать одновременных продаж большого количества бумаг.
Такая последовательность способна усиливать давление на рынок: ожидание индексных изменений вызывает сокращение вложений, ликвидность снижается, а перспектива дальнейших продаж увеличивает требуемую инвесторами премию за риск.
Именно поэтому потенциальный MSCI downgrade представляет опасность не только для индексных ETF, но и для более широкого круга участников международного рынка капитала.
Сколько капитала рискует потерять Индонезия
Масштаб возможного оттока капитала из Индонезии зависит от объема активов, ориентированных на индексы MSCI, текущего веса национального рынка и решений активных управляющих.
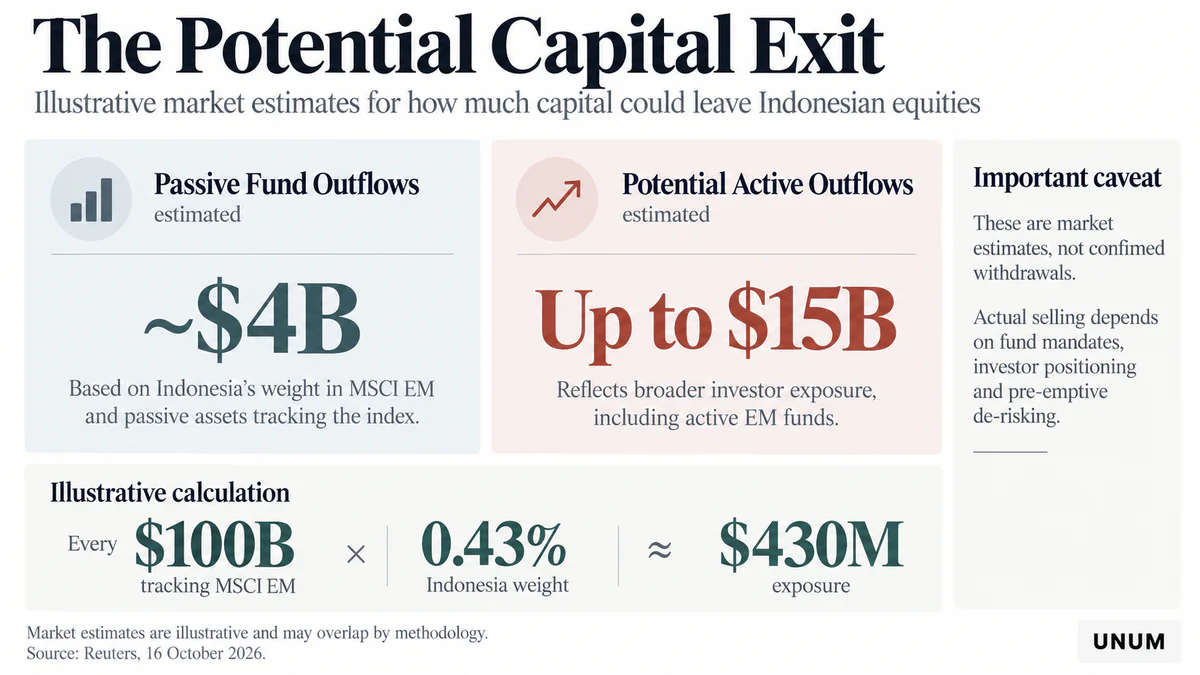
По данным MSCI, на 30 сентября 2026 года MSCI Indonesia Index, охватывающий крупные и средние компании, включал девять бумаг с совокупной скорректированной по free float капитализацией $53,35 млрд. Более широкий индекс MSCI Indonesia IMI включал не только крупные и средние, но и малые компании, поэтому эти два индекса не следует отождествлять.
Для сравнения, скорректированная капитализация MSCI Emerging Markets на ту же дату составляла около $12,28 трлн. Соотношение этих величин дает ориентировочный вес Индонезии примерно 0,43%.
Это расчетная оценка The Unum на основе индексной капитализации, а не официальный вес страны в портфеле конкретного инвестиционного фонда.
При таком весе каждые $100 млрд активов, полностью воспроизводящих соответствующий индекс, теоретически предполагают около $430 млн вложений в индонезийские бумаги. Однако реальные фонды могут использовать разные версии индексов, методы репликации и инструменты хеджирования.
Рыночные оценки возможных продаж существенно различаются. Как сообщает Reuters, потенциальный отток оценивается примерно в $4 млрд из пассивных стратегий и до $15 млрд из активных фондов.
Эти показатели не являются подтвержденным объемом будущего вывода капитала. Часть инвесторов уже могла сократить позиции, некоторые управляющие вправе сохранить индонезийские акции, а методологии оценки активных и пассивных потоков могут пересекаться.
Необходимо также разграничивать снижение рыночной капитализации и фактический отток денежных средств. Даже относительно небольшой объем продаж способен вызвать значительное падение капитализации, если покупательский спрос недостаточен.
Для индонезийского рынка особое значение имеет концентрация иностранных инвестиций в нескольких крупнейших компаниях. Если фонды одновременно сокращают позиции именно в этих бумагах, давление на котировки может оказаться непропорционально сильным относительно фактического объема сделок.
Почему крупнейшие банки оказались в центре распродажи
Падение индонезийских акций оказалось особенно заметным в банковском секторе, на который приходится основная часть капитализации MSCI Indonesia Index.
По состоянию на 30 сентября 2026 года четыре крупнейших банка занимали следующие доли индекса:
Bank Central Asia — 31,41%;
Bank Rakyat Indonesia — 19,96%;
Bank Mandiri — 15,70%;
Bank Negara Indonesia — 4,64%.
Совокупный вес финансового сектора составлял около 71,7%. Только три крупнейших банка формировали примерно 67% MSCI Indonesia Index.
Такая концентрация объясняет, почему снижение иностранного участия в индексных стратегиях прежде всего затрагивает крупные банковские акции.
Если фонд продает индонезийские бумаги пропорционально их индексным весам, около двух третей соответствующего объема приходится на Bank Central Asia, Bank Rakyat Indonesia и Bank Mandiri.
При этом падение рыночных котировок не обязательно свидетельствует об ухудшении фундаментальных показателей банков. Причиной может быть изменение структуры инвестиционного спроса, не связанное напрямую с прибылью, кредитным портфелем или достаточностью капитала конкретных организаций.
Однако длительное снижение оценок создает дополнительные ограничения. Если банковским компаниям потребуется привлекать новый акционерный капитал, неблагоприятная рыночная конъюнктура может увеличить стоимость размещений.
Таким образом, высокая концентрация MSCI Indonesia превращает потенциальную индексную реклассификацию в особенно значимый фактор риска для крупнейших финансовых организаций страны.
Иностранные инвесторы начали сокращать позиции раньше октябрьского обвала
Угроза исключения из международных индексов возникла на фоне уже продолжавшегося сокращения иностранного участия в индонезийском фондовом рынке.
По сообщениям международных финансовых СМИ, с начала 2026 года чистые продажи индонезийских акций иностранными инвесторами приблизились к $5 млрд. Этот показатель отражает разницу между покупками и продажами ценных бумаг, а не подтвержденный объем средств, выведенных за пределы страны.
Иностранные инвестиции в Индонезию включают несколько направлений: вложения в акции, государственные и корпоративные облигации, а также прямые инвестиции в предприятия. Поэтому возможная реклассификация MSCI прежде всего затрагивает портфельный капитал, ориентированный на рынок акций.
На протяжении года неопределенность нарастала поэтапно. В январе MSCI обозначила проблемы с прозрачностью free float, в последующие месяцы продолжила применять ограничения к индонезийским бумагам, а в июне предупредила о возможности пересмотра классификации.
На раннем этапе инвесторы обсуждали преимущественно риск перехода страны в Frontier Market. Однако октябрьское предложение оказалось жестче: MSCI сочла необходимым рассмотреть прямой перевод в Standalone Market.
Это существенно меняет оценку инвестиционных перспектив. Вместо перемещения между двумя крупными семействами индексов Индонезия рискует оказаться вне обоих, что может ограничить приток средств от международных фондов с жестко установленными инвестиционными мандатами.
Поэтому стабилизация Jakarta Composite сама по себе не станет достаточным доказательством восстановления доверия. Для оценки устойчивости рынка потребуется отслеживать фактические иностранные портфельные потоки, структуру владения акциями и динамику ликвидности.
Почему давление на акции может ослабить индонезийскую рупию
Последствия возможного сокращения иностранных инвестиций выходят за пределы фондового рынка.
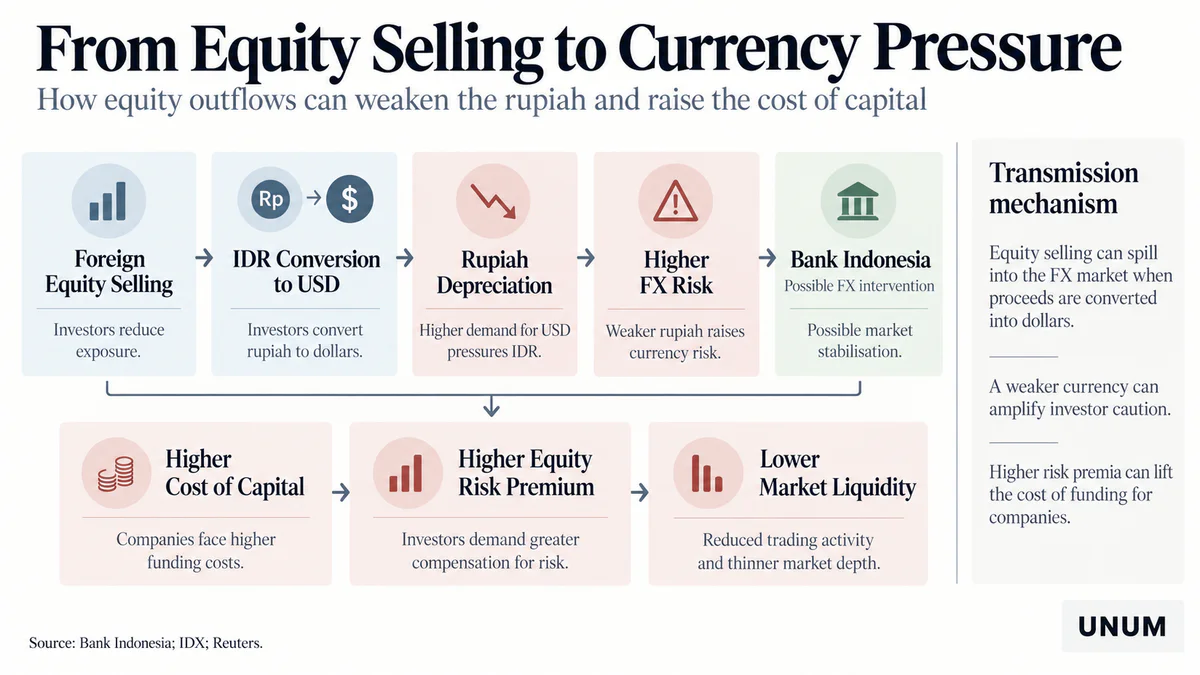
Когда международный инвестор продает индонезийские акции и принимает решение вывести полученные средства, ему необходимо обменять рупии на иностранную валюту, чаще всего доллар США.
Дополнительный спрос на доллары способен усилить давление на курс индонезийской рупии, особенно если продажи акций происходят одновременно у большого числа участников.
16 октября рупия приблизилась к исторически слабым уровням относительно доллара. По сообщениям Reuters, ее снижение происходило одновременно с обвалом Jakarta Composite, что усилило опасения относительно дальнейшего сокращения иностранного капитала.
При этом важно понимать, что каждая продажа индонезийских акций иностранным инвестором не обязательно приводит к немедленной конвертации средств в доллары. Выручка может остаться в рупиях и быть направлена на покупку других местных активов.
Риск усиливается именно тогда, когда сокращение вложений в акции сопровождается реальным выходом капитала из национальной валюты.
Ослабление рупии также влияет на результаты иностранных инвесторов. Даже при стабилизации котировок в местной валюте стоимость портфеля в долларовом выражении может продолжать снижаться.
Таким образом, одновременно возникают два взаимосвязанных источника риска: падение стоимости акций и валютные потери.
Рост неопределенности способен потребовать более активных действий Bank Indonesia. Центральный банк может использовать валютные интервенции и другие инструменты денежно-кредитной политики для ограничения резких колебаний, однако подобные меры не устраняют фундаментальные проблемы прозрачности фондового рынка.
Обесценение рупии также повышает стоимость импортируемых товаров и обслуживания обязательств, номинированных в иностранной валюте, если соответствующие риски не захеджированы.
Поэтому динамика USD/IDR становится одним из важных индикаторов того, перерастает ли распродажа акций в более широкий кризис доверия к финансовым активам страны.
Как потеря статуса Emerging Market изменит стоимость капитала
Наиболее долгосрочный риск для Индонезии заключается не в однодневном падении Jakarta Composite, а в потенциальном ухудшении условий привлечения международного капитала.
Если институциональные инвесторы сокращают участие в национальном фондовом рынке, ликвидность акций может снижаться, а стоимость операций — увеличиваться. В таких условиях новые инвесторы обычно требуют более высокой ожидаемой доходности в качестве компенсации за риск.
В корпоративных финансах этот механизм отражается в стоимости акционерного капитала.
При прочих равных условиях увеличение требуемой доходности инвесторов означает снижение справедливой оценки компаний. Для бизнеса, планирующего дополнительный выпуск акций, это может привести к необходимости размещать бумаги по менее выгодной цене.
Повышение премии за риск акций затрагивает прежде всего компании, которые зависят от регулярного доступа к публичному рынку капитала.
Потенциальные последствия можно разделить на несколько уровней:
Для публичных компаний — снижение рыночной оценки, более высокая стоимость новых размещений и ограничение возможностей привлечения акционерного финансирования.
Для институциональных инвесторов — рост транзакционных издержек, валютных рисков и требований к ожидаемой доходности.
Для экономики — возможное сокращение инвестиционной активности компаний и повышение зависимости от банковского кредитования.
Дополнительный канал воздействия связан с долговым рынком. Хотя реклассификация MSCI не требует автоматической продажи государственных облигаций Индонезии, ухудшение общего восприятия странового риска может повлиять на доходности долговых инструментов и инвестиционную политику международных управляющих.
При этом прямые последствия индексного исключения необходимо отделять от более широких макроэкономических сценариев. Само по себе падение акций не означает немедленного ухудшения финансовой стабильности Индонезии.
Масштаб возможного воздействия зависит от продолжительности оттока, реакции внутренних инвесторов, состояния банковской системы и способности регуляторов восстановить доверие к рынку.
Были ли подобные решения MSCI раньше
Перевод страны непосредственно из Emerging Market в Standalone Market встречается сравнительно редко, однако такая практика уже существовала.
В 2021 году MSCI перевела Аргентину из категории Emerging Markets в Standalone Markets. Решение было связано с длительными ограничениями на движение капитала, которые существенно затрудняли доступ международных инвесторов к национальному рынку.
В тот же период Пакистан был переведен в Frontier Markets, поскольку претензии MSCI касались прежде всего размера и ликвидности рынка, а не аналогичных ограничений на движение капитала.
Эти примеры показывают, что классификация индексного провайдера не определяется исключительно масштабом экономики или количеством зарегистрированных компаний.
Для MSCI принципиальное значение имеют условия, в которых международные инвесторы могут приобретать и продавать акции, получать достоверные данные об их обращении и управлять портфельными рисками.
Однако прямое сравнение Индонезии с Аргентиной было бы некорректным. В аргентинском случае основная проблема была связана с валютными ограничениями и доступом к капиталу, тогда как претензии MSCI к Индонезии касаются преимущественно прозрачности собственности, рыночной ликвидности и эффективности надзора.
Кроме того, оценка качества национального фондового рынка не равнозначна оценке всей экономики. Индонезийские компании могут сохранять устойчивые финансовые показатели даже в условиях значительного сокращения международных портфельных инвестиций.
Поэтому ключевой вопрос состоит не в том, насколько сильна экономика Индонезии в целом, а в том, соответствует ли ее рынок акций требованиям глобальных институциональных инвесторов.
Что может произойти до июня 2027 года
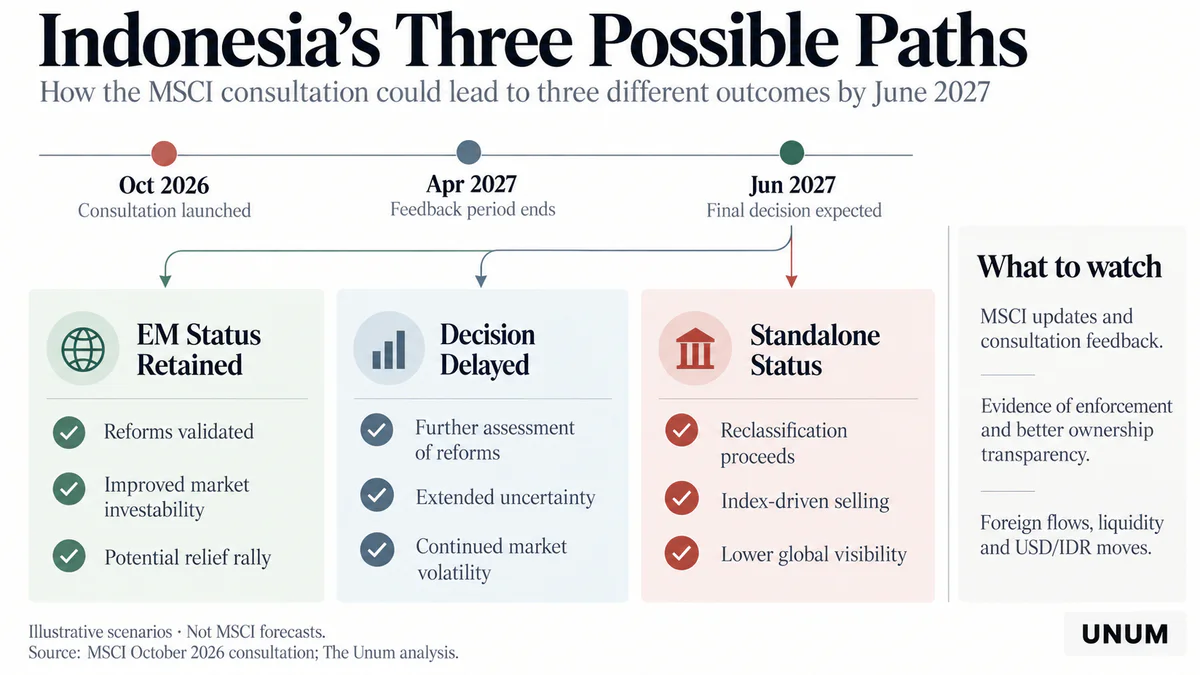
MSCI принимает отзывы участников консультации до 30 апреля 2027 года и планирует объявить окончательное решение не позднее 30 июня. До этого времени компания может опубликовать промежуточную оценку поступивших замечаний.
Дальнейшая ситуация будет зависеть от результатов реформ и того, смогут ли индонезийские власти представить убедительные доказательства повышения прозрачности рынка.
Индонезия сохраняет статус развивающегося рынка
Наиболее благоприятный сценарий предполагает, что MSCI признает результаты реформ достаточными для сохранения классификации Emerging Market.
Для этого регуляторам необходимо продемонстрировать достоверность данных о free float, устойчивое улучшение корпоративного управления и эффективное применение правил против манипулирования рынком.
В таком случае снижение неопределенности может поддержать возвращение иностранных инвесторов и восстановление спроса на крупнейшие банковские акции.
Однако сохранение статуса само по себе не гарантирует возвращения котировок к прежним значениям. Дальнейшая динамика будет зависеть также от прибыльности компаний, процентных ставок и глобального спроса на активы развивающихся стран.
Окончательное решение откладывается
Второй аналитический сценарий предполагает продолжение оценки регуляторных реформ или изменение сроков принятия решения.
MSCI не объявляла такой вариант в качестве основного плана, однако возможность дополнительной оценки нельзя полностью исключать.
Для инвесторов этот исход означает сохранение неопределенности. Управляющие могут откладывать новые вложения, а часть фондов — поддерживать сокращенную экспозицию к индонезийским акциям до появления окончательной ясности.
В такой ситуации рынок может стабилизироваться после первоначального падения, но ликвидность и спрос на новые размещения останутся под давлением.
Индонезия переводится в Standalone Market
Наиболее неблагоприятный для международных индексных инвесторов сценарий предполагает утверждение предложенной реклассификации.
После определения порядка реализации изменения фонды, воспроизводящие затронутые индексы MSCI, должны будут скорректировать состав портфелей. Активные управляющие также могут сократить позиции, учитывая изменение статуса страны и ликвидности рынка.
Потенциальные последствия включают снижение иностранного участия, более высокую волатильность акций и увеличение стоимости капитала для отдельных компаний.
При этом точный масштаб рыночного давления заранее неизвестен. Часть инвесторов способна продать акции до официального изменения классификации, а встречный спрос со стороны местных участников может смягчить последствия.
Следовательно, окончательное решение MSCI будет важным фактором, но не единственным обстоятельством, определяющим состояние индонезийского финансового рынка в 2027 году.
Какие показатели помогут оценить восстановление доверия
В ближайшие месяцы оценивать перспективы индонезийского рынка исключительно по динамике Jakarta Composite будет недостаточно.
Устойчивое восстановление требует не только повышения котировок, но и нормализации иностранных портфельных потоков, улучшения ликвидности и подтверждения эффективности регуляторных изменений.
Для оценки ситуации инвесторам следует отслеживать несколько групп показателей:
Решения MSCI и прогресс реформ. Наиболее важными событиями станут промежуточные обновления консультации, сообщения OJK, статистика High Shareholding Concentration и результаты применения новых требований к раскрытию акционеров.
Иностранные портфельные потоки. Данные IDX о чистых покупках и продажах нерезидентов помогут определить, возвращается ли международный капитал или рост котировок преимущественно поддерживается внутренними инвесторами.
Ликвидность и концентрация рынка. Торговые обороты, спреды между ценами покупки и продажи и фактический free float крупнейших компаний позволят оценить, насколько рынок соответствует требованиям институциональных инвесторов.
Курс USD/IDR и действия Bank Indonesia. Устойчивость рупии, динамика валютных резервов и решения центрального банка покажут, распространяется ли давление с фондового рынка на другие сегменты финансовой системы.
Банковский сектор Индонезии. Динамика Bank Central Asia, Bank Rakyat Indonesia и Bank Mandiri относительно широкого индекса поможет определить, продолжаются ли преимущественные продажи наиболее значимых для MSCI акций.
Стоимость привлечения капитала. Условия новых размещений акций, корпоративных облигаций и доходности государственных бумаг позволят оценить, перерастает ли индексная неопределенность в более широкий рост финансовых издержек.
Сопоставление этих индикаторов поможет отличить временное восстановление котировок от структурного улучшения инвестиционной привлекательности страны.
Главный риск для Индонезии заключается в потере доверия
Октябрьский обвал стал показательным примером того, насколько сильно решения международных индексных провайдеров способны влиять на национальные фондовые рынки. Даже консультация, которая не изменяет классификацию немедленно, может вызвать масштабную переоценку активов, если инвесторы считают вероятность неблагоприятного решения высокой.
Для Индонезии ситуация осложняется концентрацией международных индексных вложений в крупнейших банках, продолжительным сокращением иностранных портфельных инвестиций и валютной нестабильностью.
В совокупности эти обстоятельства создают риск, что проблемы фондового рынка постепенно отразятся на стоимости акционерного капитала, инвестиционной активности бизнеса и финансовых условиях в стране.
Вместе с тем возможное исключение из MSCI Emerging Markets не означает автоматического ухудшения всех показателей индонезийской экономики. Страна сохраняет крупный внутренний рынок, развитый корпоративный сектор и возможности привлекать капитал, который не зависит напрямую от индексных стратегий.
До июня 2027 года главным условием восстановления доверия станет не скорость роста Jakarta Composite, а способность индонезийских властей доказать, что новые правила действительно повысили прозрачность владения акциями, улучшили рыночный надзор и укрепили защиту инвесторов.
Именно результаты этих изменений определят, останется ли октябрьское падение временным рыночным шоком или станет началом более продолжительного сокращения международного капитала на индонезийском фондовом рынке.