
Рынок снова между инфляцией и рецессией: что ждать 12–16 октября
Новая торговая неделя начинается с неудобной для финансовых рынков комбинации. Инфляционное давление снова усиливается на фоне дорогой энергии и роста производственных издержек, но одновременно появляются признаки того, что высокая стоимость денег все заметнее влияет на экономическую активность. В сентябре экономика США создала всего 29 тыс. рабочих мест, безработица составила 4,2%, тогда как потребительская инфляция еще в августе держалась на уровне 3,4% годовых. В еврозоне предварительная оценка инфляции за сентябрь уже поднялась до 3,8%.
Это еще не означает, что мировая экономика входит в рецессию. Июльский прогноз Международного валютного фонда предполагал рост глобального ВВП на 3,0% в 2026 году и на 3,4% в 2027-м. Но сам МВФ одновременно констатировал, что глобальный процесс снижения инфляции остановился.
Обзор главных событий недели поможет понять, что будет двигать рынки 12–16 октября и какой сценарий станет базовым для прогноза рынка — сохранение инфляционного давления или дальнейшее замедление экономики
Что показала прошлая торговая неделя
Новая неделя напрямую продолжает несколько сюжетов, за которыми рынки следили в начале октября. В прошлом выпуске о событиях 5–11 октября мы выделяли протокол ФРС, позицию ЕЦБ, решение OPEC+, возвращение китайских бирж и влияние высоких доходностей облигаций на рискованные активы. Теперь часть неопределенности снята, но ответы породили новые вопросы.
ФРС не дала оснований считать сентябрьское повышение ставки последним. На заседании 15–16 сентября регулятор поднял диапазон федеральной ставки на 25 базисных пунктов, до 3,75–4%, а опубликованный 7 октября протокол показал, что Большинство участников считали, что еще одно повышение ставки до конца года, вероятно, будет уместным. При этом будущие решения, как подчеркивали участники FOMC, будут зависеть от новых данных и изменения баланса рисков.
Большинство участников сочли, что еще одно повышение целевого диапазона федеральной ставки, вероятно, будет уместным до конца года.
Федеральный комитет по открытым рынкам (FOMC), протокол заседания 15–16 сентября, Федеральная резервная система
Для рынка это особенно важно после слабого сентябрьского отчета по занятости. Если инфляция теперь окажется устойчивой, ФРС придется выбирать между риском слишком долго давить на экономику высокой стоимостью денег и риском слишком рано ослабить борьбу с ценами.
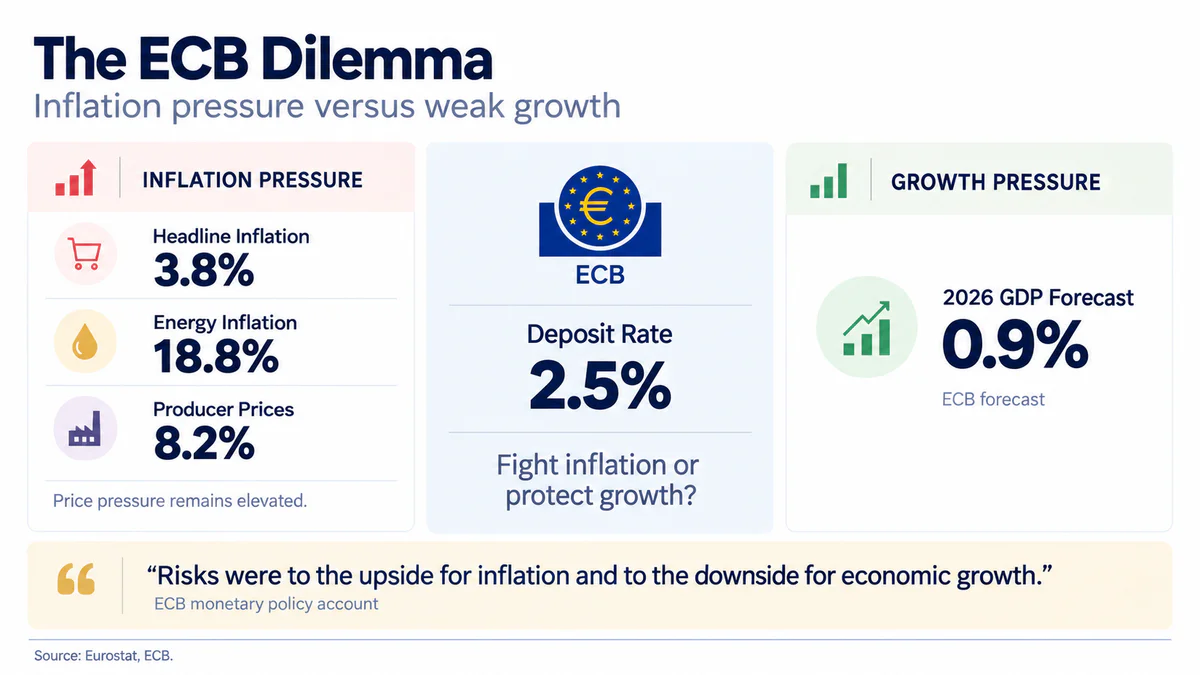
В Европе дилемма проявляется еще отчетливее. Опубликованный 8 октября подробный отчет ЕЦБ о сентябрьском заседании подтвердил, что внутри регулятора одновременно видят повышенные инфляционные риски и риски ухудшения экономического роста. Базовый прогноз ЕЦБ предполагает рост ВВП еврозоны только на 0,9% в 2026 году, затем на 1,4% в 2027-м и на 1,5% в 2028-м.
Риски для инфляции были направлены вверх, а для экономического роста — вниз.
Совет управляющих ЕЦБ, отчет о заседании 9–10 сентября, Европейский центральный банк
На нефтяном рынке OPEC+ тоже не снял проблему предложения. 4 октября Саудовская Аравия, Россия, Ирак, Кувейт, Казахстан, Алжир и Оман решили сохранить в ноябре требуемые уровни добычи сентября. Следующая встреча группы назначена на 1 ноября. Теперь вопрос смещается от самого решения производителей к тому, насколько нынешний баланс предложения способен выдержать сохраняющиеся перебои и как дорогая энергия будет влиять на спрос.
Китай, вернувшийся к полноценной работе после праздничной недели, дал смешанный сигнал. Производственный PMI за сентябрь вырос до 50,1 пункта, вновь перейдя границу между сокращением и расширением активности. Производство поднялось до 51,7, а новые заказы составили 50,5. Но занятость в промышленности осталась ниже порога расширения — 48,4. В непроизводственном секторе общая активность составила 50,2, тогда как новые заказы оставались значительно слабее — 46,5, а индекс закупочных цен вырос до 52,5.
Картина к началу новой недели поэтому выглядит сложнее, чем семь дней назад: ставки остаются высокими, энергия продолжает создавать инфляционное давление, но отдельные показатели спроса и занятости уже выглядят менее уверенно.
Инфляция в США станет главным тестом недели
После слабого сентябрьского отчета по занятости рынку необходимо понять вторую половину уравнения ФРС — что происходит с ценами. Именно поэтому американская статистика 14–16 октября станет главным блоком экономического календаря.
В среду, 14 октября, BLS опубликует CPI за сентябрь и данные по реальным заработкам. 5 октября выйдет индекс цен производителей — Producer Price Index (PPI), а 16 октября — импортные и экспортные цены. В тот же день ФРС опубликует промышленное производство за сентябрь. Кроме того, 14 октября выйдет Beige Book — обзор экономических условий в 12 округах Федеральной резервной системы, основанный в том числе на информации от компаний и участников рынка.
Почему одного общего CPI будет недостаточно
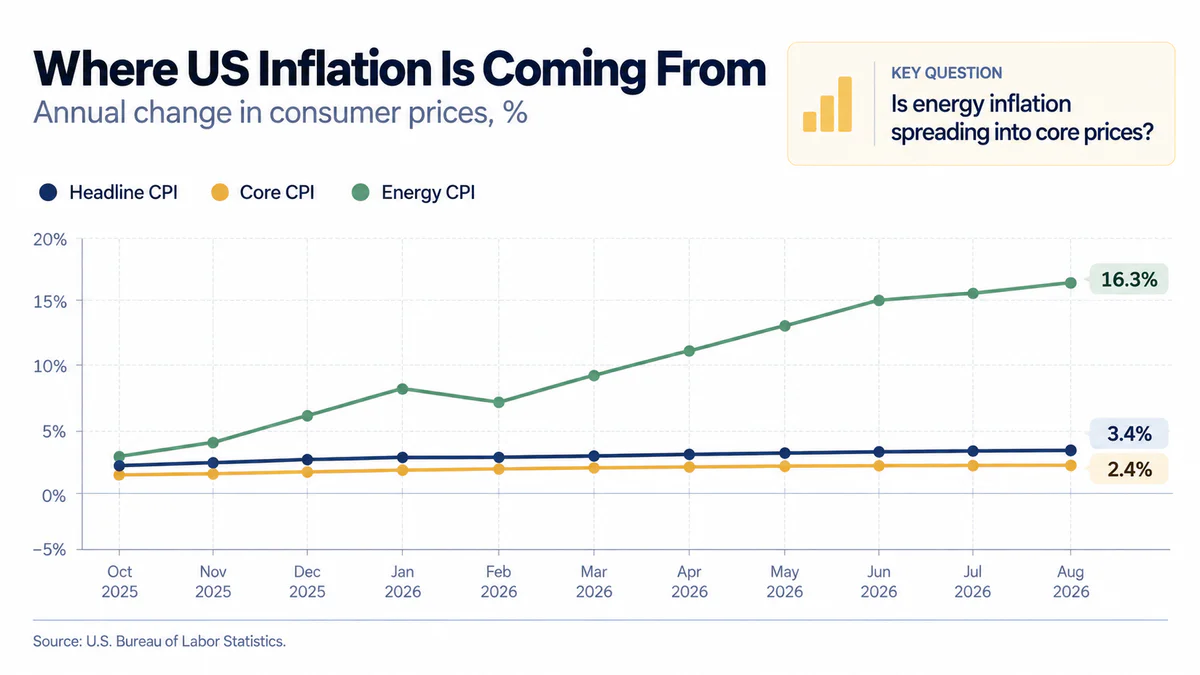
В экономическом календаре недели инфляция США станет главным ориентиром для ожиданий по процентным ставкам ФРС. В августе американский индекс потребительских цен вырос на 0,4% за месяц и на 3,4% за год. Базовый CPI, из которого исключены продукты питания и энергия, увеличился на 2,4% годовых. При этом энергетический компонент был уже на 16,3% выше прошлогоднего уровня, а бензин подорожал на 27,4%. Более трети всего месячного прироста CPI в августе пришлось именно на бензин.
Поэтому сентябрьский отчет нужно читать в два этапа. Сначала рынок оценит, насколько сильно энергия продолжила разгонять общий CPI. Затем — гораздо более важный вопрос — появились ли признаки переноса этого давления на другие категории: жилье, услуги и товары без учета еды и энергии.
Если общий CPI ускорится главным образом из-за топлива, но базовая инфляция останется стабильной, ФРС может воспринимать часть шока как внешнюю. Если же начнут одновременно ускоряться core CPI и услуги, риск более продолжительного инфляционного цикла станет заметно выше.
PPI покажет ценовое давление до того, как оно дойдет до потребителя
Следующий уровень анализа появится 15 октября. В августе американский PPI для конечного спроса вырос на 5,4% год к году и на 0,4% за месяц. Цены на товары увеличились на 1,1% м/м, энергетический компонент конечного спроса — на 4,2%, а индекс цен на дизельное топливо вырос на 24,1% за месяц.
Это важно потому, что PPI помогает увидеть инфляционное давление до того, как оно полностью дошло до конечного покупателя. Если сырье, транспортировка и промежуточные товары становятся дороже, у компаний есть два варианта: повысить конечные цены или принять часть издержек на собственную маржу.
Для фондового рынка разница принципиальна. Первый сценарий создает риск более устойчивой потребительской инфляции и более жесткой ФРС. Второй способен ухудшать корпоративную прибыль даже без сильного ускорения CPI.
Розничные продажи проверят, выдерживает ли потребитель
В тот же день, 15 октября, Census Bureau опубликует предварительные розничные продажи за сентябрь. Августовские продажи выросли на 1,2% за месяц и на 6,0% год к году, до $773,9 млрд. Важно помнить, что эти показатели не корректируются на изменение цен, поэтому при высокой инфляции часть роста номинальных продаж может объясняться тем, что товары просто стоят дороже.
Именно сочетание CPI, PPI и retail sales даст рынку гораздо больше информации, чем любой из отчетов по отдельности.
Сочетание данных | Что это может означать для рынка |
Высокая инфляция + сильные продажи | Спрос остается устойчивым, поэтому ФРС получает больше пространства сохранять или дополнительно ужесточать политику |
Высокая инфляция + слабые продажи | Наиболее неудобная комбинация — ценовое давление сохраняется, но покупательная способность населения ухудшается |
Инфляция замедляется + слабые продажи | Риск перегрева уменьшается, а внимание постепенно смещается к экономическому росту и рынку труда |
В пятницу эту картину дополнят импортные и экспортные цены и промышленное производство. Если слабость рынка труда начнет сочетаться с ухудшением производства и потребления, разговор о риске рецессии станет убедительнее. Если же внутренний спрос останется сильным при повышенной инфляции, главной проблемой рынка снова станет траектория ставок.
Что отслеживать: headline CPI, core CPI, цены на энергию и жилье, PPI, розничную торговлю, промышленное производство, доходность двухлетних и десятилетних Treasuries, DXY, S&P 500 и Nasdaq 100.
МВФ проверит масштаб риска глобального замедления
Для глобальных рынков новый прогноз МВФ станет одной из главных макроэкономических проверок мирового экономического роста. Американская статистика покажет состояние крупнейшей экономики мира, но почти одновременно рынки получат обновленную оценку всей глобальной картины. С 12 по 18 октября в Бангкоке проходят ежегодные встречи МВФ и World Bank Group, где собираются министры финансов, главы центробанков и представители международных финансовых организаций.
13 октября МВФ проведет пресс-конференции по новому World Economic Outlook и Global Financial Stability Report, 14 октября представит Fiscal Monitor, а 16 октября состоятся пленарная сессия и беседа управляющего директора МВФ Кристалины Георгиевой с председателем ФРС Кевином Уоршем.
Это один из самых содержательных блоков недели, поскольку новый прогноз позволит понять, насколько события последних месяцев заставили МВФ изменить оценку мировой экономики.
В июле фонд прогнозировал рост мирового ВВП на 3,0% в 2026 году и на 3,4% в 2027-м. Глобальная инфляция, напротив, была пересмотрена вверх до 4,7% в 2026 году, после 4,1% в 2025-м. МВФ тогда прямо указал, что процесс дезинфляции, продолжавшийся с начала 2024 года, остановился.
Причину необычной ситуации МВФ описал как столкновение двух противоположных сил.
“The global outlook is being shaped by two powerful forces pulling in opposite directions.”
«Перспективы мировой экономики формируют две мощные силы, действующие в противоположных направлениях».
— Петия Коева Брукс, заместитель директора Исследовательского департамента МВФ, выступление при публикации июльского World Economic Outlook Update
Первая сила — негативный энергетический шок, который повышает цены и снижает реальные доходы. Вторая — инвестиционный цикл вокруг технологий и искусственного интеллекта, поддерживающий производство, инвестиции и страны, встроенные в глобальную технологическую цепочку.
Именно поэтому 13 октября важнее смотреть не на одно число мирового ВВП, а на пересмотры прогнозов. Если МВФ снизит ожидаемый рост на 2026–2027 годы и одновременно повысит инфляцию, это будет прямым подтверждением ухудшения сочетания роста и цен. Если прогноз мировой экономики останется устойчивым, аргументы в пользу неизбежной рецессии, напротив, ослабнут.
Отдельного внимания заслуживает Global Financial Stability Report. Высокие долгосрочные доходности, стоимость корпоративного финансирования и возможная переоценка дорогих технологических активов могут превратить обычное экономическое замедление в более серьезную проблему через финансовые рынки. В июльском докладе «Перспективы развития мировой экономики» МВФ уже называл резкую переоценку финансовых активов одним из основных негативных рисков.
Bitcoin окажется между CPI и спросом на риск
Для Bitcoin на неделе 12–16 октября главным событием будет не собственный криптовалютный календарь, а американская инфляция. На текущем этапе BTC полезно рассматривать вместе с рынком облигаций, долларом и технологическими акциями.
Макроэкономическая цепочка выглядит так: US CPI → ожидания по ФРС → Treasury yields и DXY → глобальный risk appetite → Nasdaq и Bitcoin
Если CPI и PPI окажутся сильнее, чем ожидает рынок, инвесторы могут повысить оценку вероятности дальнейшего ужесточения политики. Более высокие доходности облигаций увеличивают альтернативную стоимость владения активами без фиксированного денежного потока, а сильный доллар обычно делает финансовые условия жестче.
Но для Bitcoin эта связь не является механической. К макроэкономике добавляется собственный канал спроса: Spot Bitcoin ETF flows → приток или отток капитала через спотовые Bitcoin ETF → BTC.
Поэтому реакцию после CPI имеет смысл оценивать одновременно по нескольким рынкам. Если доходности Treasuries и DXY растут, Nasdaq снижается, а Bitcoin движется вместе с технологическими акциями, макроэкономическое объяснение выглядит убедительно. Если BTC ведет себя заметно иначе, нужно смотреть на потоки в ETF, ликвидации на деривативном рынке и другие внутренние факторы крипторынка.
Еще одна проверка придет от TSMC. Сильный отчет способен поддержать настроение вокруг AI и технологического сектора, тогда как слабый прогноз компании может усилить risk-off. Для Bitcoin в таком случае станет особенно интересно, сохранится ли его связь с Nasdaq или криптовалюта начнет формировать собственное направление.
Что отслеживать: BTC/USD, потоки в спотовые Bitcoin ETF, DXY, доходности двухлетних и десятилетних Treasuries и Nasdaq 100.
Дорогая нефть начинает проверять мировой спрос
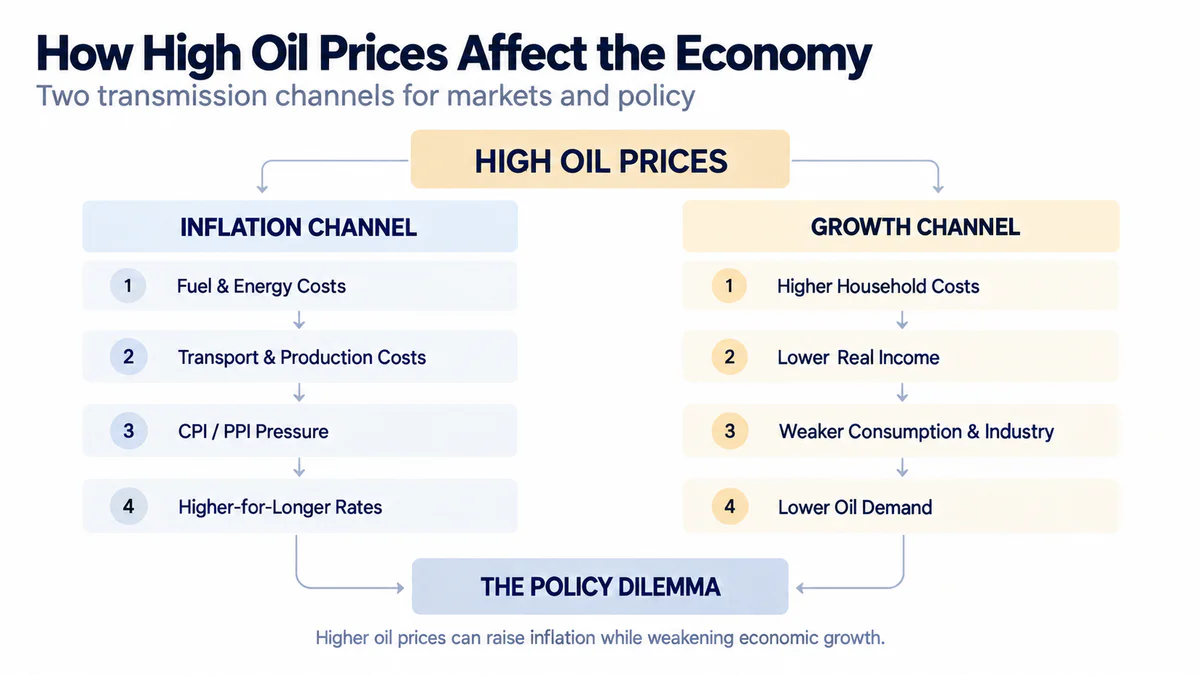
Нефтяной рынок на новой неделе стоит рассматривать не только как источник инфляции. Высокие цены на нефть повышают стоимость энергии одновременно для домохозяйств и бизнеса. При достаточно высоких ценах энергия сама начинает ограничивать экономическую активность: домохозяйствам приходится тратить больше на топливо, компаниям — на транспортировку и производство, а часть инвестиционных проектов становится дороже.
После решения OPEC+ сохранить ноябрьские производственные ориентиры главным запланированным событием станет новый Oil Market Report Международного энергетического агентства, который выйдет 14 октября. МЭА анализирует мировое предложение и спрос, запасы, нефтепереработку и рынок нефтепродуктов.
База для сравнения уже выглядит необычно. В сентябрьском отчете МЭА прогнозировало снижение мирового спроса на нефть в 2026 году на 2,5 млн баррелей в сутки, причем этот прогноз был ухудшен сразу на 940 тыс. баррелей в сутки по сравнению с предыдущей оценкой. Мировое предложение, по той же оценке, должно сократиться на 5,7 млн баррелей в сутки.
Особенно показателен рынок запасов. По данным МЭА, с февраля по август наблюдаемые мировые нефтяные запасы сократились суммарно на 507 млн баррелей, или в среднем на 2,8 млн баррелей в сутки. Одновременно перебои сильнее всего затронули средние дистилляты и нефтехимическое сырье, а нефтеперерабатывающие мощности работали в условиях крайне высоких маржинальных спредов.
Получается два противоположных канала влияния:
Нефть → топливо и логистика → производственные расходы → CPI и PPI → более высокие ставки
и одновременно
Нефть → снижение реальных доходов → слабее потребление и промышленность → меньше спрос на энергию
Поэтому октябрьский отчет МЭА будет важен не только для Brent и WTI. Если агентство снова снизит прогноз спроса, это может стать доказательством того, что энергетический шок уже начинает разрушать часть спроса. Если прогнозы потребления окажутся устойчивее, рынок снова сосредоточится на ограниченном предложении и инфляционном эффекте.
Китай покажет, насколько рост издержек дошел до потребителя
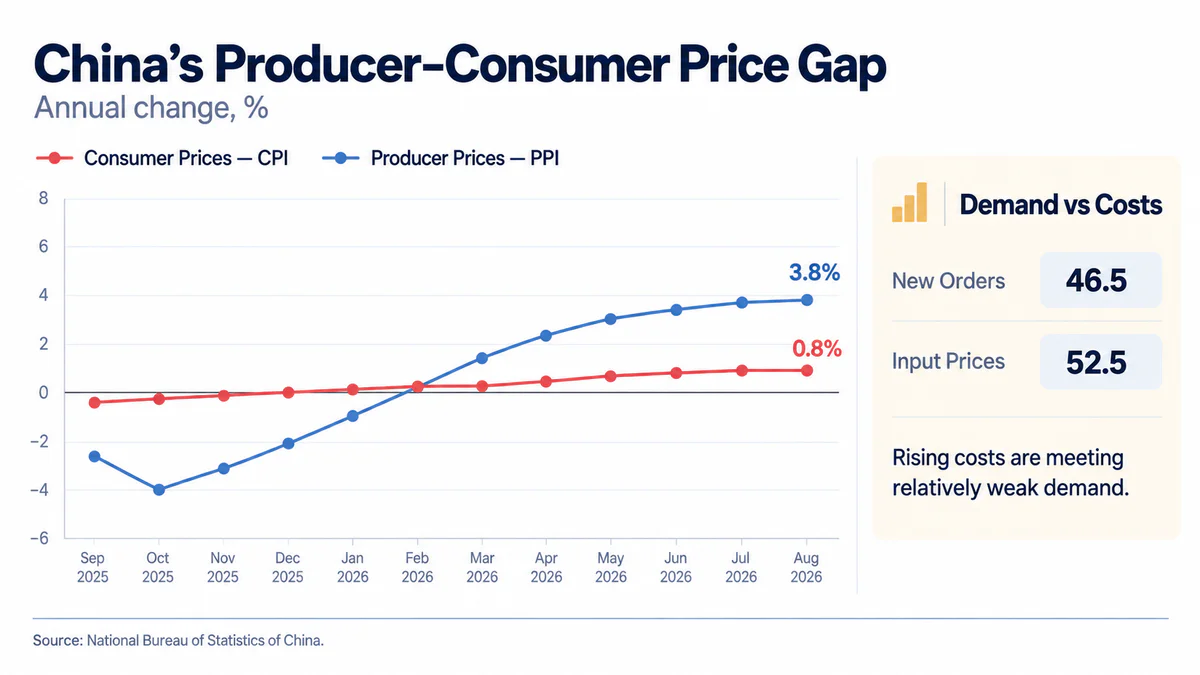
Китай входит в новую неделю с совершенно иной инфляционной структурой, чем США и Европа. Цены для конечного потребителя растут умеренно, тогда как производственные издержки уже значительно ускорились. Поэтому китайские CPI и PPI за сентябрь, которые Национальное бюро статистики опубликует 14 октября, станут хорошей проверкой того, где именно концентрируется давление.
Инфляция Китая станет отдельным тестом для экономики Китая: расхождение между CPI Китая и PPI Китая может влиять не только на маржу компаний, но и на юань и китайский фондовый рынок.
В августе CPI вырос всего на 0,8% год к году, а базовая инфляция без еды и энергии составляла 1,0%. PPI за тот же период вырос уже на 3,8%, причем цены средств производства увеличились на 5,0%.
Вместе с сентябрьскими PMI это создает важный для китайских компаний конфликт. Производственный PMI впервые за несколько месяцев поднялся до 50,1, а новые заказы удержались немного выше границы роста на уровне 50,5. Однако занятость оставалась на 48,4. В непроизводственном секторе новые заказы составляли лишь 46,5, тогда как входные цены поднялись до 52,5.
Иными словами, издержки растут быстрее, чем конечный спрос. Если сентябрьский CPI начнет догонять PPI, это будет означать, что компании получают больше возможностей переносить расходы на покупателей. Если же разрыв сохранится, более вероятен другой сценарий: слабая ценовая власть заставляет бизнес принимать часть роста затрат на собственную маржу.
Для фондового рынка второй сценарий не обязательно позитивен только потому, что CPI остается низким. Слабый потребительский спрос при растущих закупочных ценах способен ухудшать прибыльность компаний, особенно в секторах с высокой конкуренцией.
Что отслеживать: CPI и базовую инфляцию, PPI, CSI 300, Hang Seng, CNY/CNH, медь и другие промышленные металлы.
Европа все ближе подходит к стагфляционной дилемме
В еврозоне сочетание высокой инфляции и слабого роста заметно особенно отчетливо. Это еще не стагфляция в строгом смысле и тем более не подтвержденная рецессия, но данные все сильнее заставляют рынок оценивать именно такой риск.
Предварительная оценка Eurostat показала, что годовая инфляция еврозоны в сентябре ускорилась с 3,2 до 3,8%. Основным источником остается энергия: ее годовой рост достиг 18,8% против 14,3% в августе. Услуги дорожали на 3,2%, а показатель без энергии, продуктов питания, алкоголя и табака составлял 2,5%.
Ценовое давление видно и раньше в производственной цепочке. В августе цены производителей в еврозоне выросли на 8,2% год к году. Энергетический компонент увеличился на 21%, тогда как цены производителей без учета энергии — на 3,4%.
Одновременно базовый сценарий ЕЦБ предполагает рост реального ВВП еврозоны всего на 0,9% в 2026 году. Даже в этом сценарии средняя инфляция ожидается на уровне 3,0%, а в неблагоприятных сценариях сочетание слабого роста и более сильного ценового давления становится значительно хуже.
Данные по промышленности еврозоны покажут, насколько экономика Европы выдерживает жесткие финансовые условия и насколько сложным становится выбор монетарной политики ЕЦБ.
Новая неделя даст два дополнительных теста. 14 октября Eurostat опубликует промышленное производство за август. В июле производство в еврозоне уже снижалось на 0,1% за месяц и практически не изменилось относительно прошлого года. Полный набор данных по сентябрьскому HICP Eurostat планирует опубликовать 16 октября.
Дополнительный политический контекст даст заседание Европейского совета 15–16 октября. Председатель Европейского совета Антониу Кошта в приглашении лидерам отдельно обозначил необходимость временных и адресных мер для смягчения влияния высоких цен на энергию на граждан и бизнес, а также вопросы конкурентоспособности и зависимости Европы от ископаемого топлива.
К европейскому блоку стоит добавить Великобританию. 15 октября Office for National Statistics опубликует месячную оценку ВВП за август вместе с индексами услуг и производства. Эти данные дадут еще один ориентир о том, насколько жесткие финансовые условия отражаются на европейских экономиках за пределами еврозоны.
Для EUR/USD и европейских облигаций центральный вопрос будет звучать так: может ли ЕЦБ удерживать достаточно жесткую политику, если энергия продолжает разгонять инфляцию, а промышленность и потребительский спрос теряют импульс.
Азия проверит устойчивость к дорогой энергии
За пределами Китая две сравнительно небольшие открытые экономики дадут полезные сигналы о том, как разные экономики адаптируются к дорогой энергии и высоким финансовым условиям.
Сингапур проверит инфляцию через валютный курс
14 октября Monetary Authority of Singapore опубликует очередное решение по денежно-кредитной политике. В отличие от большинства центральных банков, MAS управляет условиями прежде всего через курс сингапурского доллара и коридор S$NEER, а не через обычную ключевую ставку. Официальный календарь MAS подтверждает публикацию Monetary Policy Statement и Macroeconomic Review 14 октября. В то же утро выйдет предварительная оценка ВВП Сингапура за третий квартал.
В апреле MAS немного увеличил темп укрепления валютного коридора, а в июле повысил его еще совсем незначительно. Такая политика помогает ограничивать импортируемую инфляцию, что особенно важно для открытой экономики, сильно зависящей от международной торговли и импортируемых ресурсов.
Если оценка ВВП останется устойчивой, у регулятора будет больше пространства сохранять жесткую валютную политику. Если рост заметно замедлится, баланс между импортируемой инфляцией и состоянием экономики станет сложнее.
Австралия проверит качество роста занятости
15 октября выйдет отчет по рынку труда в австралии за сентябрь. В августе занятость выросла на 39,5 тыс. человек, однако безработица одновременно поднялась с 4,5 до 4,6%, а участие в рабочей силе — до 67,1%. Еще важнее структура: число работающих полный день снизилось на 6,3 тыс., тогда как частичная занятость увеличилась на 45,8 тыс. человек.
Поэтому сентябрьский отчет стоит оценивать не только по суммарному изменению занятости. Если рост рабочих мест снова будет обеспечиваться главным образом ростом неполной занятости при повышенной безработице, это будет менее сильным сигналом, чем может показаться по одной общей цифре.
Для валютного рынка основными индикаторами станут AUD/USD, доходности австралийских облигаций и изменение ожиданий по политике Резервного банка Австралии.
Банки покажут последствия высокой стоимости денег
Середина октября одновременно открывает более содержательную фазу сезона корпоративной отчетности. На этот раз банковские результаты особенно важны не как отдельная история фондового рынка, а как источник информации о состоянии кредита, бизнеса и потребителя.
Новая фаза сезона корпоративной отчетности начнется с крупнейших банков: банковский сектор США покажет, как высокие ставки влияют на чистый процентный доход, кредитный спрос и кредитные риски.
13 октября результаты за третий квартал представят JPMorganChase и Citi, а 14 октября — Bank of America и Morgan Stanley. Даты подтверждены самими компаниями в календарях для инвесторов.
Высокие ставки сначала способны помогать банковской прибыли через процентную маржу. Но чем дольше деньги остаются дорогими, тем важнее становится обратная сторона процесса — ослабление кредитного спроса, рост стоимости депозитов и ухудшение качества заемщиков.
Поэтому в отчетах стоит смотреть не столько на EPS относительно консенсуса, сколько на экономические сигналы:
чистый процентный доход покажет, насколько высокие ставки продолжают поддерживать процентный доход и насколько сильно растет стоимость банковского фондирования.
рост кредитования поможет понять, хотят ли домохозяйства и компании брать новый кредит при нынешней стоимости денег.
резервы под кредитные убытки покажут, ожидают ли банки ухудшения качества кредитных портфелей.
кредитные карты и потребительский банкинг дадут один из наиболее прямых сигналов о финансовом состоянии американского потребителя.
доходы от инвестиционно-банковских услуг и торговые доходы помогут оценить корпоративную активность и состояние рынков капитала.
Самый тревожный вариант для экономики — если банки одновременно покажут слабый кредитный спрос и рост резервов на возможные потери. Такая комбинация означала бы, что жесткая денежно-кредитная политика уже передается не только через котировки облигаций, но и через реальные решения компаний и домохозяйств.
Особенно полезны будут комментарии менеджмента. Если руководители банков начнут говорить о росте просрочек, более осторожном потребителе или сокращении корпоративного спроса на финансирование, такие оценки могут оказаться для макроанализа не менее важными, чем сами квартальные цифры.
TSMC проверит вторую опору мировой экономики
Если энергетический шок работает против мировой экономики, технологический цикл пока движется в противоположную сторону. Именно это противостояние МВФ использовал в июле как одну из основных рамок глобального прогноза. Отчет TSMC 15 октября покажет, сохраняется ли высокий спрос на чипы и насколько устойчив инвестиционный цикл в секторе полупроводников.
Перед квартальной отчетностью сигналы остаются сильными. В сентябре выручка TSMC составила NT$511,9 млрд, увеличившись на 54,6% год к году. За январь–сентябрь компания получила около NT$3,899 трлн выручки — на 41,1% больше, чем годом ранее.
Сама компания ранее ориентировала рынок на выручку в третьем квартале в диапазоне $44,6–45,8 млрд, валовую маржу 65–67% и операционную маржу 56–58%.
Поэтому вопрос не ограничивается тем, превысит ли TSMC собственный прогноз. Для всей глобальной истории важнее несколько других пунктов: динамика спроса на высокопроизводительные вычисления и AI-чипы, использование наиболее передовых техпроцессов, капиталовложения и комментарии руководства о заказах на 2027 год.
Здесь возникает показательное сравнение. Американские банки покажут состояние традиционной кредитной экономики, а TSMC — состояние капиталоемкого AI-инвестиционного цикла. Если потребительский и кредитный спрос ослабевает, но технологические инвестиции продолжают быстро расти, мировая экономика может и дальше развиваться крайне неравномерно. Если же начнут одновременно слабеть оба направления, риск серьезного глобального замедления заметно вырастет.
Три главных вопроса недели
1. Переходит ли энергетический шок в более широкую инфляцию?
Ответ будут давать CPI и PPI США, китайские цены, окончательная инфляция еврозоны и новый Oil Market Report IEA. Самый важный сигнал — не рост энергии сам по себе, а ускорение цен в категориях, которые напрямую от нефти не зависят.
2. Насколько близко высокая стоимость денег подвела экономику к серьезному замедлению?
Здесь нужно сопоставить американскую розничную торговлю и промышленное производство, новый прогноз МВФ, европейскую промышленность, ВВП Великобритании, австралийский рынок труда и качество кредитных портфелей крупнейших банков.
3. Может ли технологический бум продолжать компенсировать слабость традиционной экономики?
Ответ дадут новый World Economic Outlook и отчет TSMC. Если ИИ-инвестиции продолжают ускоряться, технологический цикл остается важной опорой глобального роста. Если импульс начнет ослабевать, у экономики останется значительно меньше компенсирующих факторов.
Главное по дням
Дата | Регион / рынок | Событие |
12 октября, пн | Глобально | Начало Annual Meetings МВФ и World Bank |
13 октября, вт | Глобально | World Economic Outlook и Global Financial Stability Report МВФ |
13 октября, вт | США | Отчеты JPMorganChase и Citi |
14 октября, ср | США | CPI и реальные заработки за сентябрь |
14 октября, ср | США | Beige Book ФРС |
14 октября, ср | Китай | CPI и PPI за сентябрь |
14 октября, ср | Нефть | IEA Oil Market Report |
14 октября, ср | Сингапур | Решение MAS и предварительная оценка ВВП за III квартал |
14 октября, ср | Еврозона | Промышленное производство за август |
14 октября, ср | США | Отчеты Bank of America и Morgan Stanley |
15 октября, чт | США | PPI и розничные продажи |
15 октября, чт | Великобритания | Месячный ВВП за август |
15 октября, чт | Австралия | Рынок труда за сентябрь |
15 октября, чт | Тайвань / технологии | Отчет TSMC |
15–16 октября | ЕС | Заседание Европейского совета |
16 октября, пт | Еврозона | Полные данные по инфляции за сентябрь |
16 октября, пт | США | Импортные и экспортные цены, промышленное производство |
16 октября, пт | Глобально | Пленарная сессия МВФ и беседа Кристалины Георгиевой с главой ФРС Кевином Уоршем |
Ключевая развилка недели поэтому находится не между «хорошими» и «плохими» экономическими данными. Слишком сильная экономика способна поддерживать инфляцию и высокие ставки, а слишком слабая — усиливать опасения рецессии. Для финансовых рынков наиболее комфортным сценарием было бы постепенное охлаждение цен без резкого ухудшения спроса и занятости. Именно вероятность такого мягкого сценария рынку предстоит заново оценить после CPI США, нового прогноза МВФ, нефтяной статистики, данных Китая и Европы и первых крупных отчетов нового сезона.
Материал подготовлен исключительно в ознакомительно-информационных целях и не является финансовым советом и рекомендацией.