

После того как ФРС в сентябре повысила ставку до 3,75–4%, внимание рынка переключилось на экономическую статистику. Теперь инвесторам нужно понять, насколько экономика США действительно готова к высоким ставкам. И следующая неделя даст для этого сразу несколько важных ориентиров. В центре внимания окажется рынок труда: сначала выйдут данные о вакансиях JOLTS, затем отчет ADP, а в пятницу – официальная статистика по занятости и безработице. Дополнят картину индекс деловой активности в промышленности, потребительские настроения и инфляция в еврозоне. Отдельно рынок будет следить за Bitcoin и другими рискованными активами, отчетом Nike и заседанием OPEC+.
Главное событие недели – проверка рынка труда США
На следующей неделе трейдеры и инвесторы получат сразу несколько отчетов, которые помогут оценить состояние американского рынка труда.
29 сентября выйдет JOLTS за август. Это статистика по количеству открытых вакансий, найму и увольнениям. В июле в США насчитывалось около 7,3 млн открытых вакансий, а количество нанятых работников составляло около 5,1 млн. Новый отчет покажет, сохраняется ли высокий спрос на сотрудников.
30 сентября будет опубликован отчет ADP. Он оценивает изменение занятости в частных компаниях США на основе зарплатных данных более чем 26 млн работников. Это самостоятельный индикатор рынка труда, который выходит перед официальной статистикой. ADP и официальный отчет BLS рассчитываются по разной методологии, поэтому показатели могут заметно расходиться
2 октября выйдет главный отчет недели – Employment Situation за сентябрь. В нем будут данные о количестве новых рабочих мест вне сельского хозяйства – Nonfarm Payrolls, уровне безработицы и зарплатах. В августе экономика США создала 162 тысячи рабочих мест, а безработица осталась на уровне 4,1%.
Почему эта статистика сейчас особенно важна?
ФРС одновременно следит за инфляцией и состоянием экономики. Пока компании активно нанимают сотрудников, безработица остается низкой, а зарплаты растут, у регулятора больше возможностей сохранять высокую ставку или вновь ее повысить.
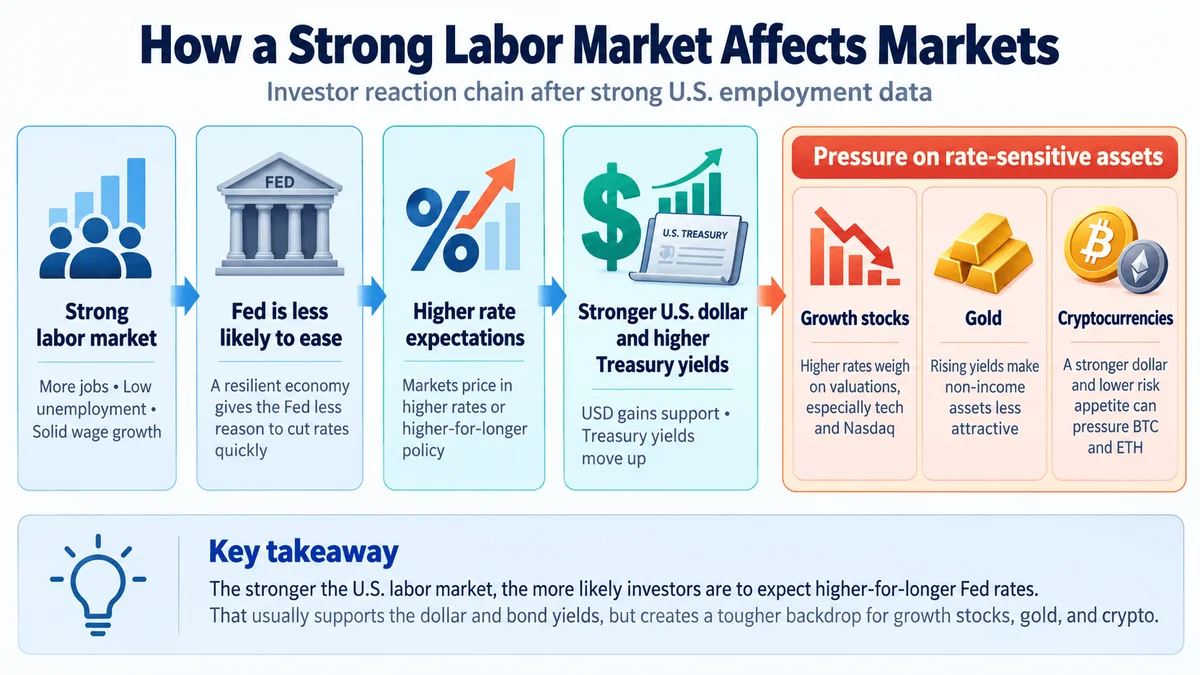
Но слабая статистика не обязательно означает рост всех рискованных активов. Если рынок труда начнет ухудшаться слишком быстро, инвесторы могут увидеть в этом уже не повод для снижения ставки, а угрозу экономического спада. Поэтому важна не только сама цифра Nonfarm Payrolls. Стоит смотреть сразу на три показателя: число новых рабочих мест, безработицу и рост зарплат.
Например, ситуация, когда рабочих мест становится меньше, но зарплаты продолжают быстро расти, дает смешанный сигнал: экономика охлаждается, а инфляционное давление сохраняется.
Что отслеживать: Nonfarm Payrolls, уровень безработицы, среднюю почасовую зарплату, число вакансий JOLTS, доходность двухлетних гособлигаций США и индекс доллара DXY.
Насколько потребители уверенно смотрят в будущее
29 сентября также выйдет индекс потребительского доверия Conference Board. Он показывает, как американцы оценивают свое финансовое положение, рынок труда и перспективы экономики.
В августе индекс снизился с 90,2 до 89,4 пункта. При этом оценки текущей ситуации улучшились, а ожидания на ближайшие месяцы стали более пессимистичными. Следующая публикация назначена на 29 сентября.
Для трейдера этот показатель полезен как дополнительная проверка состояния экономики. Потребительские расходы играют большую роль в экономике США. Если люди уверены в своих доходах и работе, они охотнее совершают крупные покупки, пользуются кредитами, путешествуют и тратят деньги на услуги. Снижение уверенности может постепенно привести к более осторожному поведению.
Особенно интересно будет сравнить Consumer Confidence со статистикой рынка труда. Если количество вакансий сокращается одновременно с ухудшением ожиданий потребителей, рынок получит более убедительный сигнал о замедлении экономики. Если же настроение населения улучшается, а занятость остается сильной, инвесторы могут решить, что экономика пока справляется с высокими ставками.
Что отслеживать: общий индекс Consumer Confidence, ожидания потребителей и их оценку доступности рабочих мест.
ISM Manufacturing: что происходит с американской промышленностью
1 октября выйдет ISM Manufacturing PMI за сентябрь – один из основных показателей состояния промышленного сектора США. Отчет публикуется в первый рабочий день месяца.
PMI строится на опросах компаний. Значение выше 50 пунктов обычно указывает на расширение активности, ниже 50 – на ее сокращение. Но трейдерам стоит смотреть не только на общий индекс. Внутри отчета есть несколько важных компонентов:
New Orders показывает динамику новых заказов;
Employment помогает оценить спрос предприятий на работников;
Prices Paid показывает, растут или снижаются закупочные цены компаний.
Именно последний компонент сейчас особенно интересен. Если предприятия одновременно сообщат о высокой активности и росте цен, рынок может увидеть в этом дополнительный инфляционный риск. Получается неприятная для рискованных активов комбинация: экономика остается сильной, цены растут, а значит, ФРС может дольше сохранять высокую ставку. Слабый PMI и снижение цен, напротив, способны усилить ожидания более мягкой политики.
Однако есть и третий вариант: производство замедляется, но цены продолжают расти. Такой сценарий сложнее для рынка, потому что регулятору приходится одновременно бороться с инфляцией и учитывать ухудшение экономики.
Что отслеживать: общий ISM Manufacturing PMI, New Orders, Employment и Prices Paid.
Инфляция еврозоны: Европа остается в центре внимания
На этой неделе важная статистика выйдет не только в США.
2 октября Eurostat опубликует предварительные данные по инфляции еврозоны за сентябрь. По итоговым данным за август годовая инфляция составляла 3,2%, увеличившись с 2,9% в июле. Значительный вклад в рост цен внесла энергетика. Для рынка главный вопрос состоит в том, продолжилось ли ускорение цен в сентябре.
Высокая инфляция уменьшает пространство Европейского центрального банка для смягчения денежной политики. Поэтому неожиданный рост показателя может поддержать доходности европейских облигаций и повлиять на курс евро.
Особенно важно смотреть не только на общий индекс, но и на базовую инфляцию – показатель без наиболее волатильных компонентов. Он помогает понять, насколько рост цен распространился на экономику в целом.
Для валютных трейдеров публикация будет особенно интересна через пару EUR/USD. В пятницу на нее почти одновременно будут влиять два больших фактора: европейская инфляция и американский рынок труда.
Что отслеживать: общую и базовую инфляцию еврозоны, цены на энергоносители, EUR/USD и доходности европейских облигаций.
Bitcoin: пятничный отчет важен и для крипторынка
У Bitcoin нет прямой связи с количеством рабочих мест в США. Но статистика рынка труда способна заметно менять ожидания по ставке ФРС, а уже они влияют на доллар, стоимость денег и готовность инвесторов покупать рискованные активы. Поэтому Nonfarm Payrolls давно стали важной публикацией и для криптотрейдеров.
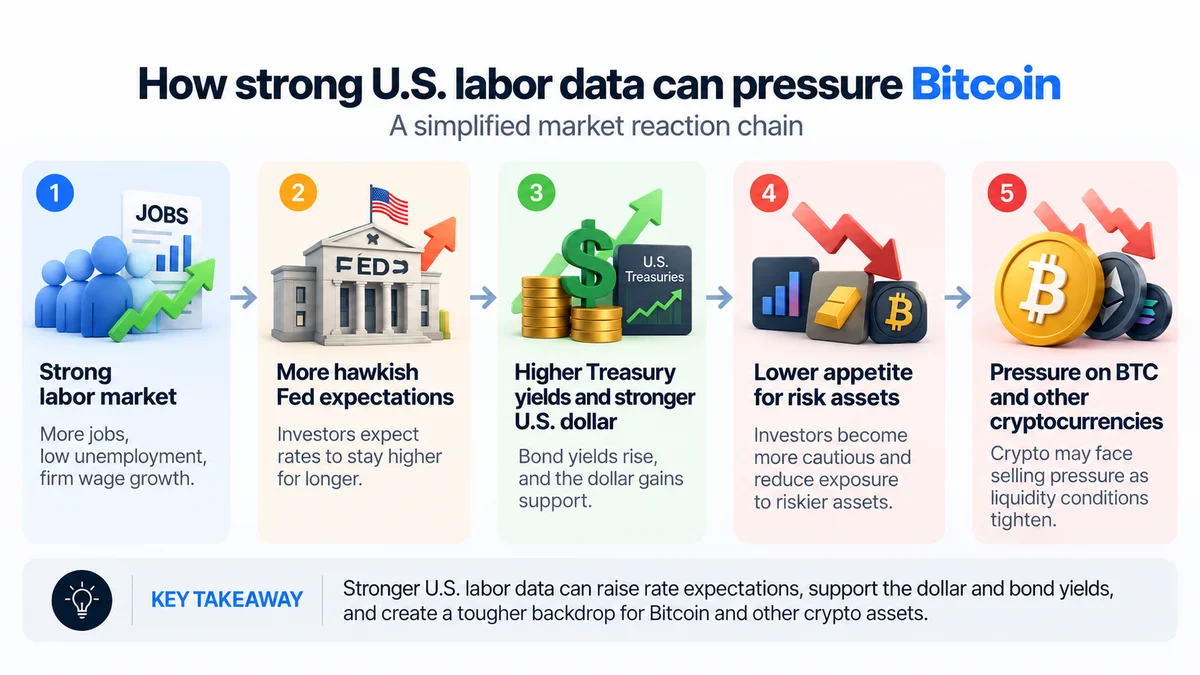
При слабой статистике цепочка может работать наоборот. Если вероятность дальнейшего повышения ставок снижается, доходности облигаций могут пойти вниз, а условия для рискованных активов становятся мягче. Но здесь есть важное исключение. Очень слабые данные способны вызвать страх рецессии. В таком случае инвесторы могут уходить от риска независимо от того, что делает ФРС. Поэтому реакция Bitcoin на плохой отчет по занятости не обязательно должна быть положительной.
Практически полезнее смотреть не только на первую свечу после публикации, а сразу на несколько рынков. Если после отчета падает доходность двухлетних облигаций, слабеет доллар и одновременно растет Nasdaq, движение BTC вверх получает макроэкономическое подтверждение.
Если Bitcoin движется в противоположную сторону, причиной могут быть уже факторы внутри самого крипторынка. Среди них – притоки и оттоки капитала из крипто-ETF, ликвидации позиций на фьючерсном рынке и отдельные новости отрасли.
Что отслеживать: BTC/USD, ETH/BTC, индекс доллара DXY, доходность двухлетних Treasuries и потоки средств в крипто-ETF.
Nike: что отчет компании расскажет о потребителе
Помимо макростатистики, на неделе будет несколько корпоративных событий. Одним из наиболее заметных станет отчет Nike за первый квартал 2027 финансового года. Компания опубликует результаты 1 октября после закрытия основной торговой сессии в США.
Для рынка отчет Nike интересен не только динамикой одной акции. Компания продает одежду и обувь по всему миру, поэтому ее результаты помогают оценить состояние потребительского спроса. Инвесторы будут смотреть на продажи, прибыльность бизнеса, объем запасов и прогноз менеджмента.
Если Nike сообщит о стабильном спросе и улучшит ожидания, это может стать еще одним аргументом в пользу того, что потребитель пока выдерживает высокие процентные ставки. Слабые продажи или осторожный прогноз, наоборот, будут особенно заметны на фоне статистики Consumer Confidence и рынка труда.
И здесь возникает интересная возможность сравнить два типа данных: в начале недели мы узнаем, как американские потребители оценивают свое положение, а затем увидим, как их поведение отражается в реальных продажах крупной компании.
Что отслеживать: выручку Nike, маржу, запасы, динамику продаж и прогноз руководства.
Семь стран OPEC+ обсудят добычу нефти
Формально основная торговая неделя закончится в пятницу, но для сырьевого рынка важное событие состоится в воскресенье.
4 октября семь стран OPEC+, участвующих в добровольных ограничениях добычи нефти, проведут очередную встречу. В эту группу входят Саудовская Аравия, Россия, Ирак, Кувейт, Казахстан, Алжир и Оман. На встрече 6 сентября страны решили сохранить на октябрь сентябрьские уровни добычи. Следующее заседание официально назначено на 4 октября.
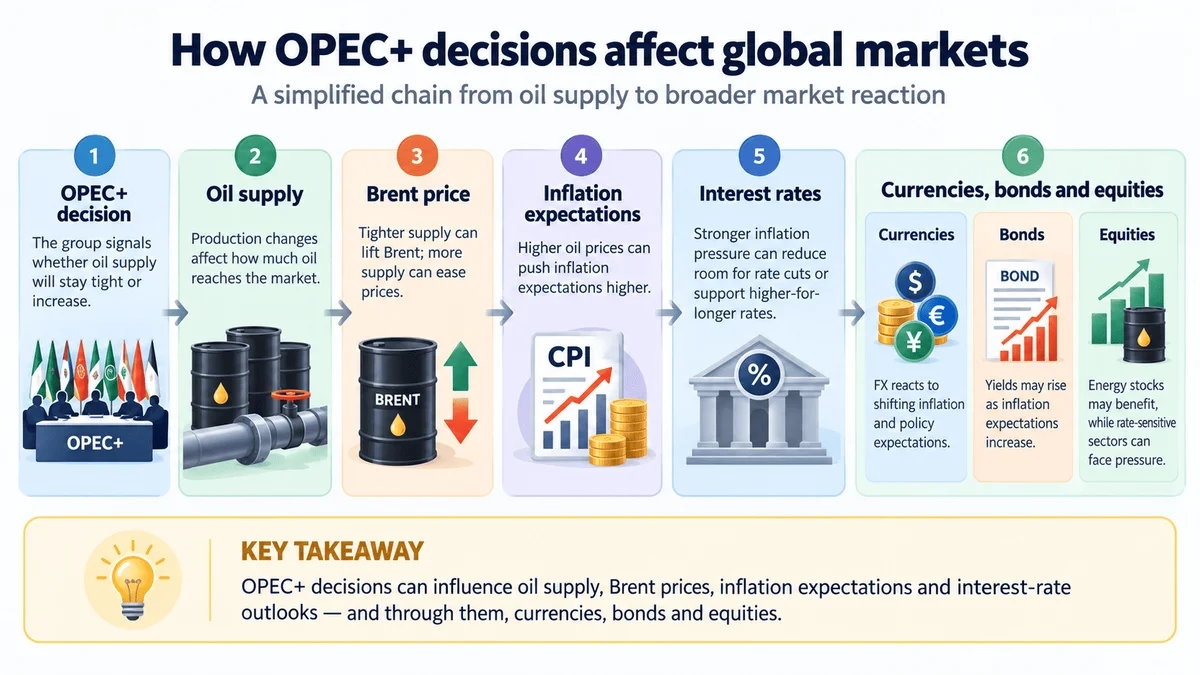
Для нефтяного рынка главный вопрос – появятся ли сигналы об изменении добычи в ноябре. Если группа решит сильнее ограничивать предложение, это способно поддержать Brent и WTI. Увеличение добычи, наоборот, может усилить давление на котировки, если спрос не растет такими же темпами.
Но решение OPEC+ важно не только для нефтетрейдеров. Дорогая нефть повышает расходы компаний и потребителей и способна усиливать инфляцию. Поэтому заметное движение нефтяных цен может со временем менять и ожидания по ставкам центральных банков.
Что отслеживать: решение OPEC+, комментарии стран-участниц, котировки Brent и WTI.
Три главных вопроса недели
1. Даст ли рынок труда ФРС дополнительные аргументы в пользу дальнейшего повышения ставки?
Ответ будут искать сразу в JOLTS, ADP и пятничном отчете Employment Situation. Особое внимание стоит обратить на данные по безработице и зарплатам.
2. Продолжает ли американская экономика выдерживать высокую стоимость денег?
На это укажут Consumer Confidence, ISM Manufacturing и корпоративная отчетность. Если сразу несколько показателей начнут ухудшаться, разговоры об охлаждении экономики могут усилиться.
3. Станет ли инфляция снова главным риском для рынков?
В США ответ частично дадут зарплаты и цены внутри ISM, в Европе – новый показатель инфляции, а на сырьевом рынке дополнительным фактором станет решение OPEC+.
Главное по дням
Пн, 28 сентября — начало недели и позиционирование рынка перед серией отчетов по занятости.
Вт, 29 сентября — JOLTS за август, индекс потребительского доверия США.
Ср, 30 сентября — ADP Employment Report, последний день месяца и третьего квартала.
Чт, 1 октября — ISM Manufacturing PMI, отчет Nike.
Пт, 2 октября — Nonfarm Payrolls, безработица и зарплаты в США, предварительная инфляция еврозоны.
Вс, 4 октября — встреча семи стран OPEC+ по добровольным ограничениям добычи.
Материал подготовлен исключительно в ознакомительно-информационных целях и не является финансовым советом и рекомендацией.