

Откуда взялись рекордные показатели Sony
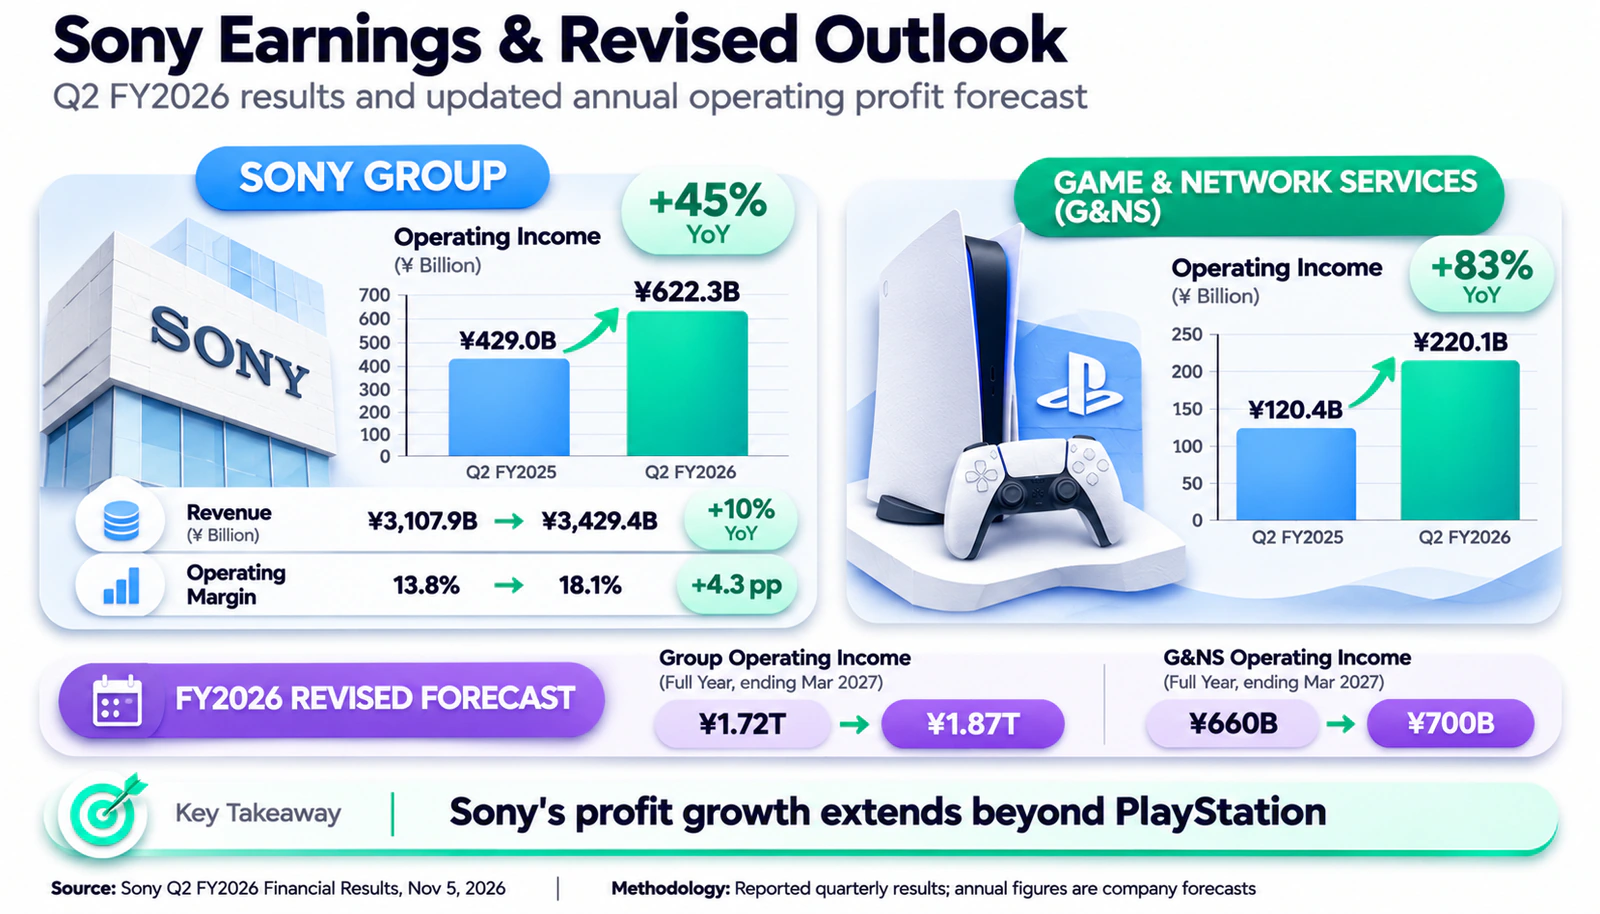
Отчет Sony за II квартал 2026 финансового года, опубликованный 5 ноября, показал рост выручки группы на 10%, до 3,43 трлн иен. Операционная прибыль Sony увеличилась на 45%, до 622,3 млрд иен, а операционная маржа — с 13,8 до 18,1%. Чистая прибыль выросла на 44%, до 449,6 млрд иен.
Операционная прибыль сегмента Game & Network Services (G&NS) достигла 220,1 млрд иен против 120,4 млрд годом ранее, а Pictures — 92,6 млрд против 13,9 млрд. Таким образом, рекорд группы нельзя объяснять только успехами PlayStation.
Sony повысила прогноз операционной прибыли на год, завершающийся в марте 2027-го, с 1,72 до 1,87 трлн иен, а выручки — до 13 трлн иен. Однако производство консолей остается уязвимым к росту стоимости комплектующих.
Почему прибыль PlayStation растет при сокращении продаж PS5
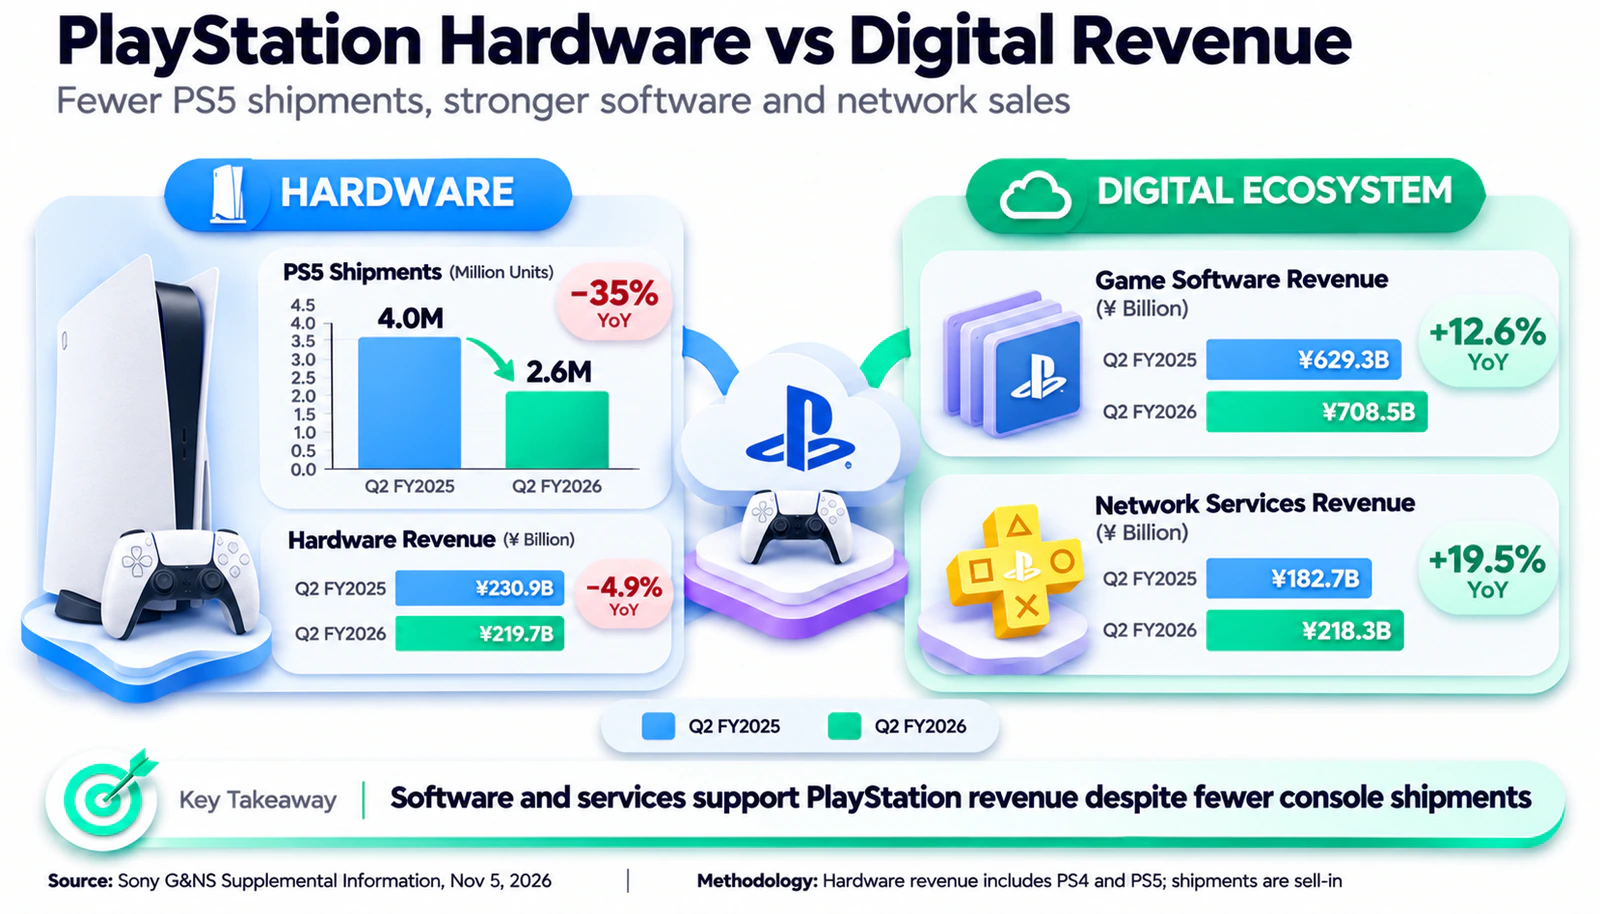
Sony поставила 2,6 млн PS5 против 4 млн годом ранее — на 35% меньше. При этом выручка категории Hardware, включающей оборудование PlayStation, снизилась лишь с 230,9 до 219,7 млрд иен. Разница может объясняться ценами и структурой продаж, но Sony не раскрывает вклад отдельных факторов.
Главную поддержку игровому бизнесу дают пользователи уже проданных консолей. Продажи игр и дополнительного контента принесли 708,5 млрд иен против 629,3 млрд год назад, сетевые сервисы — 218,3 млрд против 182,7 млрд. В сентябре число ежемесячно активных учетных записей PlayStation выросло на 7%, до 127 млн. Подписки PlayStation Plus и другие сервисы PlayStation Network поддерживают доходы вне зависимости от новых поставок PS5.
Операционная прибыль G&NS выросла на 83%, однако год назад Sony учла 49,8 млрд иен разовых расходов, включая списания по Bungie. Без этой низкой базы рост составил около 29%. Помогло и ослабление иены. Поэтому рост маржи PlayStation не означает снижения себестоимости PS5.
Как спрос на ИИ повышает стоимость памяти
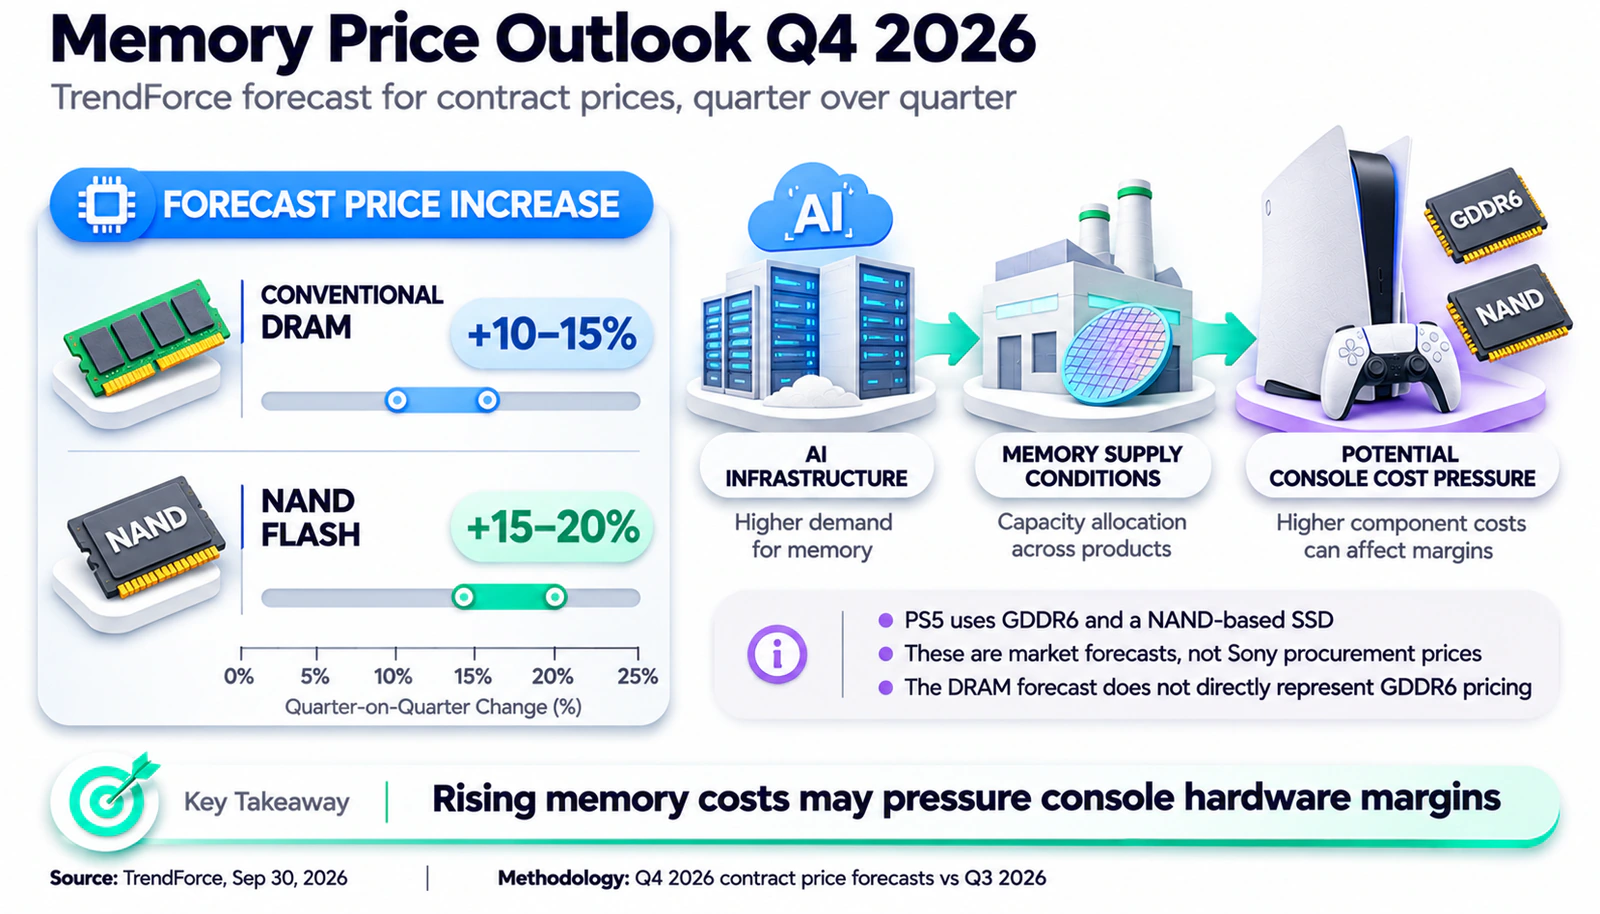
В PS5 установлены 16 ГБ общей для центрального и графического процессоров памяти GDDR6 и SSD на базе NAND Flash. Стоимость обоих компонентов зависит в том числе от распределения производственных мощностей поставщиков.
Спрос со стороны ИИ-инфраструктуры растет на серверную DRAM, высокоскоростную HBM и корпоративные накопители. Производители полупроводников направляют ресурсы в более доходные направления, ограничивая предложение на потребительском рынке. Однако GDDR6, обычная DRAM и NAND необязательно дорожают одинаковыми темпами.
По прогнозу TrendForce от 30 сентября, цены на традиционную DRAM в IV квартале 2026 года могут вырасти на 10–15%, на NAND Flash — на 15–20% квартал к кварталу. Это прогноз контрактных цен рынка, а не закупок Sony, но он отражает давление на себестоимость консолей. Похожий риск UNUM ранее разбирал на примере Apple, хотя в случае PlayStation важную роль играют доходы от игр и подписок.
Чем Sony компенсирует подорожание компонентов
В выступлении по результатам квартала финансовый директор Sony Лин Тао описала механизм защиты маржи:
Нам удалось компенсировать рост цен на память за счет корректировки промоакций и цен.
Sony также сокращает другие расходы и ожидает, что прибыльность оборудования PS5 в текущем финансовом году останется примерно на прошлогоднем уровне. Компания согласовала с поставщиками объемы памяти на следующий финансовый год, но это не гарантирует прежних закупочных цен.
Однако ценовая защита маржи имеет пределы. Более высокие цены или меньшие скидки могут ослабить спрос. Если же Sony оставляет цены без изменений, рост себестоимости увеличивает давление на прибыльность оборудования. Компания связывает снижение поставок прежде всего с возрастом платформы, а не с дорогой памятью.
Три сценария для игрового бизнеса Sony
Базовый сценарий. Память остается дорогой, но ценовая политика и контроль расходов позволяют защитить маржу. Игры и сервисы продолжают поддерживать G&NS — это ближе всего к текущим ожиданиям Sony.
Позитивный сценарий. Рост цен DRAM и NAND замедляется, а продажи игр и подписок увеличиваются. Это позволяет удержать маржу без дальнейшего повышения цен на консоли.
Негативный сценарий. Новые контракты повышают стоимость памяти. Sony либо поднимает цены с риском для спроса, либо принимает снижение маржи оборудования. Доходов от сервисов может оказаться недостаточно.
Что отслеживать инвесторам в следующих отчетах
Инвесторам, оценивающим акции Sony, стоит следить не только за общей прибылью группы, но и за устойчивостью G&NS:
Операционная маржа G&NS. Ее снижение при росте доходов от игр может указывать на увеличение производственных или других расходов.
Поставки PS5 и выручка Hardware. Их сопоставление позволяет оценить ценовую динамику, но не точную цену одной консоли.
Игры, дополнения и сетевые сервисы. Их выручка показывает устойчивость доходов вне продаж новых устройств.
Цены на DRAM и NAND. Отраслевые котировки не равны закупочным ценам Sony, но показывают возможное давление.
Прогноз прибыли G&NS. Sony повысила его с 660 до 700 млрд иен. Будущие пересмотры покажут устойчивость бизнеса.
Дорогая память может повлиять и на комплектацию следующего поколения PlayStation, но сроки выхода и цена PS6 пока не определены.
Рост прибыли Sony на 45% не отменяет производственных рисков. Сейчас игры и сервисы помогают компенсировать дорогую память, но в 2027 году решающими станут закупочные затраты, спрос на PS5 и маржа G&NS.