
Мировые центробанки наращивают золотые резервы, в то время как доля доллара в международных валютных активах постепенно сокращается. По оценкам ЕЦБ, к концу 2025 года доля золота в совокупных официальных резервах достигла около 27%, тогда как на US Treasuries приходилось около 22%. Однако эти категории различаются по составу активов, охвату держателей и методике оценки. На первый взгляд это выглядит как подтверждение дедолларизации мировой экономики. Однако физические запасы золота растут значительно медленнее их рыночной стоимости, а увеличение золотых резервов далеко не всегда сопровождается продажей долларовых активов. Действительно ли центральные банки меняют архитектуру мировой финансовой системы или рост роли золота в основном отражает эффект переоценки? Чтобы ответить на этот вопрос, необходимо разделить реальные покупки металла, изменение его цены и перераспределение международных резервов.
Золото возвращается в мировую резервную систему
В течение нескольких десятилетий после распада Бреттон-Вудской валютной системы золото постепенно утрачивало прежнее значение в международных расчетах. В 1971 году США прекратили обмен долларов на золото для иностранных денежных властей, а последующие изменения международной валютной системы окончательно лишили металл функции официального якоря долларовой стоимости.
Тем не менее золото не исчезло из резервов центральных банков. США, Германия, Италия и Франция сохранили значительные запасы, сформированные преимущественно в предыдущие десятилетия. Для этих стран металл оставался частью финансового наследия, тогда как многие развивающиеся экономики отдавали предпочтение иностранным валютам и государственным облигациям, обеспечивающим процентный доход и возможность оперативно проводить валютные интервенции.
После глобального финансового кризиса 2008–2009 годов отношение к золоту начало меняться. В 2010 году официальный сектор впервые за 21 год стал чистым покупателем золота, положив начало длительному периоду накопления металла центральными банками. Cпрос постепенно сместился в сторону развивающихся экономик. На этот процесс влияли стремление диверсифицировать активы, неопределенность относительно долгосрочной устойчивости валют и изменения в восприятии финансовых рисков.
Особенно заметное ускорение произошло после 2022 года. По данным World Gold Council, официальные чистые покупки золота превысили 1 000 тонн ежегодно в 2022, 2023 и 2024 годах. В 2025 году спрос снизился до 863,3 тонны, но остался почти вдвое выше среднего годового показателя за 2010–2021 годы, составлявшего 473 тонны.
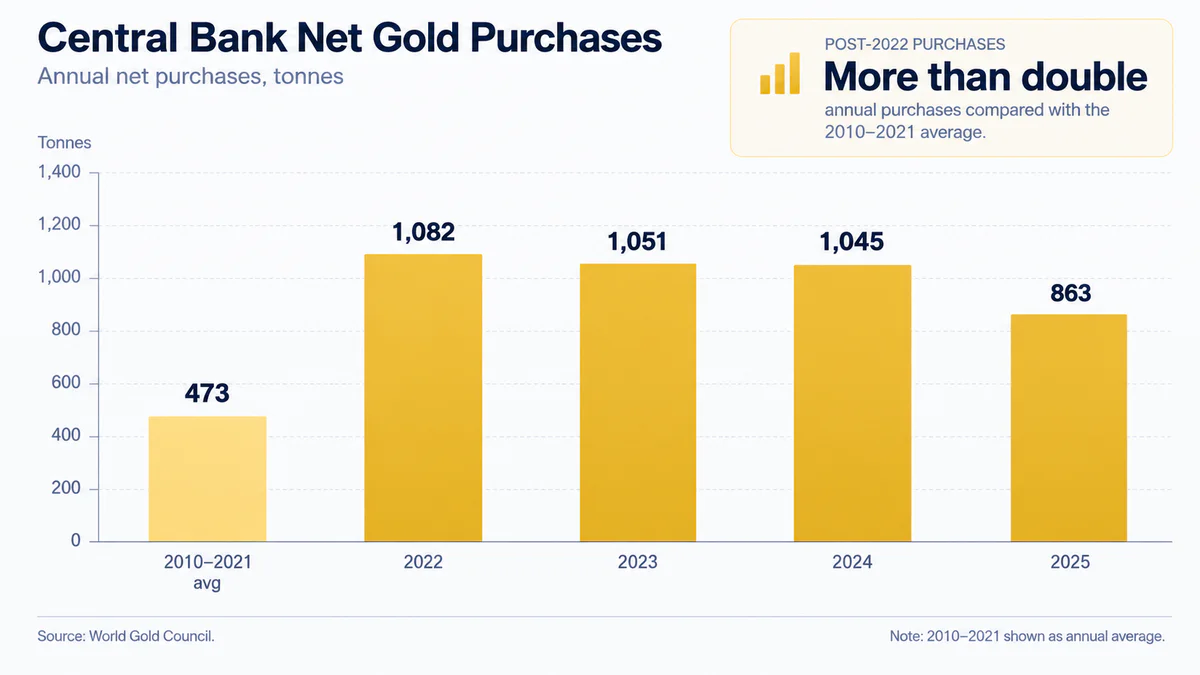
Масштаб покупок свидетельствует о структурном изменении официального спроса. Однако сам по себе он не позволяет заключить, что центральные банки отказываются от доллара. Покупка золота может финансироваться за счет текущих валютных поступлений, продажи активов в разных валютах, операций на внутреннем рынке или изменения структуры вновь формируемых резервов.
К тому же международные резервы выполняют несколько функций одновременно. Их используют для поддержания доверия к денежно-кредитной системе, валютных интервенций, обслуживания внешних обязательств и страхования экономики от кризисов. Решение увеличить долю золота может отражать желание повысить устойчивость баланса, не предполагая отказа от долларовых инструментов.
Почему доля золота выросла до 27%
В июне 2026 года Европейский центральный банк опубликовал доклад «The International Role of the Euro», в котором оценил структуру мировых официальных резервов по состоянию на конец 2025 года.
Согласно расчетам ЕЦБ, золото составляло около 27% резервов, тогда как на евро приходилось примерно 15%, а на американские казначейские облигации — 22%. Это стало основанием для обсуждения возможного изменения предпочтений центральных банков в пользу металла.
Однако здесь необходимо учитывать методологическое различие. Золото представляет собой самостоятельный резервный актив, евро — валюту, в которой номинирован целый набор финансовых инструментов, а US Treasuries — конкретный класс долларовых долговых бумаг. Следовательно, превышение стоимости золота над иностранными официальными вложениями в Treasuries не означает, что оно превысило все долларовые резервы.
В международных сопоставлениях, используемых ЕЦБ, стоимость золотых резервов оценивается по рыночным ценам, хотя национальные правила бухгалтерского учета могут отличаться. Даже если центральный банк не приобрел ни одного дополнительного слитка, подорожание металла увеличивает его стоимость в балансе и автоматически повышает процентную долю.
В 2024 году цена золота выросла приблизительно на 30%, а в 2025 году — еще примерно на 60%, согласно оценкам ЕЦБ. Это существенно изменило соотношение между золотом и остальными резервными активами, даже без учета новых покупок.
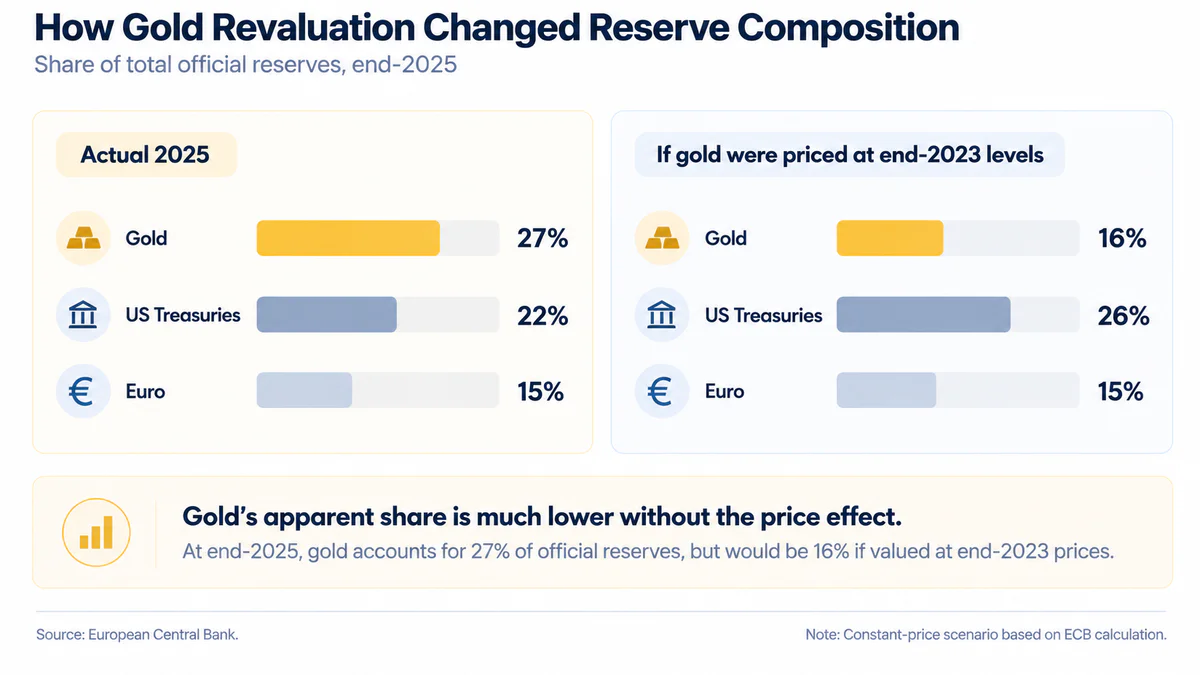
Таким образом, изменение цены металла имеет принципиальное значение для оценки его роли в международной резервной системе. Рост доли золота действительно отражает увеличение стоимости соответствующих активов, но не обязательно означает сопоставимое изменение стратегий центральных банков.
Более того, подорожание металла может увеличить его процентную долю настолько, что центральному банку уже не потребуется проводить дополнительные покупки для достижения целевой структуры резервов. В некоторых случаях это способно даже создать стимул к частичной продаже золота и восстановлению первоначальных пропорций портфеля.
Реальные покупки и эффект переоценки
Подробный анализ расхождения между физическими запасами золота и их рыночной стоимостью представили Иштван Мак и Этьен Ваккаро-Гранж в исследовании МВФ «Gold in Central Bank Reserves: Strategic Considerations, Market Risks, and Practical Guidance», опубликованной 9 июля 2026 года.
Авторы установили, что за 2018–2025 годы рыночная стоимость золота на балансах центральных банков выросла приблизительно с $1,2 трлн до $4,5 трлн. Увеличение составило 268%, тогда как физический объем запасов вырос лишь на 8,5%.
Особенно показательно, что почти две трети прироста рыночной стоимости обеспечили золотые запасы центральных банков, физический объем которых практически не изменился. Это означает, что значительная часть роста резервов в стоимостном выражении возникла без дополнительных приобретений металла.
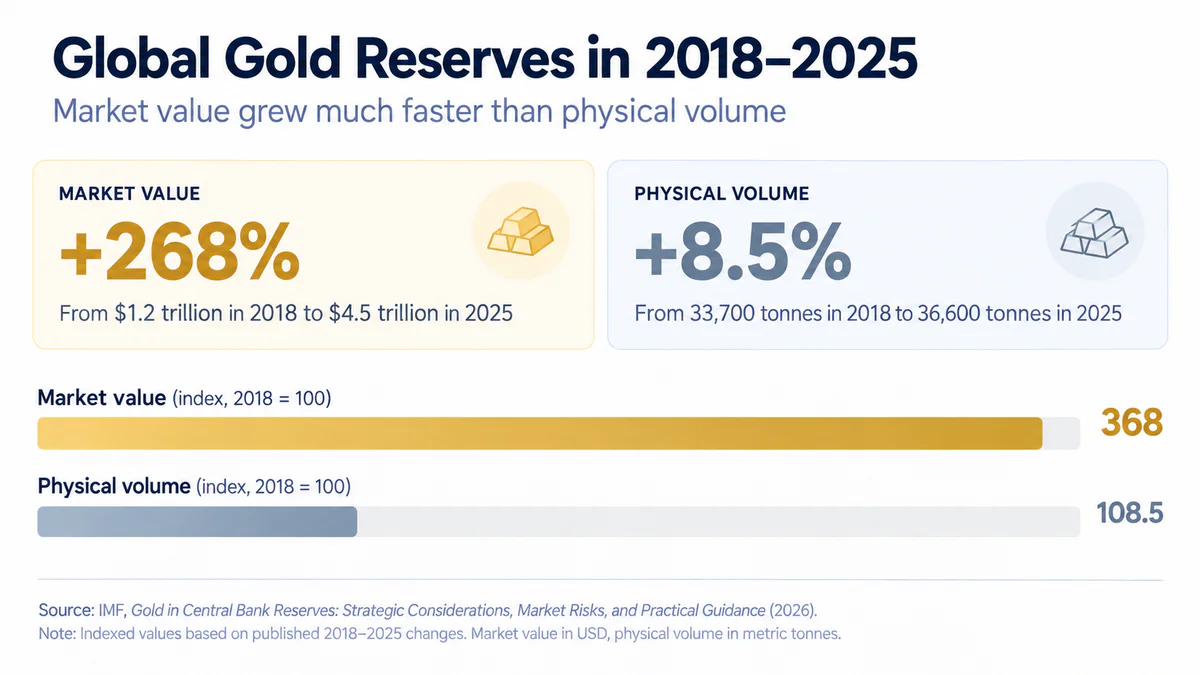
Разница между показателями объясняется простой зависимостью: стоимость золотого запаса равна произведению количества металла и его текущей рыночной цены (V=QP).
Если физический объем золота увеличился на 8,5%, а его рыночная стоимость выросла примерно в 3,68 раза, основной вклад в изменение стоимости должен был обеспечить ценовой фактор. Если использовать опубликованные МВФ округленные показатели изменения стоимости и количества золота, подразумеваемый прирост цены между начальной и конечной датами составляет приблизительно 239%. Это расчетная оценка, а не отдельный показатель средней рыночной цены за период.
Это иллюстративное соотношение, а не отдельная оценка официальной цены золота: фактическая декомпозиция зависит от состава выборки, дат оценки запасов и других методологических особенностей исходных данных.
Для полноценного анализа необходимо разделять два эффекта:
Эффект накопления — изменение стоимости резервов из-за приобретения или продажи физического золота.
Эффект переоценки — изменение стоимости уже существующих запасов вследствие движения рыночной цены.
Оба эффекта реальны с точки зрения финансового баланса. Различие состоит в том, что первый отражает действия центрального банка, тогда как второй может возникать независимо от его решений.
Именно это обстоятельство ограничивает возможность использовать рост рыночной доли золота как самостоятельное доказательство дедолларизации.
Что происходит при падении цены золота
У эффекта переоценки есть обратная сторона. Если золото дорожает быстрее остальных резервных активов, оно занимает все большую часть баланса, но при снижении котировок этот процесс разворачивается в обратном направлении.
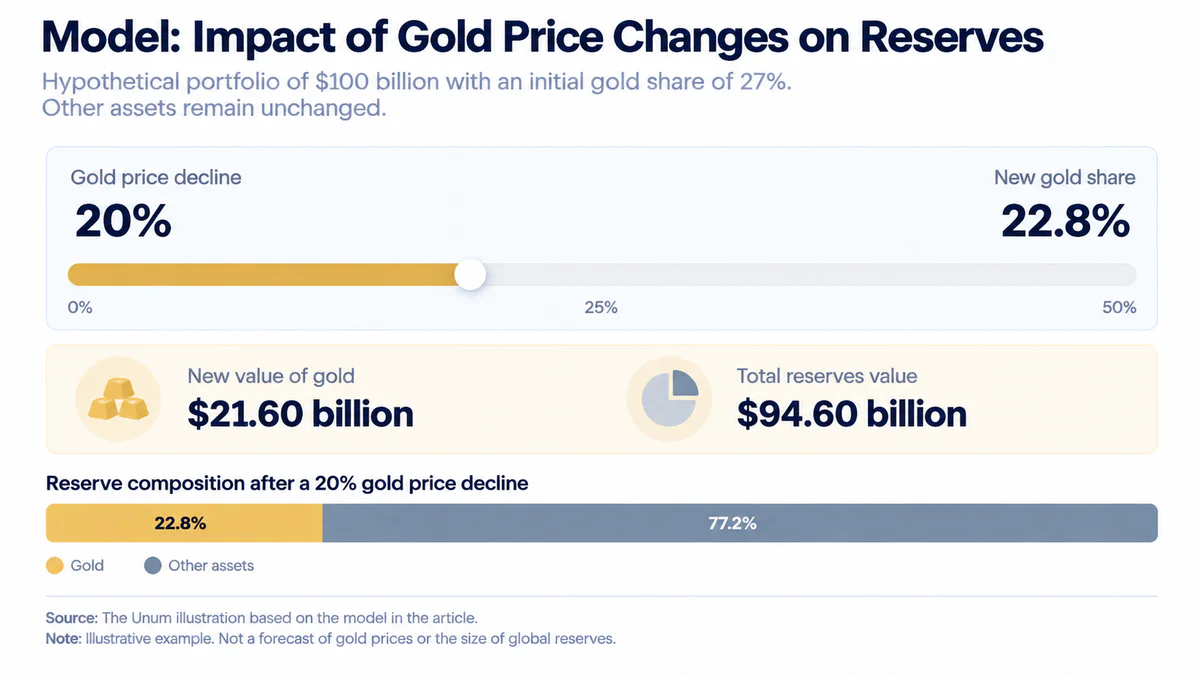
Предположим, что на определенную дату официальные резервы составляют $100 млрд, из которых $27 млрд приходится на золото. Остальная часть портфеля равна $73 млрд.
Если золото дешевеет на 20%, а стоимость остальных активов не меняется, золотая составляющая снижается до $21,6 млрд. Совокупная стоимость резервов уменьшается до $94,6 млрд, а доля золота — приблизительно до 22,8%.
Центральный банк не совершил ни одной сделки, однако доля золота в резервном портфеле сократилась более чем на четыре процентных пункта.
В июльском исследовании МВФ обращается внимание именно на этот риск. Рост стоимости золота улучшает номинальные показатели обеспеченности резервами, но не всегда приводит к сопоставимому увеличению способности государства оперативно покрывать внешние платежи.
Авторы подчеркивают, что золото обладает высокой волатильностью, а его защитные свойства зависят от характера финансового шока. Поэтому увеличение стоимости золотых запасов не следует автоматически трактовать как устойчивое улучшение качества резервного портфеля.
Золото действительно обогнало американские облигации?
Сравнение золота и американских казначейских облигаций стало одним из главных аргументов в дискуссии о дедолларизации. Однако в сентябре 2026 года экономист Федеральной резервной системы Колин Вейс опубликовал отдельную работу, объясняющую ограничения такого сравнения.
Работа называется «Почему золото на самом деле не обогнало казначейские облигации США в качестве самого предпочитаемого резервного актива мира».
Автор выделяет две ключевые причины, по которым прямое сопоставление может создавать неправильное представление о действиях центральных банков.
Во-первых, значительная часть роста стоимости официальных золотых резервов в 2024–2025 годах была вызвана увеличением цены металла, причем важную роль в этом процессе играл частный инвестиционный спрос.
Во-вторых, мировые золотые резервы включают огромные исторические запасы развитых стран, сформированные преимущественно в эпоху Бреттон-Вудской системы. Эти запасы продолжают учитываться в мировой статистике, даже если соответствующие центробанки десятилетиями не проводили значительных закупок.
Особенно важен пример США. Американское государство обладает крупнейшими официальными золотыми запасами в мире, но его собственные казначейские облигации не могут рассматриваться как иностранные резервные активы для США. Таким образом, при сравнении всех мировых золотых резервов с иностранными официальными вложениями в US Treasuries сопоставляются разные категории активов и их держателей.
Вейс также обращает внимание на изменение структуры резервов вследствие операций валютного управления. Продажа иностранных активов для проведения валютной интервенции не обязательно означает политически мотивированный отказ от доллара.
Поэтому корректный вывод заключается не в том, что золото перестало быть значимым резервным активом, а в том, что увеличение его рыночной стоимости нельзя приравнивать к изменению предпочтений всех центральных банков.
Что происходит с долларом в международных резервах
Пока стоимость золота увеличивается, доля американской валюты в мировых резервах действительно постепенно снижается. Однако для понимания происходящего необходимо обратиться к отдельному набору данных — Currency Composition of Official Foreign Exchange Reserves (COFER), который публикует Международный валютный фонд.
COFER отражает распределение официальных валютных резервов между долларом, евро, иеной, фунтом стерлингов, юанем и другими валютами. Монетарное золото не входит в эту совокупность, поэтому данные COFER нельзя напрямую сопоставлять с процентной долей золота в совокупных официальных резервах.
Согласно последней на 8 октября 2026 года публикации МВФ, во II квартале 2026 года совокупные мировые валютные резервы выросли с $13,10 трлн до $13,22 трлн. За этот период доля доллара уменьшилась с 57,18% до 56,70%, тогда как объем долларовых требований практически не изменился.
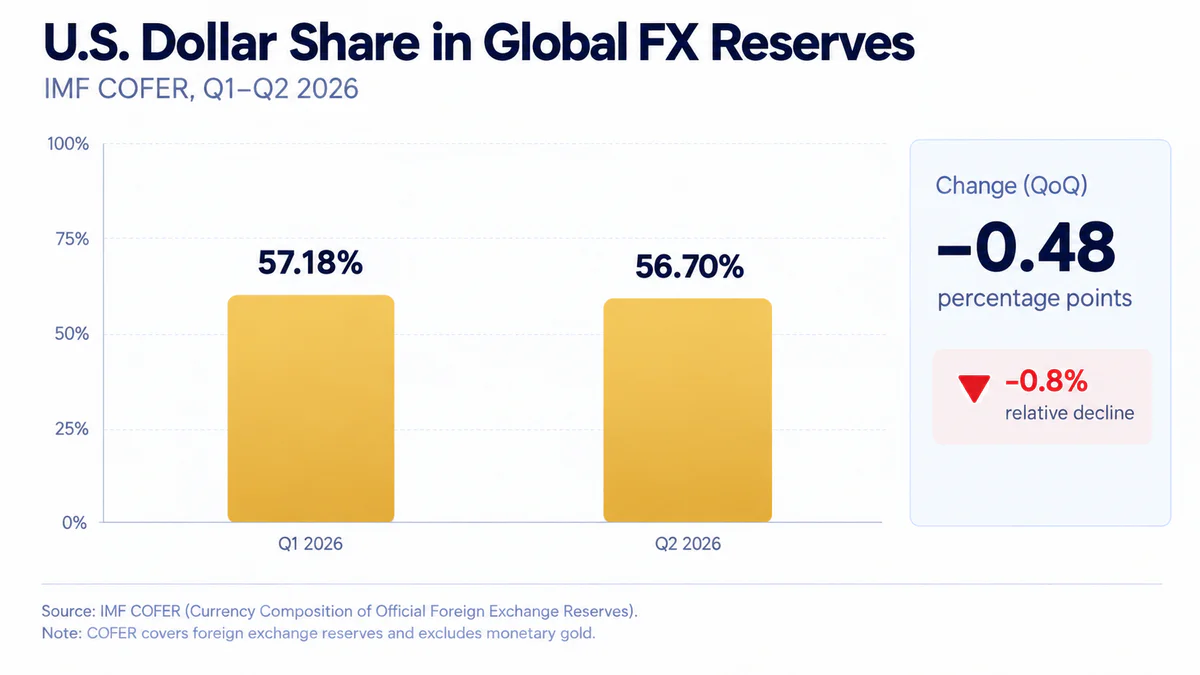
На первый взгляд сокращение доли доллара подтверждает тенденцию дедолларизации. Но изменение процентной структуры резервов возможно и без продажи долларовых активов.
Например, центральный банк может сохранить прежний объем долларовых облигаций и одновременно увеличить резервы в евро. В результате абсолютный объем долларовых активов останется прежним, но их доля в общем портфеле уменьшится.
Другой механизм связан с валютными курсами. COFER представляет стоимость активов в долларовом выражении, поэтому укрепление евро, иены или фунта повышает долларовую стоимость соответствующих резервов даже при неизменных количествах активов в национальных валютах.
Во II квартале 2026 года, согласно МВФ, валютные колебания были относительно ограниченными — в пределах приблизительно 2%. Это означает, что изменение долей, вероятно, в большей степени отражало другие ценовые изменения и перераспределение портфелей. Однако сами по себе опубликованные глобальные данные не позволяют установить точный вклад каждого механизма.
Следовательно, снижение процентной доли доллара не всегда свидетельствует об абсолютном сокращении долларовых резервов. Для подтверждения реальной дедолларизации необходимо исследовать изменения физических объемов активов, их валютной номинации и инвестиционных решений центральных банков.
Дедолларизация не ограничивается резервами
Даже если центральный банк постепенно сокращает долю доллара в своем портфеле, это не обязательно означает уменьшение роли американской валюты в международной финансовой системе.
Доллар одновременно выполняет несколько различных функций:
Резервная валюта. Центральные банки хранят в нем депозиты, облигации и другие иностранные активы.
Валюта международных расчетов. Компании используют доллар для оплаты товаров и услуг, а также выставления счетов по внешнеторговым контрактам.
Валюта финансирования. Государства, банки и корпорации привлекают долларовые кредиты и выпускают долговые инструменты.
Валюта глобального рынка Forex. Доллар выступает одной из сторон значительной части валютных операций.
Эти функции взаимосвязаны, но не тождественны. Например, государство может увеличить золотые резервы и одновременно сохранить значительную потребность в долларовой ликвидности для обслуживания внешнего долга, оплаты импорта и стабилизации валютного рынка.
Данные Банка международных расчетов (BIS) показывают, насколько устойчиво положение доллара за пределами резервных портфелей.
В апреле 2025 года, согласно трехлетнему обследованию BIS, американский доллар участвовал в 89,2% мировых валютных сделок против 88,4% в 2022 году. При этом среднедневной оборот глобального валютного рынка достиг $9,6 трлн.
Это не означает, что доллар занимает почти 90% мирового валютного рынка в обычном смысле распределения рыночных долей. Поскольку любая валютная операция включает две валюты, совокупные доли валют в статистике BIS равны 200%. Показатель доллара означает его присутствие на одной из сторон примерно девяти из десяти сделок.
Таким образом, имеющиеся данные демонстрируют два параллельных процесса: постепенное снижение доли доллара в официальных валютных резервах и сохранение его чрезвычайно высокой роли в глобальных валютных операциях.
Для оценки дедолларизации мировой экономики необходимо учитывать оба процесса, а не переносить выводы о структуре резервов на международную торговлю и финансовые рынки.
Покупка золота не всегда означает продажу долларов
Главный вопрос для оценки дедолларизации заключается не в том, увеличиваются ли золотые резервы, а в том, сопровождается ли их накопление систематическим сокращением долларовых активов.
Эту проблему исследовал экономист Федеральной резервной системы Колин Вейс в работе De-Dollarization? Diversification? Exploring Central Bank Gold Purchases and the Dollar’s Role in International Reserves, опубликованной в сентябре 2025 года.
Автор сопоставил изменения золотых запасов центральных банков с данными о валютной структуре резервов и вложениях официального сектора в американские активы. Исследование охватывает долгосрочную динамику резервов и отдельно анализирует накопление золота в 2022–2023 годах.
Основной вывод состоит в том, что увеличение золотых запасов в большинстве исследованных стран не сопровождается систематическим сокращением долларовых резервов. Исключения существуют, однако общая картина лучше соответствует постепенной диверсификации международных активов, а не целенаправленной продаже доллара ради покупки золота.
Это принципиально меняет интерпретацию мирового спроса. Центробанки могут одновременно увеличивать запасы золота, сохранять долларовые инструменты и приобретать активы, номинированные в других резервных валютах.
Для понимания причин необходимо проследить, каким образом финансируются дополнительные покупки металла.
Опрос ВСЗ 2026 года показывает, что финансирование покупок действительно неоднородно. Половина ответивших центробанков указала, что планирует приобретать дополнительное золото на внутреннем рынке за национальную валюту, тогда как 38% сообщили о намерении финансировать покупки путем продажи существующих резервных активов. Эти варианты не следует трактовать как доли мирового объема операций: речь идет об ответах институтов, а не о фактическом распределении денежных потоков.
Покупки за национальную валюту особенно важны для стран с развитой золотодобычей. Их центробанки могут получать металл непосредственно на внутреннем рынке, не продавая для этого иностранные государственные облигации.
В других случаях приобретение золота действительно может сопровождаться сокращением иностранных активов. Однако без подробной информации о валютной структуре продаваемых инструментов невозможно установить, какую часть финансирования обеспечил доллар.
Существует и дополнительная проблема: большинство центральных банков не публикует полную разбивку резервов по валютам, конкретным инструментам и юрисдикциям хранения. Поэтому даже заметное увеличение золотых запасов страны не всегда позволяет определить, происходило ли параллельное сокращение долларовой экспозиции.
Кто на самом деле покупает золото
Покупки золота распределяются между странами неравномерно. Более того, причины накопления металла существенно различаются в зависимости от уровня развития финансовой системы, структуры экспорта, валютных рисков и стратегических задач центрального банка.
Последний на дату публикации обзор ВСЗ, подготовленный Марисой Салим и опубликованный 6 октября 2026 года, охватывает отчетные операции центральных банков по август включительно.
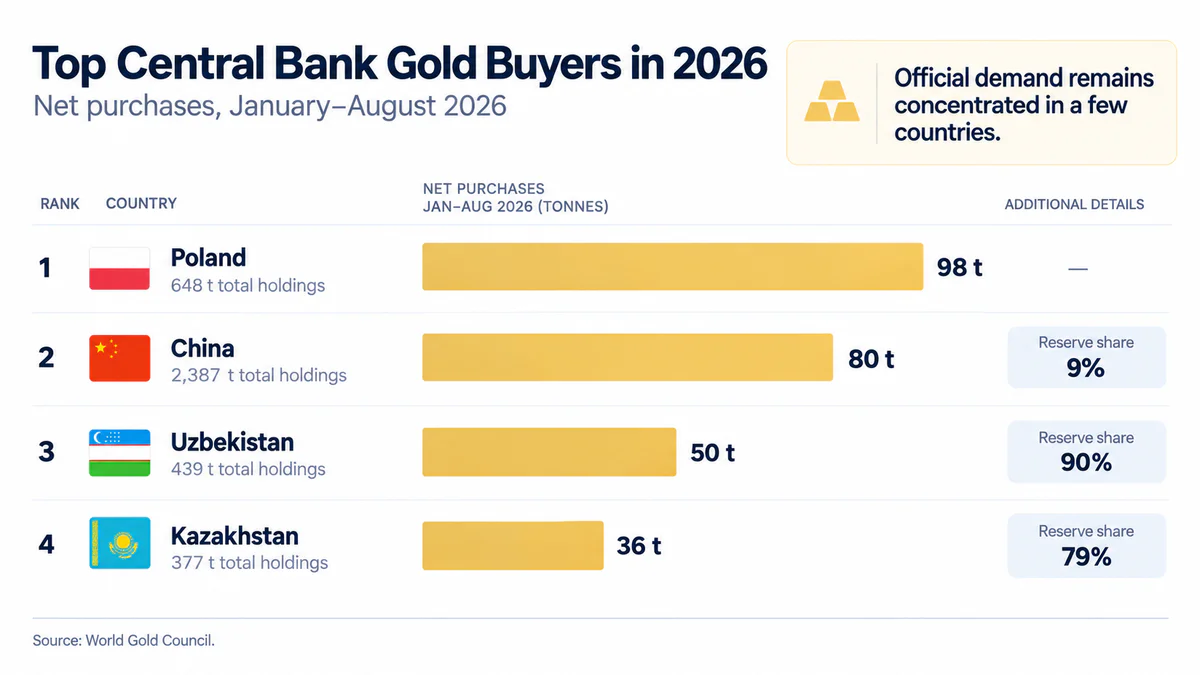
По опубликованным данным центральных банков, чистые покупки составили 39 тонн в августе и 170 тонн за январь–август 2026 года. Эти цифры отражают зарегистрированные операции и не равнозначны полной оценке официального спроса, включающей нераскрытые покупки. Среди крупнейших покупателей выделялись Польша, Китай, Узбекистан и Казахстан.
Страна | Чистые покупки за январь–август 2026 года | Запасы на конец августа | Доля золота в резервах |
Польша | 98 т | 648 т | — |
Китай | 80 т | 2 387 т | 9% |
Узбекистан | около 50 т | 439 т | 90% |
Казахстан | около 36 т | 377 т | 79% |
Источник — World Gold Council, 6 октября 2026 года. Показатели округлены. Прочерк означает, что сопоставимое значение не приводится в использованном обзоре. Показатели долей зависят от даты и методики оценки активов.
Эти данные показывают важное различие. Китай, обладающий значительными валютными резервами, увеличивает долю золота с относительно невысокой базы. Узбекистан и Казахстан, напротив, уже имеют чрезвычайно высокую концентрацию резервов в металле. Польша продолжает реализацию долгосрочной программы накопления.
Поэтому даже одинаковое увеличение запасов на 20 тонн может иметь совершенно разные последствия для финансовой устойчивости и резервной политики отдельных стран.
Китай и диверсификация международных резервов
Китай — один из наиболее показательных примеров, поскольку его роль в международной торговле, огромный объем резервов и отношения с США делают изменения резервной политики особенно значимыми.
Согласно ВСЗ, в августе 2026 года Народный банк Китая увеличил официальные золотые резервы на 20 тонн. Это стало 22-м подряд месяцем зарегистрированного прироста. Совокупный физический объем достиг приблизительно 2 387 тонн, что соответствовало 9% официальных резервов страны. За первые восемь месяцев 2026 года Китай сообщил о приобретении 80 тонн золота.
В более длительной перспективе накопление также выглядит значительным. ЕЦБ оценивает увеличение китайских запасов после начала полномасштабного российского вторжения в Украину в 2022 году более чем в 350 тонн к периоду, рассматриваемому в его июньском исследовании 2026 года.
Одновременно в последние годы обсуждается сокращение китайских вложений в американские казначейские облигации. Однако даже при подтвержденном уменьшении таких позиций делать вывод о прямом обмене Treasuries на золото было бы некорректно.
Причина заключается в том, что вложения в Treasuries отражают лишь часть долларовой экспозиции. Резервы могут включать банковские депозиты, агентские ценные бумаги, другие государственные и корпоративные инструменты. Кроме того, статистика US Treasury TIC распределяет часть активов по юрисдикции хранения, что усложняет определение их конечного владельца.
Возможное изменение мест хранения американских бумаг также способно влиять на опубликованные страновые показатели без сопоставимого изменения валютной структуры резервов.
Для проверки гипотезы о дедолларизации Китая необходимо было бы одновременно оценить:
изменение физического объема золотых резервов Народного банка Китая;
изменение стоимости официальных международных резервов и их валютной структуры;
динамику китайских вложений в американские государственные бумаги;
изменение других долларовых активов, включая инструменты, учитываемые через иностранные депозитарии;
влияние валютных курсов, изменения рыночных цен и операций валютного регулирования.
Проблема состоит в том, что подробная валютная структура китайских официальных резервов не раскрывается в полном объеме. Следовательно, доступные сведения позволяют уверенно говорить о длительном накоплении золота, но не дают возможности точно определить, сколько долларов было продано для его приобретения.
Это не исключает дедолларизацию отдельных элементов китайского резервного портфеля. Однако доказательная база для утверждения о систематическом прямом замещении доллара золотом остается неполной.
Польша и стратегическое накопление золота
Польская стратегия существенно отличается от китайской. Страна входит в европейскую экономическую систему, поддерживает тесные финансовые связи с западными рынками и при этом остается одним из крупнейших покупателей золота среди мировых центральных банков.
По данным ВСЗ, Национальный банк Польши приобрел 102 тонны золота в 2025 году, второй год подряд заняв первое место среди официально зарегистрированных покупателей. За январь–август 2026 года его запасы увеличились еще на 98 тонн, до приблизительно 648 тонн.
Польский центробанк публично рассматривает увеличение золотых резервов как часть долгосрочной стратегии управления международными активами. В октябрьском отчете ВСЗ отмечается приближение запасов к целевому ориентиру в 700 тонн.
При анализе польской стратегии необходимо учитывать несколько обстоятельств. Золото рассматривается как долгосрочный актив, способный диверсифицировать баланс, снижать зависимость от отдельных эмитентов и сохранять стоимость в условиях финансовой неопределенности. При этом Польша продолжает использовать валютные резервы для поддержания денежно-кредитной и финансовой стабильности.
Следовательно, само увеличение золотых запасов Польши нельзя считать достаточным доказательством политического или экономического отказа от американского доллара.
Этот пример показывает, что мотивы резервной диверсификации могут существовать и у стран, тесно интегрированных в западную финансовую систему. Повышение роли золота в данном случае совместимо с сохранением традиционных резервных валют и государственных облигаций.
Узбекистан и Казахстан как производители золота
Особенно интересны Узбекистан и Казахстан, где увеличение золотых резервов необходимо рассматривать с учетом структуры национальной экономики.
Обе страны обладают развитой золотодобывающей промышленностью, поэтому часть операций с металлом происходит непосредственно на внутреннем рынке. В отличие от центрального банка страны-импортера, резервный управляющий в золотодобывающей экономике может приобретать металл у внутренних производителей за национальную валюту.
Узбекистан, согласно ВСЗ, к августу 2026 года накопил около 439 тонн золота, что соответствовало приблизительно 90% его официальных резервов. В Казахстане золотые запасы составляли около 377 тонн, или 79% резервов.
Столь высокая доля создает принципиально иную структуру рисков по сравнению с Китаем или большинством развитых экономик.
С одной стороны, значительные физические запасы золота уменьшают зависимость от обязательств иностранных эмитентов и могут представлять долгосрочный стратегический ресурс.
С другой стороны, совокупная стоимость резервов становится особенно чувствительной к изменению мировой цены металла. Если золото резко дешевеет, показатели стоимости международных резервов страны могут ухудшиться даже без внешнего оттока капитала или использования запасов для валютных интервенций.
Еще одна особенность заключается в том, что внутренние программы закупки золота могут иметь последствия для денежно-кредитной политики. Приобретая металл у национальных производителей за местную валюту, центральный банк создает или перераспределяет ликвидность, воздействие которой может потребовать дополнительных операций стерилизации.
В исследовании МВФ 2026 года отдельно рассматриваются риски таких программ, включая вопросы управления балансом, независимости центрального банка, прозрачности закупок и превращения немонетарного золота в полноценные резервные активы.
Поэтому высокая доля золота в резервах Узбекистана или Казахстана не должна автоматически интерпретироваться как доказательство особенно интенсивной дедолларизации. Значительную роль здесь играют особенности внутреннего рынка и исторически сложившейся резервной политики.
Турция и использование золота во время кризисов
Турция демонстрирует еще одну модель — золото может не только накапливаться, но и использоваться для управления внешней ликвидностью.
В последние годы Турция как увеличивала, так и сокращала золотые резервы. Эти операции происходили на фоне валютной нестабильности, инфляции и изменения потребностей экономики в ликвидности. Однако вклад каждого фактора в конкретные решения требует отдельного подтверждения.
В июньском обзоре ЕЦБ отмечается, что в 2026 году турецкие власти продали или предоставили в рамках операций около 130 тонн золота на фоне внешних экономических и геополитических потрясений. При этом важно различать окончательную продажу и передачу металла в рамках финансовых операций: их последствия для собственности и структуры резервов неодинаковы.
Турецкий пример показывает, что золото может использоваться как инструмент финансовой адаптации. Его наличие расширяет потенциальные возможности центрального банка, но не устраняет потребности в иностранной валюте.
Во время кризиса государству по-прежнему может потребоваться долларовая ликвидность для оплаты импорта, обслуживания внешнего долга и стабилизации валютного рынка. В таких условиях золото может выступать источником средств, которые впоследствии конвертируются в необходимые валюты.
Таким образом, высокий уровень золотых резервов не означает, что экономика перестает зависеть от доллара. В определенных обстоятельствах металл используется именно для получения дополнительной валютной ликвидности.
Почему старые золотые запасы меняют мировую статистику
Отдельную группу представляют США, Германия, Италия и Франция. Эти страны владеют крупными физическими запасами золота, но в последние десятилетия не были сопоставимы по активности покупок с Китаем или Польшей.
Их значение для анализа связано прежде всего с эффектом переоценки.
Например, американские официальные золотые резервы составляют около 261,5 млн тройских унций, или приблизительно 8 133 тонн. При этом в бухгалтерской отчетности США золото оценивается по законодательно установленной цене $42,22 за тройскую унцию, а не по текущей рыночной стоимости.
Для международного сопоставления стоимость этих физических запасов может пересчитываться по рыночным котировкам. Поэтому увеличение глобальной стоимости официального золота частично происходит за счет роста рыночной оценки американских запасов, которые не были приобретены недавно.
То же относится к значительной части исторических запасов крупнейших стран Западной Европы.
Этот эффект особенно важен при сравнении стоимости золота с официальными вложениями в US Treasuries. Если рост доли золота формируется главным образом за счет переоценки металла, который десятилетиями находится на балансах одних и тех же стран, он практически ничего не говорит о текущем выборе резервных управляющих.
Колин Вейс подчеркивает именно это обстоятельство в сентябрьском исследовании ФРС 2026 года: глобальная статистика объединяет старые запасы и новые покупки, тогда как для анализа изменения предпочтений их необходимо рассматривать раздельно.
Поэтому при анализе изменений резервной политики физический прирост золотых запасов необходимо рассматривать отдельно от переоценки. Однако сам по себе он не является доказательством дедолларизации без данных об изменении долларовых активов, которую невозможно заменить показателями рыночной стоимости.
Почему 2022 год стал переломным для резервной политики
Один из центральных вопросов исследования — насколько изменение поведения центробанков связано с усилением геополитических и санкционных рисков.
После начала полномасштабного вторжения России в Украину в феврале 2022 года США, Европейский союз и ряд других юрисдикций ввели ограничения, которые фактически заблокировали для Банка России возможность распоряжаться значительной частью иностранных резервных активов, находящихся в соответствующих юрисдикциях.
Этот эпизод продемонстрировал, что международные резервы могут быть подвержены не только рыночному, процентному и валютному риску, но и ограничениям доступа, зависящим от решений иностранных властей.
Для резервного управляющего возникает фундаментальное различие между владением активом и возможностью воспользоваться им в кризисной ситуации.
Государственные облигации США представляют собой обязательства американского правительства. Иностранные банковские депозиты — требования к соответствующим финансовым учреждениям. Возможность их использования зависит от финансовой инфраструктуры, системы хранения, расчетов и применимого законодательства.
Физическое золото не является долговым обязательством другой страны. Если металл хранится в национальной юрисдикции, центральный банк обладает более непосредственным контролем над ним. Однако наличие слитков само по себе не гарантирует возможность быстро использовать их для международных расчетов, особенно если операции с финансовыми контрагентами ограничены санкциями.
Рост интереса к золоту после 2022 года поэтому можно рассматривать как возможную реакцию на изменение восприятия юрисдикционных рисков.
Согласно ЕЦБ, среди крупнейших покупателей золота за период после начала полномасштабной войны выделялись Китай, Польша, Турция и Индия. Исследователи также обнаружили, что крупные покупатели золота чаще расположены в странах с относительно высоким уровнем риска внешних конфликтов.
Но наличие статистической связи не доказывает причинность. Для одних государств геополитические риски могут быть главным фактором покупки золота, для других — лишь одним из элементов более широкой стратегии диверсификации.
Кроме того, высокий спрос существовал и до 2022 года. Поэтому представление, будто центробанки начали приобретать золото исключительно после заморозки российских резервов, не соответствует историческим данным.
Насколько сильно вырос спрос после 2022 года
По оценкам ВСЗ, средние годовые покупки центробанков в 2010–2021 годах составляли 473 тонны. В 2022–2024 годах они превышали 1 000 тонн ежегодно, а в 2025 году достигли 863 тонн.
Данные указывают на существенное ускорение накопления золота относительно предыдущего десятилетия. Однако для доказательства именно санкционного эффекта необходимо отделить несколько одновременно действовавших факторов:
повышение геополитической неопределенности и риска ограничения доступа к иностранным активам;
изменения инфляции, процентных ставок и условий финансирования;
рост рыночной цены золота и связанные с ним изменения инвестиционных предпочтений;
долгосрочные программы диверсификации, начатые до 2022 года;
особенности экономики отдельных покупателей, включая внутреннюю добычу золота.
Более строгий анализ предполагает сравнение темпов покупок золота в странах с различным уровнем санкционного риска с учетом предыдущих тенденций, объема резервов, инфляции и показателей финансовой устойчивости.
Однако даже такая модель не позволила бы полностью преодолеть ограничения, связанные с нераскрытыми операциями с резервами и сложностью количественной оценки геополитических мотивов.
Данные о покупках золота и результаты опросов свидетельствуют о росте внимания центральных банков к геополитическим рискам после 2022 года. Однако точный вклад этих рисков в изменение физического спроса остается неопределенным.
Где хранится золото и почему это важно
География хранения стала самостоятельным вопросом резервной стратегии.
Центральный банк может владеть золотом, которое физически находится на его территории, либо размещать часть запасов в международных финансовых центрах. Во втором случае доступ к металлу может быть связан с депозитарной инфраструктурой и правовыми условиями страны хранения.
Обе модели имеют преимущества и ограничения.
Хранение внутри страны позволяет сократить зависимость от иностранных юрисдикций и обеспечивает более непосредственный контроль над физическим металлом. Однако при необходимости быстро использовать золото для международных операций могут возникнуть дополнительные расходы и организационные сложности.
Напротив, золото, размещенное в крупных международных центрах торговли драгоценными металлами, потенциально легче использовать в сделках, свопах и других операциях с финансовыми контрагентами.
Таким образом, резервный управляющий должен выбирать не только между золотом и иностранной валютой, но и между различными формами владения и хранения металла.
Опрос ВСЗ 2026 года показывает, что 57% ответивших центробанков указали Банк Англии как место хранения золота. Одновременно 9% респондентов сообщили об увеличении запасов внутри национальной юрисдикции за предыдущие 12 месяцев, а 10% — о диверсификации зарубежных мест хранения.
Эти показатели не означают, что соответствующая доля всего мирового золота хранится в Банке Англии или перемещена в другие страны. Они отражают практики и изменения у участников опроса, причем один центральный банк может использовать несколько мест хранения одновременно.
Тем не менее результаты подтверждают, что местонахождение золотых резервов стало важной частью обсуждения финансовой устойчивости.
Репатриация золота при этом не равнозначна его покупке. Если центральный банк возвращает принадлежащие ему слитки из зарубежного хранилища, физический объем запасов не изменяется. Меняется прежде всего юрисдикционная и операционная структура хранения.
Может ли золото защитить от инфляции и финансовых кризисов
Помимо геополитических рисков центральные банки учитывают инвестиционные характеристики золота. Металл традиционно рассматривается как актив, способный сохранять стоимость на длительных временных горизонтах, однако его поведение существенно зависит от макроэкономических условий.
Одним из ключевых факторов являются реальные процентные ставки — номинальные ставки с поправкой на ожидаемую инфляцию.
Поскольку физическое золото не приносит купонного дохода, повышение реальной доходности надежных государственных облигаций может увеличивать альтернативные издержки его хранения. Если инвестор способен получать положительную реальную доходность по долговым инструментам, владение золотом становится относительно менее привлекательным с точки зрения текущего дохода.
Однако эта зависимость не является постоянной. В периоды геополитических потрясений, финансовой неопределенности или опасений относительно устойчивости долговых активов спрос на золото может увеличиваться даже при относительно высоких процентных ставках.
Свою роль играет и курс доллара. Поскольку золото на международном рынке преимущественно котируется в американской валюте, изменения ее стоимости способны влиять на доступность металла для покупателей, использующих другие валюты.
Вместе с тем между золотом и долларом нет механической обратной зависимости. В отдельные периоды оба актива могут дорожать одновременно, например при высоком глобальном спросе на защитные инструменты.
Особенно важно отличать репутацию золота как защитного актива от его фактической способности компенсировать убытки в кризисной ситуации.
Что показывают исследования МВФ
В июле 2026 года исследователи МВФ Иштван Мак и Этьен Ваккаро-Гранж подробно изучили рыночные риски золота с точки зрения управления официальными резервами.
Они пришли к выводу, что защитные свойства золота зависят от экономических условий и характера потрясения. В частности, золото способно обеспечивать определенную защиту от процентного риска и ослабления доллара, но его эффективность как инструмента защиты от неожиданных изменений инфляции, падения фондовых рынков и геополитических потрясений меняется в зависимости от рыночных условий.
В исследовании также подчеркивается, что золото не всегда выступает надежным защитным активом в периоды экстремальной рыночной нестабильности.
Этот вывод важен для центральных банков, поскольку их задача отличается от задачи частного инвестора. Резервные активы должны не только сохранять стоимость на длительном горизонте, но и обеспечивать доступ к ликвидности в моменты, когда экономике срочно необходима иностранная валюта.
Золото может улучшать долгосрочную диверсификацию баланса, но его чрезмерная концентрация способна одновременно увеличивать краткосрочные рыночные риски.
Поэтому центральный банк должен оценивать не только ожидаемую динамику цены золота, но и его поведение при стрессовых сценариях, включая одновременное снижение рыночной стоимости и рост потребности в валютной ликвидности.
Почему золото не может полностью заменить доллар
Несмотря на увеличение роли золота в международных резервах, его экономические функции существенно отличаются от функций американской валюты.
Доллар является не только объектом накопления, но и единицей международных расчетов, валютой кредитования и основой значительного объема финансовых обязательств. Золото, напротив, преимущественно используется как средство сохранения стоимости и диверсификации резервного портфеля.
Это различие особенно заметно при сравнении характеристик золота и краткосрочных американских казначейских облигаций.
Характеристика | Физическое золото | US Treasuries |
Регулярный доход | Не приносит процентного дохода | Купонный доход или доход от дисконта |
Кредитный риск эмитента | Отсутствует | Зависит от обязательств США |
Рыночный риск | Высокая волатильность цены | Процентный риск, зависящий от срока бумаги |
Валютный риск | Зависит от валюты оценки и будущих обязательств | Долларовая номинация |
Операционная ликвидность | Зависит от формы и места хранения, доступа к рынку | Высокая на ликвидных сегментах рынка |
Юрисдикционный риск | Зависит от места хранения и способа владения | Зависит от правового режима и инфраструктуры |
Применение для интервенций | Обычно требует продажи, свопа или иной операции | Долларовые средства могут быть получены через продажу или погашение |
Это сравнение показывает, что выбор между резервными активами зависит от задач центрального банка.
Для долгосрочной защиты баланса от отдельных рисков золото может обладать существенными преимуществами. Оно не связано с платежеспособностью конкретного правительства и не требует обслуживания долгового обязательства со стороны эмитента.
Однако для проведения валютных интервенций, обслуживания краткосрочных внешних обязательств и обеспечения платежей в иностранной валюте более подходящими могут оказаться высоколиквидные инструменты, номинированные непосредственно в требуемой валюте.
Кроме того, американский рынок государственных облигаций обладает развитой инфраструктурой торговли и операций с обеспечением. Treasuries активно используются финансовыми институтами и центральными банками для управления ликвидностью.
Золото также имеет крупный и ликвидный международный рынок, но физическое владение металлом может сопровождаться дополнительными расходами на хранение, страхование и проведение операций.
Ликвидность золота не равна его рыночной стоимости
В исследовании МВФ 2026 года проводится важное различие между номинальной стоимостью золотых резервов и их эффективной ликвидностью.
Металл может оцениваться в миллиарды долларов по текущей рыночной цене, однако реальная возможность быстро превратить его в средства для международных платежей зависит от рыночных условий, инфраструктуры, доступности контрагентов и необходимых сроков.
В стрессовом сценарии центральному банку может потребоваться продать актив в неблагоприятный момент, принять ценовой дисконт или воспользоваться сложными финансовыми операциями.
Поэтому МВФ рекомендует учитывать потенциальные потери рыночной стоимости и ограничения ликвидности при оценке способности золота покрывать срочные финансовые потребности. Авторы считают, что металл лучше подходит для долгосрочной инвестиционной части резервов, чем для портфеля, предназначенного для немедленного покрытия платежей.
Этот вывод объясняет, почему даже центральные банки, активно увеличивающие золотые запасы, продолжают хранить валютные активы. Речь идет не обязательно о выборе одного инструмента вместо другого, а о распределении разных финансовых функций между несколькими видами резервов.
Как центробанки оценивают будущее золота и доллара
Оценить долгосрочные изменения резервной системы можно не только по уже совершенным операциям, но и по ожиданиям управляющих официальными резервами.
В июне 2026 года ВСЗ представил результаты ежегодного опроса, в котором приняли участие 76 центральных банков. Число ответов на отдельные вопросы составляло 73–74 и могло отличаться в других разделах анкеты
Результаты показывают устойчивый интерес к дальнейшему увеличению золотых запасов:
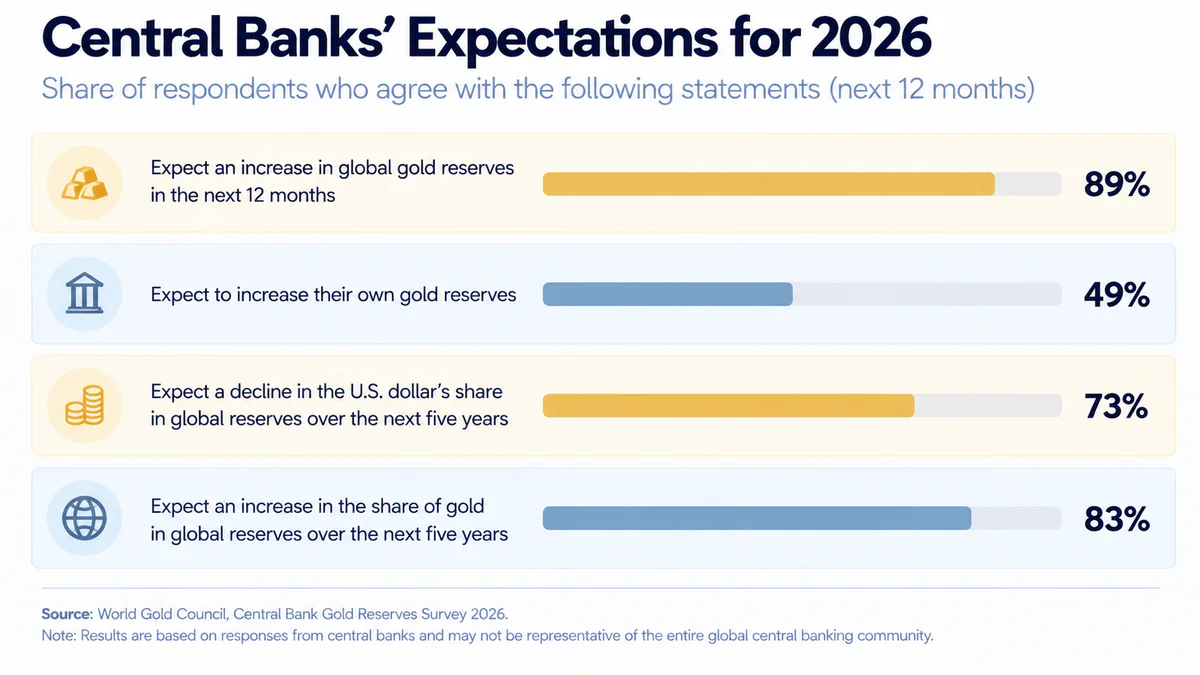
Особое внимание привлекает то, что 74% ответивших ожидают снижения доли доллара в мировых резервах в пятилетней перспективе. Однако здесь важно учитывать характер показателя: речь идет об ожиданиях резервных управляющих, которые могут отличаться от будущих действий их институтов.
Кроме того, снижение доли доллара может происходить за счет роста других компонентов резервов, не предполагая массовой продажи уже имеющихся долларовых активов.
Примечательно и расхождение между ожиданиями относительно мирового спроса и собственными планами. Хотя 89% ответивших ожидают роста совокупных мировых золотых резервов, только 45% предполагают увеличение запасов собственного центрального банка в следующие 12 месяцев.
Это свидетельствует о неоднородности резервной политики: участники рынка могут ожидать дальнейших крупных покупок от других стран, не планируя аналогичных операций самостоятельно.
Возможность продолжения структурной диверсификации поэтому не означает, что все центральные банки будут действовать одинаково.
К какой модели движется мировая резервная система
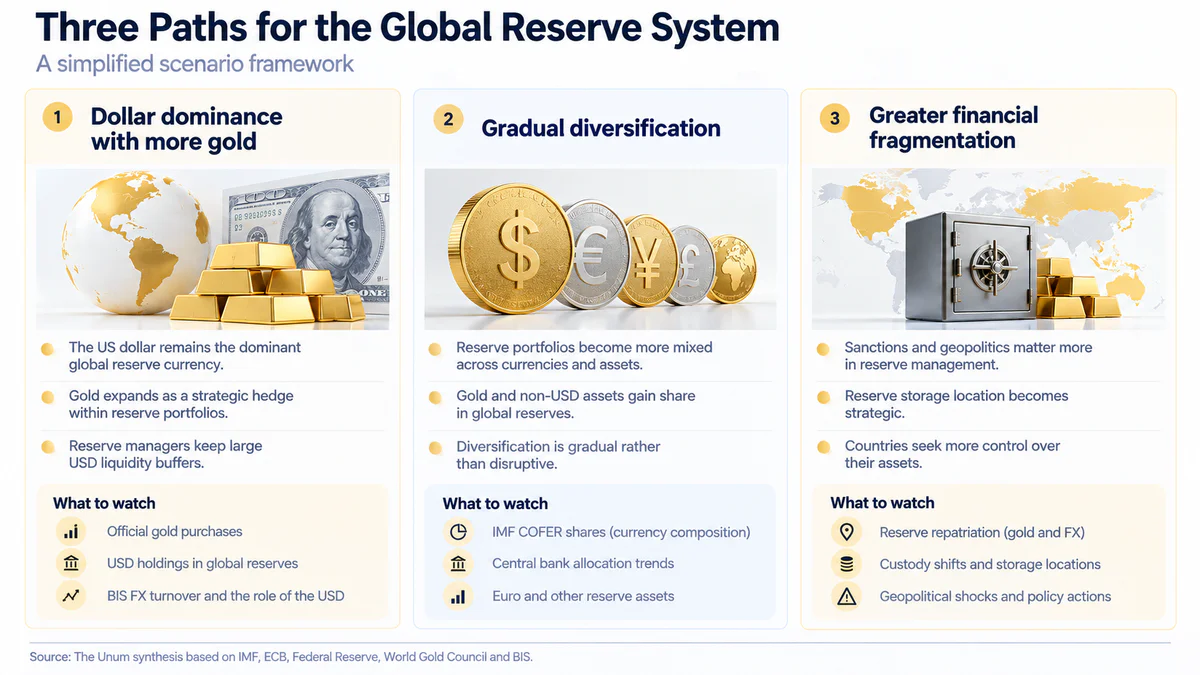
На основании имеющихся данных можно рассматривать несколько направлений дальнейшего развития международных резервов. Они не исключают друг друга полностью, поскольку отдельные страны могут придерживаться различных стратегий одновременно.
Сохранение долларового доминирования при расширении роли золота
В рамках этой модели доллар остается основной резервной валютой, обеспечивающей международные расчеты и финансовую ликвидность, тогда как золото постепенно увеличивает свою долю в долгосрочной части резервных портфелей.
Подобная конфигурация соответствует результатам исследования Federal Reserve, согласно которому накопление золота в большинстве рассмотренных стран лучше объясняется диверсификацией, чем прямым замещением доллара.
Поддержкой этой модели будут служить сохранение значительных абсолютных объемов долларовых резервов, высокая роль американской валюты на мировом рынке Forex и продолжение покупок золота без систематического сокращения долларовых активов.
Постепенное формирование более многокомпонентных резервов
Другой сценарий предполагает дальнейшее перераспределение резервов между долларом, евро, золотом и другими активами.
В этом случае доля американской валюты может постепенно снижаться, даже если доллар сохранит статус наиболее широко используемой резервной и расчетной валюты.
Такой процесс не обязательно приведет к появлению нового доминирующего актива. Напротив, резервная система может стать более разнообразной, а выбор инструментов — сильнее зависеть от экономических и геополитических особенностей конкретных стран.
Проверять этот сценарий следует не только по долям валют, но и по изменению абсолютных объемов активов с поправкой на курсовую и рыночную переоценку.
Усиление геополитической фрагментации
Третий сценарий связан с дальнейшим ростом санкционных рисков, ограничений на трансграничные финансовые операции и стремления государств контролировать доступ к собственным резервам.
В такой ситуации центральные банки могут уделять больше внимания физическому хранению золота, диверсификации юрисдикций и снижению концентрации иностранных активов.
Однако даже при значительном усилении геополитической фрагментации золото не обязательно станет полноценной заменой долларовым инструментам. Государствам по-прежнему потребуется ликвидность в валютах, используемых для внешнеторговых операций и обслуживания долга.
Более вероятным следствием такого процесса является изменение структуры владения и хранения резервов, а не автоматическое возвращение к системе, в которой золото непосредственно обеспечивает международные денежные расчеты.
Что действительно доказывают данные
Исследования МВФ, ЕЦБ, Federal Reserve и статистика ВСЗ позволяют разграничить несколько процессов, которые в дискуссии о дедолларизации часто объединяются в один.
Первый вывод — физическое накопление золота действительно ускорилось. Официальный сектор приобрел более 1 000 тонн металла ежегодно в 2022–2024 годах и еще 863 тонны в 2025 году. Эти объемы существенно превышают исторические средние показатели предыдущего десятилетия.
Второй вывод — увеличение рыночной стоимости золотых резервов значительно опережает их физический прирост. Исследование МВФ показывает, что в 2018–2025 годах стоимость официального золота выросла на 268%, тогда как его количество увеличилось только на 8,5%. Следовательно, рост роли золота в стоимостной структуре резервов в значительной степени отражает изменение цены, а не новые закупки.
Третий вывод — доля доллара в валютных резервах постепенно снижается, но это не всегда сопровождается уменьшением абсолютного объема долларовых активов. Последние данные COFER за II квартал 2026 года демонстрируют именно такую ситуацию: процентная доля доллара сократилась, тогда как объем долларовых требований почти не изменился.
Четвертый вывод — накопление золота не является универсальным свидетельством прямого замещения доллара. Исследование Federal Reserve показывает, что для большинства рассмотренных стран покупки металла в большей степени соответствуют постепенной диверсификации резервов. При этом отдельные примеры сокращения долларовой экспозиции могут существовать и требуют самостоятельного анализа.
Пятый вывод — геополитические риски действительно приобрели большее значение. После 2022 года увеличилось внимание к санкционному риску и контролю над резервными активами, однако установить точный вклад этих факторов в каждую покупку золота невозможно без более подробных страновых данных.
Шестой вывод — рост роли золота не означает исчезновения фундаментальных функций доллара. Американская валюта сохраняет центральное положение на международном валютном рынке и остается важнейшим инструментом глобального финансирования и управления ликвидностью.
Эти результаты основаны на разных видах доказательств. Изменения количества и рыночной стоимости золота подтверждаются статистикой резервов и оценками официального спроса. Мотивы покупок реконструируются по заявлениям, опросам и исследованиям, поэтому выводы о причинах отдельных операций имеют более высокую степень неопределенности. Поэтому степень уверенности в выводах различается.
Золото против доллара или новая структура резервов
Рост золотых резервов центральных банков не является ни статистической иллюзией, ни однозначным доказательством глобальной дедолларизации. Физические покупки действительно увеличились, особенно после 2022 года, но изменение рыночной стоимости уже накопленного металла оказалось значительно масштабнее. Именно поэтому золото стало занимать гораздо большую долю официальных резервов, чем можно было бы ожидать исходя только из новых приобретений.
При этом сокращение доли доллара в мировых валютных резервах представляет собой самостоятельный процесс, который не всегда связан с покупкой золота. В отдельных странах изменение резервной политики может отражать стремление снизить долларовую экспозицию, но в глобальном масштабе данные пока лучше подтверждают сочетание диверсификации, рыночной переоценки и изменения подходов к управлению финансовыми рисками.
Ключевое различие заключается в функциях активов. Золото позволяет центральным банкам хранить часть резервов вне долговых обязательств иностранных эмитентов, тогда как долларовые инструменты обеспечивают доходность, операционную ликвидность и доступ к инфраструктуре международного финансирования. Эти характеристики делают активы не только конкурентами, но и взаимодополняющими компонентами резервного портфеля.
Поэтому главный результат происходящих изменений — не подтвержденная замена доллара золотом, а постепенное усложнение мировой резервной системы. Центральные банки по-разному распределяют активы между сохранением стоимости, получением дохода, обеспечением ликвидности и защитой от внешних ограничений. Насколько далеко зайдет этот процесс, будет зависеть не только от будущих покупок золота, но и от того, начнут ли страны устойчиво сокращать долларовые активы в абсолютном выражении и изменится ли роль американской валюты за пределами резервных портфелей.
Ограничения исследования. Полная валютная структура резервов отдельных стран не всегда доступна публично. Это ограничивает возможность непосредственно установить, были ли конкретные покупки золота профинансированы за счет продажи долларовых активов. Представленные страновые сопоставления отражают подтвержденные тенденции и результаты опубликованных исследований, но не являются самостоятельной эконометрической проверкой причинности для каждой страны.
Модель переоценки резервов и индексное сравнение стоимости золота с физическими запасами приведены в качестве иллюстраций расчетной механики. Они не заменяют полноценную страновую декомпозицию временных рядов.
Что это означает для трейдеров и инвесторов
Рост золотых резервов центробанков — важный долгосрочный фактор спроса, но сам по себе он не является сигналом к покупке золота или продаже доллара. Решения резервных управляющих рассчитаны на годы, тогда как рыночные котировки реагируют на процентные ставки, макроэкономические данные, валютные курсы и изменения инвестиционных ожиданий.
При оценке перспектив золота и долларовых активов стоит учитывать несколько показателей:
Покупки золота центробанками. Устойчивый спрос официального сектора может поддерживать рынок в долгосрочной перспективе, однако не исключает краткосрочных коррекций.
Реальная доходность US Treasuries. Ее повышение увеличивает альтернативные издержки владения золотом, которое не приносит процентного дохода.
Индекс доллара DXY. Динамика американской валюты помогает оценивать внешние условия для золота, хотя обратная зависимость между ними не является постоянной.
Потоки капитала в золотые ETF. Позволяют оценить изменение инвестиционного спроса, который может усиливать или компенсировать влияние покупок центробанков.
Геополитические и санкционные риски. Могут повышать привлекательность золота как резервного актива, но рыночная реакция зависит от характера событий.
Для краткосрочных трейдеров статистика покупок центробанков скорее служит фоном, чем инструментом определения точек входа: данные публикуются с задержкой, а значительная часть стратегического спроса уже может быть учтена в цене.
Для долгосрочных инвесторов эта информация полезна при оценке роли золота в диверсификации портфеля. Однако увеличение спроса со стороны центробанков не гарантирует дальнейшего роста котировок и не устраняет риск значительного снижения стоимости металла.
Главный практический вывод: следует различать структурные изменения спроса на золото и краткосрочные факторы его цены. Дедолларизация может быть долгосрочной инвестиционной темой, но принимать торговые решения исключительно на основании роста золотых резервов центробанков недостаточно.
Материал подготовлен исключительно в ознакомительно-информационных целях и не является финансовым советом и рекомендацией.