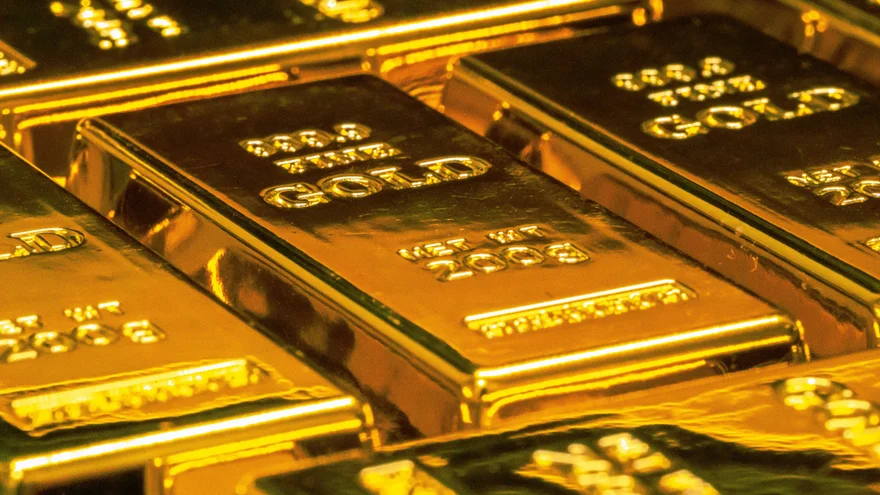
Спрос на золото остается сильным, несмотря на рост доходностей: более $500 млрд, как сообщается, было вложено в золото и серебро. За квартал золото выросло на 8%, серебро – более чем на 10%, но на фоне доходности биткоина в 30% это выглядит так, будто инвесторы закрепили за BTC статус защитного актива. В этом контексте рисковые активы выглядят устойчивее накануне заседания Федерального комитета по открытым рынкам (FOMC).
Традиционная связь золота с доходностью гособлигаций в этом квартале перевернулась: металл больше не реагирует на рост доходностей. По данным TradingEconomics, доходность 10-летних казначейских облигаций США выросла почти на 20% с конца июня, тогда как золото за тот же период прибавило около 15%. Главным драйвером дивергенции выглядит сильный спрос со стороны центральных банков, который меняет чувствительность золота к ставкам и поддерживает металл даже при высоких доходностях. Это указывает на то, что структурный спрос может теперь перевешивать чувствительность золота к монетарным ожиданиям. Тем же объясняется рост позиционирования в металлах: в золото и серебро, по сообщениям, вошло более $500 млрд.
Открытым остается вопрос, привлекают ли металлы новый капитал или оттягивают его из рисковых активов. Жесткие рыночные данные говорят о том, что спрос на металл остается устойчивым. Китайские золотые ETF добавили 11 тонн в августе – второе подряд месячное увеличение, доведя общий объем до 293 тонн, максимума с апреля и третьего результата в истории. С начала года ETF приобрели 45 тонн золота, а данные начала сентября указывают на продолжение накопления на фоне падения доходностей и слабости внутреннего фондового рынка.
Материал носит ознакомительный характер и не является инвестиционной рекомендацией. Редакция UNUM не несет ответственности за ваши финансовые решения.