

上个交易周显示了什么
在10月12日至16日的事件的前一期中,主要问题是全球经济增长是否能承受通胀压力的回归。到周末,答案变得有些清晰:谈论衰退还为时过早,但迅速放松货币政策的空间明显缩小。
在美国,9月消费者价格指数环比上涨0.6%,同比上涨3.7%,而8月为3.4%。核心通胀从2.4%加速至2.6%,能源指数比去年同期高出20.4%,仅9月汽油价格就上涨了9.1%。
生产者价格指数表现得更为强劲。PPI环比上涨1.3%,同比上涨6.3%——这是自2022年12月以来的最高年度增幅。最终需求商品的价格上涨了2.6%,其中超过80%的增幅归因于能源,能源价格在本月上涨了10.8%。
与此同时,消费者需求尚未显示出明显的崩溃迹象。美国零售销售环比增长0.8%,同比增长6.3%,达到7450亿美元。然而,人口普查局未对这些数据进行价格变化调整。剔除汽车和汽油的销售额本月仅增长0.2%,在90%的置信水平下,这一变化在统计上无法与零区分。因此,强劲的整体结果部分可能不仅由实际消费增长解释,还包括价格上涨的因素。
国际货币基金组织也未看到全球衰退。新的《世界经济展望》预测2026年全球经济增长为3.1%,2027年为3.4%,但IMF警告称,其韧性同时受到能源冲击、高融资成本以及对人工智能投资热潮增长的依赖的考验。
全球经济表现出韧性,但这种韧性正面临压力,风险倾向于恶化。
因此,在10月19日至23日的一周内,市场将不再过多寻找通胀冲击的新迹象,而是寻找其对投资、信贷条件和消费的影响。
中国将展示经济增长的质量
本周初的主要宏观经济事件将来自中国。10月19日, 国家统计局将发布第三季度的GDP以及工业生产、零售销售、投资和房地产市场指标。
根据路透社的共识预测,GDP可能同比增长约4.4%,而第二季度为4.3%。这略低于北京对2026年全年经济增长的官方目标的下限——4.5%至5%。直接将季度增长与年度目标进行比较是不可能的,但新发布的数据将显示官方目标的现实性。
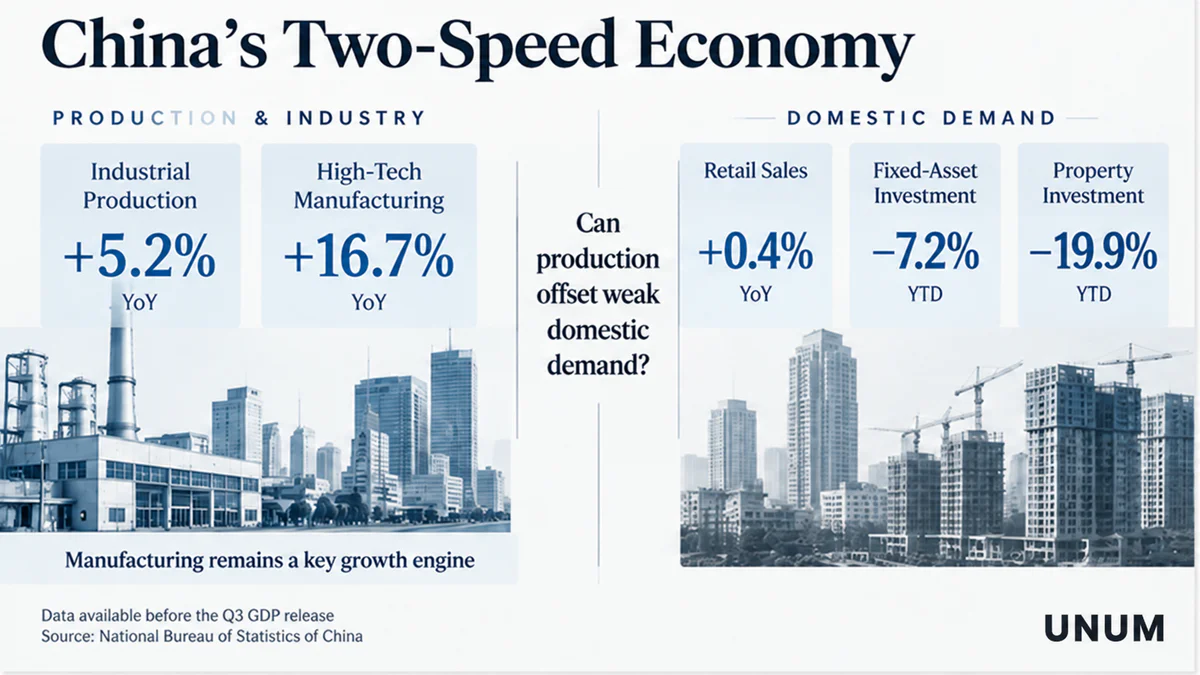
在数据发布前,经济不同部分之间的差距仍然显著。8月,中国工业同比增长5.2%,高科技制造业产出增长16.7%。同时,中国的零售销售仅增长0.4%,1月至8月的固定资产投资下降7.2%。私人投资下降了10.1%。
中国的房地产市场看起来更为疲软。今年前八个月,该行业的投资减少了19.9%,以货币计算的新商业房地产销售下降了13%,新建筑的数量下降了近25%。
与此同时,企业成本在上升。9月,中国的CPI同比仅为0.9%,而PPI加速至5.0%。原材料行业的价格上涨了9.4%,工业生产者的采购价格上涨了6.9%。这表明成本压力增加,但将其完全转嫁给最终消费者价格的能力有限。
因此,周一的主要问题不仅在于GDP是否会超出预测。更重要的是了解中国如何继续增长。如果工业和出口再次明显强于零售销售、私人投资和房地产,经济中的结构性失衡将持续存在。
关注点:中国GDP、工业生产、零售销售、固定资产投资、房地产投资、CSI 300指数、恒生指数、美元/离岸人民币(USD/CNH)、铜、铁矿石。
美国住房市场将测试昂贵资金的价格
在经历了一周的通胀数据发布后,美国经济日历将明显平静下来。下一次美联储会议将于10月27日至28日举行,因此市场将评估当前利率水平如何影响对贷款最敏感的行业。
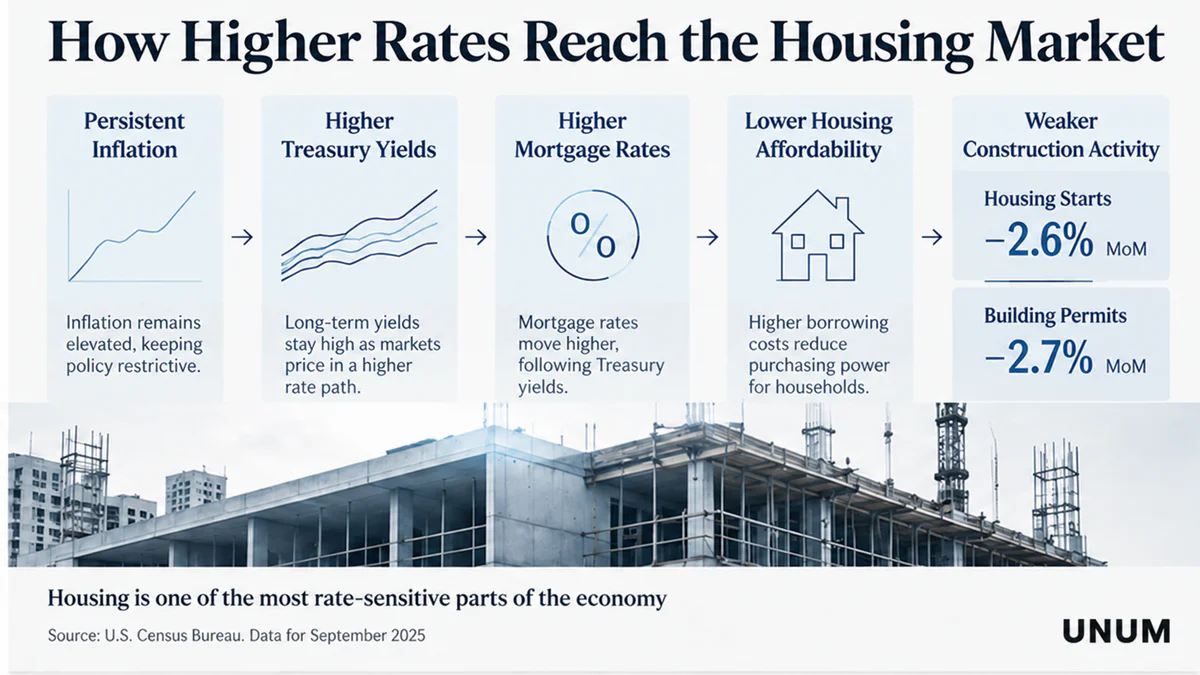
在10月20日,美国人口普查局将发布9月份的新房建设数据。8月份,住房开工率环比下降2.6%,年率为127.5万套,建筑许可减少2.7%。
住房市场尤为重要,因为抵押贷款利率与美国长期国债收益率密切相关,尽管这种关系并非一对一。抵押贷款成本还受到信用利差、抵押贷款支持证券市场的具体情况和其他因素的影响。
高利率传导到经济中的过程大致如下:持续的通胀 → 收紧政策的预期和对国债收益率的压力 → 更昂贵的抵押贷款 → 降低住房负担能力 → 对建筑业的压力。
因此,高利率在总体统计数据中出现明显衰退之前就已收紧信贷条件。因此,9月份的住房开工和建筑许可将是高资金成本是否开始更明显地限制实际经济活动的首次测试之一。
企业盈利将显示谁能承受高资本成本
企业盈利季的下一个阶段将允许对经济的几个部分进行检查。在10月20日,通用汽车和Netflix将报告其第三季度业绩,而在10月21日,特斯拉也将这样做。IBM在其投资者日历中也列出了10月21日,但目前将此日期标记为暂定。
对于这次分析,EPS数字本身是次要的。更有趣的是公司将如何描述需求和融资成本:
通用汽车— 汽车需求、价格、消费者信贷和利润率;
Netflix— 订阅消费、广告和参与度动态;
特斯拉— 汽车利润率、销售、资本支出、能源业务、人工智能和自动驾驶;
IBM— 如果日期得到确认,企业IT预算、云服务和对AI解决方案的需求。
科技行业尤其引人注目。从基本面来看,对计算能力的需求仍然非常强劲。台积电第三季度收入为467.2亿美元,毛利率为66.4%,营业利润率为58.7%,并预测第四季度收入为523亿至543亿美元。
需求极其强劲……我们没有看到放缓的迹象。
但市场同时开始提出另一个问题——谁将为这种增长买单。CoreWeave股票和债券的抛售加剧了对AI基础设施债务融资的担忧。高收益率和借贷成本正成为资本支出较大的公司越来越重要的因素。
这造成了一个重要的区别。目前AI的问题不一定是对芯片或数据中心的需求疲软。风险在于,由于高利率,融资大规模投资计划变得更加昂贵。
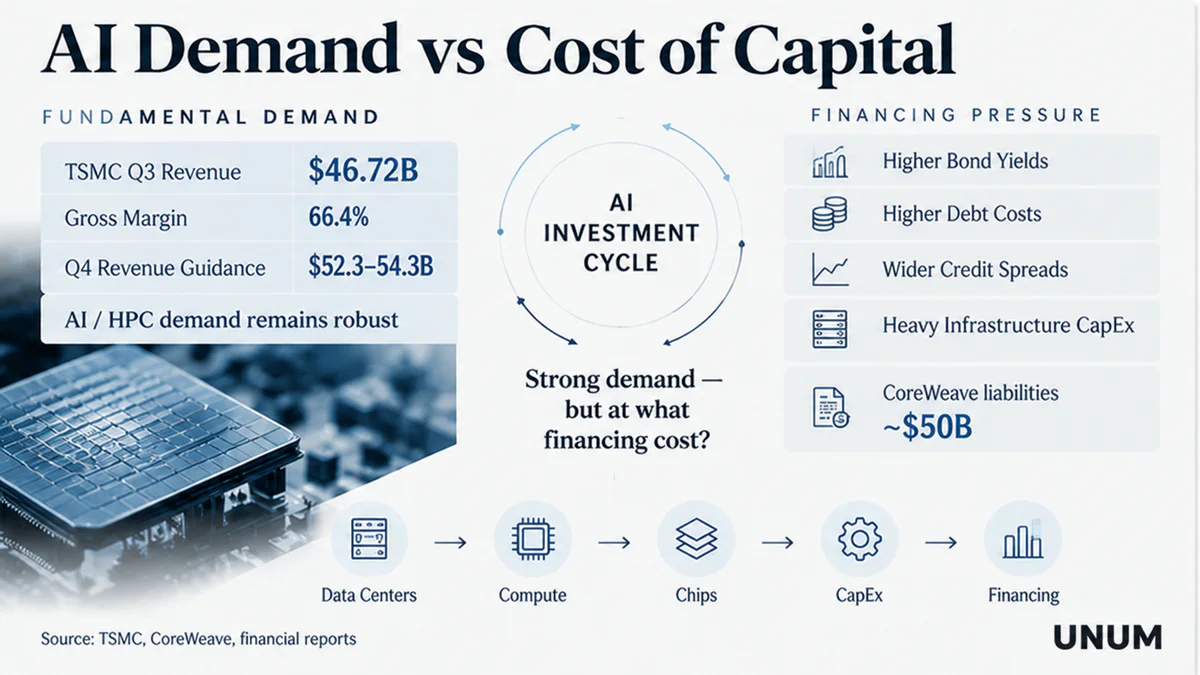
这造成了一个重要的区别:目前AI的问题不一定是对芯片或数据中心的需求疲软。风险在于,由于高利率,融资大规模资本支出变得更加昂贵。
英国将审查劳动力市场、通胀和消费者
英国将收到有关其国内经济状况的几乎完整的数据集。在10月20日,国家统计局将发布就业报告,在10月21日,CPI、PPI和公共财政数据将在10月23日发布零售销售数据。
英国劳动力市场和通胀将为英格兰银行提供两个可能相互对立的信号。8月份PAYE系统中员工人数的初步估计同比减少145,000人,环比减少26,000人。这些数据可能仍会被修正,但它们表明对劳动力的需求正在降温。
与此同时,通胀正在加速。8月份,英国CPI同比上升2.9%至3.1%,核心通胀率为2.6%,服务业通胀率为3.4%。能源效应尤为明显:机动车燃料价格同比上涨23%。
同时,8月份实际零售销售量环比增长0.5%,同比增长2.4%。周五的英国零售销售数据将显示价格上涨对实际消费量的影响程度。
对于英格兰银行来说,这是一种熟悉的困境。劳动力市场的降温抑制了进一步收紧政策的理由,而通胀加速则阻止了监管机构采取宽松立场。
关注点:就业、工资增长、整体和核心消费者价格指数(CPI)、服务业通胀、零售销售量、GBP/USD以及英国政府债券收益率。
欧洲债务将成为高利率的下一个考验
在欧元区,关注点将从通胀转向公共财政。10月20日,Eurostat将发布2025年赤字和债务的第二次通知,以及2026年第二季度的政府债务和预算赤字季度数据。
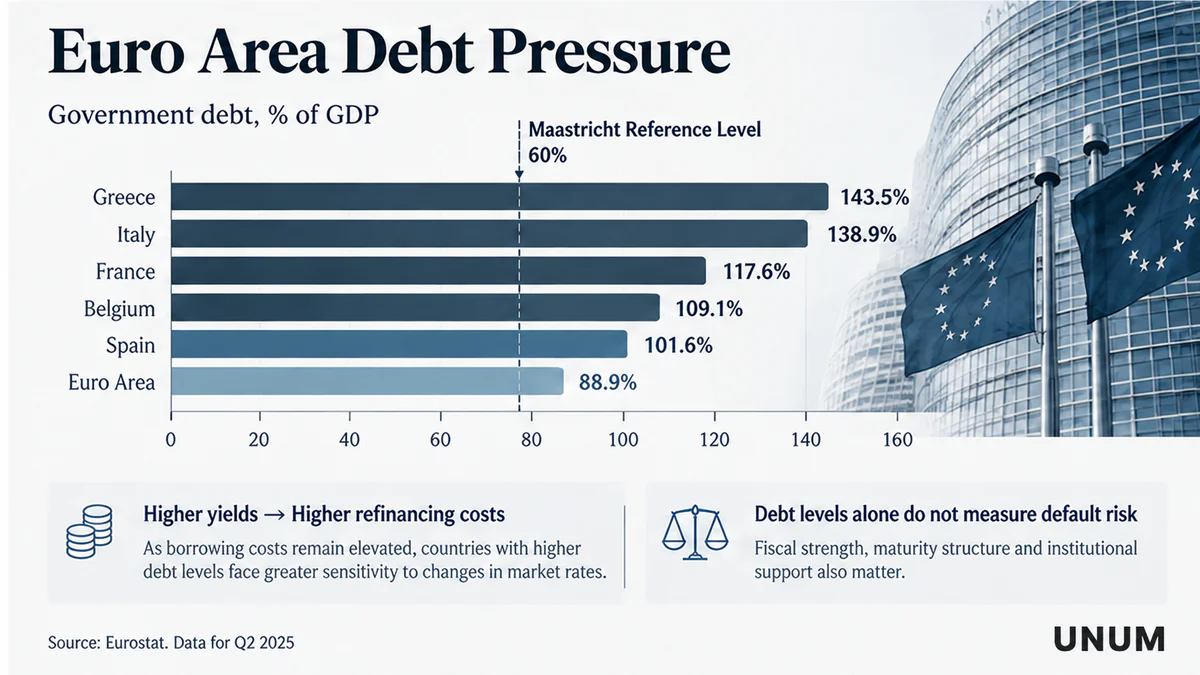
截至第一季度末,欧元区政府债务已占GDP的88.9%,而2025年底为87.7%。在希腊,这一数字达到143.5%,意大利为138.9%,法国为117.6%,比利时为109.1%,西班牙为101.6%。
同时,欧元区第一季度的季节性调整预算赤字为GDP的3.1%。
高债务与GDP比率本身并不意味着债务危机。政府债务的可持续性受义务到期、经济增长率、债务服务的平均成本以及政府在市场上自我融资能力的影响。
然而,由于高收益率持续存在,新发行的债务服务成本逐渐变得更高。因此,欧洲政府债务在政府同时增加能源、国防和基础设施支出时,对昂贵融资的敏感性增加。
市场将不仅关注整体债务与GDP比率,还将关注欧洲债券的收益率及其与德国政府债券的利差。如果借贷成本的差异开始扩大,政府债务可能成为高资金成本影响欧洲金融市场的另一个渠道。
日本通胀将是日本银行会议前的最后指引
10月23日,日本将发布9月份的全国CPI数据,这是日本银行会议前最后一个重要的宏观经济数据发布。10月29日至30日,日本银行将发布10月金融系统报告。
8月份,日本整体CPI同比上涨1.9%,剔除生鲜食品的指数上涨1.7%,剔除生鲜食品和能源的CPI上涨1.9%。与此同时,实际家庭支出同比下降3.1%。
对于日本银行来说,不仅通胀水平重要,其性质也很重要。如果9月份的CPI主要由于进口能源价格上涨而加速,而国内需求仍然疲软,这并不一定表明需要采取激进的紧缩政策。然而,如果价格增长变得更加普遍,市场可能会重新评估对货币政策进一步正常化的预期。
关注点:CPI、USD/JPY、日本国债收益率以及日本银行对金融稳定的评论。
昂贵的石油将影响几乎所有事物
在10月19日至23日的石油市场日历中,没有OPEC+会议或新的石油市场报告这样规模的事件。然而,石油价格仍将是文章中几乎所有经济体的重要变量。
10月份的IEA报告显示了局势的异常。该机构预计,2026年全球石油需求将平均减少260万桶/日至1.024亿桶/日。这反映了高燃料价格和经济放缓的影响。
同时,供应缓冲仍然有限。根据IEA的数据,截至9月底,全球石油库存比战前水平低5.09亿桶。该机构还预计,中间馏分油的供应紧张可能在2027年的大部分时间内持续。
这导致了一个矛盾的组合:
需求减弱 → 经济放缓加剧
但与此同时
库存仍然低 → 价格压力可能持续
因此,布伦特原油和其他石油基准将继续影响不仅仅是能源部门。高油价增加了运输和生产成本,支持了英国和日本的通货膨胀,减少了家庭的实际收入,并可能增加对企业利润率的压力。
比特币将测试其与科技风险的联系
对于比特币来说,本周没有单一预定的加密货币事件可以独立决定市场方向。更有趣的是观察BTC在资本成本变化和科技行业紧张局势下的表现。
AI公司最近的债务工具抛售表明,投资者对企业债务变得更加谨慎。如果高借贷成本继续对资本支出大的企业施加压力,即使科技行业的基本表现强劲,整体风险偏好也可能下降。
比特币可能有两种不同的行为模式。
纳斯达克下跌 + 信贷利差扩大 + BTC下跌 — 比特币继续主要作为高风险资产交易。
纳斯达克下跌 + BTC保持相对稳定 — 那么加密市场自身的因素,主要是流动性和通过现货比特币ETF的资本流动,可能变得更加重要。
因此,本周的关键指标将是BTC/USD、DXY、10年期美国国债收益率、纳斯达克100、信贷利差和现货比特币ETF的资金流动。
本周的三个主要问题
1. 中国能否在国内需求未恢复的情况下保持增长?
强劲的GDP与低零售销售、私人投资和房地产将证实经济仍然依赖于工业和出口。
2. 高利率在哪里对实体经济的影响最大?
答案将来自美国的住房市场、英国的就业和消费、欧洲的公共财政和企业报告。
3. 在融资昂贵的情况下,AI热潮是否仍然是经济支撑?
TSMC确认了对计算能力的强劲物理需求,但债务市场显示投资者对现金流和借款人质量的要求显著提高。
10月19日至23日这一周将测试的不仅是利率是否保持高位,而是谁能更长时间地适应它们。中国需要展示工业能否弥补国内需求疲软。美国的住房市场——昂贵的信贷限制投资的程度。英国——消费者能否承受通胀和劳动力市场降温的结合。欧洲——公共债务服务的敏感性如何。科技公司和比特币将展示当资金再次变得昂贵时,市场是否仍愿意为增长支付高价。