Bitwise为何决定关闭Dogecoin ETF
美国管理公司Bitwise于2026年9月10日宣布清算Bitwise Dogecoin ETF(BWOW)。该基金于2025年11月25日开始运营,其股票于次日在NYSE Arca开始交易。最后的预定交易日是10月14日,之后公司开始停止运营。
根据Bitwise在SEC发布的官方通知,剩余投资者将在10月22日左右获得现金补偿。支付金额是基于10月21日的净资产值(NAV)计算的。截至撰写本文时,还没有确认所有结算已经完成。
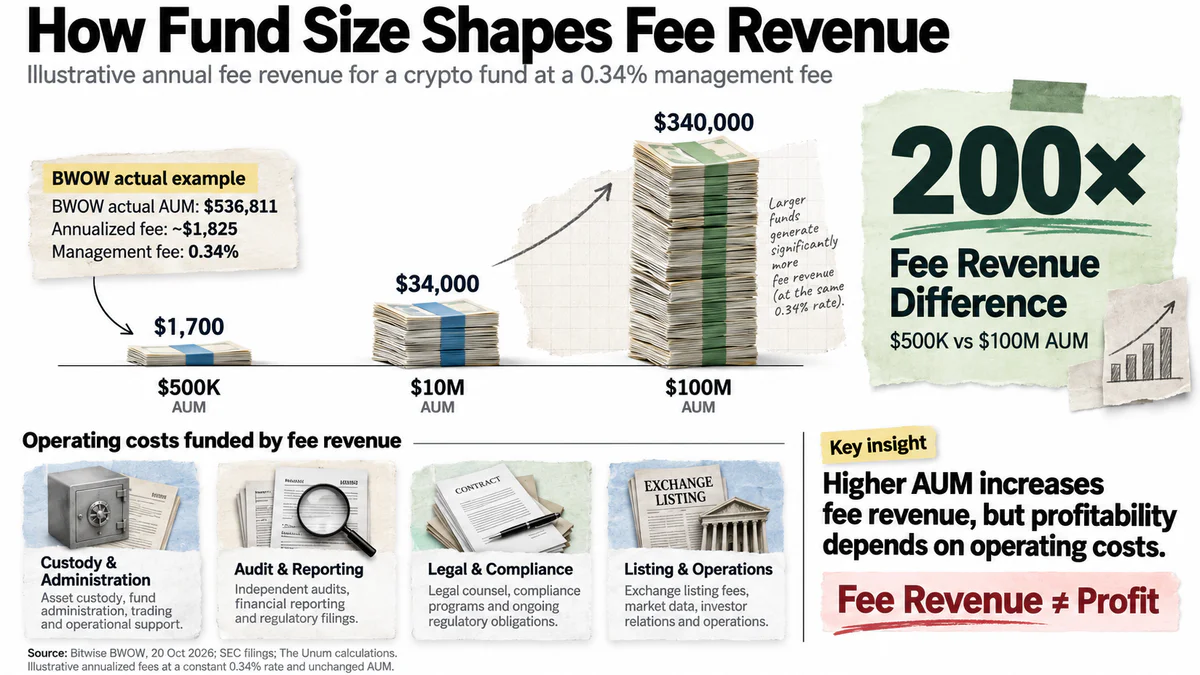
根据BWOW的官方网站,截至10月20日,管理的资产(AUM)仅为536,811美元,年管理费为0.34%。在这样的资本规模下,佣金收入很小,而维持投资产品需要持续的费用。
尽管被称为ETF,但从法律上讲,BWOW被归类为交易所交易产品(ETP),并未根据1940年《美国投资公司法》注册为投资公司。因此,它无法从该法律为传统注册投资基金提供的所有保护机制中受益。
在官方声明中,公司解释其决定如下:
Bitwise决定清算该基金,作为其产品线持续优化的一部分,考虑到投资者需求的变化。
公司没有将需求不足作为关闭的唯一原因,但基金规模小使其财务可持续性成为影响决策的可能因素之一。
在清算公告之前,BWOW的资产已经在下降。根据SEC季度报告,截至2025年12月底,其价值为115万美元,而到2026年6月30日已减少到473,547美元。在今年上半年,基金没有发行新股,流通股数量从60,000减少到40,000。AUM的下降反映了DOGE市场价值的变化以及投资者赎回股份。
此前,UNUM曾报道Bitwise决定停止BWOW交易。然而,该基金的案例不仅因清算本身而有趣,还因为为什么一个受欢迎的加密货币资产未能确保对相关投资产品的可持续需求。
为什么Dogecoin的受欢迎程度未能确保对ETF的需求
在BWOW推出时,Dogecoin在市值最大的加密货币中排名第七,截至2025年11月24日,其市值约为220亿美元。根据Bitwise提供的数据,DOGE在中心化加密交易所的日交易量达到10亿美元。然而,代币市场的高活跃度并未转化为对投资基金的相应需求。
一种可能的解释是直接DOGE市场和交易所交易投资产品的受众之间的差异。购买模因币的买家通常使用加密货币交易所和钱包,在那里他们可以直接拥有代币并进行交易,而无需基金的参与。ETF主要面向那些希望通过传统经纪账户访问加密货币的投资者。
此外,购买ETF并不意味着直接拥有DOGE。投资者购买的是基金的股份,其价值取决于基础加密货币的价格和维持产品的成本。直接投资Dogecoin不涉及年度管理费,尽管可能伴随交易佣金和存储成本。
加密货币投资产品的需求也有很大差异。一个有趣的比较是BWOW和同一管理公司推出的另一只基金——Bitwise Solana Staking ETF(BSOL)。
指标 | BWOW (Dogecoin) | BSOL (Solana) |
|---|---|---|
管理资产 | $473,547 | $592.34百万 |
基础管理费 | 0.34% | 0.20% |
质押收入 | 无 | 提供 |
截至2026年6月30日的数据。来源:季度报告 BWOW 和 BSOL 在SEC。此外,除了基础费用外,BSOL还有质押费用:第二季度的总年度费用率为0.56%。
截至6月底,BSOL的资产超过BWOW约1,250倍,尽管这两个产品由同一管理者发行,并提供对不同加密货币的访问。
BSOL不仅在其基础资产上有所不同,还可以通过质押Solana获得收入。扣除相关费用后,奖励可以增加基金的资产价值或根据其文件分配给投资者。然而,不能仅仅因为质押就保证更高的需求:产品吸引力还受到流动性、波动性、投资策略和市场参与者对特定加密货币态度的影响。
ETF的流动性也很重要——能够买卖其股票而不会显著偏离基础资产的价值。为了评估这一点,必须考虑交易量、买卖价差以及创建和赎回基金股票的机制。
因此,加密货币的受欢迎程度并不等同于投资者愿意购买相关ETF。BWOW的小规模表明对特定投资产品的需求有限,但并不意味着对DOGE缺乏兴趣。
与此同时,Dogecoin生态系统继续独立于基金的命运发展。10月, Dogecoin Labs联合了几个项目 以开发支付和用户服务。这些举措的需求将取决于其实际应用,而不是可用投资基金的数量。
加密货币ETF需要多少资产才能可持续运作
交易所交易基金的经济主要建立在佣金收入上,其规模取决于管理资产的价值。ETF吸引的资金越多,管理公司的潜在收入就越高。然而,维持基金需要持续的行政、托管存储、审计、法律支持、报告和维持交易所上市的费用。
以$536,811的管理资产和0.34%的年费计算,如果资产价值保持不变,BWOW的预计佣金收入将约为每年$1,825。
实际报告显示了一个可比的规模。2026年上半年,基金累计管理费为$1,215,其中第二季度为$531。这些金额不是Bitwise的利润,因为公司使用佣金收入来服务产品。
BWOW的费用结构规定,大多数运营成本由管理者从单一费用中承担。例外情况包括某些非常规费用,包括法律费用和一些不包括在标准基金服务中的运营费用。
为了理解佣金收入对资产量的依赖性,考虑三种假设情景,年费率为0.34%:
$500,000管理资产——每年约$1,700的佣金收入。
$1,000万管理资产——每年约$34,000。
$1亿管理资产——每年约$340,000。
这些计算假设资产量和佣金率不变。它们不考虑市场重估、可能的折扣以及与服务公司协议的具体情况,因此不反映管理者的实际利润。
没有单一的资产管理规模门槛来确保加密货币ETF的盈利运营。ETF的财务可持续性取决于费用结构、费用大小以及利用管理公司整体基础设施的能力。大型组织可能能够支持较小的基金更长时间,但这种策略的经济可行性是单独确定的。
BWOW的关闭引发了对其他专业加密货币基金前景的质疑。随着新的山寨币产品的出现,投资者资本的竞争加剧。管理公司不仅需要提供对特定代币的访问,还需要说服投资者使用该基金符合他们的策略并证明额外费用的合理性。
Bitwise的案例并不意味着山寨币ETF的必然大规模关闭。然而,它显示了在评估此类工具时,考虑基础加密货币的前景、筹集的资本数量、基金份额的流动性及其经济可持续性的重要性。
Dogecoin ETF的关闭展示了加密货币的受欢迎程度与投资产品的商业成功之间的差异。即使是市值达数十亿美元的资产也不能保证管理公司获得足够的费用收入。为了ETF的可持续运营,需要资本来覆盖基金的维护成本。
信息图表位置:在第三部分之后,结论之前。比较不同资产管理规模下加密货币ETF的年度费用收入——从50万美元到1亿美元——并标记BWOW在清算前的资产水平。