

2026年10月19日,国际清算银行(BIS)发布了《跨境支付竞争轨道:银行、金融科技和稳定币》研究。其作者,哈佛商学院经济学家Wenxin Du、Catherine Huang和David Scharfstein,比较了通过传统银行、金融科技公司和稳定币进行跨境支付的总成本。
结果喜忧参半。银行转账确实可能伴随高货币加价,而区块链允许数字资产以最低费用转移。然而,在将稳定币转换为常规货币时,会产生额外成本,这可能消除大部分初始节省。
BIS如何比较国际转账成本
该研究与大多数类似比较的主要区别在于计算转账成本的方法。作者不仅评估了汇款的个别费用,还评估了整个操作的总成本:从从发件人账户扣款到收件人以当地货币收到款项。
为此,他们结合了多个数据来源:世界银行的全球汇款价格统计数据,Wise、Remitly和西联汇款数字部门的报价,作者个人银行转账的小样本,加密货币交易所价格和历史区块链网络费用。
转换率与Bloomberg BFIX市场基准进行比较。差异允许确定货币差价和相关的隐藏费用,这些费用并不总是单独列在关税中。
作者确定了国际转账成本的两个主要组成部分:汇率偏离市场基准和支付中介的显性费用。对于稳定币,还考虑了加密交易所的交易费用、网络费用以及存取款成本。
这种方法允许比较具有不同商业模式的支付工具。然而,该研究存在局限性:银行样本较小,关税取决于转账金额和方向,某些加密货币流动性数据涵盖了前几年。因此,结果不应被视为所有国际支付成本的通用排名。
金融科技服务降低了国际转账成本,但银行仍保持高费用
在作者个人银行转账的小样本中,EUR/USD和USD/EUR交易的货币加价约为2.3–4.7%。这仅指汇率损失,不包括额外的银行转账费用。
对于新加坡元和瑞士法郎对美元的交易,所检验的例子中的加价也超过了3%。这尤其值得注意,因为主要货币的流动性不足无法完全解释如此高的转换成本。
然而,银行的主要竞争对手不是稳定币,而是专业支付服务。Wise、Remitly和其他运营商通过本地银行账户、对冲支付和使用批发货币市场来降低成本。
支付渠道 | BIS指标 | 计算特点 |
|---|---|---|
国际银行 | 货币加价2.3–4.7% | 作者个人转账的小样本,无显性费用 |
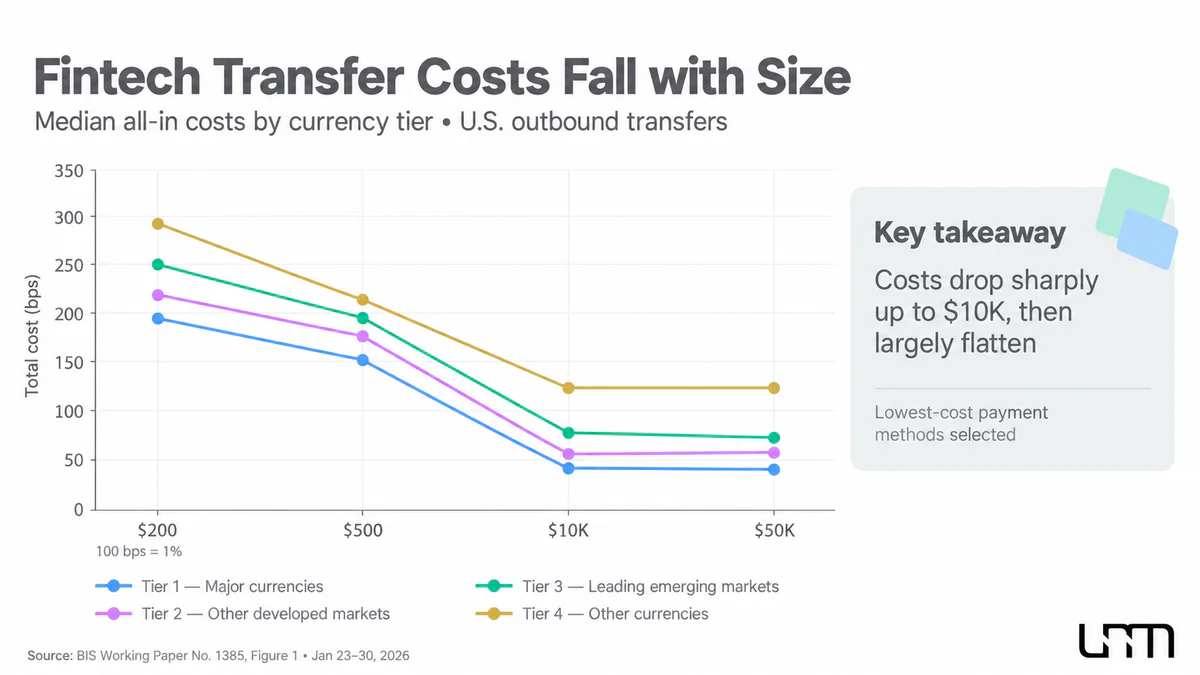
金融科技服务,$200转账 | 总成本约为2–3% | 取决于货币方向 |
金融科技服务,$10,000转账 | 前两组货币市场的总成本约为0.4–0.6% | 对于流动性较差的货币,成本更高 |
稳定币 | 审查的历史数据中网络费用通常低于$1;个别交易所的交易费用达到1% | 这些是单独的成本组成部分,而不是转账的总成本 |
根据BIS的计算,对于从美国发出的$200转账,最流动货币的中位总成本约为2%,而流动性较差的方向接近3%。
来源:BIS工作文件第1385号,第5-6节。数据来源于不同样本,描述了费用的各个组成部分,因此该表不是三种支付系统的直接关税比较。
当金额增加到10,000美元时,前两组货币市场的费用降至约0.4-0.6%,尽管某些方向明显更昂贵。
当存在固定费用时,随着金额增加,成本相对减少尤为明显。例如,5美元的支付费用意味着发送200美元时损失2.5%,但在转账10,000美元时仅损失0.05%。
研究还发现货币方向之间存在显著差异。例如,通过某些金融科技服务进行的大额印度卢比和印尼卢比转账相对便宜,而菲律宾比索和其他几种货币的支付可能仍然昂贵。
另一个说明性例子是通过金融科技平台进行的小型美国银行和教育机构的企业转账。英镑、欧元和日元转账的平均货币加价约为0.83%,但港元和新加坡元的支付则达到约1.45%。
此外,该平台每次转账收取8美元的固定费用。BIS作者没有将其纳入主要计算,因为对于大型企业支付而言,其相对规模微不足道。
因此,稳定币正在进入一个传统银行已经面临严重竞争的市场。要比较稳定币和银行,仅考虑网络费用是不够的——必须评估国际转账的全部成本,并考虑最有效的现有支付服务。
低区块链费用不保证便宜的转账
主要问题是,稳定币转账的成本不仅取决于区块链。对于涉及将资金接收到常规银行账户的国际支付,代币必须从发送者的本国货币转换,然后再转换为接收者的货币。
因此,USDT和USDC的转账通常需要额外的买卖代币操作。发送者购买稳定币,将其转给接收者,接收者再将数字资产兑换为其国家接受的货币。
BIS作者将此模式称为稳定币三明治,这是一种在操作开始时购买稳定币并在结束时出售的转账方案。
总成本包括四个主要组成部分:
购买稳定币。 在将法定货币兑换为USDT或USDC时,用户可能会遇到交易费用和偏离市场基准利率的情况。
通过区块链转账。 费用取决于所使用的网络。根据BIS 2023-2026年的历史数据,所审查区块链的平均交易成本低于1美元,而在第二层网络和一些替代区块链中,费用仅为几美分或更少。
反向转换。 接收者需要将稳定币出售为当地货币。最终费用由交易费、汇率和可用流动性决定。
资金提取。 从加密货币交易所转账到银行账户可能会产生额外的固定或百分比费用。
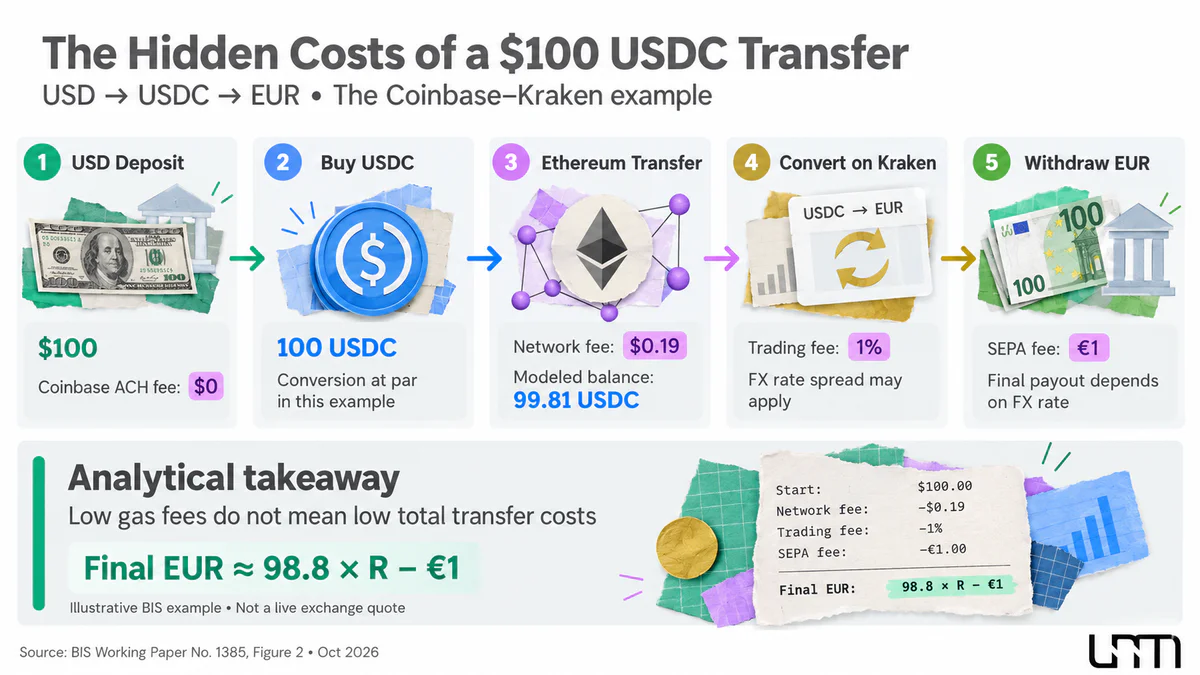
研究提供了一个通过Coinbase和Kraken从美国到欧元区的转账计算示例。发送者购买100 USDC并通过以太坊转账代币。对于此操作,作者使用了0.19美元的网络费用。
然而,接收者随后通过Kraken以1%的交易费将USDC兑换为欧元,然后通过SEPA支付额外的1欧元提现费用。
重要的是,1%的费用适用于Kraken针对月交易量小的用户的特定关税类别。根据BIS在2026年5月收集的关税,在审查的六个中心化交易所中,有五个的此类客户交易费用范围为0到0.6%。因此,Kraken的关税不能被视为整个加密货币市场的典型。
然而,该示例表明,低区块链交易成本可能伴随着更高的转换和资金提取费用。此外,条件计算未考虑一些额外费用,包括可能的代币提取费用和不同区块链之间的转账。
研究的作者强调:
因此,基于稳定币的支付基础设施在组织之间重新分配中介职能,而不是消除它们。
使用去中心化交易所时会产生额外的成本来源。例如,将USDC兑换为EURC允许在区块链上直接进行货币转换,但需要支付协议费用和多次交易。
根据BIS的数据,所审查样本中的主要去中心化交易所池的交易费用通常在0.01%到0.3%之间。然而,这些费率取决于协议、特定池和可用流动性。同时,将欧元提取到银行账户仍然需要一个中心化中介的参与。
因此,区块链支付的优势在数字基础设施中最为明显。当接收方需要常规货币时,最终成本不仅取决于区块链技术,还取决于货币转换成本和银行服务的可获得性。
当稳定币真正证明更便宜时
BIS的研究并不否认加密货币转账的好处。相反,作者发现,在某些通道中,稳定币提供的货币转换条件比传统支付服务更为有利。
这种优势在从发达国家到一些发展中经济体的转账中尤为明显。
根据世界银行从2022年第一季度到2025年第一季度的历史数据比较,几个昂贵通道的常规国际转账总成本在3%到6%之间,而按汇率计算的稳定币转账的货币成分接近于零甚至为负。
然而,这并不意味着通过稳定币的完整转账便宜同样的金额。BIS比较了常规转账的总成本与加密货币操作的单独货币成分。要评估最终成本,还必须考虑交易佣金、区块链交易费用和取款费用。
负的货币转换成本也不意味着用户可以获得免费转账并保证获利。它表明观察到的汇率比所选市场基准更为有利。
研究人员指出,货币限制、资本流动控制和货币市场分割起着重要作用。在获得美元困难的国家,当地买家可能同意以溢价购买美元稳定币。
因此,来自其他国家的发送者在将USDT或USDC兑换为接收者的本国货币时,有时可以获得更有利的汇率。
然而,这种节省不仅仅是由于区块链的效率。它们与货币市场的特殊性有关,可能会随着需求、监管或流动性可用性的变化而消失。
另一个限制仍然是特定货币通道中加密货币的流动性,这决定了在不显著恶化汇率的情况下可以兑换的金额。
根据BIS的计算,从2021年到2025年,欧元对美元稳定币在中心化加密交易所的平均日交易量约为1.86亿美元。
相比之下,2025年涉及欧元的传统货币工具的日交易额约为2.7万亿美元。这些数字描述了不同规模和范围的市场:第一个与加密交易所的特定细分市场相关,第二个与广泛的货币市场相关。观察期也有所不同。
除了欧元外,只有五种研究货币——韩元、土耳其里拉、巴西雷亚尔、英镑和泰铢——在中心化平台上对美元稳定币的平均日交易额超过1000万美元。
市场深度不足意味着屏幕上的有利报价不一定适用于大额交易。当订单量超过最佳价格的供应时,实际汇率恶化,转换成本增加。
因此,稳定币在某些货币通道和不需要昂贵转换的转账中可以具有竞争力。然而,固定费用可能会减少小额支付的节省,有限的流动性使大型企业结算复杂化。
谁将赢得国际支付的竞争
研究的主要结论不仅涉及个别操作的成本,还涉及跨境支付基础设施的发展。稳定币正在改变支付系统的结构,但并没有消除提供货币流动性、遵守法律法规和进入银行系统的组织的需求。
在传统的国际支付中,这些功能分布在银行和代理机构之间。在加密货币模型中,重要部分转移到加密交易所、流动性提供者和稳定币发行者,包括Tether(USDT)和Circle(USDC)。
对于用户来说,这意味着成本不一定消失——它们可能在支付系统的参与者之间转移。例如,他们可能会支付交易所的交易佣金或快速取款的费用,而不是银行的货币加价。
一个显著的例子是BIS论文中提到的Wise。根据该公司,从英镑到欧元的转账的边际运营成本为0.24英镑加上交易金额的0.06%。
在固定部分中,0.11英镑用于客户服务,0.06英镑用于遵守监管要求,0.05英镑用于其他运营费用。直接银行费用、流动性管理和货币操作仅占0.02英镑。
这些数字描述了Wise的服务成本,而不是客户在公布的汇率上必然支付的费用。
因此,降低资金转账的技术成本并不能消除客户验证、欺诈预防、制裁控制和用户支持的费用。
逐渐相互整合的国家即时支付系统也成为稳定币的强大竞争对手。
一个例子是Project Nexus,由BIS参与创建。其目标是标准化不同国家国内支付系统的连接,而无需使用单独的加密货币资产。
这种模式的基础是已经运行的双边连接,包括新加坡和泰国之间的PayNow–PromptPay、新加坡和马来西亚之间的PayNow–DuitNow,以及新加坡和印度之间的PayNow–UPI。
2025年4月,印度、马来西亚、菲律宾、新加坡和泰国的中央银行成立了Nexus Global Payments,以推动多边系统的实际实施。2026年2月,印度尼西亚作为第六个国家加入了该项目。
与此同时,Nexus的全面国际部署仍是项目发展的一个独立阶段。现有的双边支付连接不应与整个多边基础设施的已完成启动等同。
与此同时,银行正在试验代币化存款,这允许在不发行独立稳定币的情况下将结算转移到区块链上。特别是,Unum先前报道了HSBC和Standard Chartered在SWIFT区块链基础设施上的一笔交易。
支付公司也在适应新技术。根据 Unum的报道,Mastercard宣布将受监管的美元稳定币整合到其支付基础设施和与金融机构的试点项目中。
在这样的模式中,最终用户不一定需要自己购买代币并与加密货币交易所互动:数字资产可以在支付服务中使用。然而,宣布的试点解决方案尚不意味着此类结算的广泛采用。
对于投资者来说,这改变了市场评估的逻辑。USDT和USDC转账数量的增加并不一定意味着发行者收入的同比增加或用户费用的减少。经济利益的很大一部分可能在交易所、支付运营商和基础设施提供商之间分配。
参与者的竞争力将取决于谁能同时确保低转账成本、充足的流动性、可靠的转换和便捷的国家货币访问。
BIS的研究表明,区块链的技术优势存在,但不足以自动优于银行系统。稳定币可以显著降低某些国际转账的成本,但结果取决于货币方向、交易金额、流动性和资金接收方式。
随着监管和支付基础设施的发展,这些条件可能会改变。因此,USDT、USDC和其他稳定币有效性的关键指标将不再是区块链费用的大小,而是考虑到所有中介和接收者实际收到的金额的转账总成本。