


TTF
TTF · 兆瓦时
已更新18:14
94.675 EUR
-0.0000028 (0.00%)


TTF天然气 是指在荷兰虚拟枢纽Title Transfer Facility (TTF)进行所有权转移的天然气交易。TTF交易和衍生品报价是欧洲天然气市场的主要价格基准之一。对于交易员和投资者来说,储备水平、液化天然气供应、天气状况、工业需求和地缘政治因素至关重要。
什么是TTF及其天然气枢纽如何运作
TTF(Title Transfer Facility)是一个在荷兰天然气运输系统内运作的虚拟交易枢纽。它允许市场参与者转移天然气的所有权,而无需为每笔交易指定具体的天然气交付点。
TTF枢纽成立于2003年,随后成为按交易量计算的欧洲最大天然气交易中心。荷兰发达的天然气运输基础设施、与邻近市场的连接以及高交易活跃度促成了一个在国内外广泛使用的流动性价格基准的形成。
重要的是要将TTF作为交易枢纽与天然气作为实物商品区分开来。TTF并不表示某种特定类型的天然气或气田。它是一个基于各种交付条款进行交易的虚拟所有权转移点。
TTF报价被天然气公司、工业消费者、电力供应商、金融机构和交易员用来确定天然气成本和管理价格风险。
TTF天然气价格和报价特点
标准TTF天然气期货报价以每兆瓦时欧元(EUR/MWh)表示。在实物市场上,价格也可以用这些单位表示,因为天然气的价值基于其所含的能量。
兆瓦时(MWh)是一个等于1000千瓦时的能量单位。每兆瓦时的天然气价格允许比较不同物理体积和热值的燃料供应成本。
例如,在假设价格为€40/MWh的情况下,能量含量为100 MWh的天然气体积成本将为€4,000,不包括运输成本、税费和其他费用。这是一个计算示例,而不是当前的TTF报价。
在分析天然气成本时,重要的是要了解图表上显示的是哪个具体指标:
- 现货价格反映了最近交付条款的天然气成本。
- 期货价格指的是特定未来交付期,如下个月。
- 连续期货图表结合了连续合约的报价,用于长期分析。
最近期货的成本可能与现货价格不同,原因在于交付条款、预期市场平衡、季节性因素和天然气储存的经济成本的差异。
因此,评估TTF图表时应考虑合同类型、交付期和市场数据来源。
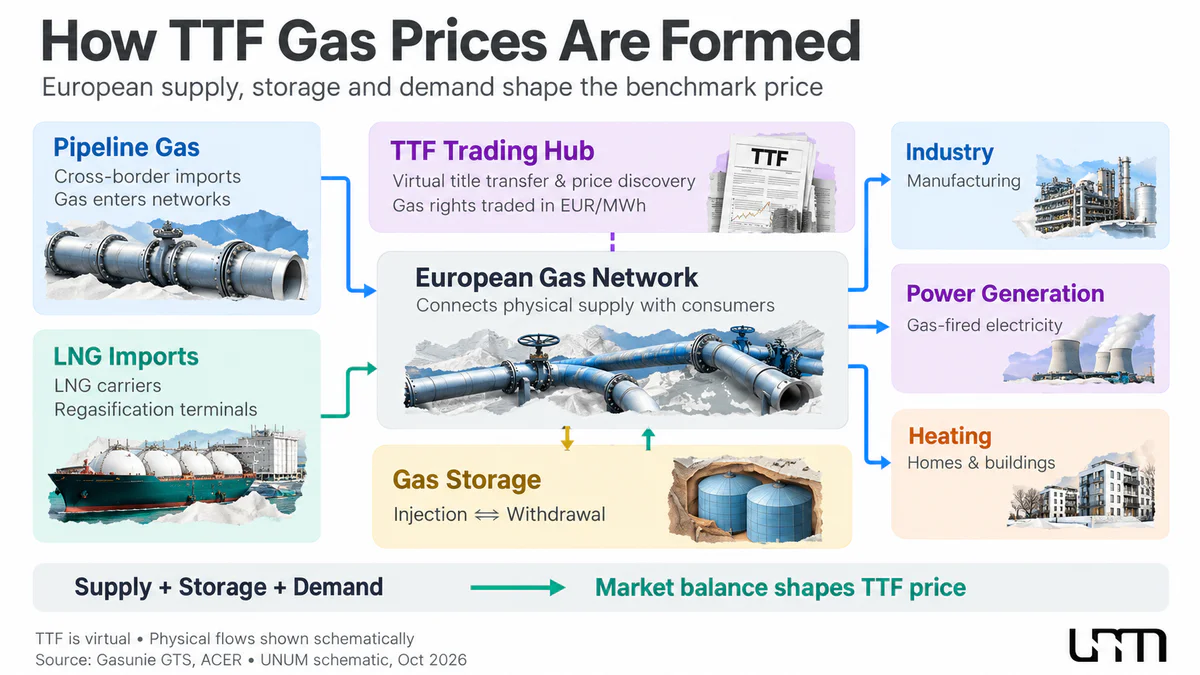
TTF天然气价格如何形成
TTF天然气价格是买卖双方在实物和期货市场互动的结果。参与者评估可用供应、预期消费、储存能力以及其他市场的天然气替代成本。
在现货市场上,最近供应和消费的平衡是首要考虑因素。在期货市场上,还需考虑未来几个月和季节性交付期的预期。
例如,寒冷冬季的预测可能会在实际消费增加之前就提高冬季月份合同的成本。同样,新的液化天然气生产能力的公告如果参与者预期供应增加,也会影响远期期货。
TTF价格不是欧洲终端消费者的单一监管天然气价格。批发报价作为基准,而能源资源的最终成本取决于国家市场、运输、分销关税、税费和合同条件。
现货和期货市场
现货交易反映了最近交付条款的天然气成本,包括下一个天然气日。这类报价对意外天气变化、当前基础设施限制和短期买方需求特别敏感。
期货合约允许提前固定特定未来时期的天然气价格。对于生产商、供应商和大型消费者来说,这是一个风险管理工具,而对于交易员来说,这是参与预期价格变化的一种方式。
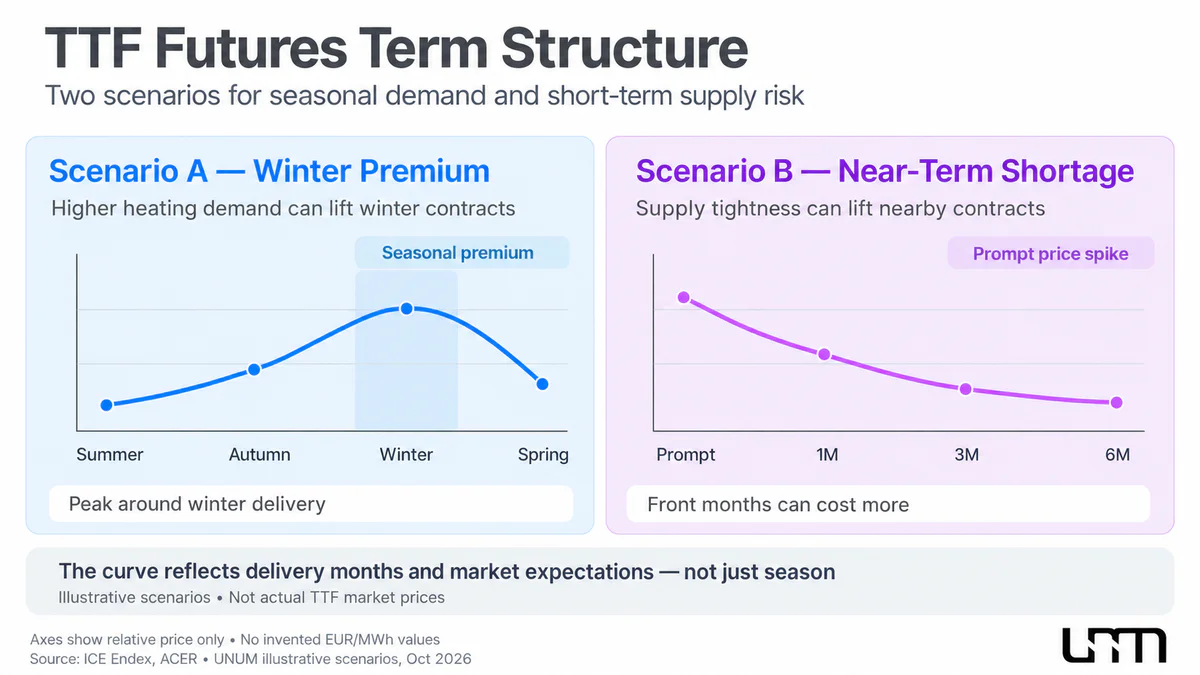
同时,不同月份的报价可能有显著差异。在预期冬季高需求期间,取暖季节的合同可能比夏季的交易价格更高,尽管价格曲线的实际形状取决于市场条件。
影响TTF天然气价格的因素
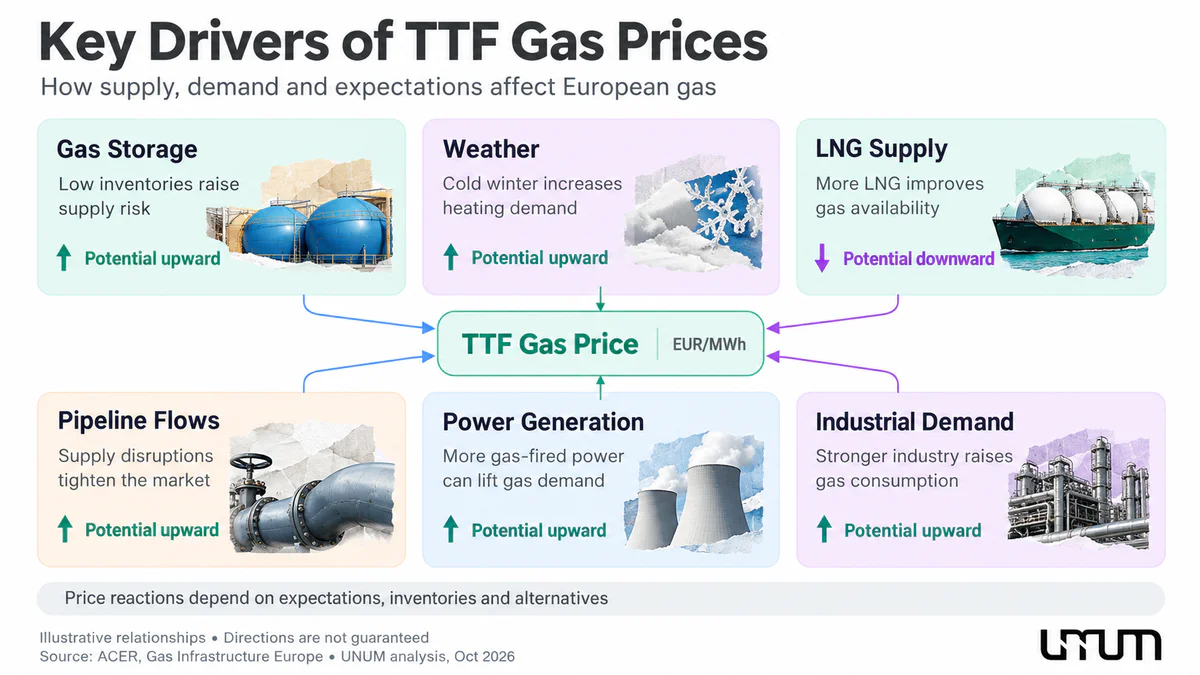
欧洲天然气市场对季节性、国际液化天然气贸易、管道基础设施状况和能源消费变化敏感。个别因素的重要性取决于可用供应、储备和预期消费的比例。
欧洲储气库中的天然气储备
地下天然气储存设施(UGS)允许在相对低消费期间积累燃料,并在冬季取暖需求增加时使用。
储存填充水平是分析TTF报价的最重要指标之一。高储备可以减少对燃料短缺的担忧,而低储备则增加了额外购买的需求。
然而,百分之一的填充率并不能提供完整的图景。重要的是要考虑天然气的绝对体积、预期温度、提取和注入率、可用储存容量和预测供应。
例如,市场参与者在秋季初和冬季末对相同水平的库存进行不同的评估。在秋季,库存被视为即将到来的供暖季节,而在春季,它们则被视为为下一个冬季补充的需求。
天气条件和季节性
天气直接影响天然气的需求,主要通过住宅和商业建筑的供暖。
寒冷的冬天会增加燃料消耗并加速从储存中提取天然气。如果同时出现供应问题,TTF价格可能会特别迅速地上涨。
另一方面,温和的冬天可以减少消耗,并允许在春季初保留更多的天然气储存量。
在夏季月份,供暖需求通常下降,但天然气仍会被注入储存中以备下一个供暖季节。因此,即使当前消费相对较低,进口需求仍然存在。
对于交易者来说,与先前形成的预期相比,天气预报的变化尤为重要。如果市场已经预期到寒冷的冬天,预测的确认不一定会导致额外的价格上涨。
LNG进口
液化天然气(LNG)在欧洲的供应中起着关键作用。通过将天然气冷却至液态,可以通过海运长距离运输燃料。
交付后,LNG被送往终端,在那里进行再气化并进入天然气输送网络。
LNG的重要性日益增加,加强了欧洲市场与国际天然气贸易的联系。欧洲买家与来自亚洲和其他地区的进口商竞争可用货物。
亚洲LNG市场的价格基准之一是JKM(Japan Korea Marker)。比较JKM和TTF报价有助于评估欧洲和亚洲买家的竞争;然而,要确定供应的吸引力,还必须考虑运输成本和其他交易条件。
欧洲和亚洲价格之间的差异创造了LNG地理套利的机会,供应商在考虑物流成本后,将灵活的数量导向价格更具吸引力的市场。
如果亚洲市场的价格上涨,一些灵活的LNG供应可能会被重新导向那里,在考虑运输和其他成本后,交付提供更高的收入。在这种情况下,欧洲买家可能需要提供更高的价格以吸引额外的数量。
反向过程也是可能的:全球LNG产量的增加或亚洲需求的减少可以改善欧洲的天然气供应。
管道供应和地缘政治
尽管LNG市场发展迅速,管道天然气仍然是欧洲能源供应的重要组成部分。
进口量取决于供应商的可用生产和出口能力、管道吞吐量、基础设施的技术状况和国际协议。
事故、过境限制、制裁和地缘政治冲突可能改变天然气的可用性和供应路线。当买家很少有快速替代缺失数量的选择时,其影响尤为明显。
评估此类事件时,重要的是不仅要考虑宣布的供应减少规模,还要考虑通过LNG、其他管道和储存库存进行补偿的可能性。
发电
天然气用于发电厂,因此其消费动态与欧洲电力市场的状态相关联。
当风能和太阳能发电厂的产量减少时,燃气发电厂可能会增加生产以满足能源系统的需求。这提高了燃料需求。
当可再生能源发电增加时,燃气发电的需求可能会减少,其他条件不变。
然而,实际影响取决于能源系统的结构、核能和水电的可用性、电价和碳排放。
工业需求
天然气用于化工、冶金、化肥生产、玻璃制造和其他能源密集型行业。
工业生产的增加可以提高燃料消耗,而经济衰退和高能源成本可以减少它。
随着价格的长期上涨,一些企业减少生产,提高能源效率,或在技术上可行的情况下转向替代能源。
因此,高天然气价格可以逐渐限制需求,尽管这种适应的速度在各行业之间有所不同。
欧洲天然气市场和TTF的角色
TTF被用作天然气实物交付和金融合同的价格基准。其对欧洲市场的重要性与高流动性和能够进行各种交付条款的交易有关。
然而,欧洲并不代表一个具有绝对统一价格的单一市场。各个国家和交易区有自己的天然气枢纽,由于基础设施限制、关税和本地供需平衡,交付成本可能有所不同。
除了TTF,欧洲天然气市场还使用其他价格基准,包括英国的NBP(National Balancing Point)。它们的报价差异可以反映区域基础设施限制和需求特征。
俄罗斯管道供应的减少改变了欧洲进口的结构,并增加了液化天然气(LNG)的重要性。这加剧了欧洲价格对全球天然气货物竞争的依赖。
对于交易员来说,这意味着需要不仅监控欧洲指标,还要关注全球LNG供应的变化、其在亚洲的成本以及海运的可用性。
TTF与Henry Hub的区别
TTF和Henry Hub是最重要的天然气价格基准之一,但它们反映了不同地区市场的条件。
TTF是在欧洲交易系统中形成的,进口、天然气储存和国际LNG竞争起着重要作用。
Henry Hub是美国路易斯安那州的一个实物天然气枢纽。其报价是美国天然气市场的主要基准,依赖于大量的国内生产。
| 特征 | TTF | Henry Hub |
| 地区市场 | 欧洲 | 美国 |
| 枢纽类型 | 虚拟天然气转运点 | 实物天然气枢纽 |
| 典型价格单位 | EUR/MWh | USD/MMBtu |
| 主要因素 | LNG进口、管道供应、欧洲储存和需求 | 美国生产、国内储存、天气、LNG出口 |
| 角色 | 欧洲价格基准 | 美国价格基准 |
TTF和Henry Hub价格的差异随时间变化。为了准确比较,报价必须转换为统一的货币和能量单位。
一百万英热单位(MMBtu)大约等于0.2931 MWh,因此直接比较EUR/MWh和USD/MMBtu的数值是不正确的。
两个基准之间的差异可以作为美国LNG供应到欧洲经济吸引力的一个指标,但这并不等于出口商的利润:必须考虑整个成本链和合同条件。
如何交易TTF天然气
TTF天然气交易可通过各种金融工具进行,其条件差异显著。实物市场的专业参与者进行天然气交付交易,而金融交易者可以使用交易所交易和场外衍生品合约。
TTF天然气期货
TTF期货允许以与欧洲市场天然气成本挂钩的价格进行特定未来时期的交易。它们用于对冲价格风险和投机交易。
ICE Endex是主要平台之一,荷兰TTF天然气期货合约在此交易。
ICE Endex上的标准荷兰TTF天然气期货合约是可交割的:执行通过在TTF虚拟交易点转让天然气权利进行。
一个标准期货合约的一手对应于交付期内每小时1 MW的容量。总能量量取决于该期间的小时数。
例如,对于一个假设的持续30天的月份,没有夏令时或标准时间的转换,一手的量为720 MWh。在€40/MWh的价格下,其名义价值为€28,800。
ICE Endex上标准电子交易的最小规模为五手。对于所考虑的例子,这相当于3,600 MWh和名义价值€144,000。价格变化€1/MWh将在交易成本计算前改变头寸价值€3,600。
对于某些交易机制,包括EFP、EFS和大宗交易,适用不同的最小规模要求。在夏令时或标准时间转换期间,实际交付小时数也可能不同。
期货交易涉及保证金,这可能低于头寸的名义价值。这产生了杠杆效应:相对较小的价格变化可能导致相对于投资资本的显著利润或损失。
选择合约时,必须考虑交付月份、流动性、交易所费用、保证金要求和执行程序。对于金融交易者而言,特别重要的是监控可交割期货的到期日期。
期货曲线和季节性
TTF期货曲线显示了不同交付期合约的价格。它有助于评估市场参与者如何分配对近期和更远月份天然气成本的预期。
当连续期货合约的价格随着交付日期的延长而上涨时,称为正向市场;反之则称为反向市场。在天然气市场中,这些术语应考虑到合约的明显季节性。
冬季合约可能因取暖需求增加而包含溢价,但这并不意味着整个期货曲线始终处于正向市场。
在短期短缺威胁的情况下,最近的交付可能比后续交付更昂贵。因此,曲线的形状取决于季节性因素、库存可用性、预期供应和当前市场状态的组合。
分析时,考虑的不仅是最近合约的价格,还包括夏季和冬季期货之间的差异,以及这些比率随时间的变化。
TTF天然气的差价合约
差价合约(CFD)是场外衍生工具,允许在不实际交付燃料的情况下交易TTF天然气的价格变化。
财务结果由开盘和收盘头寸价格之间的差异决定,并考虑点差、佣金和其他成本。差价合约允许在预期价格上涨时开立多头头寸,在预期价格下跌时开立空头头寸。
许多经纪商提供杠杆CFD交易。这允许开立名义价值超过已存保证金的头寸,但相对于初始保证金,这显著增加了损失的风险。
考虑一个假设的CFD,其规模相当于100 MWh的天然气,基础工具价格为€40/MWh。头寸的名义价值为€4,000。如果经纪商的条件允许1:5的杠杆,初始保证金将为€800。
在价格变化€4/MWh的情况下,头寸的财务结果将在扣除点差、佣金和持有成本之前为€400。这相当于初始保证金的50%。CFD的实际参数,包括合约规模、保证金和可用杠杆,由经纪商的规格和监管要求决定。
在交易CFD时,必须考虑可能的佣金、展期成本以及由于资金不足而被迫平仓的风险。由于CFD是场外交易工具,订单执行和报价形成的条件取决于经纪商。
一些经纪商可能提供基于TTF价格或相应期货的衍生工具的CFD。在交易之前,有必要检查使用的是哪种基础资产:欧洲TTF还是美国Henry Hub。
CFD的可用性、杠杆限制和客户保护措施因司法管辖区和投资者类别而异。
其他工具
某些交易所交易的投资产品提供对欧洲天然气期货动态的访问。由于成本、合约展期机制和产品结构,其结果可能与最近的TTF报价变化不同。
能源公司股票可能对欧洲天然气市场有间接依赖。然而,其股价不仅依赖于TTF报价,还受生产成本、公司战略、债务负担和其他因素的影响。
因此,天然气公司的股票不能被视为对TTF天然气投资的直接等价物。
如何分析TTF图表和报价
为分析欧洲天然气市场,将基本指标的评估与报价动态和期货市场结构的研究相结合是有用的。
基本面分析
基本面分析的主要任务是评估欧洲天然气供需平衡可能如何变化。
关键指标包括:
- 欧洲地下储存的填充水平。
- 每日注入和提取率。
- 温度预测和供暖季节的持续时间。
- 管道供应量。
- LNG进口量和再气化终端负荷。
- 亚洲市场的LNG报价。
- 工业消费和燃气发电。
- 近月和远月期货的价格差异。
关于天然气储备的统计来源之一是AGSI+平台,该平台发布来自欧洲储存运营商的数据。关于LNG流动和天然气运输基础设施的信息有助于完善供应图景。
在解释数据时,重要的是将实际变化与市场预期进行比较。例如,如果冬季储备减少与季节性预测一致且由稳定的进口抵消,则不一定是负面信号。
技术分析
技术分析可以评估趋势、支撑和阻力水平、交易区间和波动性变化。
TTF报价可能对天气预报、库存数据和天然气供应报告的意外变化做出剧烈反应。
在使用期货图表时,必须检查合约期限和展期日期。连续图表上的价格缺口可能是由于合约月份的更换,而不是单个合约内实际价格跳动。
交易量和未平仓合约有助于评估期货市场参与者的活动,但本身并不决定未来价格走势的方向。
交易TTF天然气的主要风险
欧洲天然气市场对供应、天气和地缘政治条件的意外变化非常敏感。这些特征为物理和金融市场的参与者带来了风险。
高波动性。报价可能在事故、供应中断、天气预报或国际LNG贸易变化的报告后急剧变化。
季节性风险。天然气的成本取决于季节、储存条件和对即将到来的供暖季节的预期。
地缘政治风险。国际冲突、过境限制和制裁可能改变供应可用性并增加不确定性。
流动性风险。流动性因期货到期日和交易工具而异。在市场压力期间,点差可能会扩大。
杠杆风险。期货和CFD允许开立价值超过已存资本的头寸。价格的急剧波动可能导致保证金的快速损失,并且根据工具和法律制度,可能产生额外的义务。
期货市场结构风险。长期持有期货头寸的结果不仅取决于天然气价格的变动,还取决于展期时合约开盘和收盘价格的差异。
对于风险管理,重要的是考虑头寸规模、工具规格、潜在价格缺口以及在不利价格变化情况下可能的损失。
TTF对金融市场的重要性
TTF在塑造欧洲天然气价格方面起着核心作用,并影响工业能源成本、发电和通胀过程。对于交易者和投资者,其报价受到区域需求、天然气储存水平、国际LNG供应和市场预期的影响。
在分析TTF时,重要的是不仅要考虑当前价格,还要考虑期货曲线的结构、储存条件、天气预报以及全球天然气市场的状况。要将欧洲报价与美国市场进行比较,可以使用 Henry Hub天然气,而其他能源工具则在UNUM的 商品报价 部分中展示。
关于大宗商品
天然气TTF是欧洲天然气市场的主要价格基准。我们分析TTF报价的形成方式,为什么它们受到天气、库存水平、LNG供应和与亚洲竞争的影响。我们解释了天然气期货和CFD的特点、价格分析的原则,以及交易者和投资者面临的主要风险。