Lo que revelaron los estados financieros de Anthropic antes de la OPI
El 26 de octubre de 2026, Anthropic, el desarrollador de la familia de modelos de IA Claude, presentó una declaración de registro S-1 ante la Comisión de Bolsa y Valores de EE.UU. (SEC). La empresa planea realizar una oferta pública inicial en Nasdaq bajo el ticker ANT, aunque el precio final y el número de acciones ofrecidas aún no se han determinado.
Los estados financieros de 2026 de Anthropic, divulgados como parte de la preparación para la OPI, muestran cuán rápidamente se está desarrollando el negocio de la empresa. En los primeros seis meses, los ingresos alcanzaron $16.29 mil millones en comparación con $1.16 mil millones para el mismo período del año anterior. Este crecimiento representa aproximadamente un 1300%, lo que significa que los ingresos aumentaron aproximadamente 14 veces.
Sin embargo, la pérdida neta para el mismo período alcanzó $80.75 mil millones, aumentando más de seis veces. Mientras tanto, la pérdida operativa, que refleja la diferencia entre ingresos y gastos para actividades principales, disminuyó en casi un 68%.
Indicadores financieros clave de Anthropic
Indicador | H1 2025 | H1 2026 |
|---|---|---|
Ingresos | $1.16 mil millones | $16.29 mil millones |
Gastos operativos | $3.30 mil millones | $16.98 mil millones |
Resultado operativo | −$2.14 mil millones | −$0.69 mil millones |
Resultado neto | −$12.97 mil millones | −$80.75 mil millones |
Flujo de caja operativo | −$1.51 mil millones | +$3.93 mil millones |
Fuente: Anthropic, Formulario S-1, SEC. Datos no auditados para la primera mitad de 2025 y 2026. Los valores están redondeados.
Notablemente, se observaron cambios en el segundo trimestre de 2026, cuando Anthropic registró una ganancia operativa por primera vez en seis trimestres presentados en los estados financieros — alrededor de $974 millones. Así, a pesar del resultado negativo para todo el semestre, al final del mismo, los ingresos actuales ya superaban los gastos operativos.
Este es un cambio significativo en comparación con 2025, cuando, como informó previamente UNUM, el crecimiento de los ingresos fue acompañado por un aumento en las pérdidas operativas.
Sin embargo, un trimestre rentable aún no prueba la sostenibilidad del modelo de negocio. Para hacerlo, es necesario entender por qué el resultado neto difiere tan significativamente del resultado operativo y qué costos incurrirá la empresa en los años siguientes.
Por qué Anthropic incurrió en una pérdida de $80.7 mil millones
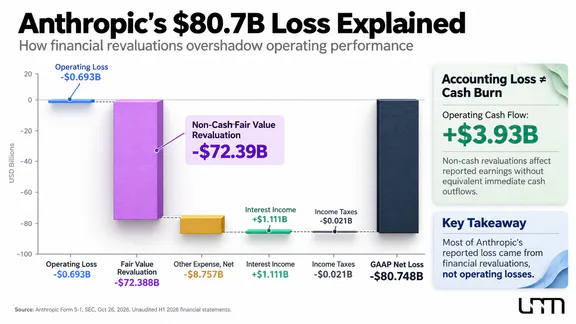
La principal razón de la enorme pérdida neta de Anthropic no son los costos asociados con el desarrollo y mantenimiento de Claude, sino más bien el tratamiento contable de los instrumentos financieros utilizados para recaudar capital.
Según los estados financieros, para la primera mitad de 2026, la empresa reconoció $72.39 mil millones en gastos debido a cambios en el valor razonable de los instrumentos de deuda convertible, pasivos derivados y acuerdos SAFE. Estos acuerdos brindan a los inversores la posibilidad de recibir acciones de la empresa en el futuro bajo ciertas condiciones.
El mecanismo funciona de la siguiente manera: Anthropic recauda fondos a través de instrumentos que luego pueden convertirse en acciones. Cuando la valoración de su negocio aumenta, el valor estimado de las obligaciones con los tenedores de tales instrumentos también aumenta. Según las reglas contables aplicables, el cambio en el valor se refleja como un gasto, incluso si la empresa no ha pagado el monto correspondiente en efectivo.
Un ejemplo notable son las obligaciones convertibles con Amazon. Al 30 de junio de 2026, su principal nominal ascendía a aproximadamente $6.2 mil millones, mientras que el valor en libros, determinado a valor justo, alcanzó los $108.6 mil millones. Esta última cifra no significa que Anthropic deba pagar inmediatamente a Amazon más de $100 mil millones en efectivo. Los términos de conversión prevén la recepción de acciones, lo que puede llevar a la dilución de las participaciones de otros inversores.
Además, la compañía reconoció $8.76 mil millones en otros gastos netos de ingresos, incluidos aproximadamente $8.72 mil millones en ajustes al valor de otros instrumentos financieros. Junto con la revalorización de las obligaciones convertibles en $72.39 mil millones, estos cargos formaron aproximadamente $81.11 mil millones en gastos no monetarios. Su impacto en el resultado neto fue parcialmente compensado por otros elementos, incluidos $1.11 mil millones en ingresos por intereses.
Por lo tanto, para evaluar la posición financiera de Anthropic, es necesario distinguir entre tres indicadores:
Pérdida neta — $80.75 mil millones. Toma en cuenta los resultados de las actividades principales, la revalorización de las obligaciones financieras, los ingresos por intereses, los impuestos y otros elementos.
Pérdida operativa — $693 millones. Muestra que los gastos totales del negocio para el semestre aún superaron los ingresos.
Beneficio operativo ajustado — $1.62 mil millones. Calculado por la empresa después de excluir ciertos elementos, incluida la compensación basada en acciones y ciertos cargos no monetarios.
El último indicador cae en la categoría no-GAAP, lo que significa que se calcula fuera de las normas contables estándar. Ayuda a evaluar la dinámica de las actividades principales, pero los gastos excluidos no carecen necesariamente de significado económico. Por ejemplo, la compensación en acciones para empleados puede aumentar el número de acciones en circulación y reducir la participación de los accionistas existentes.
Así, la pérdida contable de Anthropic de $80.7 mil millones no equivale a la cantidad de efectivo gastado en operar Claude. Sin embargo, la revalorización de las obligaciones financieras refleja las consecuencias económicas reales de la obtención de capital, incluida la posible dilución de las participaciones de los inversores. Excluir estos cargos no significa por sí mismo que la empresa se haya vuelto sosteniblemente rentable.
Qué tan rentable es el modelo de negocio de Claude
Para entender cuán sostenibles son las finanzas de Claude, es necesario examinar la estructura de ingresos de Anthropic y los costos de servicio de los modelos de IA.
La empresa obtiene ingresos de suscripciones, acceso a modelos a través de API y soluciones corporativas que permiten integrar inteligencia artificial en sus propios productos y procesos de negocio. En la primera mitad de 2026, aproximadamente $13.06 mil millones, o el 80% de los ingresos, provinieron del pago por el uso real del modelo. Otros $3.22 mil millones se obtuvieron de suscripciones.
Esta estructura significa que los ingresos de Anthropic dependen en gran medida del número de solicitudes procesadas, no solo del número de usuarios.
Para un desarrollador de modelos de IA, esto es tanto una ventaja como una fuente de riesgo. A medida que el uso de Claude por parte de clientes corporativos se expande, los ingresos pueden aumentar rápidamente. Sin embargo, cada solicitud requiere recursos de computación, por lo que el crecimiento de la carga se acompaña de costos adicionales de infraestructura.
El principal cambio en las finanzas de Anthropic es visible al comparar estos gastos con los ingresos. En la primera mitad de 2025, los costos de computación e infraestructura le costaron a la empresa $2.33 mil millones, aproximadamente el doble de sus ingresos. Un año después, los gastos crecieron a $8.95 mil millones, pero su relación con los ingresos disminuyó de aproximadamente 201% a 55%.
Por cada dólar de ingresos, Anthropic ahora incurre en costos de computación significativamente menores que hace un año. Esto indica una mejora en las finanzas operativas, pero no prueba una reducción en el costo de cada solicitud: parte de la capacidad de computación se compra por adelantado, y su costo depende de los términos de los contratos a largo plazo.
Además, este indicador no puede equipararse al margen bruto. El rubro de gastos de computación incluye no solo el servicio de solicitudes de usuarios, sino también la infraestructura para investigación, desarrollo y entrenamiento de modelos de lenguaje.
Al mismo tiempo, Anthropic continúa aumentando el gasto en personal, ventas y promoción. Los gastos en ventas, marketing y asociaciones alcanzaron los $3.17 mil millones en comparación con $120 millones un año antes. Esta categoría incluye gastos relacionados con la distribución de servicios a través de canales de socios.
Esta estructura de gastos muestra que la monetización de la inteligencia artificial depende no solo del número de clientes, sino también del costo de la computación, la intensidad del uso del modelo y la efectividad de los canales comerciales.
Una importancia separada radica en la dependencia de las plataformas en la nube. En la primera mitad de 2026, aproximadamente el 48% de los ingresos de Anthropic se obtuvieron a través de los mercados de proveedores de nube. Esto proporciona acceso a clientes corporativos pero al mismo tiempo fortalece la influencia de las asociaciones con Amazon, Google y Microsoft. Por ejemplo, como escribió UNUM, Anthropic está expandiendo la presencia internacional de Claude a través de la infraestructura de Amazon Bedrock.
Así, la capacidad del modelo de negocio de Claude para generar ganancias sostenibles depende no solo de las tasas de crecimiento de los ingresos. Igualmente importante es si la empresa puede mantener la reducción en los costos relativos de computación mientras financia simultáneamente el desarrollo de modelos más productivos.
Cuánto Dinero Gasta Realmente Anthropic y Qué Riesgos Enfrenta
Otro cambio importante en los estados financieros es el cambio a un flujo de caja operativo positivo. En los primeros seis meses de 2026, Anthropic recibió $3.93 mil millones en efectivo de sus operaciones principales, en comparación con una salida de $1.51 mil millones en el mismo período del año anterior.
Esto significa que las entradas de actividades operativas superaron las salidas de efectivo correspondientes. Sin embargo, un flujo de caja positivo no garantiza la ausencia de problemas financieros futuros. Su magnitud también depende del momento de los acuerdos con clientes y proveedores, y el indicador en sí no refleja todos los pagos futuros por obligaciones de infraestructura.
Al 30 de junio de 2026, el efectivo y las inversiones a corto plazo de Anthropic ascendían a aproximadamente $131.7 mil millones. Una parte significativa de las reservas financieras se formó a través de capital recaudado: solo en la primera mitad del año, la emisión de acciones preferentes le aportó a la empresa alrededor de $110.4 mil millones.
El principal problema radica en la escala de los gastos futuros en infraestructura computacional.
Según el S-1, al final de junio, Anthropic tenía aproximadamente $265.6 mil millones en compromisos mínimos futuros bajo contratos de adquisición de servicios, principalmente relacionados con la infraestructura en la nube. Además, la empresa reveló aproximadamente $321.4 mil millones en pagos futuros de arrendamiento no descontados bajo contratos concluidos para capacidades computacionales que aún no han comenzado.
Después del 30 de junio, Anthropic celebró nuevos acuerdos y enmendó los existentes para el arrendamiento y adquisición de infraestructura. Estos prevén aproximadamente $245 mil millones adicionales en pagos mínimos futuros, con el cumplimiento de algunos acuerdos dependiendo de ciertas condiciones. Estas cantidades se refieren a diferentes categorías y fechas de obligaciones, por lo que no pueden sumarse mecánicamente sin considerar posibles superposiciones.
Estos son pagos a lo largo de varios años distribuidos en períodos de hasta 20 años, en lugar de salidas de efectivo inmediatas. Sin embargo, la escala de los acuerdos muestra cuán intensivo en capital sigue siendo el desarrollo y uso comercial de modelos avanzados de IA.
Aquí surge una discrepancia significativa: los ingresos de Anthropic dependen predominantemente del consumo real de servicios de IA, mientras que las obligaciones de infraestructura pueden persistir independientemente de la carga sobre las capacidades computacionales.
Si la demanda de Claude continúa creciendo rápidamente, la infraestructura adquirida permitirá atender a más clientes y aumentar los ingresos. Sin embargo, si el crecimiento se desacelera, algunos recursos computacionales pueden quedar infrautilizados, mientras que los pagos bajo contratos a largo plazo persistirán.
Este problema es característico de todo el mercado de inteligencia artificial. En el material analítico de UNUM “AI Boom on Borrowed Money: Who Profits from Artificial Intelligence and Who Risks Not Recouping Investments” se examina en detalle cómo los costos de infraestructura y la financiación de deuda distribuyen los riesgos entre los participantes de la industria.
Para Anthropic, el doble papel de los principales socios tecnológicos añade complejidad adicional. Amazon, Google y Microsoft proporcionan capacidades computacionales, participan en la financiación de la empresa o distribuyen sus productos, pero simultáneamente desarrollan sus propios servicios de IA. Esta estructura de asociación facilita la escalabilidad del negocio pero aumenta la dependencia de un círculo limitado de proveedores de infraestructura y sus términos comerciales.
En consecuencia, las reservas de efectivo significativas reducen los riesgos financieros a corto plazo pero no garantizan el retorno de las obligaciones de infraestructura aceptadas.
Cómo Deberían Evaluar los Inversores a Anthropic Antes del IPO
Evaluar a Anthropic antes del IPO requiere considerar no solo los ingresos actuales, sino también las obligaciones a largo plazo, la posible dilución de acciones y las perspectivas de rentabilidad. Por lo tanto, los inversores que miran las acciones de Anthropic no deberían basarse únicamente en la pérdida neta o en un solo trimestre rentable.
Usar el multiplicador P/E tradicional, que compara la capitalización de la empresa con el ingreso neto, actualmente no es informativo. Con un resultado neto negativo, su valor no permite una evaluación correcta del valor del negocio en relación con el beneficio obtenido.
Para analizar al desarrollador de Claude, los indicadores P/S y EV/Revenue son más útiles. El primero compara la capitalización de mercado con los ingresos, mientras que el segundo compara el valor del negocio con sus ingresos, considerando las diferencias en la estructura de capital y las obligaciones financieras.
Sin embargo, estos multiplicadores también requieren precaución debido a las tasas de crecimiento excepcionalmente altas de Anthropic.
Por ejemplo, para ilustrar, supongamos que la capitalización de Anthropic en el IPO será de $1.5 billones, y los ingresos anuales serán el doble del resultado de la primera mitad de 2026, aproximadamente $32.6 mil millones. Entonces, el P/S condicional sería aproximadamente 46. Con una capitalización de $2 billones, el indicador superaría 61.
Este es solo un cálculo ilustrativo, no una evaluación del valor justo. Duplicar los ingresos semestrales no es un pronóstico confirmado para todo 2026 y no reemplaza el cálculo basado en los ingresos reales de los últimos 12 meses.
Un multiplicador alto sugiere que los inversores están dispuestos a pagar una prima significativa por el crecimiento futuro. Pero cuanto más alto sea el precio de las acciones en relación con los ingresos actuales, más dependerá la capitalización de Anthropic de la capacidad de la empresa para aumentar los ingresos y mejorar la rentabilidad del negocio.
La discusión sobre tal evaluación ya ha comenzado. Anteriormente, UNUM informó sobre la crítica del inversionista Michael Burry a la valoración de Anthropic, quien cuestionó la justificación de la valoración privada de la empresa en $965 mil millones. Sin embargo, una alta valoración en sí misma no prueba la existencia de una burbuja: tal conclusión requiere comparar el precio con los flujos de efectivo esperados, los riesgos y las tasas de crecimiento del negocio.
La propia Anthropic advierte sobre una posible desaceleración en el crecimiento de los ingresos:
No esperamos que nuestros ingresos continúen creciendo a tasas comparables.
Esta advertencia es particularmente importante dado que los compromisos de infraestructura nuevos se realizan con años de anticipación, mientras que los ingresos futuros siguen siendo inciertos.
Métricas Clave para que los Inversores Observen
Después de la oferta pública inicial, es aconsejable evaluar los resultados financieros de Anthropic en cuatro áreas:
Tasa de crecimiento de los ingresos. Qué tan rápido están aumentando los ingresos por el uso corporativo de Claude y si la base de clientes se está expandiendo.
Margen operativo. Si el beneficio operativo positivo se está volviendo regular o si la empresa está volviendo a pérdidas en medio de nuevos gastos.
Costos computacionales en relación con los ingresos. Si el crecimiento de los ingresos continúa superando el aumento de los costos para entrenar modelos, atender solicitudes e infraestructura.
Flujo de caja libre y obligaciones financieras. Cuánto efectivo queda después de los gastos de capital y qué tan bien están asegurados los pagos futuros por los ingresos esperados.
También es necesario considerar la estructura corporativa de Anthropic. Según el S-1, los fundadores planean retener el 50.1% de los votos en cuestiones generales a través de una clase especial de acciones F. Mientras tanto, el Long-Term Benefit Trust tendrá la autoridad para formar la mayoría de la junta directiva. Este modelo limita la influencia de los accionistas comunes en la gestión de la empresa y requiere un análisis adicional de los derechos de los inversores.
Qué Significan los Informes Financieros de Anthropic para los Inversores
Los resultados financieros de Anthropic demuestran que el desarrollo y uso comercial de modelos avanzados de IA pueden generar ingresos multimillonarios. La empresa ha aumentado significativamente sus ingresos, mejorado su margen operativo y logrado un flujo de caja operativo positivo. Sin embargo, la gran pérdida neta se debe principalmente a la revalorización contable de instrumentos financieros, no a los gastos actuales en Claude.
Sin embargo, la mejora en las métricas operativas aún no garantiza la rentabilidad a largo plazo. Los principales riesgos de inversión están asociados con una posible desaceleración en el crecimiento de los ingresos, el costo de la infraestructura computacional y la necesidad de cumplir compromisos a largo plazo independientemente de la demanda real.
Para los inversores, el factor decisivo será la combinación de estos resultados con la valoración de la empresa en la OPI. Incluso un negocio de rápido crecimiento puede resultar ser una mala inversión si el precio de las acciones inicialmente asume ingresos futuros excesivamente altos.