Por Qué Han Aumentado los Precios de la Memoria y Cuánto Durará el Aumento
El mercado global de semiconductores está experimentando un cambio en la estructura de la demanda, particularmente notable en el segmento de chips de memoria. Los fabricantes de componentes se están enfocando cada vez más en equipos de servidores e infraestructura de inteligencia artificial, mientras que la producción de memoria para electrónica de consumo enfrenta restricciones. Para Apple, Samsung y otros fabricantes de dispositivos, el aumento de los precios de la memoria significa costos de adquisición más altos y la necesidad de revisar las políticas de precios.
El costo de producción de los dispositivos está influenciado principalmente por dos tipos de memoria. DRAM proporciona almacenamiento temporal de datos durante el funcionamiento de aplicaciones, mientras que NAND Flash se utiliza para el almacenamiento permanente de información en smartphones, computadoras y tabletas. Ambos tipos de memoria son esenciales para la producción de iPhones, Macs y iPads, por lo que los cambios en su costo afectan directamente la economía del negocio de hardware de Apple.
Según el pronóstico de TrendForce publicado el 30 de septiembre de 2026, los precios contractuales para DRAM tradicional en el cuarto trimestre podrían aumentar entre un 10 y un 15% en comparación con el trimestre anterior, y para NAND Flash entre un 15 y un 20%. Estas son previsiones de la industria, no cambios confirmados en los precios de adquisición directamente para Apple.
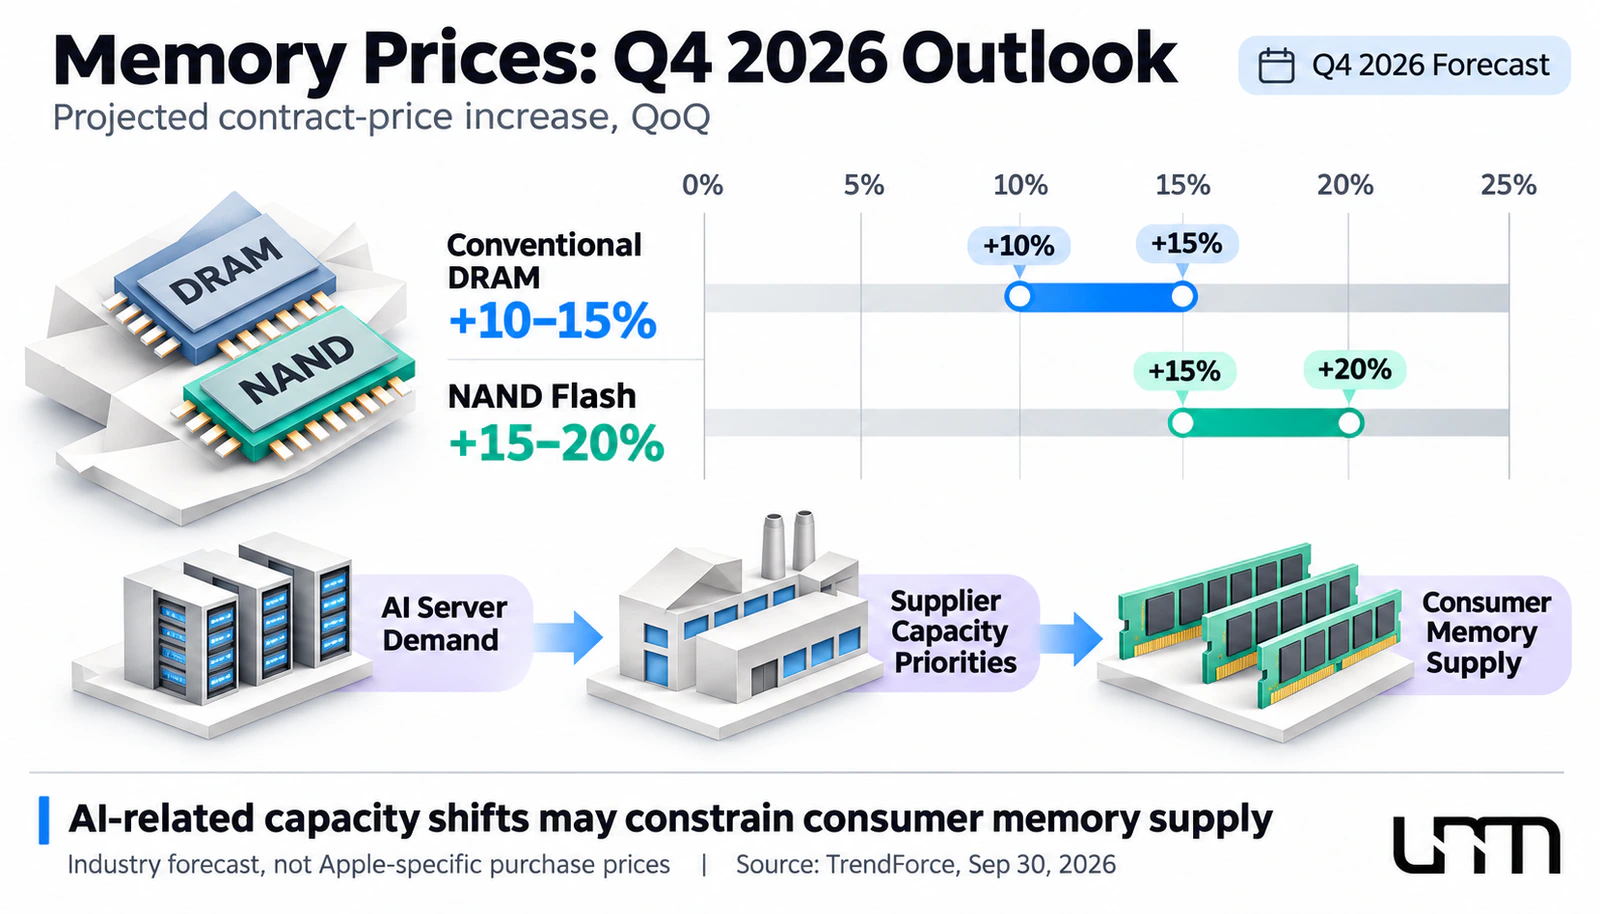
La razón de este crecimiento no es solo el aumento en el número de servidores. Los fabricantes de memoria están reasignando la capacidad de producción a favor de componentes más rentables para centros de datos. La alta demanda de memoria para IA, incluyendo DRAM para servidores y memoria especializada de alta velocidad, limita la capacidad de expandir la producción de ciertos tipos de componentes para smartphones y computadoras personales.
Mientras tanto, la demanda de dispositivos de consumo sigue siendo menos estable. Se presenta una situación en la que el aumento en los costos de componentes no va acompañado de un aumento comparable en las ventas de electrónica final. El costo de producción de la electrónica aumenta, aunque la capacidad de los fabricantes para trasladar costos adicionales a los consumidores sigue siendo limitada.
Los contratos a largo plazo con proveedores ayudan a los grandes clientes a mitigar parcialmente el impacto de las fluctuaciones de precios, pero no eliminan el problema. Cuando se agotan las existencias de componentes adquiridos a precios anteriores, los fabricantes deben tener en cuenta los nuevos precios contractuales de la memoria en el costo de producción de los productos.
TrendForce señala una escasez persistente de chips en ciertos segmentos del mercado de memoria, principalmente en la dirección de servidores. Además, la dirección de Apple espera nuevos aumentos en los precios de adquisición incluso después del trimestre de diciembre. Esto no significa que los costos de los componentes aumentarán al mismo ritmo durante todo 2027, pero indica el riesgo de una presión prolongada sobre los fabricantes de electrónica.
Para evaluar la duración de dicho período, es necesario considerar no solo la demanda actual, sino también los planes de los fabricantes de memoria para expandir la capacidad. Mientras la prioridad siga siendo satisfacer las necesidades de los centros de datos, el suministro de componentes para dispositivos de consumo podría recuperarse más lentamente.
Relacionado en UNUM: “El Precio de Exportación de los Chips DRAM Aumentó un 401% en el Año”.
Cómo Afectan los Aumentos en los Costos de Componentes a los Costos de Producción de Apple
Para evaluar cómo están cambiando los costos de producción de iPhones y otros dispositivos de Apple, es necesario distinguir entre el precio de un chip individual y los gastos totales de fabricación. Incluso un aumento significativo en el costo de adquisición de DRAM o NAND Flash no significa que la producción de un smartphone o computadora se encarecerá en la misma proporción.
El costo de producción de un dispositivo se compone del procesador, pantalla, cámaras, memoria, carcasa, batería, ensamblaje y otros gastos. La proporción de cada componente depende del modelo, la configuración y las condiciones de adquisición. Por lo tanto, el impacto en las ganancias está determinado no solo por la tasa de crecimiento de los precios, sino también por la proporción de costos de producción ocupada por la memoria.
Consideremos un ejemplo hipotético. Si la producción de un dispositivo cuesta $500, de los cuales $50 son para memoria, un aumento del 20% en su costo elevará los gastos en $10. El costo total de producción aumentará a $510, lo que representa solo un aumento del 2%.
Este es un cálculo ilustrativo, no una estimación del costo de producción de un modelo específico de Apple. Para determinar la proporción real de memoria, es necesario un análisis de la lista de materiales (BOM) del dispositivo basado en investigaciones independientes.
A nivel de toda la empresa, incluso un cambio relativamente pequeño en los costos de producción se vuelve significativo. Apple vende dispositivos en grandes volúmenes, por lo que un aumento en los gastos de unos pocos dólares por unidad puede llevar a costos adicionales sustanciales para el trimestre.
La dirección de la compañía ya está empleando varios métodos para mitigar dicha presión. Durante la conferencia telefónica para el cuarto trimestre del año fiscal 2026, el CEO John Ternus señaló que Apple compensó parcialmente el aumento en los costos de memoria a través de inventarios adquiridos previamente, la reducción de costos de otros componentes y cambios en los precios minoristas de varios dispositivos.
Lo que estamos presenciando con los precios de la memoria en este momento es algo sin precedentes.
Según la dirección, los precios de varios productos Mac y iPad se ajustaron a finales de junio, y para el iPhone en septiembre. Sin embargo, tales medidas tienen limitaciones: nuevos aumentos de precios para los dispositivos pueden restringir la demanda, especialmente en regiones donde los consumidores son sensibles al costo de la electrónica.
Además, los beneficios de los inventarios formados a precios de compra más bajos están disminuyendo gradualmente. Según los estados financieros de Apple, el costo de los inventarios aumentó de aproximadamente $11.09 mil millones al final del trimestre de junio a $14.54 mil millones al final de septiembre.
Parte de la memoria comprada anteriormente ayuda a contener temporalmente el aumento en el costo de los bienes vendidos. Sin embargo, el costo total del inventario no revela el volumen de componentes adquiridos a precios más bajos, lo que dificulta determinar cuánto tiempo puede la empresa aprovechar esta ventaja.
Los compromisos de compra también juegan un papel importante. Durante la llamada de conferencia, Ternus informó que los compromisos de compra de fabricación de Apple aumentaron en $33 mil millones entre el final de los trimestres de junio y septiembre. Esto indica un esfuerzo por asegurar suministros futuros, pero no muestra a qué precios la empresa está adquiriendo memoria.
El principal riesgo para Apple no es un aumento trimestral único en los precios de los chips, sino la posible acumulación de costos. Si los precios de compra continúan aumentando y las oportunidades de compensación disminuyen, la presión sobre la rentabilidad se volverá más notable.
Los resultados financieros de Apple muestran crecimiento, pero el pronóstico de margen empeora
El informe de Apple para el cuarto trimestre del año fiscal 2026, que terminó el 26 de septiembre, demostró un crecimiento empresarial constante. Los ingresos alcanzaron $114.5 mil millones, un aumento del 12% en comparación con el mismo período del año pasado. El ingreso neto fue de $30.7 mil millones, y las ganancias diluidas por acción (EPS) aumentaron un 14% a $2.10.
Para todo el año fiscal 2026, los ingresos de Apple alcanzaron un récord de $478.8 mil millones, un aumento del 15%. Las ganancias anuales por acción ascendieron a $8.98, aproximadamente un 20% más que el resultado del año anterior.
Los principales contribuyentes al crecimiento trimestral fueron el iPhone y el Mac. Los ingresos por ventas de teléfonos inteligentes aumentaron aproximadamente un 17% a $57.6 mil millones, mientras que las ventas de computadoras Mac generaron $10.8 mil millones, casi un 24% más que el resultado del año pasado. El negocio de servicios también estableció un récord, alcanzando $31.6 mil millones en ingresos.
Sin embargo, las fuertes cifras de ventas no significan que los costos de producción estén bajo control. La principal advertencia para los inversores fue el pronóstico de margen bruto: la parte de los ingresos que queda después de deducir el costo de los bienes y servicios vendidos.
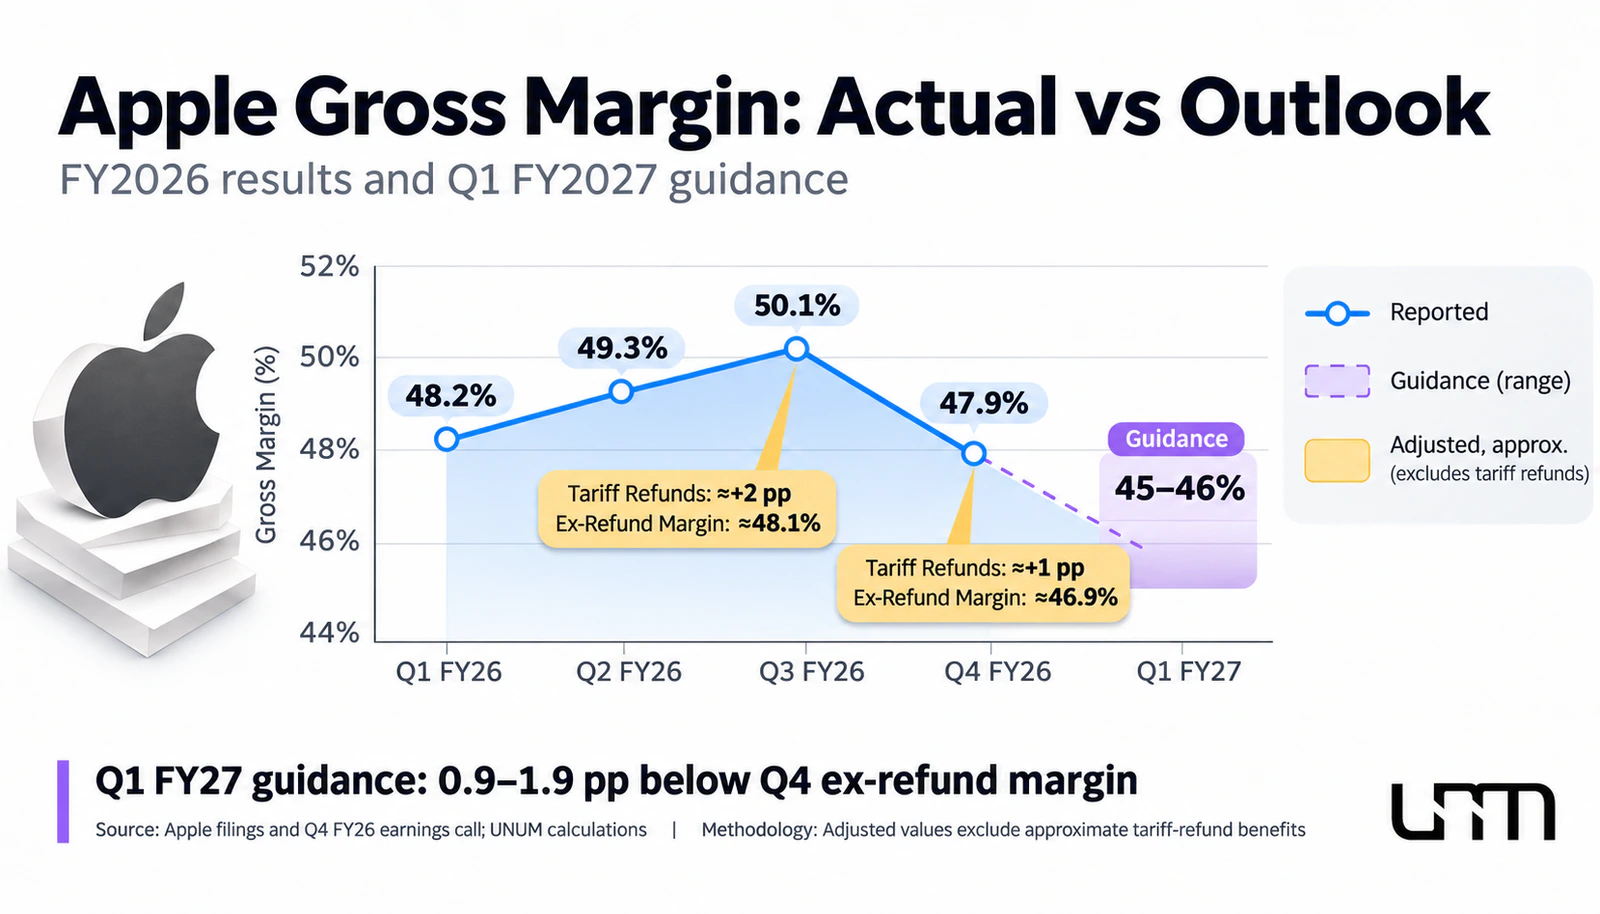
En el trimestre de septiembre, el margen bruto de Apple fue del 47.9%. Para el primer trimestre del año fiscal 2027, que terminará en diciembre de 2026, la dirección pronostica una disminución a 45–46%.
El resultado de septiembre incluyó un efecto positivo del retorno de aranceles aduaneros de aproximadamente un punto porcentual. Sin este beneficio único, el margen bruto habría sido aproximadamente del 46.9%.
Comparar el 47.9% real directamente con el pronóstico del 45–46% sin tal ajuste sería incorrecto. Considerando el retorno de los aranceles, el deterioro esperado es de aproximadamente 0.9–1.9 puntos porcentuales en relación con la base ajustada de septiembre.
Según el CFO Kevan Parekh, la mayor parte de la disminución secuencial esperada del margen está relacionada con el aumento en los costos de memoria. La presión adicional es creada por los gastos para el desarrollo y lanzamiento de Siri AI.
Es importante destacar que el pronóstico de ingresos de Apple para el trimestre de diciembre anticipa un crecimiento del 7–10% año tras año. Por lo tanto, la dirección espera una disminución en la rentabilidad incluso en medio de nuevos aumentos de ventas.
¿Qué tan significativos son estos cambios para los resultados financieros? Suponiendo ingresos trimestrales hipotéticos de $115 mil millones, cada punto porcentual de margen bruto corresponde a aproximadamente $1.15 mil millones en ganancia bruta. Una disminución de dos puntos porcentuales en el margen con ingresos sin cambios significaría una reducción en la ganancia bruta de aproximadamente $2.3 mil millones.
Este cálculo no es un pronóstico del ingreso neto de Apple, ya que no tiene en cuenta los cambios en las ventas, los gastos operativos, los impuestos y otros indicadores. Sin embargo, muestra por qué incluso pequeñas fluctuaciones en la rentabilidad son importantes para una empresa de esta escala.
El impacto en las ganancias por acción depende de condiciones adicionales. Suponiendo ingresos trimestrales sin cambios de $115 mil millones, un número promedio ponderado de acciones diluidas de 14.6 mil millones y una tasa impositiva efectiva del 17%, una caída de un punto porcentual en el margen bruto reduciría el EPS estimado en aproximadamente $0.065.
La tasa del 17% se alinea con la guía que Apple proporcionó para el trimestre de diciembre. Los ingresos y el número de acciones se utilizan como constantes condicionales en lugar de un pronóstico exacto de la empresa.
Bajo estas suposiciones, una disminución de dos puntos porcentuales en el margen podría reducir las ganancias trimestrales por acción en aproximadamente $0.13. El resultado real dependerá de los gastos operativos, la tributación, la estructura de ventas y las recompras de acciones.
Como resultado, el panorama financiero de Apple se vuelve ambiguo. Los ingresos de la compañía continúan creciendo, pero parte de los ingresos adicionales pueden ser absorbidos por el aumento de costos. La principal pregunta para los próximos informes trimestrales es si las ganancias de Apple pueden crecer lo suficientemente rápido como para compensar el aumento en los costos de producción.
¿Ayudarán los aumentos de precios del iPhone y Mac a mantener las ganancias?
Una de las principales ventajas de Apple es su capacidad para vender dispositivos en el segmento premium, donde los consumidores pagan no solo por especificaciones técnicas, sino también por el software, el ecosistema de servicios y el reconocimiento de marca. Este modelo le da a la compañía más oportunidades para compensar el aumento de costos cambiando los precios al por menor.
En 2026, Apple ya ha utilizado esta herramienta al aumentar el costo de varios dispositivos. Sin embargo, el impacto de tal decisión en los resultados financieros depende de la reacción del consumidor. Si el aumento en el precio de venta promedio compensa los gastos adicionales sin reducir significativamente la demanda, se puede mantener la rentabilidad. Si los consumidores comienzan a retrasar compras o elegir configuraciones más asequibles, el efecto es menos favorable.
Al analizar la política de precios, se deben considerar tres factores interrelacionados.
Precio de venta promedio. Las ventas de modelos más caros y configuraciones con mayor capacidad de memoria pueden apoyar los ingresos incluso con una dinámica moderada en el volumen de ventas.
Elasticidad de la demanda. Los aumentos de precios pueden influir en las decisiones de los consumidores, especialmente en mercados emergentes y durante períodos de desaceleración del gasto del consumidor.
Entorno competitivo. Samsung y otros fabricantes de dispositivos Android enfrentan aumentos de costos similares, por lo que la capacidad de los consumidores para cambiar a alternativas más baratas también depende de las políticas de precios de los competidores.
La estructura de ventas juega un papel aparte. Por ejemplo, aumentar la participación de modelos de iPhone caros puede mejorar el ingreso promedio por dispositivo, pero simultáneamente llevar a mayores costos por componentes más complejos. Por lo tanto, un alto ticket promedio no garantiza un aumento en el margen bruto.
También existe una restricción a largo plazo. Apple está interesada no solo en la ganancia de una sola venta, sino también en expandir la base instalada de dispositivos, lo que asegura ingresos de servicios posteriores. Aumentos excesivos de precios pueden ralentizar el ciclo de actualización de smartphones y computadoras, afectando potencialmente otras áreas de negocio con el tiempo.
Por lo tanto, la fijación de precios del iPhone y Mac se convierte en una herramienta importante para proteger la rentabilidad de Apple, pero su efectividad depende de cuán resiliente sea la demanda de dispositivos premium.
Para los inversores, es importante observar no solo los cambios de precios, sino también la combinación de tres indicadores: ingresos por dispositivos, tasas de crecimiento de ventas y el margen bruto del segmento de hardware. Si los ingresos continúan aumentando junto con la estabilización del margen, será evidencia de una estrategia de precios efectiva.
Relacionado en UNUM: “iPhone 18 Pro puede ver un aumento de precio de $100 debido al aumento de costos de memoria”.
Los servicios y el iPhone Duo pueden compensar la presión sobre el negocio de hardware
El crecimiento del segmento de servicios permite a Apple reducir parcialmente la dependencia de sus resultados financieros del costo de dispositivos individuales. A diferencia de la producción de smartphones y computadoras, muchos servicios digitales no requieren compras de memoria para cada cliente adicional, aunque tienen sus propios gastos tecnológicos y operativos.
En el cuarto trimestre del año fiscal 2026, los ingresos por servicios de Apple alcanzaron los $31.6 mil millones, aumentando aproximadamente un 10% interanual. El margen bruto para este segmento fue de alrededor del 76%. En comparación, el margen bruto del segmento de dispositivos fue del 37.2%.
Esta diferencia es significativa para la rentabilidad general. Cuando la participación de los servicios en los ingresos aumenta, el margen bruto general puede ser apoyado incluso si el rendimiento de categorías individuales de dispositivos empeora.
Sin embargo, el negocio de servicios no puede considerarse completamente inmune al aumento de costos tecnológicos. El desarrollo de inteligencia artificial requiere potencia de cómputo adicional, infraestructura en la nube y mantenimiento de modelos.
Según el CFO Kevan Parekh, los gastos relacionados con el desarrollo de Siri AI también se tienen en cuenta en el pronóstico de margen bruto. La expansión de funciones de IA en la nube puede crear nuevas oportunidades de monetización, pero también aumentar los costos de prestación de servicios.
Aún no se sabe en qué medida la futura monetización de funciones de IA podrá compensar los gastos adicionales. Por lo tanto, incluir un crecimiento significativo de ingresos por Siri AI de pago en las previsiones financieras sin tasas confirmadas, cronogramas de implementación y datos de demanda de usuarios es prematuro.
Otro factor sigue siendo el nuevo iPhone Duo plegable. El dispositivo amplía la línea premium de Apple y tiene el potencial de aumentar el precio de venta promedio de los smartphones. El interés inicial de los clientes fue alto, pero la compañía enfrentó restricciones de suministro, lo que dificulta satisfacer la demanda.
Para el análisis financiero, es importante distinguir entre alta demanda y ventas reales. Una escasez de productos no genera ingresos adicionales para la empresa si el pedido no puede cumplirse dentro del período de reporte. Además, las restricciones de producción pueden ir acompañadas de gastos adicionales y un desplazamiento de algunas ventas a trimestres posteriores.
Por lo tanto, los servicios y los nuevos dispositivos premium efectivamente expanden la capacidad de Apple para mantener la rentabilidad. Sin embargo, ninguna de estas direcciones elimina automáticamente la presión sobre el negocio de hardware, que todavía forma una gran parte de los ingresos totales.
Qué significan los costos crecientes para las acciones de Apple
Para el mercado de valores, no solo es importante el resultado financiero, sino también su alineación con las expectativas. Una empresa puede mostrar ingresos récord y superar las previsiones de los analistas, pero sus acciones aún pueden caer si los nuevos objetivos de beneficios son más débiles de lo esperado.
La dinámica de los precios de las acciones de AAPL tras el informe financiero de Apple el 2 de noviembre mostró cuán sensiblemente reaccionan los inversores a las previsiones de rentabilidad.
Las acciones terminaron la sesión principal de negociación a $338.32, con una caída del 1.83%. Después del anuncio de resultados y los comentarios de la gerencia, las cotizaciones experimentaron presión adicional. Según Reuters, durante la conferencia telefónica, la caída alcanzó aproximadamente el 4%, después de lo cual se recuperaron algunas pérdidas.
La reacción del mercado no puede explicarse únicamente por el aumento del costo de la memoria. Los inversores evaluaron simultáneamente la previsión de margen bruto, las tasas de crecimiento del negocio de servicios, las restricciones de suministro, los gastos en Siri AI y la dinámica esperada de ingresos.
Sin embargo, la rentabilidad puede convertirse en un factor importante para revisar las previsiones de EPS. Si la empresa gana menos beneficio bruto por cada dólar de ventas, los analistas deben evaluar cuánto pueden compensarse los gastos adicionales con el crecimiento de los ingresos, la optimización de costos o los cambios en la estructura del negocio.
Esto también afecta el precio de las acciones a través del multiplicador P/E — la relación entre el precio de mercado y las ganancias por acción. Su variante de previsión, el P/E futuro, se calcula en base a las ganancias esperadas para un período futuro.
Según StockAnalysis, al 2 de noviembre de 2026, el P/E futuro de Apple era de aproximadamente 35.4. Para comparar, al final del año fiscal 2025, la cifra era de 33.0, y al final de 2024 — aproximadamente 31.5. En 2022 y 2023, los valores correspondientes eran incluso más bajos — aproximadamente 24.3 y 26.7.
Así, las acciones de Apple están valoradas más alto en relación con las ganancias esperadas que al final de varios años anteriores. Esto no necesariamente significa que la empresa esté sobrevalorada: el mercado puede tener en cuenta la demanda constante de dispositivos, la alta rentabilidad del negocio de servicios y la capacidad de Apple para generar flujo de caja. Sin embargo, una alta valoración aumenta la sensibilidad de las cotizaciones a las previsiones deterioradas.
Un punto de referencia adicional se proporciona mediante la comparación con otras grandes empresas tecnológicas. Según la misma fuente, el P/E futuro de Microsoft al 2 de noviembre era de aproximadamente 24.6, notablemente más bajo que la cifra de Apple.
Sin embargo, comparar directamente los multiplicadores sin considerar las diferencias en las tasas de crecimiento, la estructura del negocio y los gastos de capital es incorrecto. Una parte significativa de los ingresos de Apple proviene de la venta de dispositivos, que son sensibles a los costos de los componentes. Microsoft está más enfocado en software y servicios en la nube, que están sujetos a diferentes factores de costo.
Por lo tanto, la diferencia en los multiplicadores no prueba que una empresa sea preferible a otra, pero ayuda a evaluar los requisitos de los inversores para las ganancias futuras.
El principal riesgo radica en el deterioro simultáneo de dos indicadores: las ganancias por acción previstas y el multiplicador que el mercado está dispuesto a pagar por ellas.
Por ejemplo, si la previsión de EPS disminuye un 10%, y el precio de la acción permanece sin cambios, el P/E futuro aumenta aproximadamente un 11.1%. La acción se vuelve más cara en relación con las ganancias esperadas. Para mantener el multiplicador anterior, todo lo demás igual, el precio de mercado tendría que disminuir el mismo 10%.
Si el multiplicador que los inversores están dispuestos a pagar por las ganancias futuras también disminuye simultáneamente, la presión sobre las cotizaciones puede ser más fuerte. Sin embargo, tal cálculo solo refleja la relación matemática entre las ganancias y la valoración de las acciones y no es una previsión del precio de mercado.
Mientras tanto, Apple conserva factores de estabilidad financiera. Para el trimestre de septiembre, la empresa generó aproximadamente $28.1 mil millones en flujo de caja operativo y destinó aproximadamente $24 mil millones para recompras de acciones. Otros $3.9 mil millones se gastaron en dividendos y pagos relacionados.
Las recompras de acciones reducen el número de acciones en circulación y, todo lo demás igual, apoyan la cifra de EPS. Pero esto no resuelve el problema de los costos: aumentar las ganancias por acción reduciendo el número de acciones debe distinguirse del crecimiento en la eficiencia operativa.
Un punto de referencia adicional es el flujo de caja libre, que muestra cuánto efectivo queda después de los gastos de capital. Su dinámica permite evaluar la capacidad de la empresa para financiar inversiones, dividendos y recompras sin aumentar excesivamente la carga de deuda.
Para una evaluación integral de AAPL, el P/E previsto debe compararse con los valores históricos, las tasas de crecimiento esperadas de EPS y los flujos de caja. Una alta valoración de mercado puede persistir durante mucho tiempo, pero a medida que las previsiones financieras empeoran, el margen de error para la empresa se reduce.
Las cotizaciones actuales de acciones y la dinámica del mercado se pueden seguir en la sección "Cotizaciones de Acciones" en UNUM.
Tres escenarios para Apple en los próximos trimestres
El panorama financiero para Apple en 2027 dependerá en gran medida de qué tan rápido se estabilicen los precios de la memoria y si la empresa puede compensar los costos adicionales. Los cambios en el costo de los bienes vendidos deben considerarse junto con la demanda de los consumidores, la estructura de ventas y el desarrollo del negocio de servicios.
Con base en los datos actuales, se pueden identificar tres escenarios. Estos no son pronósticos de precios de acciones, sino que ilustran las condiciones bajo las cuales el desempeño financiero de la empresa puede desarrollarse a lo largo de diferentes trayectorias.
Escenario Positivo — La Presión de Margen Disminuye
El crecimiento en los precios de contrato para DRAM y NAND Flash se desacelera, y los costos de compra de Apple se estabilizan gradualmente. La demanda del consumidor se mantiene fuerte, los aumentos de precios no llevan a una caída significativa en las ventas, y el negocio de servicios continúa aumentando su contribución al beneficio general.
En este escenario, el margen bruto podría estar más cerca del extremo superior del pronóstico actual — 46%. Su recuperación adicional dependerá de los precios de la memoria, la estructura de ventas y los costos de desarrollo de servicios.
La confirmación del escenario positivo se verá en las mejoras en los pronósticos de gestión, la estabilización de la rentabilidad de los dispositivos y la continua dinámica positiva del EPS.
Escenario Base — Crecimiento de Ingresos Acompañado de Aumento de Costos
Los precios de la memoria se mantienen altos, pero su tasa de crecimiento disminuye gradualmente. Apple compensa parcialmente los costos ajustando los precios de los dispositivos, gestionando las compras y desarrollando servicios.
En este caso, el margen bruto podría estar alrededor del medio del rango de pronóstico — 45.5%. El crecimiento de las ventas continuará apoyando el tamaño absoluto del beneficio, pero la recuperación de la rentabilidad requerirá tiempo adicional.
Los indicadores clave de este escenario serán el mantenimiento de los pronósticos de ingresos, sin un deterioro significativo en la demanda, y la estabilización gradual de los costos de adquisición.
Escenario Negativo — Los Costos Crecen Más Rápido que los Ingresos
Las escaseces de memoria persisten y los precios de compra continúan aumentando. Las ventajas del stock antiguo disminuyen, los aumentos adicionales de precios al por menor limitan la demanda, y el desarrollo de la infraestructura de IA requiere gastos adicionales.
En este escenario, el margen bruto podría acercarse al extremo inferior del pronóstico — 45%. Si la presión de costos se intensifica, la rentabilidad podría disminuir aún más en los trimestres siguientes, llevando a una revisión de las expectativas de EPS.
Las principales señales del escenario negativo serán el empeoramiento de los pronósticos de gestión, la desaceleración de las ventas de dispositivos y el aumento continuo de los costos de componentes.
Cómo los Diferentes Niveles de Margen Pueden Afectar el Beneficio de Apple
Para una comparación cuantitativa, considere un modelo hipotético con ingresos trimestrales de $115 mil millones. La base de cálculo asume un margen bruto de aproximadamente 46.9%, excluyendo aproximadamente un punto porcentual del efecto positivo de retorno de tarifas del 47.9% real del trimestre de septiembre.
Suponga que los gastos operativos se mantienen sin cambios, el número promedio ponderado de acciones diluidas es de 14.6 mil millones, y la tasa impositiva efectiva es del 17%. Esta última corresponde a la guía de Apple para el trimestre de diciembre.
Escenario | Margen Bruto | Cambio en el Beneficio Bruto desde la Base | Cambio en el EPS Trimestral desde la Base |
|---|---|---|---|
Positivo | 46.0% | −$1.04 mil millones | −$0.059 |
Base | 45.5% | −$1.61 mil millones | −$0.092 |
Negativo | 45.0% | −$2.19 mil millones | −$0.124 |
Fuente: cálculos de UNUM basados en informes de Apple y suposiciones del modelo. Los valores están redondeados.
La diferencia entre los escenarios positivo y negativo asciende a aproximadamente $1.15 mil millones en beneficio bruto para el trimestre y aproximadamente $0.065 EPS con los mismos ingresos. Si tal diferencia persistiera durante cuatro trimestres consecutivos, el efecto anual sería de aproximadamente $0.26 ganancias por acción.
Sin embargo, la extrapolación anual es puramente ilustrativa. La estacionalidad de las ventas de Apple, los cambios en la tasa impositiva, la estructura de ventas y los gastos para nuevos productos pueden alterar significativamente los resultados reales.
Los tres niveles de margen en la tabla están dentro del pronóstico publicado por la compañía para el trimestre de diciembre. Estos son escenarios de análisis de sensibilidad del modelo financiero, no pronósticos independientes de su probabilidad. En los trimestres siguientes, el margen real puede caer fuera del rango considerado.
Estos cálculos ayudan a evaluar los riesgos financieros, pero un pronóstico completo de las acciones de Apple requiere suposiciones adicionales sobre futuras ganancias, flujo de caja y múltiplos de mercado.
El análisis de escenarios muestra que el mismo aumento en los costos de memoria puede tener diferentes consecuencias. Si los ingresos por ventas y servicios crecen más rápido que los gastos adicionales, las ganancias de Apple pueden seguir aumentando. Sin embargo, si los costos comienzan a superar el crecimiento de los ingresos, incluso los ingresos récord dejan de ser una garantía suficiente de mejores resultados financieros.
Métricas clave para que los inversores observen
Los próximos informes trimestrales de Apple nos permitirán verificar qué tan exitosamente la compañía se adapta a las condiciones cambiantes en el mercado de componentes. Para evaluar la situación, es importante monitorear no solo un indicador, sino un grupo de datos financieros e industriales interconectados.
Precios de contrato para DRAM y NAND Flash. Las actualizaciones trimestrales de TrendForce ayudarán a evaluar la dirección general del mercado de memoria. Una desaceleración en el crecimiento de precios puede indicar una disminución de la presión, aunque las condiciones reales de compra de Apple pueden diferir de las tendencias de la industria.
Márgenes brutos de Apple. El principal punto de referencia a corto plazo sigue siendo el pronóstico del 45-46% para el trimestre de diciembre. Los pronósticos posteriores mostrarán si la administración espera una recuperación en la rentabilidad.
Margen del negocio de hardware. Su dinámica nos permitirá evaluar cuánto el aumento en los precios al por menor y los cambios en la estructura de ventas compensan el aumento en los costos de los dispositivos.
Ingresos de iPhone y Mac. El crecimiento sostenido mientras se mantiene la rentabilidad indicará la efectividad de la estrategia de precios. Una desaceleración en las ventas en medio de costos crecientes será un factor de riesgo adicional.
Ingresos por servicios. Es necesario comparar el crecimiento en los ingresos por servicios con su margen bruto, especialmente en el contexto del desarrollo de funciones de IA en la nube.
Pronósticos de EPS y valoración de AAPL. Los cambios en las expectativas de ganancias deben compararse con la dinámica del P/E a futuro, el flujo de caja libre y los volúmenes de recompra de acciones.
Los comentarios de la administración sobre los niveles de inventario y los nuevos compromisos de compra serán de particular importancia. Si los costos de memoria continúan aumentando y el efecto de los componentes adquiridos previamente disminuye, esto podría impactar la rentabilidad con un retraso de varios trimestres.
Para los inversores y comerciantes, también es importante distinguir entre la reacción a corto plazo de los precios de las acciones a los informes de ganancias y los cambios a largo plazo en el modelo financiero de la compañía. Una disminución puntual en el margen no indica necesariamente un deterioro sostenido del negocio, pero una serie de revisiones negativas de pronósticos de ganancias puede alterar significativamente la valoración de mercado de Apple.
Dos condiciones son particularmente importantes para los próximos trimestres. Primero, si la compañía puede mantener su margen bruto dentro del rango pronosticado sin un deterioro significativo en la demanda. Segundo, si los analistas mantendrán las expectativas de crecimiento del EPS después de que el impacto total de los precios de compra más altos se refleje en los informes.
La pregunta principal es si Apple puede mantener la ventaja de su modelo de negocio en medio de mayores gastos de compra. El crecimiento del segmento de servicios, la demanda constante de dispositivos premium y un flujo de caja significativo le brindan a la compañía espacio para adaptarse, pero no eliminan la dependencia del negocio de hardware del mercado de componentes.
Como resultado, la memoria costosa se convierte en una prueba de la capacidad de Apple para convertir el crecimiento de los ingresos en crecimiento de las ganancias. Para evaluar los riesgos de inversión y las perspectivas de AAPL, las dinámicas de los precios de DRAM y NAND Flash son cruciales, así como el impacto de los gastos adicionales en el margen bruto, el EPS y las expectativas de los inversores.
Este material se prepara únicamente con fines informativos y no constituye asesoramiento financiero ni recomendaciones de inversión.