Bitcoin se acerca a $83,000 tras una ola de liquidaciones
En la mañana del 19 de octubre de 2026, Bitcoin se cotizaba alrededor de $82,700. Después de varios días de caída, la criptomoneda está tratando de recuperar su posición; sin embargo, la estructura del mercado es significativamente diferente de lo observado a principios de mes. La tasa actual de Bitcoin refleja un debilitamiento de la presión de los vendedores, pero aún no indica cuán activamente están regresando los compradores.
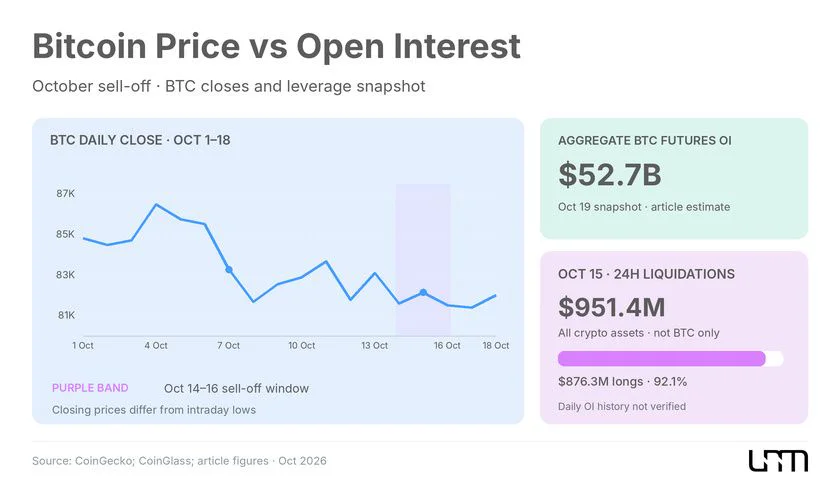
El 15 de octubre, el precio de BTC cayó por debajo de $81,000. Durante la sesión asiática, Bitcoin se cotizaba alrededor de $80,764, perdiendo un 3.6% en un día. La venta masiva fue acompañada por una caída en los índices bursátiles asiáticos y un deterioro en el sentimiento de los inversores hacia los activos de riesgo. Se creó presión adicional por las preocupaciones sobre la inflación en EE. UU. y la futura política de tasas de interés de la Reserva Federal.
Las consecuencias para el mercado de derivados de criptomonedas fueron particularmente notables. Según CoinGlass, citado por The Block, en las 24 horas previas a la publicación, el volumen de liquidaciones en el mercado cripto alcanzó los $951.4 millones, incluyendo $876.3 millones en posiciones largas. Esto significa que la mayoría de los cierres forzosos afectaron a los traders que contaban con un crecimiento continuo.
Rick Maeda, jefe de mercados en la plataforma analítica Laevitas, señaló:
Todo indica que una parte significativa del apalancamiento ya ha sido eliminada del mercado.
El experto también enfatizó que la pregunta clave ahora es el retorno de la demanda spot en medio de la presión macroeconómica continua.
El evento puede verse como un episodio de desapalancamiento: un cierre masivo de posiciones abiertas con fondos prestados. El cierre forzoso de posiciones largas intensificó la caída de Bitcoin, pero al mismo tiempo redujo algunos de los riesgos acumulados previamente.
Aquí es donde se traza la línea entre una recuperación de precios a corto plazo y la formación de una tendencia alcista sostenible. Después de liquidaciones masivas, la presión de los vendedores puede debilitarse temporalmente, permitiendo que Bitcoin suba incluso sin una afluencia significativa de nuevo capital.
El apalancamiento ha disminuido, pero el mercado de derivados sigue siendo grande
Uno de los indicadores clave del estado del mercado de futuros es el interés abierto. Refleja el volumen de contratos activos que los participantes aún no han cerrado, y cuando se mide en dólares, muestra su valor nominal total.
Un aumento en el interés abierto de Bitcoin indica un aumento en el volumen de obligaciones activas, pero no indica por sí mismo un predominio de compradores. Cada contrato de futuros involucra un lado largo y uno corto, por lo que los cambios en el interés abierto deben analizarse junto con el precio, las tasas de financiación y la actividad comercial.
La magnitud de la venta masiva de octubre muestra cuán significativo sigue siendo el apalancamiento de Bitcoin como factor de riesgo. Al usar fondos prestados, incluso movimientos de precio relativamente pequeños en contra de una posición pueden llevar a su cierre forzoso, aumentando la volatilidad.
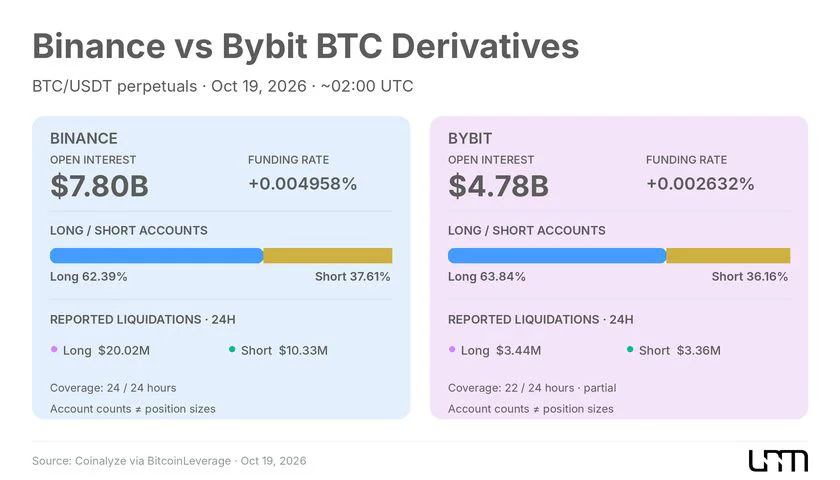
Según BitcoinLeverage, basado en datos de Coinalyze, en la mañana del 19 de octubre, el interés abierto para contratos perpetuos individuales BTC/USDT era:
Binance — alrededor de $7.85 mil millones.
Bybit — alrededor de $4.79 mil millones.
Estas cifras se refieren solo a contratos específicos y plataformas de negociación. No se pueden equiparar con el interés abierto total en todo el mercado de Bitcoin, que incluye numerosas bolsas, contratos y tipos de colateral.
Para analizar los cambios en el apalancamiento, es especialmente importante comparar el interés abierto antes y después de la venta masiva. Una reducción en la cifra en dólares no siempre significa un cierre proporcional de contratos, ya que parte del cambio puede deberse a una disminución en el precio de Bitcoin. Por lo tanto, es aconsejable evaluar la dinámica del interés abierto tanto en dólares como en BTC.
Las liquidaciones masivas del 15 de octubre confirman el cierre forzoso de un volumen significativo de posiciones largas, pero no permiten un cálculo preciso de cuánto disminuyó el interés abierto total durante todo el período.
Si el mercado no comienza rápidamente a acumular nuevo apalancamiento después de la ola de liquidaciones, la probabilidad de una repetición de la cascada de liquidaciones puede disminuir. Sin embargo, la estabilidad futura depende de la concentración de posiciones, la liquidez disponible y la actividad de los compradores spot.
Así, reducir el apalancamiento excesivo elimina algunos de los desequilibrios que amplificaron la caída anterior, pero no crea por sí mismo nueva demanda.
Las tasas de financiación no indican un sobrecalentamiento evidente del mercado
Otra forma de evaluar la posición de los traders es la tasa de financiación de los futuros perpetuos.
A diferencia de los futuros clásicos con fecha de vencimiento, los futuros perpetuos pueden permanecer abiertos indefinidamente. Para evitar que los precios de los contratos se desvíen demasiado del precio al contado, las bolsas utilizan un mecanismo de pagos periódicos entre participantes con posiciones largas y cortas.
Una tasa de financiación positiva generalmente significa que los titulares de posiciones largas pagan a aquellos con posiciones cortas. Con una tasa negativa, la dirección del pago se invierte. Un aumento prolongado en las tasas de financiación puede indicar un costo creciente de mantener posiciones largas y una mayor demanda de apalancamiento.
En la mañana del 19 de octubre, según BitcoinLeverage, las tasas de financiación de BTC/USDT eran de aproximadamente +0.00496% en Binance y +0.00263% en Bybit para los respectivos períodos de acumulación.
Ambos valores se mantuvieron positivos. Sin embargo, para evaluar el grado de sobrecalentamiento, deben compararse con valores históricos, teniendo en cuenta las especificidades del cálculo de la tasa de financiación en cada plataforma y la dinámica del interés abierto.
Información adicional es proporcionada por la relación de cuentas largas a cortas. Según BitcoinLeverage a las 02:00 UTC del 19 de octubre, aproximadamente el 62.39% de las cuentas consideradas en Binance estaban en el lado largo, y aproximadamente el 63.84% en Bybit.
Estas cifras caracterizan el número de cuentas, no el valor nominal de las posiciones. Un único participante grande puede tener un mayor volumen de contratos que muchos pequeños traders combinados. Por lo tanto, el predominio de cuentas largas no puede considerarse automáticamente como prueba de dominio de compradores en términos de volumen de capital.
En general, las tasas de financiación positivas y los datos de posicionamiento indican un interés sostenido en posiciones largas. Sin embargo, los indicadores disponibles son insuficientes para sugerir la formación de un nuevo sobrecalentamiento a gran escala.
Para confirmar una recuperación sostenible de Bitcoin, es importante que el aumento de precios no esté acompañado de un aumento desproporcionado en el interés abierto y las tasas de financiación. De lo contrario, el mercado puede volverse nuevamente demasiado dependiente del capital prestado.
La principal cuestión sigue en el mercado al contado
Para determinar cuán sostenible es la recuperación de Bitcoin, es necesario entender si el aumento de precios está acompañado de una mayor actividad de compra en el mercado al contado.
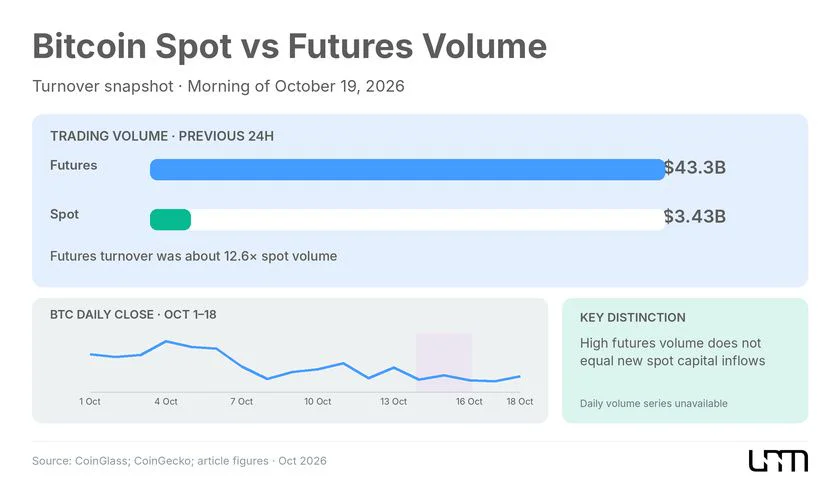
En el mercado al contado, los inversores compran y venden directamente criptomonedas. Los derivados permiten exposición al precio a través de contratos, a menudo utilizando apalancamiento. Estos segmentos están interconectados a través de arbitraje y cobertura, pero un aumento en la actividad de futuros no necesariamente coincide con una entrada equivalente de nuevo capital en BTC.
Por lo tanto, al analizar los volúmenes de negociación, es importante comparar no solo las cifras absolutas sino también su dinámica en relación con períodos anteriores.
El volumen de futuros de Bitcoin puede históricamente superar significativamente el volumen al contado, ya que los contratos derivados se utilizan ampliamente para especulación, cobertura y gestión de riesgos. Además, el mismo capital puede participar múltiples veces en el comercio de derivados, aumentando el volumen sin una entrada comparable de nuevos fondos.
Para evaluar la calidad de la recuperación, es importante monitorear si los volúmenes al contado aumentan simultáneamente con el aumento de precios. Si la principal aceleración ocurre en futuros mientras la actividad al contado sigue siendo débil, el movimiento puede depender más de la posición de los traders.
La combinación de precio e interés abierto es de particular importancia.
Dinámica del mercado | Interpretación posible |
|---|---|
El precio sube, el interés abierto sube | El volumen de contratos abiertos aumenta. La dirección de la demanda requiere una verificación adicional |
El precio sube, el interés abierto baja | Posible cierre de posiciones cortas y reducción en el volumen total de contratos |
El precio baja, el interés abierto sube | El posicionamiento aumenta en medio de la caída de precios, lo que puede aumentar el riesgo de fluctuaciones bruscas |
El precio baja, el interés abierto baja | Los participantes cierran posiciones, incluso debido a liquidaciones y reducción de riesgos |
Ninguna de las combinaciones proporciona una respuesta definitiva sin analizar las tasas de financiación, los volúmenes de negociación y las direcciones de las transacciones.
Por ejemplo, un aumento de precio acompañado de una disminución en el interés abierto puede estar asociado con un cierre masivo de posiciones cortas, una situación donde las compras forzadas por parte de los vendedores amplifican el movimiento alcista.
Sin embargo, esto no significa que cada aumento de este tipo se explique únicamente por el cierre de posiciones cortas. Algunos participantes pueden simultáneamente abrir nuevas posiciones largas o comprar Bitcoin en el mercado spot.
Información adicional es proporcionada por el volumen de compras agresivas: transacciones donde los compradores aceptan inmediatamente las ofertas disponibles de los vendedores. En el mercado spot, un aumento en la proporción de tales compras en relación con las ventas agresivas durante un aumento en el volumen total puede indicar un fortalecimiento de la presión de compra.
Es necesario distinguir entre las compras agresivas en el mercado spot, que reflejan transacciones con el activo subyacente, y operaciones similares en el mercado de futuros, que caracterizan el comercio de contratos derivados.
Un alto volumen de compras por sí solo no equivale a una entrada neta de capital. Para una evaluación más completa, es necesario considerar las ventas contrarias, los cambios en la liquidez y el comportamiento de los precios.
Por lo tanto, el papel significativo de los derivados en el comercio de Bitcoin no implica automáticamente que la recuperación sea inestable. Sin embargo, sin un crecimiento confirmado en la actividad spot, no se puede afirmar con confianza que el rebote actual esté respaldado por nuevo capital.
Los ETFs de Bitcoin aún no confirman un retorno sostenible de capital
Un indicador adicional de demanda son los fondos cotizados en bolsa (ETFs) de Bitcoin en el mercado spot estadounidense. Permiten a los inversores obtener exposición a la criptomoneda a través de instrumentos de intercambio regulados, y los flujos netos de fondos ayudan a evaluar los cambios en el interés en este segmento del mercado.
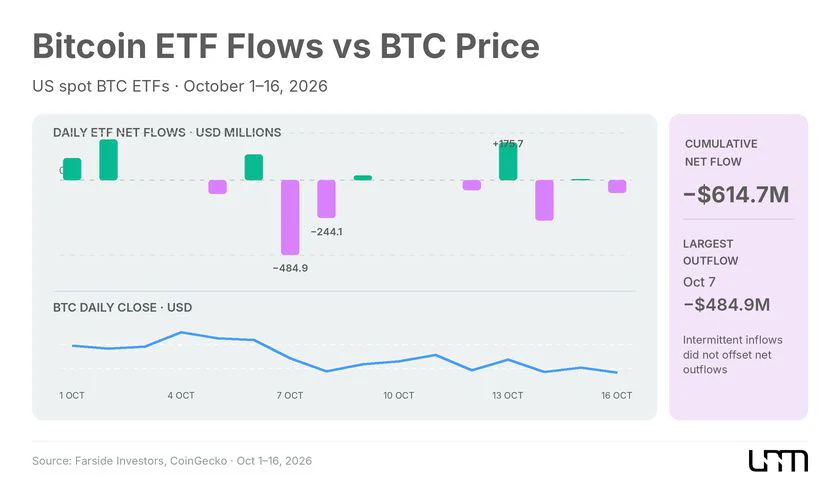
Después de las entradas de septiembre, la situación en octubre se volvió menos favorable. Según las estadísticas de Farside Investors, el 7 de octubre, los fondos registraron una salida neta de $484.9 millones, y el 8 de octubre, otra de $244.1 millones. Más detalles sobre este episodio fueron reportados por The Unum en el artículo sobre las salidas de octubre de los ETFs de Bitcoin y Ethereum.
En los días siguientes, las entradas se reanudaron periódicamente pero no formaron una tendencia positiva sostenible. Por ejemplo, el 13 de octubre, los fondos recibieron $175.7 millones en entradas netas, pero el 14 de octubre registraron una salida de $261.4 millones.
La última sesión de negociación completada antes del 19 de octubre, el viernes 16 de octubre, trajo otra salida neta de $82.4 millones.
Basado en las estadísticas diarias de Farside, del 1 al 16 de octubre, la salida neta acumulada de los ETFs de Bitcoin en el mercado spot estadounidense ascendió a aproximadamente $614.7 millones.
Sin embargo, los flujos de ETFs no deben equipararse con toda la demanda institucional o spot. Los grandes participantes pueden comprar Bitcoin directamente, realizar transacciones fuera de bolsa o formar posiciones a través de otros instrumentos financieros. Además, los flujos netos de fondos reflejan cambios en el capital en un segmento específico, no el volumen total de compras y ventas del activo subyacente.
No obstante, la ausencia de entradas sostenidas a través de fondos estadounidenses debilita el argumento de un amplio retorno de capital. Bitcoin puede recuperarse sin el apoyo de los ETFs, pero entonces es necesario buscar confirmación de la demanda en otros segmentos del mercado.
En un contexto más amplio, este tema se examina en el análisis de The Unum “¿Quién comprará Bitcoin a continuación? El mercado busca un nuevo comprador después de los ETFs y la Estrategia”.
Tres escenarios para la recuperación de Bitcoin
Después de la venta masiva de octubre, la reducción de posiciones apalancadas creó condiciones para la estabilización del mercado. Sin embargo, la dinámica futura depende de qué participantes proporcionarán la próxima ola de compras.
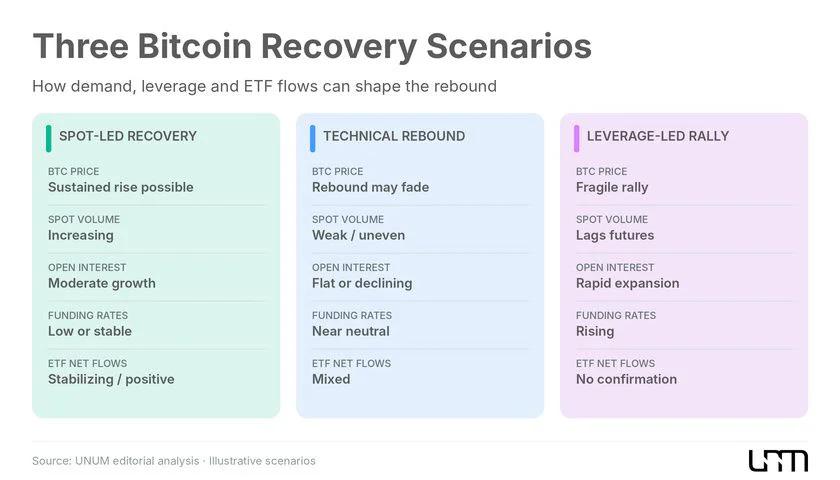
Se pueden distinguir tres escenarios, que difieren en las fuentes de demanda y la naturaleza de la posición de los comerciantes.
Recuperación respaldada por compradores spot
En el primer escenario, el crecimiento de Bitcoin va acompañado de un aumento en los volúmenes spot, una mejora en los flujos de capital hacia los fondos cotizados en bolsa y cambios moderados en el interés abierto.
Las tasas de financiación permanecen relativamente estables ya que los participantes no buscan aumentar masivamente el apalancamiento. Esta estructura crea condiciones más favorables para una recuperación prolongada, aunque no descarta nuevas correcciones bajo la influencia de factores macroeconómicos o cambios en la liquidez.
El precio se recupera principalmente de manera técnica
Después de una venta masiva, la presión de las ventas forzadas está disminuyendo. Algunos participantes están cerrando posiciones cortas, mientras que otros comerciantes están comprando la caída, y Bitcoin está regresando a su rango de negociación anterior.
Mientras tanto, los volúmenes al contado no muestran una aceleración sostenible, y los flujos de capital hacia los fondos cotizados en bolsa siguen siendo inestables. Cuando el efecto de la cobertura corta se desvanece, se necesita demanda adicional para un mayor aumento de precios.
El mercado está re-acumulando apalancamiento
En el tercer escenario, la recuperación de Bitcoin atrae a los comerciantes que utilizan fondos prestados. El interés abierto está aumentando más rápido que la actividad al contado, y las tasas de financiación están subiendo a medida que crece la demanda de posiciones largas.
Inicialmente, esto puede apoyar el precio, pero el mercado se vuelve más sensible a una reversión. Incluso una caída relativamente pequeña puede desencadenar cierres forzosos de posiciones, y la posterior cascada de liquidaciones puede amplificar la caída.
A partir del 19 de octubre, los indicadores disponibles no permiten una determinación definitiva del mecanismo de recuperación predominante. Las liquidaciones a gran escala indican una reducción de posiciones previamente acumuladas, y las tasas de financiación actuales por sí solas no confirman un nuevo sobrecalentamiento extremo.
Sin embargo, los flujos de capital inestables hacia los fondos cotizados en bolsa y la falta de confirmación del crecimiento de la demanda al contado aún no proporcionan bases para considerar la recuperación de Bitcoin como una reversión completa.
La situación actual se ve más acertadamente como una fase de estabilización tras una fuerte reducción del riesgo.
Señales que indican que la recuperación se está volviendo sostenible
En los próximos días, los inversores deberían centrarse no tanto en los niveles de precios individuales como en la consistencia de los indicadores del mercado al contado y de futuros.
Cuatro indicadores ayudarán a evaluar la calidad del movimiento futuro.
Volúmenes al contado y balance de compras del mercado. Un aumento sostenible en el volumen junto con un aumento en la participación de compras agresivas será una señal más convincente de la demanda que regresa que una aceleración temporal del comercio de futuros.
Interés abierto agregado en Bitcoin. Un aumento moderado en este indicador en medio de precios en alza parece menos arriesgado que una expansión brusca de posiciones sin un aumento comparable en la actividad al contado. Para excluir el efecto de la revalorización de contratos, es importante monitorear el interés abierto no solo en dólares sino también en BTC.
Tasas de financiación y liquidaciones. Las tasas que suben rápidamente junto con la acumulación de posiciones largas pueden señalar un nuevo sobrecalentamiento. Además, es necesario analizar la proporción de liquidaciones de posiciones largas y cortas para determinar qué lado del mercado está bajo más presión.
Flujos de capital hacia los ETFs de Bitcoin. La reanudación de entradas netas consistentes apoyará la hipótesis de la demanda que regresa a través de instrumentos de inversión regulados, aunque no garantiza el crecimiento de precios por sí misma.
Estos cambios deben evaluarse en intervalos de tiempo comparables. Una sola tasa de financiación positiva, un día de entradas en fondos cotizados en bolsa o un pico temporal en los volúmenes pueden crear una falsa impresión de una reversión sostenible.
Actualmente, la característica principal del mercado es que Bitcoin se está recuperando después de una reducción masiva de posiciones apalancadas, pero aún no hay suficiente evidencia de nuevas entradas de capital.
Un retorno a $83,000 no es tanto una confirmación de la fuerza de los compradores como una prueba de la estructura del mercado. Si la recuperación comienza a ser apoyada por compras al contado, ganará una base más sólida. Sin embargo, si el impulso principal se forma nuevamente principalmente a través de fondos prestados, Bitcoin seguirá siendo vulnerable a una repetición de la ola de liquidaciones de octubre.