Por Qué Mastercard y Visa Están Interesadas en la Stablecoin de Hong Kong
El 30 de octubre de 2026, Anchorpoint Financial de Hong Kong anunció asociaciones estratégicas con Mastercard y Visa. Las partes están explorando la posibilidad de integrar la stablecoin regulada HKDAP en la infraestructura de los dos sistemas de pago internacionales.
Inicialmente, la colaboración se centrará en las liquidaciones de emisores de tarjetas. Las instituciones financieras podrían potencialmente usar el dólar digital de Hong Kong para cumplir con las obligaciones de pago dentro de la infraestructura de tarjetas, incluso fuera del horario operativo bancario estándar.
El mismo día, Anchorpoint firmó un acuerdo con la Fundación Solana. Este acuerdo prevé la preparación de la emisión y redención nativa de HKDAP en la blockchain de Solana, así como la expansión del acceso al token a través de billeteras digitales y aplicaciones.
Los nuevos acuerdos reflejan un cambio en el enfoque de las empresas financieras hacia el uso de stablecoins. Mientras que anteriormente estos activos se utilizaban principalmente para el comercio de criptomonedas y transferencias entre billeteras, ahora se ven cada vez más como una herramienta para liquidaciones bancarias y gestión de liquidez corporativa.
Sin embargo, las asociaciones aún no significan que HKDAP ya esté respaldado por las redes globales de Mastercard y Visa o emitido en Solana. Las empresas están explorando las integraciones relevantes, y no se han anunciado los plazos de lanzamiento.
Qué es HKDAP y Cómo Funciona
HKDAP (HKD At Par) es una stablecoin regulada cuyo valor está vinculado al dólar de Hong Kong en una proporción de 1:1. Cada token tiene un valor nominal de 1 HKD y es canjeable a este valor nominal según los términos del emisor.
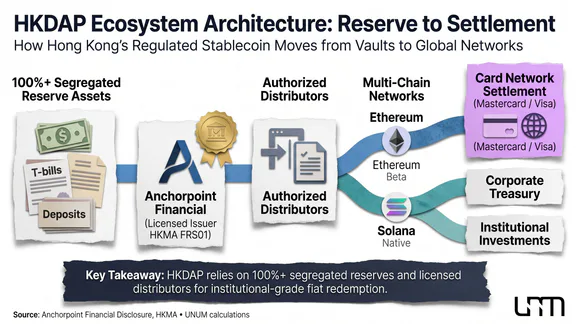
El emisor de HKDAP es Anchorpoint Financial, establecida con la participación de Standard Chartered Bank (Hong Kong), la empresa de telecomunicaciones HKT y el grupo de inversión Animoca Brands. El 10 de abril de 2026, la empresa recibió la licencia FRS01 de la Autoridad Monetaria de Hong Kong (HKMA).
A diferencia de las monedas digitales de bancos centrales (CBDCs), HKDAP es emitida por una organización comercial. Su estabilidad de valor depende del respaldo de reservas, el cumplimiento de las obligaciones del emisor y la disponibilidad de redención.
Según la documentación oficial de Anchorpoint, el volumen de reservas debe ser al menos el 100% del valor nominal de los tokens emitidos. Los activos permitidos incluyen efectivo, depósitos bancarios con plazos de hasta tres meses, ciertos valores de deuda de alta calidad con un vencimiento residual de hasta un año y otros instrumentos aprobados. Las reservas están segregadas de los activos propios de la empresa y se mantienen en una estructura fiduciaria para el beneficio de los tenedores.
HKDAP comenzó una distribución institucional limitada el 12 de agosto de 2026, como parte del programa Beta Access. En esta etapa, el token está disponible en la red de Ethereum, y su adquisición y conversión se organizan a través de distribuidores autorizados. Los usuarios principales siguen siendo clientes corporativos e institucionales, incluidos inversores profesionales.
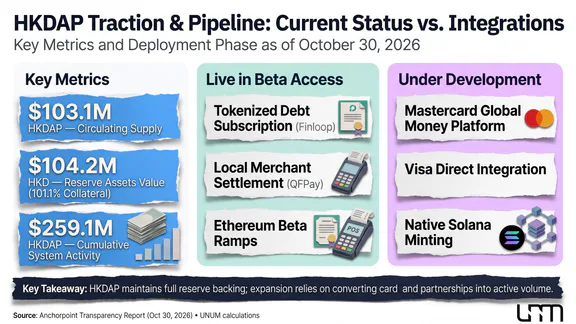
Según la Transparencia de Anchorpoint, al 30 de octubre de 2026, había 103.1 millones de HKDAP en circulación, el valor de la reserva era de 104.2 millones de HKD, y el volumen acumulado de transacciones alcanzó los 259.1 millones de HKDAP. Esta última cifra incluye la actividad registrada del token y no es equivalente al volumen de pagos comerciales.
Durante la fase de Beta Access, la empresa publica informes semanales no auditados de reservas. Se planean confirmaciones independientes de los activos de reserva por parte de Anchorpoint después del lanzamiento completo de HKDAP.
Una característica importante del token es su mecanismo de redención. Según los términos del emisor, Anchorpoint tiene como objetivo procesar las solicitudes relevantes dentro de un día hábil si se cumplen los requisitos establecidos. Sin embargo, para la mayoría de los usuarios, los fondos se reciben a través de distribuidores autorizados, quienes establecen sus propios procedimientos y plazos de conversión.
Cómo los Stablecoins Podrían Cambiar las Liquidaciones Internacionales
Los pagos internacionales siguen siendo un proceso complejo incluso con el desarrollo de la banca digital. Para transferir dinero entre países, las instituciones financieras a menudo tienen que usar cuentas corresponsales, interactuar con intermediarios y considerar los horarios de operación de los sistemas de liquidación.
SWIFT proporciona la transmisión de mensajes financieros, pero el movimiento de fondos ocurre a través de la infraestructura bancaria. Por lo tanto, la velocidad de un pago internacional depende no solo de la transmisión de información, sino también de verificaciones, conversión de divisas y la disponibilidad de bancos participantes.
Los pagos en stablecoins ofrecen una forma alternativa de mover fondos. Una empresa puede comprar tokens a un intermediario autorizado, transferirlos al destinatario a través de una blockchain compatible, tras lo cual el destinatario puede convertir el activo en moneda nacional si es necesario.
Este modelo permite transferencias de tokens las 24 horas, incluidos fines de semana y festivos. Sin embargo, el uso de blockchain no anula los requisitos de la legislación financiera y la necesidad de infraestructura bancaria para intercambiar activos digitales por dinero regular.
En el caso de HKDAP, se aplican restricciones adicionales. Durante la etapa de Acceso Beta, los usuarios deben someterse a verificación a través de distribuidores autorizados, y el mecanismo de tokens impone restricciones a las transferencias entre billeteras no verificadas. Por lo tanto, la presencia de una blockchain pública no significa acceso libre a HKDAP para cualquier participante del mercado.
Indicador | Transferencias Bancarias | Pagos vía Stablecoins |
|---|---|---|
Disponibilidad | Depende de los canales de liquidación | Las transferencias de tokens pueden realizarse las 24 horas |
Intermediarios | Bancos y organizaciones corresponsales | Emisor, distribuidores y proveedores de pago |
Comisiones | Tarifas bancarias y conversión de moneda | Comisiones de red, servicios de intermediarios y conversión |
Velocidad | Depende de la ruta y los procedimientos bancarios | Rápida transferencia de tokens, pero recibir fondos fiduciarios puede tomar tiempo adicional |
Restricciones Principales | Ciclos de liquidación, verificaciones y disponibilidad bancaria | Liquidez, regulación y disponibilidad de intercambio |
Las ventajas dependen de la ruta de pago específica. Si una empresa primero tiene que comprar dólares de Hong Kong para obtener HKDAP, y el destinatario luego los cambia por otra moneda, los costos adicionales pueden eliminar los ahorros en comisiones de red.
Por ejemplo, para una transferencia hipotética de 1 millón de HKD, la comisión de transacción en la blockchain puede ser solo de 10 HKD. Pero si los costos de adquisición y posterior conversión de los tokens alcanzan el 0,6% del monto, los gastos totales serán de aproximadamente 6,010 HKD. Este es un cálculo ilustrativo, no la tasa real de HKDAP.
Como muestra el estudio del BIS previamente analizado por UNUM, las bajas comisiones de red no garantizan ahorros en transferencias internacionales. Para las empresas, el indicador principal se convierte en el costo total de la operación, incluyendo conversión, servicios de intermediarios y recepción de fondos por parte del destinatario.
Por qué Mastercard y Visa están Integrando Stablecoins
Para los sistemas de pago internacionales, los stablecoins son principalmente de interés como una nueva forma de medio de liquidación que puede usarse junto con la infraestructura financiera existente.
El 15 de octubre, Mastercard y BVNK anunciaron el lanzamiento de la Mastercard Global Money Platform. La plataforma integra operaciones con monedas tradicionales y stablecoins, permitiendo a las organizaciones financieras gestionar cuentas, realizar conversiones y organizar pagos internacionales a través de una única infraestructura. BVNK, especializada en soluciones de pago para activos digitales, se unió a Mastercard en agosto de 2026.
La colaboración con Anchorpoint abre la posibilidad de agregar un dólar digital regulado de Hong Kong a este modelo. Para los bancos y proveedores de pago, esto potencialmente significa expandir el conjunto de monedas de liquidación sin la necesidad de crear independientemente toda la infraestructura para trabajar con blockchain.
Visa está desarrollando una dirección similar. La compañía ya utiliza USDC para liquidaciones con ciertos bancos socios. En particular, Cross River Bank y Lead Bank realizan liquidaciones con Visa a través de la blockchain de Solana. Como informó anteriormente UNUM, Visa también está desarrollando el uso de USDC en la infraestructura de pagos internacionales Visa Direct.
En una declaración sobre la colaboración con Anchorpoint, se realizó la siguiente evaluación:
Las stablecoins están entrando en una nueva fase, pasando del ámbito de los activos digitales a formar parte de la infraestructura del comercio global.
El enfoque se centra principalmente en los cambios en los acuerdos entre instituciones financieras. El comprador aún podrá pagar productos con una tarjeta regular, mientras que parte de las transacciones entre bancos y el sistema de pagos podrían realizarse potencialmente utilizando activos digitales.
Así, Mastercard y Visa ven las stablecoins no necesariamente como un reemplazo de las tarjetas bancarias, sino como una herramienta adicional para acuerdos, gestión de liquidez y transferencias internacionales.
Por qué se eligió Solana para la expansión de HKDAP
Además de la infraestructura bancaria, la distribución de una stablecoin requiere una blockchain capaz de soportar un gran número de transacciones con costos relativamente bajos.
Solana se enfoca en un alto rendimiento y bajas tarifas de red. Esto la hace potencialmente adecuada para pagos minoristas, transferencias internacionales y operaciones con activos financieros tokenizados.
Anchorpoint tiene la intención de asegurar la emisión y redención nativa de HKDAP en Solana. Este modelo implica que los tokens se emitirán directamente en esta red, en lugar de ingresar solo a través de puentes entre cadenas. Esto permitirá la interacción con el ecosistema de billeteras, aplicaciones y servicios financieros que operan en Solana.
Las stablecoins juegan un papel importante en la integración de activos digitales en las actividades financieras cotidianas.
Sin embargo, la integración tecnológica no lleva automáticamente a un aumento de la demanda del token nativo SOL. Se utiliza para pagar tarifas de red, pero su cantidad en relación con el valor de los fondos transferidos puede seguir siendo pequeña.
El efecto económico para SOL dependerá del número de transacciones, la carga de la red y otros factores, más que del volumen nominal de pagos en HKDAP. Además, la disponibilidad de la stablecoin en sí seguirá determinada por las condiciones del emisor y los requisitos regulatorios.
Qué beneficios económicos pueden obtener bancos y empresas
El valor práctico de las stablecoins reguladas es evidente en operaciones donde la velocidad de los acuerdos afecta la utilización del capital y la gestión del flujo de caja.
Comercio internacional. Una empresa de Hong Kong puede usar HKDAP para pagar a un proveedor extranjero si ambas partes tienen acceso al token y a los canales de conversión necesarios. La transferencia del activo de liquidación puede ser potencialmente más rápida, pero los ahorros finales dependerán de la ruta de la moneda, las tarifas de los intermediarios y los requisitos legales locales.
Gestión de liquidez corporativa. Para acuerdos internacionales, las empresas y los proveedores de pagos pueden precolocar fondos en cuentas a través de varias jurisdicciones. Las transferencias las 24 horas permiten una redistribución de liquidez más rápida y potencialmente reducen la necesidad de prefinanciar operaciones individuales. Para los bancos, esto también abre oportunidades para optimizar la gestión del saldo de efectivo y las obligaciones de liquidación.
Activos financieros tokenizados. Las stablecoins pueden usarse para acuerdos en valores digitales. El 16 de octubre, Finloop anunció su participación en la emisión de notas tokenizadas, proporcionando el uso de HKDAP para suscripción, redención y pagos de intereses. El producto está destinado a inversores profesionales y demuestra la aplicación de una stablecoin regulada en varias etapas del servicio de un instrumento financiero.
El mismo día, Finloop y QFPay confirmaron la ejecución de una transacción de pago utilizando HKDAP en Hong Kong. La transacción fue parte de una colaboración para desarrollar soluciones de pago locales y demostró la aplicabilidad del token más allá de las transacciones con instrumentos de inversión.
Estos ejemplos confirman que HKDAP ya se está utilizando en ciertos procesos comerciales y financieros, aunque la escala de operaciones aún es limitada. Para una mayor adopción, las nuevas herramientas de liquidación deben proporcionar una ventaja sostenible en términos de costo, velocidad o eficiencia en la gestión del capital.
El desarrollo de tales mecanismos está vinculado al mercado más amplio de tokenización. Por ejemplo, la iniciativa DTCC, analizada previamente por UNUM, muestra el interés de la infraestructura financiera tradicional en trasladar las operaciones de valores a un entorno digital.
¿Puede HKDAP competir con las stablecoins en dólares?
El mercado global de stablecoins está predominantemente orientado hacia el dólar estadounidense. USDT y USDC se utilizan en intercambios de criptomonedas, en servicios financieros descentralizados y en liquidaciones internacionales. Su ventaja radica no solo en su escala de circulación, sino también en su desarrollada liquidez y amplia accesibilidad.
HKDAP ofrece un modelo diferente. Su valor se expresa en dólares de Hong Kong, lo que hace que el token sea potencialmente demandado para liquidaciones relacionadas con el mercado financiero de Hong Kong, el comercio regional y productos de inversión denominados en HKD.
La peculiaridad de la moneda de Hong Kong radica en su vinculación al dólar estadounidense. Desde 1983, existe un sistema de intercambio de divisas que mantiene el HKD en el rango de 7.75–7.85 por $1. Sin embargo, este mecanismo no hace que el dólar de Hong Kong sea completamente idéntico al dólar estadounidense.
Por lo tanto, HKDAP no puede considerarse un análogo completo de un stablecoin en dólares. Su poseedor tiene el derecho de redimir en HKD, y para liquidaciones en USD, se requerirá conversión a la tasa actual.
En el futuro, los stablecoins regulados de diferentes monedas pueden desarrollarse en paralelo. Los tokens en dólares retienen ventajas en la liquidez global de criptomonedas, mientras que las monedas digitales regionales pueden servir para liquidaciones donde el uso de una moneda nacional específica es importante.
Pero para una competencia exitosa, una licencia no es suficiente. Los participantes del mercado necesitan canales accesibles para la compra y redención, infraestructura confiable y la capacidad de realizar grandes transacciones sin costos significativos de conversión.
Qué Riesgos Podrían Limitar la Expansión de HKDAP
A pesar del apoyo de grandes compañías financieras, el desarrollo futuro de HKDAP está asociado con varias limitaciones.
Liquidez insuficiente. Si no hay contrapartes en el mercado para intercambiar grandes cantidades, los costos reales de las liquidaciones pueden exceder las estimaciones iniciales.
Diferencias regulatorias. Una licencia en Hong Kong no significa permiso automático para usar el token en todos los países. Los pagos internacionales requieren cumplimiento con las reglas de cada jurisdicción relevante.
Dependencia de intermediarios. Para convertir HKDAP en dinero bancario, la mayoría de los usuarios necesitan acceso a distribuidores autorizados y canales de pago.
Riesgos tecnológicos. Las vulnerabilidades de infraestructura, errores en contratos inteligentes o pérdida de acceso a la billetera pueden llevar a pérdidas financieras.
Competencia. Los bancos pueden preferir soluciones de pago existentes, stablecoins en dólares o depósitos tokenizados si proporcionan eficiencia comparable con menores costos operativos.
La seguridad requiere atención especial. El 28 de abril de 2026, Anchorpoint emitió una advertencia sobre tokens falsificados que utilizan la designación HKDAP sin relación con el emisor licenciado. Para verificar la autenticidad, es necesario referirse a los datos oficiales de la empresa sobre redes soportadas, direcciones de contratos inteligentes y distribuidores autorizados.
Al evaluar riesgos, es importante considerar que HKDAP no es un depósito bancario ni moneda de curso legal. Su estatus regulado no implica una garantía gubernamental de redención. Los poseedores aún dependen de la calidad de los activos de reserva, el cumplimiento de las obligaciones del emisor y la disponibilidad de infraestructura de liquidación.
Qué Indicadores Mostrarán la Demanda Real de HKDAP
Para evaluar las perspectivas del proyecto, no basta con seguir las noticias sobre asociaciones. Más importantes son los indicadores del uso real del stablecoin.
En primer lugar, es necesario monitorear el volumen de tokens en circulación y la dinámica de las reservas. Un aumento en la oferta puede indicar una expansión del uso de HKDAP, pero por sí solo no muestra para qué operaciones se adquieren los tokens.
Igualmente importante es la estructura de la actividad transaccional. Los movimientos entre las propias billeteras de los participantes, las operaciones de gestión de liquidez y los pagos reales a empresas comerciales tienen diferentes significados económicos. Por lo tanto, el volumen total de transferencias no puede equipararse automáticamente al volumen comercial.
Los indicadores adicionales incluirán el número de distribuidores activos, la profundidad de la liquidez del stablecoin y el costo de convertir HKDAP en otras monedas. Cuanto más accesible sea el intercambio y más amplia la red de participantes, más oportunidades habrá para usar el token en liquidaciones internacionales.
Finalmente, es necesario observar la transición de las integraciones anunciadas al uso comercial. Las liquidaciones confirmadas a través de Mastercard y Visa, el lanzamiento de HKDAP en Solana y el acceso ampliado para clientes minoristas permitirán una mejor evaluación de la escala del proyecto.
Qué Cambiará en el Mercado de Pagos Internacionales
La colaboración de Anchorpoint con Mastercard, Visa y Solana muestra cómo los stablecoins regulados están gradualmente convirtiéndose en parte de la infraestructura financiera tradicional.
El cambio principal puede no ocurrir en los métodos de pago para los consumidores regulares, sino en los mecanismos de movimiento de dinero entre bancos, compañías de pago y clientes corporativos.
Mientras tanto, las perspectivas para HKDAP no estarán determinadas por la cantidad de acuerdos de asociación, sino por la capacidad de proporcionar liquidaciones asequibles, líquidas y confiables. Si se cumplen estas condiciones, el dólar digital de Hong Kong puede encontrar su propio nicho en el sistema de pagos internacional.