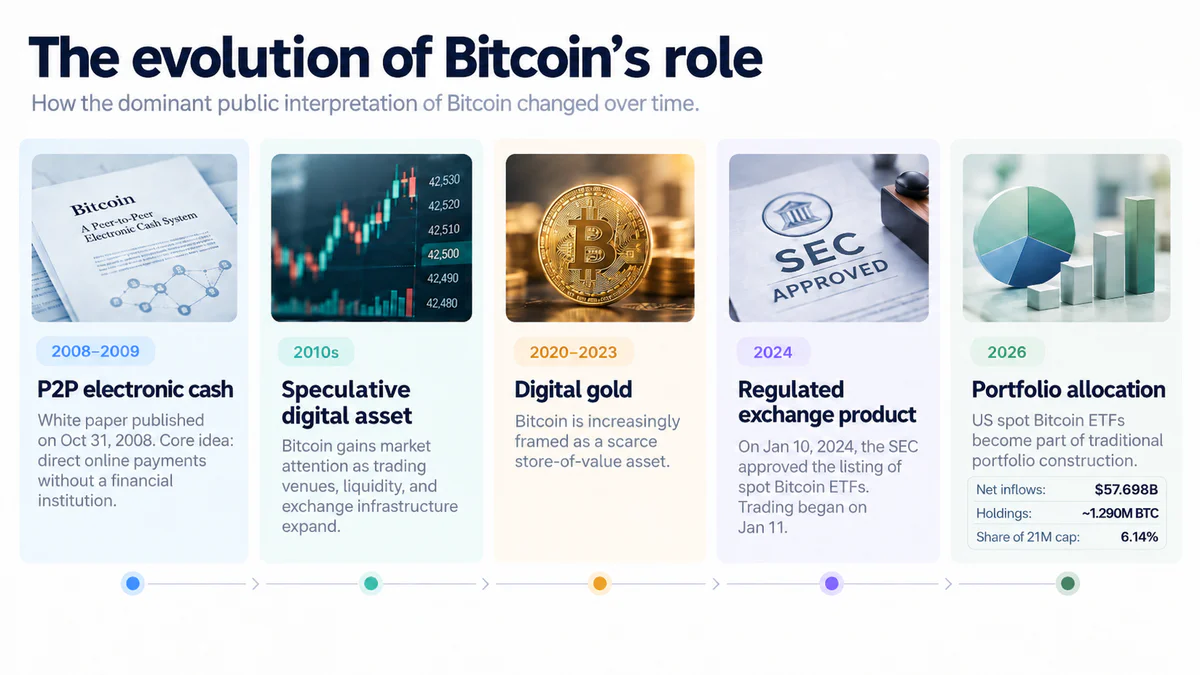
En el white paper original de Satoshi Nakamoto, Bitcoin no se describía como un instrumento de inversión, sino como "peer-to-peer electronic cash" — un sistema que permite a dos partes realizar pagos directamente, sin una institución financiera entre ellas. La propuesta no se basaba en crear un activo más rentable, sino en reemplazar la confianza en un intermediario por una prueba criptográfica.
Pero a medida que el mercado evolucionaba, la percepción de Bitcoin cambiaba. Su emisión limitada resultó ser una base conveniente para otra narrativa: un análogo digital del oro.
Nunca habrá más de 21 millones de BTC en la red. La recompensa por bloque se reduce aproximadamente cada cuatro años: después del halving de 2024 será de 3,125 BTC, el próximo se espera en 2028. La nueva emisión debería disminuir gradualmente hasta aproximadamente el año 2140.
La previsibilidad de la oferta, la ausencia de un emisor central y la posibilidad de almacenar el activo por cuenta propia hicieron que la comparación con el oro fuera comprensible incluso para el mercado financiero tradicional.
El 5 de julio de 2023, el CEO de BlackRock, Larry Fink, formuló esta idea de manera muy clara en una entrevista con Fox Business:
En muchos aspectos, el papel de las criptomonedas es digitalizar el oro.
Para Bitcoin, este fue un momento simbólico. Un concepto que durante mucho tiempo existió principalmente dentro del criptomercado comenzó a ser utilizado por el líder de la mayor gestora del mundo.
Sin embargo, la oferta limitada no convierte automáticamente al activo en un refugio seguro. La escasez responde a la pregunta de cuántas unidades del activo pueden existir. En las investigaciones financieras, un refugio seguro se refiere a un activo que, en períodos de estrés del mercado, muestra una correlación nula o negativa con el mercado en cuestión y, por lo tanto, puede reducir las pérdidas de la cartera. Y en este aspecto, la similitud de Bitcoin con el oro es mucho menos evidente.
Bitcoin ya no está fuera del sistema financiero tradicional
El 10 de enero de 2024, la SEC aprobó la cotización y el comercio de acciones de varios ETP de Bitcoin al contado en las bolsas nacionales estadounidenses. El 11 de enero de 2024 comenzaron las operaciones de las acciones de los ETP de Bitcoin al contado aprobados en las bolsas de valores nacionales estadounidenses. Esto cambió la forma de acceder al activo.
El inversor ya no necesita abrir una cuenta en un exchange de criptomonedas, crear una billetera, almacenar una frase semilla y ser responsable de las claves privadas. La exposición al precio de BTC se puede obtener a través de la misma cuenta de corretaje que contiene acciones y fondos de bonos.
BlackRock describe directamente su iShares Bitcoin Trust como una herramienta que simplifica las complejidades operativas y de custodia de la propiedad directa de bitcoins.
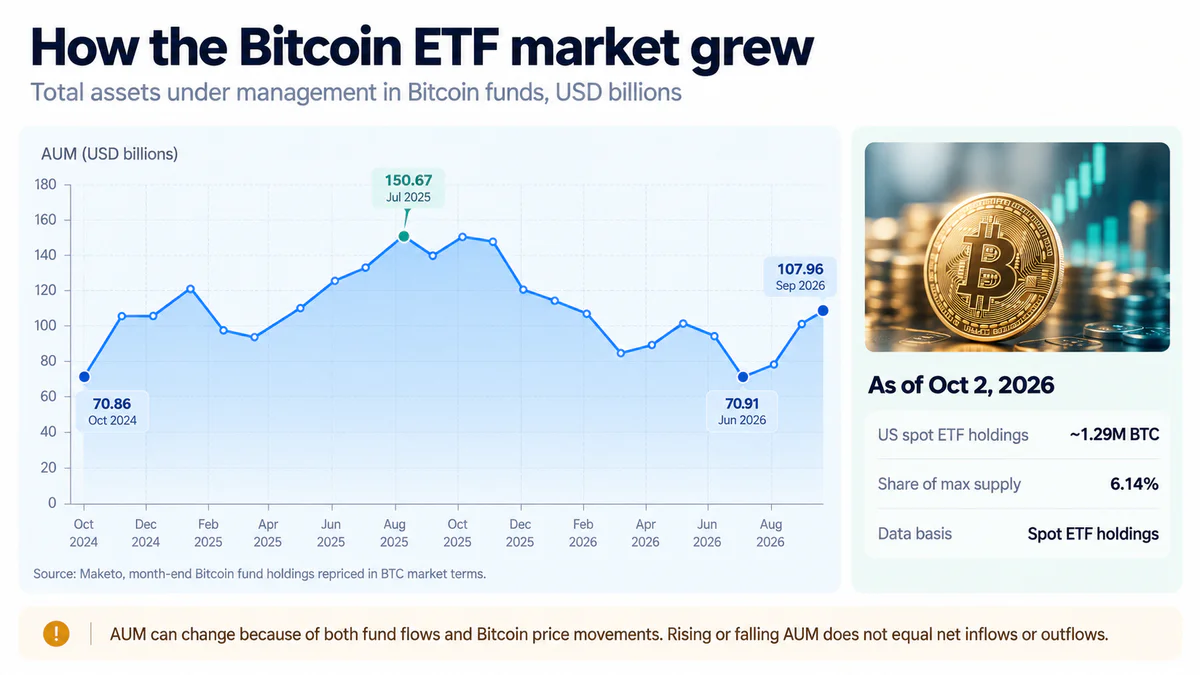
La escala de la nueva infraestructura ya es difícil de considerar como de nicho. Según Farside Investors, para el 2 de octubre de 2026, la entrada neta acumulada de capital en los ETF de Bitcoin al contado estadounidenses desde su lanzamiento alcanzó aproximadamente $57,7 mil millones.
Según la estimación de Bitbo, 13 ETF de Bitcoin estadounidenses controlaban en esa fecha alrededor de 1,29 millones de BTC, o aproximadamente el 6,14% de los 21 millones de monedas máximas.
La institucionalización también ocurre fuera de los ETF. Para finales de septiembre de 2026, Strategy controlaba 847 666 BTC. Al final del segundo trimestre de 2026, 1 484 gestores de inversiones informaron en los formularios 13F sobre posiciones en iShares Bitcoin Trust por un valor total de alrededor de $11,6 mil millones.
Incluso antes de la aprobación del fondo, Fink explicaba la motivación de la industria financiera tradicional de esta manera:
En el ámbito de las criptomonedas, buscamos una mayor democratización [...] y hacer que este proceso sea significativamente más barato para los inversores.
Larry Fink, CEO de BlackRock. Fuente — Fox Business, The Claman Countdown, 5 de julio de 2023
Pero en este punto surge la primera contradicción fundamental. Bitcoin proponía prescindir de la necesidad de confiar en un intermediario financiero. Pero uno de los principales factores de su accesibilidad masiva para la inversión hoy en día es la aparición de intermediarios financieros sumamente convenientes. Sin embargo, esto no significa que los ETF cambien la propia red. Más bien, cambian la forma en que una parte significativa del capital interactúa con ella.
Cuanto más cerca está Bitcoin de Wall Street, más se comporta como un activo de riesgo
Si Bitcoin es oro digital, es lógico esperar que durante el estrés del mercado cumpla al menos parcialmente la misma función que los activos de refugio seguro.
Los datos históricos ofrecen una respuesta mucho más compleja.
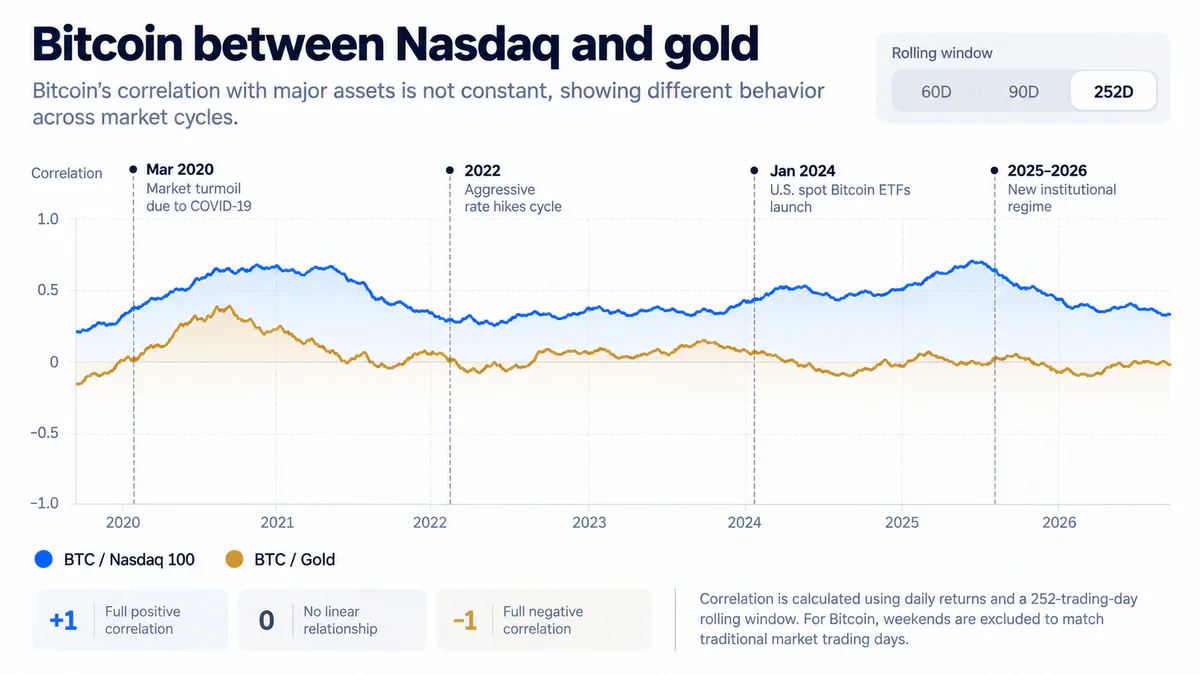
El análisis de CME Group muestra que desde 2020 los criptoactivos han mantenido una correlación positiva con el Nasdaq 100. Esta ha variado con el tiempo, desde aproximadamente 0,1–0,2 en períodos de débil conexión hasta 0,35–0,60 en 2025 y principios de 2026. Al mismo tiempo, la correlación con el oro desde 2024 ha estado cerca de cero. Incluso en el período de conexión más notable en 2020–2021, la correlación móvil de 12 meses con el oro no superó aproximadamente 0,41.
El mero hecho de la correlación con acciones tecnológicas no convierte a Bitcoin en un análogo del Nasdaq. La conexión es inestable y cambia con el régimen macroeconómico.
Un estudio publicado en Finance Research Letters en enero de 2026 concluyó que las propiedades de Bitcoin como activo de refugio seguro son heterogéneas. Los autores encontraron propiedades de refugio en ciertos choques de mediano plazo, pero al mismo tiempo registraron un aumento en la interconexión con otros mercados y una disminución significativa en la similitud con el oro en el nuevo régimen de mercado.
Otro trabajo de Finance Research Letters, publicado en septiembre de 2026 y utilizando datos hasta febrero de 2026, obtuvo un resultado aún más contundente. Durante el estrés en el mercado estadounidense, Bitcoin en promedio se movía junto con las acciones, no en contra de ellas. Los autores no encontraron una protección sostenible contra las caídas del mercado de valores.
Un resultado similar se obtuvo durante la intensificación del conflicto en torno a Irán en 2026: un estudio de Economics Letters no encontró propiedades sostenibles de activo de refugio en Bitcoin en la ventana de tiempo considerada.
Pero concluir que BTC siempre es un activo de riesgo común también sería un error. Un estudio de las conexiones informativas entre Bitcoin, el S&P 500, el oro y el petróleo, publicado en septiembre de 2026, muestra la ausencia de una conexión a largo plazo sostenible de Bitcoin con los activos tradicionales. La interdependencia surge y desaparece dependiendo de las acciones de los reguladores, la liquidez y el episodio macroeconómico específico. Esta inestabilidad es más importante que una simple etiqueta.
Durante una crisis, Bitcoin puede moverse junto con el mercado de valores y reaccionar más fuertemente al estrés del mercado, mientras que durante otra puede mostrar una conexión significativamente más débil con las acciones. Por lo tanto, la tesis del "oro digital" no puede verificarse con una sola correlación durante todo el período histórico.
Los flujos en los ETF de Bitcoin pueden variar significativamente de una semana a otra. Del 21 al 25 de septiembre de 2026, los ETF de Bitcoin al contado estadounidenses recibieron alrededor de $2,39 mil millones en entradas netas. Durante la siguiente semana de negociación, del 28 de septiembre al 2 de octubre, la entrada total se redujo a aproximadamente $83 millones, y el 30 de septiembre los fondos registraron una salida diaria de $148,7 millones.
Para un activo que está cada vez más integrado en las decisiones de cartera de grandes inversores, el estado del mercado tradicional se vuelve cada vez más difícil de ignorar.
La institucionalización crea una paradoja para Bitcoin
La llegada de las finanzas tradicionales tiene ventajas evidentes.
Los ETF reducen la barrera técnica de entrada. La infraestructura regulada simplifica la presentación de informes y el almacenamiento. Las grandes gestoras de activos proporcionan acceso al activo a clientes que nunca trabajarían por sí mismos con una billetera de criptomonedas.
La liquidez y la legitimidad del mercado están aumentando, pero junto con ellas también cambia el mecanismo de fijación de precios. Cuando Bitcoin está en una cartera junto con acciones, bonos e instrumentos de materias primas, las decisiones sobre su compra y venta se toman dentro del marco de la gestión general del riesgo. La disminución del apetito por el riesgo, el aumento de los rendimientos de los bonos, el cambio en las expectativas de tasas o la necesidad de reducir el apalancamiento pueden afectar simultáneamente a varias clases de activos.
Sin embargo, Bitcoin no deja de ser Bitcoin.
Un ETF no puede aumentar el límite de emisión. BlackRock no controla las reglas de consenso. El propietario de una billetera propia aún puede enviar BTC a otro usuario sin el permiso del fondo, banco o corredor.
Por lo tanto, la institucionalización no crea tanto un nuevo Bitcoin como dos modelos diferentes de interacción con el mismo activo.
El primero es Bitcoin como red. El usuario controla las claves, puede realizar transacciones e interactúa directamente con el protocolo.
El segundo es Bitcoin como producto financiero. El inversor compra un instrumento regulado, obtiene exposición al precio y delega el almacenamiento a otros participantes de la infraestructura.
En el primer caso, la propiedad clave es la independencia del intermediario. En el segundo, la conveniencia del intermediario. Este es uno de los principales paradojas del Bitcoin moderno.
Bitcoin busca un nuevo lugar en la cartera de inversión
La integración en las finanzas tradicionales está cambiando gradualmente la pregunta misma que los inversores hacen sobre el activo. Antes, el debate a menudo se formulaba como "Bitcoin o el oro". Ahora, estos instrumentos se consideran cada vez más no como mutuamente excluyentes.
En 2024, el fundador de Tudor Investment Corporation, Paul Tudor Jones, explicó su posición de esta manera:
Mantengo posiciones largas en oro y Bitcoin.
Paul Tudor Jones, fundador de Tudor Investment Corporation. Fuente — CNBC Squawk Box, 22 de octubre de 2024
En la misma entrevista, hablaba de una cesta que incluía oro, Bitcoin, materias primas y Nasdaq. Es decir, en esta lógica, BTC no reemplaza al activo de refugio tradicional, sino que ocupa un lugar junto a él.
Las gestoras de activos llegan a una conclusión similar. BlackRock Investment Institute considera que un rango razonable de exposición a Bitcoin en una cartera hipotética 60/40 es del 1 al 2%, basándose en la contribución del activo al riesgo total de la cartera. Según los cálculos de la compañía, en una cartera clásica 60/40, una participación del 1% de Bitcoin proporcionaba aproximadamente el 2% del riesgo total, el 2% alrededor del 5%, y al 4% su contribución al riesgo aumentaba al 14%.
En agosto de 2026, BlackRock actualizó su análisis y comunicó que en un período histórico de diez años, agregar Bitcoin en una proporción del 1 al 2% mejoraba el rendimiento ajustado al riesgo de una cartera tradicional 60/40. Este es un resultado retrospectivo, no una previsión de rendimiento futuro.
Fidelity Digital Assets llegó a una conclusión similar: en su modelización de diez años, agregar BTC aumentaba no solo el rendimiento y la volatilidad, sino también los coeficientes de Sharpe y Sortino. El aumento más notable en las métricas de rendimiento ajustado al riesgo se observó al aumentar la participación de Bitcoin en la cartera del 1% al 3%.
Los datos de WisdomTree para el período de finales de 2013 a finales de 2025 también muestran el efecto de una pequeña participación del activo. Para una cartera global 60/40, el rendimiento anual calculado era del 6,40% con una volatilidad del 8,76% y un coeficiente de Sharpe de 0,52. Con un 1% de Bitcoin en la cartera, las métricas eran del 7,01%, 8,83% y 0,59 respectivamente, con un 3% eran del 8,23%, 9,12% y 0,70, y con un 5% eran del 9,44%, 9,57% y 0,80.
El rendimiento histórico no garantiza la repetición de estos resultados. Además, la alta volatilidad de Bitcoin significa que aumentar su participación cambia rápidamente el perfil de riesgo de toda la cartera.
Pero la formulación de la pregunta ya ha cambiado.
Para convertirse en parte de una cartera tradicional, Bitcoin no necesita demostrar que es mejor que el oro. Le basta con cumplir su propia función: proporcionar una fuente de rendimiento y riesgo que no coincide completamente con otras clases de activos.
En tal caso, la definición de "oro digital" se convierte más en una de las características del activo que en un modelo de inversión completo.
¿Pierde Bitcoin su significado a medida que tiene éxito?
La pregunta más difícil surge no del precio o las correlaciones, sino de cómo las personas utilizan Bitcoin.
El white paper comenzaba con la idea de un dinero electrónico que permite a las partes realizar pagos directamente, sin una institución financiera. Las estadísticas modernas muestran una estructura de demanda completamente diferente.
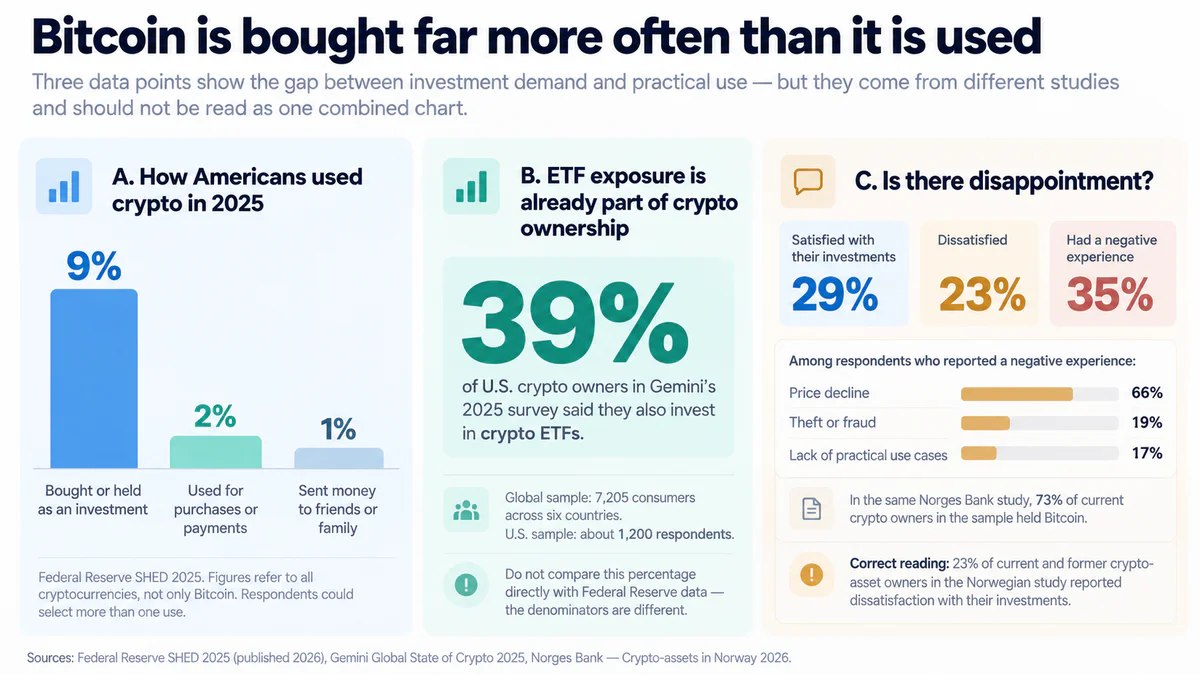
Según la Reserva Federal, en 2025, el 9% de los adultos estadounidenses compraron o poseían criptomonedas como inversión. El 2% las utilizó para comprar bienes o realizar pagos, y el 1% para enviar dinero a amigos y familiares. Los datos se refieren a todas las criptomonedas, no solo a Bitcoin, pero la brecha entre las funciones de inversión y pago es evidente.
Paralelamente, crece el interés por instrumentos que no requieren interacción con la blockchain. En una encuesta de Gemini de 2025, el 39% de los propietarios de criptomonedas estadounidenses informaron que también invierten en ETF de criptomonedas.
Resulta que "poseer el resultado económico de Bitcoin" y "usar Bitcoin" ya son dos cosas diferentes.
Para el cliente de un ETF, no se necesitan claves privadas. No puede retirar la participación del fondo a su propia dirección ni enviarla a otro usuario. El inversor obtiene exposición al precio de Bitcoin, mientras que el almacenamiento del activo subyacente y otra infraestructura son gestionados por el fondo y sus contrapartes.
Este cambio es precisamente lo que preocupa a algunos de los primeros defensores de la tecnología.
Jack Dorsey, cofundador de Twitter, Block Head y presidente del consejo de administración de Block, al responder en 2025 a la pregunta de cómo Bitcoin podría fracasar teóricamente, dijo:
Creo que fracasa debido a la pérdida de relevancia. Simplemente deja de ser significativo para las personas en su vida diaria.
Jack Dorsey. Fuente — Presidio Bitcoin, entrevista 21 in 21, abril de 2025
Su argumento es que una sola función de reserva de valor no es suficiente. Sin un uso diario de pago, Bitcoin corre el riesgo de convertirse en algo que la gente simplemente compra y mantiene.
Anteriormente, Dorsey también habló directamente sobre la institucionalización:
Ahora la atención se ha desviado hacia los ETF. Se ha desviado hacia jugadores como BlackRock.
Jack Dorsey. Fuente — Citadel Dispatch, episodio CD150, enero de 2025
Sin embargo, enfatizaba que la llegada de grandes compañías financieras no cambia el carácter abierto de la red de Bitcoin: para usarla, aún no se requiere el permiso de un banco, fondo u otro intermediario.
¿Y hay signos de arrepentimiento entre los propios propietarios?
La encuesta de Norges Bank no permite hablar de una decepción masiva con Bitcoin: abarca a propietarios de diferentes criptoactivos y evalúa la satisfacción con las inversiones, no la actitud hacia la idea original de Bitcoin.
El estudio de Norges Bank de 2026 muestra que entre los propietarios actuales y anteriores de criptoactivos en Noruega, el 29% estaban bastante o muy satisfechos con sus inversiones, y el 23% estaban bastante o muy insatisfechos. El 35% informó de experiencias negativas. Entre los encuestados con experiencias negativas, el 66% mencionó la caída del valor, el 19% el robo o fraude, y el 17% la falta de oportunidades para usar los criptoactivos como medio de pago en la economía tradicional. Sin embargo, Bitcoin seguía siendo el activo más común: lo poseían el 73% de los propietarios actuales de criptoactivos.
Esta no es una encuesta exclusivamente de propietarios de Bitcoin y no es una prueba de decepción de toda la audiencia. Pero el indicador de "falta de opciones de uso" es importante precisamente en el contexto de la promesa original de la tecnología.
Dentro del mercado, de hecho, coexisten dos definiciones de éxito. Para un grupo, Bitcoin debe convertirse en una red monetaria global utilizada. Para otro, basta con que se convierta en un gran medio de preservación de capital.
La segunda posición fue formulada de manera más clara por Michael Saylor en julio de 2026:
Creo que el mercado ha dejado claro que el uso más efectivo [de este activo] es como medio de ahorro o red de transferencia de capital.
Michael Saylor, presidente ejecutivo de Strategy. Fuente — llamada de resultados de Strategy Q2 2026, 30 de julio de 2026
Es revelador que Strategy controlaba 847 666 BTC para finales de septiembre de 2026. Para su modelo, Bitcoin como capital digital no es un compromiso con la idea original, sino un escenario final independiente de desarrollo del activo.
Esto resulta en una disputa fundamental. Dorsey teme que el éxito de Bitcoin como medio de ahorro pueda hacer que el uso diario de la red sea secundario. Saylor cree que el mercado ya ha definido el medio de ahorro como el uso más valioso. Ambas partes están hablando del mismo protocolo.
La victoria de Bitcoin como activo podría ser una derrota para la idea original
Bitcoin sigue siendo un activo escaso sin un emisor central. La oferta máxima no ha cambiado. El usuario aún puede almacenar las claves por sí mismo y enviar BTC sin un intermediario bancario. Pero el sistema económico a su alrededor ha cambiado.
Hoy en día, una parte significativa de Bitcoin se almacena en la estructura de productos cotizados, y bancos, fondos, gestores de inversiones y empresas obtienen exposición directa o indirecta al activo. Para millones de inversores, la interacción con el activo puede comenzar y terminar en la interfaz de un corredor común.
Al mismo tiempo, las investigaciones no confirman un modelo simple en el que BTC siempre se comporta como el oro. Durante algunos choques, se mueve junto con los activos de riesgo, en otros regímenes la correlación se debilita. Su función en la cartera se vuelve independiente y depende no solo de la emisión limitada, sino también de la liquidez global, la composición de los propietarios y el comportamiento del capital institucional.
Por lo tanto, la pregunta principal hoy en día ya no se reduce a si Bitcoin sigue siendo oro digital. Una pregunta más interesante es qué considerar su victoria.
Si el objetivo era crear un activo global escaso que el sistema financiero tradicional se viera obligado a reconocer e incluir en las carteras, el proceso de institucionalización parece una confirmación del éxito.
Si el objetivo era construir una alternativa ampliamente utilizada a los intermediarios financieros, la imagen es menos clara. Un inversor hoy puede obtener exposición a Bitcoin sin haber utilizado nunca las propiedades de la red para las que fue creada.
Es posible que ambas versiones continúen existiendo en paralelo: Bitcoin como red monetaria abierta y Bitcoin como capital digital institucional.
Y entonces, la pregunta que define la siguiente etapa de su desarrollo suena diferente.
Cuando las finanzas tradicionales compran Bitcoin, ¿quién cambia a quién al final: Bitcoin al sistema financiero o el sistema financiero a Bitcoin?
Este material se ha preparado exclusivamente con fines informativos y no constituye asesoramiento ni recomendación financiera.
Artículos relacionados