EE.UU. abre el mercado para futuros perpetuos de acciones
El 3 de noviembre de 2026, el presidente de la Comisión de Comercio de Futuros de Productos Básicos de EE.UU. (CFTC), Michael Selig, anunció el posible lanzamiento de futuros perpetuos sobre acciones individuales, conocidos como futuros perpetuos de acciones o equity perps.
En el comunicado oficial de la CFTC, se señaló:
Hoy, los contratos de futuros perpetuos sobre valores de acciones individuales (Equity Perps) pueden comenzar a negociarse por primera vez en bolsas registradas en la CFTC.
Esto no significa un lanzamiento indiscriminado de contratos en cualquier plataforma de negociación. Tales instrumentos pueden ser ofrecidos por ciertas bolsas de futuros, que también tienen el registro necesario con la Comisión de Bolsa y Valores de EE.UU. (SEC) para negociar futuros sobre valores.
La CFTC informó que los contratos han sido aprobados bajo la regla 40.3 como productos de futuros de valores. Por lo tanto, están sujetos a las disposiciones aplicables de las leyes de futuros de productos básicos y valores, así como a las regulaciones de ambos reguladores.
Sin embargo, la decisión aún no significa la aparición masiva de contratos líquidos sobre todas las acciones estadounidenses. La disponibilidad de futuros perpetuos de acciones en EE.UU. dependerá de bolsas específicas, condiciones de contrato y la preparación de la infraestructura de negociación.
Cómo los futuros perpetuos difieren de los regulares
Un futuro tradicional es un contrato derivado con una fecha de vencimiento establecida. Sus términos pueden prever la entrega del activo subyacente o la liquidación en efectivo, y un trader que desee mantener la exposición después del vencimiento generalmente transfiere la posición al siguiente contrato.
Los futuros perpetuos no tienen una fecha de vencimiento fija, por lo que el trader no necesita transferir regularmente la posición. Esta estructura se ha vuelto común en el mercado de criptomonedas, particularmente en la negociación de derivados sobre Bitcoin y Ethereum.
Sin embargo, la ausencia de vencimiento crea otro desafío. El precio de un contrato perpetuo debe mantener una conexión con las cotizaciones del activo subyacente, incluso si los participantes pueden mantener posiciones sin una fecha de finalización predeterminada.
En las bolsas de criptomonedas, esto a menudo se logra utilizando una tasa de financiamiento: un pago periódico entre los tenedores de posiciones largas y cortas. Con una tasa positiva, los compradores generalmente pagan; con una tasa negativa, lo hacen los vendedores. El mecanismo específico depende de la plataforma.
El comunicado de la CFTC no establece parámetros uniformes de tasa de financiamiento para todos los equity perps. Por lo tanto, el mecanismo para mantener la conexión con el activo subyacente y el costo de financiamiento deben verificarse en la especificación de cada contrato.
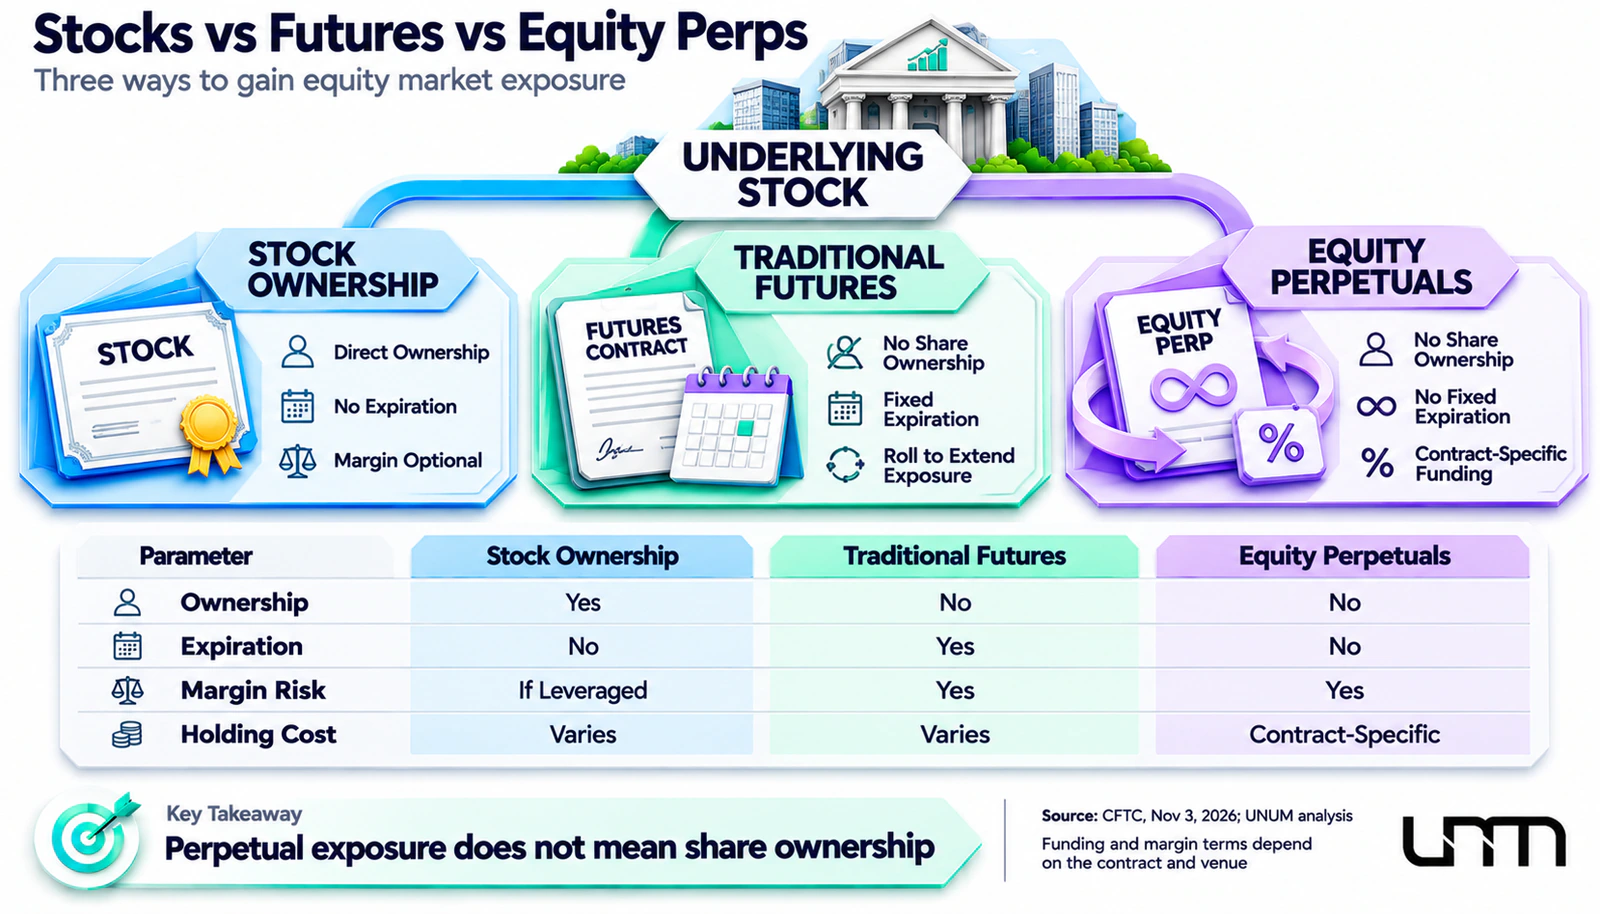
Parámetro | Acciones con Compra Directa | Futuros Regulares | Futuros Perpetuos |
|---|---|---|---|
Propiedad de Acciones | Sí | No | No |
Expiración | No | Sí | No |
Apalancamiento | Posible en una cuenta de margen | A través de colateral | A través de colateral |
Costo de Mantenimiento | Posible interés de préstamo | Financiación incluida en el precio, posibles costos de renovación | Depende del mecanismo de financiación |
Liquidación Forzada | Posible en el comercio de margen | Posible | Posible |
En términos de ganancia o pérdida por cambios de precio, los futuros perpetuos comparten características comunes con los contratos por diferencia (CFD). Sin embargo, los CFD son típicamente acuerdos con un corredor, mientras que los equity perps en cuestión son derivados negociados en bolsa regulados bajo las reglas de futuros de valores.
Por lo tanto, los futuros perpetuos no reemplazan las acciones regulares. El comerciante adquiere un instrumento derivado que permite ganancias o pérdidas dependiendo del movimiento del precio, pero no se convierte en accionista de la empresa y no adquiere los derechos corporativos correspondientes.
Cuánto Costará Operar Nuevos Contratos
La ausencia de expiración libera al comerciante de la necesidad de renovar regularmente la posición, pero no hace que mantenerla sea gratuito. Los costos generales dependen de varios componentes:
Comisiones de Comercio. Tarifas por abrir y cerrar una posición establecidas por la bolsa y el intermediario.
Diferencial. La diferencia entre el mejor precio de compra y venta, especialmente importante con liquidez insuficiente.
Costo de Financiación. Tasa de financiación u otro mecanismo contractual para liquidaciones periódicas.
Deslizamiento. La diferencia entre el precio de ejecución esperado y el real, que ocurre con un rápido movimiento del mercado o una profundidad insuficiente del libro de órdenes.
Consideremos un ejemplo hipotético basado en un modelo común de contratos perpetuos de criptomonedas.
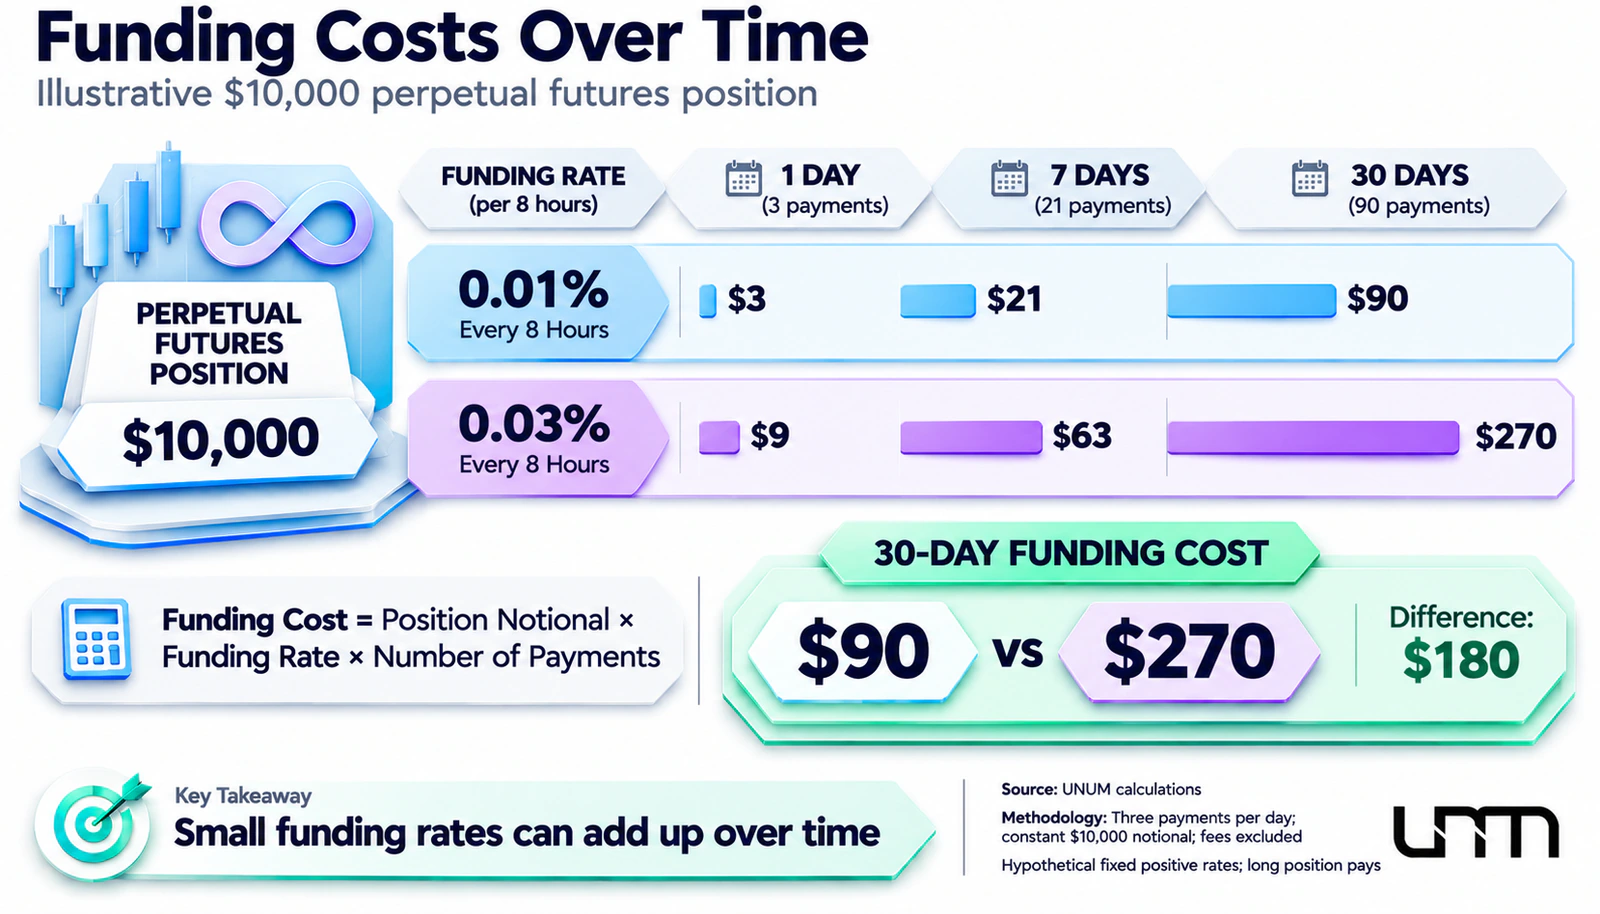
Un comerciante abre una posición larga de $10,000. Si la tasa de financiación es del 0.01% cada ocho horas y permanece sin cambios, se requerirán tres pagos de $1 por día. Durante 30 días, los gastos alcanzarán $90 si el tamaño de la posición permanece sin cambios.
Con una tasa hipotética del 0.03% cada ocho horas durante el mismo período, el monto será de $270. Tales pagos reducen el resultado financiero de la posición incluso con un movimiento favorable del activo subyacente. El cálculo no incluye comisiones de comercio, diferencial y posibles cambios de tasa. Además, con una tasa de financiación negativa, el titular de una posición larga puede recibir pagos en lugar de hacerlos.
Es importante señalar que las tasas mencionadas y los intervalos de ocho horas se utilizan únicamente para ilustración. No son condiciones confirmadas de los equity perps estadounidenses.
Para un trader, esto significa evaluar un instrumento no solo por su potencial de retorno, sino también por el costo total de la posición durante el horizonte de trading previsto.
Cómo el Apalancamiento Cambia los Riesgos para los Traders
Los futuros perpetuos permiten una exposición al mercado que excede la cantidad de colateral publicado. Esto aumenta la eficiencia del capital, pero al mismo tiempo incrementa la sensibilidad de los fondos del trader a los cambios en el precio de las acciones.
Por ejemplo, con un colateral de $2,000, es posible abrir una posición de $10,000 si las reglas de la plataforma permiten tal apalancamiento. En este caso, se utiliza un apalancamiento de 5x. Si el precio del activo subyacente disminuye en un 5%, la pérdida en una posición larga sería aproximadamente de $500, o el 25% del colateral inicial. Si aumenta en el mismo 5%, la ganancia antes de gastos también sería de $500.
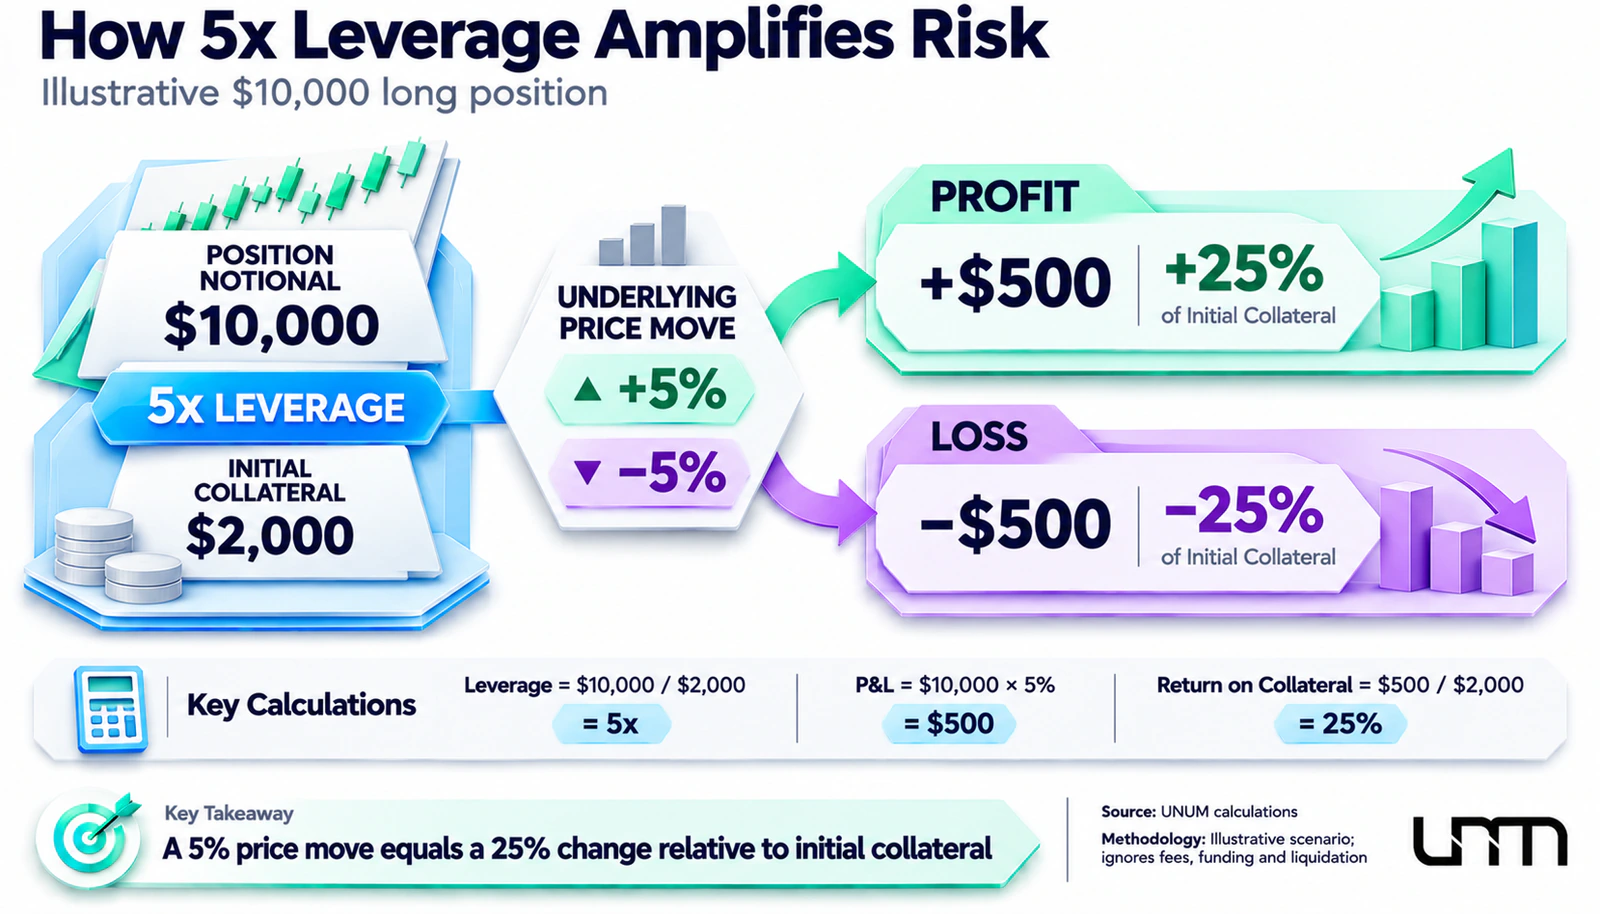
Sin embargo, el resultado real depende del mecanismo de cálculo de precios, tarifas, requisitos de margen y condiciones para la liquidación forzada.
Es especialmente importante considerar dos indicadores:
El margen inicial determina la cantidad mínima de fondos necesarios para abrir una posición.
El margen de mantenimiento muestra el nivel de colateral necesario para mantener una posición abierta.
Si los fondos propios se vuelven insuficientes, el corredor puede requerir colateral adicional o reducir o cerrar la posición de manera forzada. La liquidación de una posición difiere de un stop-loss regular en que se activa por las reglas de gestión de riesgos del corredor y no necesariamente ocurre a un precio preseleccionado por el trader.
En los EE.UU., ya existe un marco regulatorio para los futuros sobre valores. En 2020, la SEC y la CFTC redujeron el requisito de margen básico para clientes sin cobertura del 20% al 15% del valor de mercado. Sin embargo, las plataformas de trading y los corredores pueden establecer requisitos más altos.
Por ejemplo, con un requisito básico del 15%, una posición de $10,000 requeriría al menos $1,500 en colateral si no hay condiciones especiales de compensación de riesgos. Sin embargo, esto no significa que cada nuevo contrato estará disponible con tal nivel de margen.
Aquí es donde se traza una línea importante entre los derivados estadounidenses regulados y algunas plataformas de criptomonedas que ofrecen apalancamiento de 20x, 50x y más. El apalancamiento permitido está determinado por los requisitos regulatorios y las reglas de la plataforma, no solo por las preferencias del trader.
Además, aunque la CFTC clasificó los perps de acciones como productos de futuros sobre valores, los participantes del mercado ya están desafiando la legalidad de esta clasificación en los tribunales.
Qué Oportunidades Ganarán los Traders
La expansión de los futuros perpetuos sobre acciones podría ampliar la gama de estrategias disponibles en el mercado estadounidense regulado.
Esto concierne principalmente al trading direccional. Los participantes podrán usar posiciones largas cuando esperen un aumento de precio y posiciones cortas cuando anticipen una caída, sin adquirir directamente acciones de la empresa. La posibilidad y las condiciones para abrir posiciones cortas serán determinadas por las reglas del contrato específico.
Otro escenario involucra la cobertura. Un inversor que posee una cartera de acciones puede teóricamente usar una posición corta en el derivado correspondiente para compensar parcialmente las pérdidas del mercado. Sin embargo, tal cobertura requiere considerar los costos de financiamiento, el tamaño del contrato y las posibles discrepancias de precios.
Un interés adicional radica en el arbitraje entre el mercado de acciones al contado y los derivados. Si un contrato perpetuo se desvía significativamente del precio del activo subyacente, los participantes pueden intentar beneficiarse de la discrepancia de precios. Sin embargo, las tarifas, los requisitos de capital y el riesgo de cambios en el spread pueden hacer que tal estrategia sea no rentable.
Finalmente, la ausencia de vencimiento simplifica la gestión técnica de una posición a largo plazo. En lugar de renovar regularmente un futuro, un trader puede centrarse en su propio horizonte de trading, considerando el costo actual de mantenimiento.
Sin embargo, las ventajas no serán las mismas para todos los participantes. Para estrategias a corto plazo, las comisiones y la velocidad de ejecución pueden ser cruciales, mientras que para la cobertura a largo plazo, los costos de financiamiento y la estabilidad del vínculo entre el contrato y el activo subyacente se vuelven más importantes.
Cómo Cambiará la Competencia Entre Bolsas de Valores y Cripto Exchanges
La introducción de contratos perpetuos sobre acciones podría intensificar la competencia entre los operadores tradicionales de derivados y las plataformas que utilizan modelos de trading del mercado de criptomonedas. Mientras tanto, la confrontación ya se ha movido más allá de las soluciones tecnológicas.
El 3 de noviembre, la Capital Markets Alliance (CMA), que incluye a Cboe Global Markets, Citadel Securities y Healthy Markets Association, inició un desafío legal contra la decisión de la CFTC de aprobar derivados perpetuos sobre acciones estadounidenses y ETFs.
Los demandantes disputan la legalidad de aplicar el régimen de futuros sobre valores a tales instrumentos. En su opinión, la decisión del regulador permite eludir los requisitos legales establecidos para el trading de valores y la protección de los inversores.
El CEO de Cboe, Craig Donohue, enfatizó en el comunicado oficial: "Sin embargo, este caso trata sobre la protección del inversor en el comercio de valores y el estado de derecho."
La CFTC, por otro lado, cree que los nuevos contratos cumplen con el marco regulatorio existente para futuros de valores y deberían estar disponibles dentro de la infraestructura regulada de EE.UU.
La disputa legal crea incertidumbre regulatoria que podría afectar el tiempo y las condiciones para el desarrollo del mercado de futuros perpetuos sobre acciones. Sin embargo, el mero hecho de presentar una demanda no significa automáticamente una suspensión o prohibición del comercio.
Al mismo tiempo, la aparición de futuros perpetuos regulados sobre acciones ofrece una alternativa a las plataformas offshore que ya ofrecen derivados sobre activos financieros tradicionales. Sin embargo, el traslado de la liquidez a las bolsas estadounidenses no está garantizado: los participantes compararán tarifas, colaterales disponibles, profundidad del mercado y calidad de ejecución.
Métricas Clave a Monitorear Antes de Comenzar a Operar
A medida que se lanzan futuros perpetuos sobre acciones, los operadores necesitarán evaluar no solo el movimiento del activo subyacente, sino también las condiciones del propio contrato. Es particularmente importante comparar los parámetros de diferentes plataformas, ya que una exposición idéntica a acciones puede venir con costos y riesgos variables.
Los principales puntos de referencia serán seis métricas:
Estado regulatorio de la plataforma. Es necesario verificar si la bolsa tiene las registraciones requeridas para operar los futuros de valores relevantes y si el producto específico está disponible para la categoría de clientes elegida.
Margen inicial y de mantenimiento. Cuanto mayor sea la proporción de colateral obligatorio, menor será el apalancamiento potencial. Los umbrales de llamada de margen deben evaluarse por separado de los requisitos para abrir una posición.
Costo de financiamiento. Si el contrato incluye una tasa de financiamiento, es importante considerar la fórmula de cálculo, la frecuencia de pago y el historial de cambios de la tasa. Una tarifa de transacción baja no significa necesariamente costos totales bajos.
Liquidez e interés abierto. El volumen de negociación, la profundidad del libro de órdenes, el spread y el interés abierto ayudan a evaluar la viabilidad de ejecutar una operación. Un alto volumen de operaciones por sí solo no garantiza la ausencia de deslizamiento.
Mecanismo de liquidación. Es importante averiguar qué precios se utilizan para calcular la suficiencia del margen, cómo funciona la liquidación forzosa y si es posible una pérdida más allá de los fondos depositados inicialmente.
Horas de negociación y eventos corporativos. Los períodos fuera de la sesión principal del mercado de valores, los anuncios de ganancias, los pagos de dividendos, las divisiones de acciones y otros eventos que pueden afectar el valor de liquidación del derivado requieren atención especial.
Para los contratos de acciones individuales, los eventos corporativos son particularmente importantes. Las ganancias trimestrales de Apple, por ejemplo, pueden causar un cambio brusco en el precio de AAPL, y los términos de liquidación del derivado determinan cómo esto impactará en la posición de un operador. Más sobre los factores que afectan la valoración de la empresa se puede leer en el análisis de UNUM sobre las ganancias y el margen de Apple.
Para rastrear el movimiento de los activos subyacentes, puede usar la sección de cotizaciones de acciones de UNUM. Mientras tanto, las cotizaciones de los contratos perpetuos, las condiciones de financiamiento y los requisitos de margen deben verificarse directamente con la plataforma de negociación relevante.
Qué Cambiará para el Mercado y los Operadores
La decisión de la CFTC permite la introducción de una estructura de derivados en el mercado de valores de EE.UU. que ya se utiliza ampliamente en el comercio de criptomonedas. La ausencia de vencimiento puede simplificar la gestión de posiciones y ampliar las oportunidades para estrategias especulativas, cobertura y arbitraje.
Sin embargo, la atractividad de los nuevos instrumentos dependerá de las condiciones reales de negociación. Los costos de financiamiento, las restricciones de apalancamiento, los mecanismos de liquidación y la liquidez de la bolsa pueden tener un mayor impacto en el resultado que la mera ausencia de una fecha de vencimiento del contrato.
Un factor adicional sigue siendo la disputa legal sobre el estatus legal de los futuros perpetuos sobre acciones. Por lo tanto, el principal cambio para los operadores no es aún la aparición de una forma universal de operar acciones, sino el desarrollo de un nuevo segmento de comercio de derivados regulados.