Cómo los mercados se acercan al final de octubre
En la edición anterior de UNUM, la pregunta principal era la contradicción entre el alto costo del capital y la resiliencia del crecimiento económico. Los resultados de la reunión de la Reserva Federal, los nuevos datos del PIB de EE.UU. y los informes trimestrales de las empresas tecnológicas mostraron que esta contradicción persiste.
El 28 de octubre, la Reserva Federal dejó el rango objetivo para la tasa de fondos federales en 3.75–4.00%. La decisión se tomó con diez votos a favor y dos en contra. Lisa Cook y Beth Hammack abogaron por un aumento de 25 puntos básicos en la tasa a 4.00–4.25%, lo que indica diferencias en la evaluación de los riesgos de inflación dentro del regulador.
La actividad económica está creciendo a un ritmo elevado.
Las estadísticas publicadas al día siguiente confirmaron la fortaleza de la economía estadounidense. Según la primera estimación de la BEA, el PIB real de EE.UU. en el tercer trimestre aumentó un 3.4% anual después de un aumento del 2.2% en el segundo trimestre. La aceleración en comparación con el trimestre anterior se debió principalmente al aumento de las inversiones y el gasto gubernamental, mientras que las exportaciones disminuyeron y las importaciones crecieron.
Sin embargo, los datos de septiembre mostraron otro lado del panorama económico. La inflación anual del PCE alcanzó el 3.6%, el indicador subyacente fue del 3.1%, y el gasto real de los consumidores aumentó menos del 0.1% en el mes. Al mismo tiempo, los ingresos reales disponibles cayeron un 0.3%, y la tasa de ahorro personal bajó al 3.8%.
Por lo tanto, la aceleración del PIB no eliminó el problema de la alta inflación y no garantiza el mantenimiento de las tasas de crecimiento del consumo anteriores.
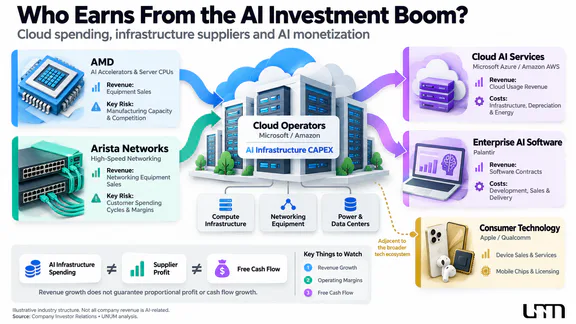
Las ganancias corporativas también dieron señales mixtas a los inversores. Microsoft aumentó los ingresos trimestrales en un 19% a $92.3 mil millones, y los ingresos de Azure crecieron un 48%. Amazon reportó un aumento del 39.3% en las ventas de AWS y un margen operativo récord del grupo del 13.9%. Sin embargo, la escala de inversión en infraestructura de IA sigue siendo un factor significativo en la evaluación de las empresas tecnológicas: el crecimiento en el negocio de la nube no garantiza un aumento comparable en el flujo de caja libre.
El Banco Central Europeo también mantuvo las tasas sin cambios, dejando la tasa de depósito en 2.50%. El Banco de Japón mantuvo la tasa en 1.25%, manteniendo la posibilidad de una mayor normalización de la política monetaria.
Como resultado, los mercados globales se acercan a noviembre con señales contradictorias. La actividad económica en EE.UU. sigue siendo fuerte, pero la inflación y los altos costos de financiamiento limitan el potencial de crecimiento adicional. Ahora los inversores necesitan determinar cuán resiliente sigue siendo el mercado laboral y si las ganancias corporativas pueden compensar los riesgos crecientes.
El mercado laboral de EE.UU. pondrá a prueba la resiliencia del crecimiento económico
El 6 de noviembre, la Oficina de Estadísticas Laborales de EE.UU. (BLS) publicará el informe NFP de octubre — Situación del Empleo. Incluye Nóminas No Agrícolas, tasa de desempleo, dinámica salarial y otros indicadores que permiten evaluar el estado del mercado laboral estadounidense.
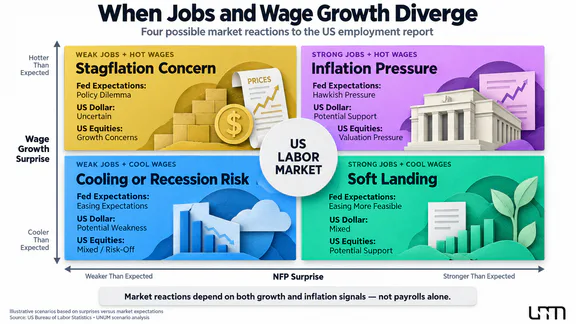
La importancia de la publicación es especialmente alta después del crecimiento del 3.4% del PIB en el tercer trimestre. Según una estimación preliminar de la BLS, en septiembre, el número de empleos no agrícolas aumentó solo en 29,000, mientras que el aumento mensual promedio en los 12 meses anteriores fue de 45,000. La tasa de desempleo se situó en el 4.2%, y los salarios promedio por hora aumentaron un 3.0% interanual.
Además, la Oficina de Estadísticas Laborales de EE.UU. revisó los datos de julio y agosto, reduciendo la estimación total de empleo en 60,000 empleos.
Estos indicadores crean una contradicción importante. La economía estadounidense continúa expandiéndose, pero las empresas no tienen prisa por aumentar su fuerza laboral. La discrepancia entre el crecimiento del PIB y la débil dinámica del empleo puede estar relacionada con un aumento de la productividad laboral, cambios en la estructura del crecimiento económico o precaución por parte de los empleadores. Sin embargo, los datos disponibles no permiten una determinación definitiva de la contribución de la automatización y la inteligencia artificial a la desaceleración de la contratación.
Información adicional será proporcionada por el informe de Productividad y Costos, que la BLS publicará el 5 de noviembre. Mostrará cambios en la productividad laboral y los costos laborales unitarios en el tercer trimestre. Si la productividad se acelera sin un aumento comparable en los costos laborales por unidad de producción, esto puede explicar parcialmente la resiliencia de la economía con un crecimiento limitado del empleo.
Antes del NFP del viernes, los inversores también recibirán orientación adicional. El 3 de noviembre se publicará el informe JOLTS de septiembre, que mostrará el número de vacantes laborales, despidos y salidas voluntarias de empleados. El 4 de noviembre se publicará el informe de empleo ADP para el sector privado y el índice de Servicios ISM de octubre.
No solo son importantes los valores absolutos, sino también la desviación de los resultados reales respecto al consenso del mercado.
Tres escenarios principales son posibles:
Fuerte empleo y crecimiento salarial constante. Si las cifras superan las expectativas, podría aumentar la probabilidad de tasas altas prolongadas de la Fed o un endurecimiento adicional de la política. Tal resultado podría apoyar al dólar y los rendimientos de los bonos del Tesoro a corto plazo, mientras ejerce presión sobre las acciones tecnológicas.
Crecimiento moderado del empleo con desempleo estable. Esto podría fortalecer las expectativas de un enfriamiento gradual del mercado laboral sin una fuerte recesión económica. Este es un escenario relativamente favorable para las acciones si los riesgos inflacionarios no se intensifican.
Débil creación de empleo y aumento del desempleo. Esto podría aumentar las expectativas de una futura flexibilización de la política, pero una caída en los rendimientos del Tesoro no necesariamente lleva a un aumento del mercado de valores si los inversores comienzan a temer una recesión.
Se debe prestar especial atención a las revisiones de informes anteriores. Si el aumento del empleo en octubre es moderado y las estimaciones de agosto y septiembre se reducen significativamente, el panorama general del mercado laboral podría ser más débil de lo inicialmente esperado.
Para las previsiones del mercado de valores, es importante comparar el NFP con el rendimiento de los bonos del Tesoro de EE.UU. a dos años, el índice del dólar DXY y la dinámica del S&P 500. Una disminución en los rendimientos junto con un aumento de las acciones difiere en significado de una situación donde los bonos del gobierno aumentan en medio de una venta de activos de riesgo.
Las elecciones del Congreso de EE.UU. añaden incertidumbre para los inversores
El 3 de noviembre se llevarán a cabo las elecciones de medio término en EE.UU., donde se reelegirán los 435 miembros de la Cámara de Representantes y aproximadamente un tercio del Senado. Los resultados determinarán el nuevo equilibrio de poder en el poder legislativo y podrían cambiar las posibilidades de adoptar iniciativas económicas durante los próximos dos años.
Para los mercados financieros, el proceso político en sí no es importante, pero sí su impacto potencial en la política fiscal, tributaria y comercial. Las decisiones del Congreso pueden cambiar el gasto gubernamental esperado, el déficit presupuestario de EE.UU. y las condiciones laborales de ciertas industrias.
Existen varias áreas principales de influencia:
Finanzas gubernamentales. Los inversores evaluarán las perspectivas de financiamiento de programas federales, legislación tributaria y endeudamiento gubernamental. Las expectativas de un aumento del déficit presupuestario pueden afectar los rendimientos de los bonos del Tesoro a largo plazo, especialmente si anticipan un aumento en la oferta de deuda sin un aumento comparable en la demanda.
Política comercial. Los posibles cambios legislativos afectan el apoyo industrial, los acuerdos comerciales internacionales y los mecanismos arancelarios específicos. Las empresas manufactureras, los importadores y las empresas con cadenas de suministro globales son particularmente sensibles a tales decisiones.
Regulación financiera. La nueva composición del Congreso puede cambiar las perspectivas legislativas para iniciativas en el sector bancario, activos digitales y tecnologías financieras. Sin embargo, los resultados de las elecciones en sí no significan la implementación inmediata de nuevas reglas.
Para los inversores, es importante distinguir entre las reacciones del mercado a corto plazo y las consecuencias a largo plazo. Los informes iniciales sobre los resultados de la votación pueden causar volatilidad, pero los cambios en la política fiscal dependen del proceso legislativo posterior, la posición de la administración y las negociaciones entre las cámaras del Congreso.
Principalmente, vale la pena monitorear los rendimientos de los bonos del Tesoro a diez y treinta años, el DXY y el Russell 2000. Las acciones de pequeñas empresas estadounidenses pueden ser sensibles a las expectativas sobre impuestos internos, préstamos y gasto gubernamental, aunque su dirección de movimiento no está determinada únicamente por la política.
Es incorrecto predecir de manera inequívoca la reacción del mercado de valores a los resultados de las elecciones. Lo que importa es la diferencia entre la composición actual del Congreso y las expectativas preliminares ya reflejadas en los precios de los activos.
El Banco de Inglaterra y Australia pondrán a prueba las expectativas globales de tasas
El 5 de noviembre, el Banco de Inglaterra anunciará su próxima decisión de política monetaria y presentará el Informe de Política Monetaria con pronósticos económicos actualizados.
Después de la reunión de septiembre, la tasa bancaria se sitúa en 3.75%. El regulador debe considerar la desaceleración de la actividad económica y la persistente presión inflacionaria, agravada aún más por los altos costos de energía.
Para la economía británica, es particularmente importante cuánto se traduce el aumento de los precios de los combustibles y la energía en los costos de servicios, precios al consumidor y salarios. Si las expectativas inflacionarias permanecen persistentemente altas, las posibilidades de recortes de tasas son limitadas incluso con un crecimiento económico débil.
La decisión sobre la tasa del Banco de Inglaterra el 5 de noviembre estará acompañada de pronósticos actualizados para la inflación y el crecimiento económico. Los inversores deben prestar atención a la distribución de votos de los miembros del Comité de Política Monetaria (MPC), los pronósticos de empleo y la evaluación de la duración del shock energético.
Los principales puntos de referencia son GBP/USD, los rendimientos de los bonos del gobierno británico (gilts) y el índice FTSE 100. Para el mercado de divisas, la principal importancia radica en los cambios en la trayectoria esperada de las tasas en relación con la política de la Fed.
El 3 de noviembre, el Banco de la Reserva de Australia (RBA) presentará su decisión. Después del aumento de tasas en septiembre, la tasa clave se sitúa en 4.60%. Junto con la decisión, se publicará una nueva Declaración sobre Política Monetaria, revelando los pronósticos del regulador sobre inflación, demanda interna y crecimiento económico.
La economía australiana es sensible al estado del mercado inmobiliario, el consumo de los hogares y la demanda externa de materias primas. Por lo tanto, la dinámica del AUD/USD debe considerarse junto con los cambios en la actividad industrial china y el precio del mineral de hierro.
Una guía adicional para los mercados europeos será la estimación preliminar de la inflación de la eurozona para octubre, que Eurostat publicará el 4 de noviembre. En septiembre, la inflación anual fue del 3,8%, y los precios de la energía siguieron siendo una de las principales fuentes de presión.
En una declaración del 29 de octubre, el Banco Central Europeo señaló:
Los precios de la energía continuaron subiendo, creando riesgos de aceleración de la inflación y empeoramiento de las perspectivas de crecimiento económico.
Las nuevas estadísticas europeas mostrarán si el componente energético de la inflación está debilitándose o si la presión sobre los precios continúa extendiéndose a otras categorías de bienes y servicios.
Las diferencias en las políticas de la Fed, el Banco de Inglaterra, el BCE y el RBA pueden aumentar la volatilidad del tipo de cambio. Sin embargo, para evaluar el GBP/USD, EUR/USD y AUD/USD, los cambios en las expectativas de tasas de interés son más importantes que el mero hecho de mantener o aumentar la tasa.
Más sobre los factores que impulsan las principales monedas se puede leer en el análisis de UNUM sobre cinco pares de divisas hasta el final de 2026.
Los PMI de China mostrarán el estado industrial global
Al comienzo de la semana, los mercados asiáticos se centrarán en los índices de actividad empresarial de China para octubre. Las cifras oficiales están programadas para el 31 de octubre, antes de la apertura de la nueva semana de negociación, y un PMI manufacturero alternativo se publicará el 2 de noviembre, proporcionando información adicional sobre la condición del sector privado.
En septiembre, el PMI manufacturero oficial de China subió de 49,8 a 50,1 puntos, regresando a la zona de expansión después de dos meses por debajo de la marca de 50. El índice de producción fue de 51,7, los nuevos pedidos fueron de 50,5, mientras que el indicador de empleo permaneció por debajo del nivel neutral.
Estos datos reflejan una recuperación gradual en la actividad manufacturera, pero también muestran que el crecimiento de la producción no necesariamente va acompañado de una expansión en la contratación y una mejora en las posiciones financieras de las empresas.
La principal pregunta es cuán capaz es la industria china de sostener el crecimiento en medio de una débil demanda interna y el aumento de los costos de las materias primas. Los nuevos pedidos, la demanda de exportaciones y los precios de compra son particularmente importantes, ya que un aumento de la producción sin una expansión correspondiente en las ventas puede llevar a una acumulación de inventarios y presión sobre las ganancias.
Para los inversores internacionales, los PMI de China son significativos mucho más allá del mercado de valores local. La mejora en la actividad industrial puede apoyar la demanda de cobre, mineral de hierro y equipos, mientras que los indicadores en deterioro pueden aumentar la presión sobre las monedas de materias primas y las acciones de empresas dependientes de las importaciones chinas.
Qué observar: CSI 300, Hang Seng China Enterprises, USD/CNH, AUD/USD, cobre y mineral de hierro. Comparar estos instrumentos ayudará a entender si las estadísticas chinas se perciben como una señal de recuperación de la demanda o simplemente un aumento a corto plazo en la producción.
OPEP+ y el conflicto en Medio Oriente definirán los riesgos del petróleo
El 1 de noviembre, antes de la apertura de la nueva semana de negociación, siete participantes de la OPEP+ celebrarán otra reunión sobre las condiciones del mercado petrolero. En la reunión anterior del 4 de octubre, el grupo decidió mantener los objetivos de producción de noviembre en los niveles de septiembre.
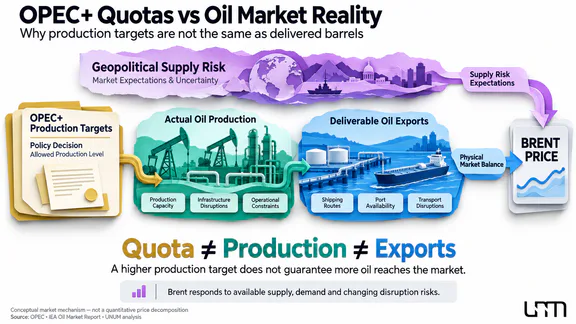
Sin embargo, la situación actual difiere de la discusión habitual sobre cuotas de petróleo. Debido al conflicto en Medio Oriente, los volúmenes de suministro reales y las capacidades de transporte permanecen restringidos, por lo que los cambios en la producción permitida no necesariamente conducen a un aumento correspondiente en el suministro.
El 29 de octubre, los futuros de Brent para diciembre cerraron a $114,88 por barril, mientras que el contrato de enero estaba alrededor de $110,80. La diferencia entre ellos refleja, entre otras cosas, el mayor costo de las entregas a corto plazo en medio de las restricciones actuales de suministro. El contrato de diciembre expira el 30 de octubre, por lo que al analizar la próxima semana, se deben usar las nuevas cotizaciones del contrato más cercano.
En el estudio anterior de UNUM sobre las perspectivas del mercado petrolero, se examinaron en detalle las restricciones de transporte, el estado de las reservas y las previsiones de precios de Brent hasta 2027. Ahora la principal pregunta es cuánto pueden afectar las decisiones de la OPEP+ a la disponibilidad física de petróleo.
Para evaluar el mercado petrolero, es importante distinguir entre tres indicadores:
Cuotas de producción — el volumen de producción permitido por los acuerdos de la OPEP+.
Producción y exportación reales — entregas reales, que pueden estar por debajo de las cuotas debido a infraestructura dañada o restricciones de transporte.
Prima geopolítica — costo adicional considerado por el mercado debido al riesgo de nuevas interrupciones e incertidumbre sobre el suministro futuro.
Si la reunión concluye sin cambios en las cuotas pero persisten las amenazas a las rutas de transporte, los precios del petróleo Brent pueden permanecer altos. Por el contrario, signos de una recuperación sostenible en las exportaciones podrían debilitar la prima geopolítica incluso sin un aumento formal en los objetivos de producción.
Para los comerciantes, es útil comparar Brent y WTI, los diferenciales entre futuros de petróleo a corto y largo plazo, los datos de inventario y los costos de transporte.
La dinámica actual de las materias primas se puede seguir en la página de cotizaciones de UNUM.
Informes de Apple, AMD y Palantir pondrán a prueba la resiliencia del sector tecnológico
Tras la publicación de resultados de Microsoft, Alphabet y Amazon, la atención de los inversores se desplazará a los fabricantes de hardware, software y electrónica de consumo.
La principal pregunta para la nueva semana es cuánto el aumento en el gasto en infraestructura de IA apoya la demanda en segmentos relacionados y se convierte en ganancias sostenibles para los proveedores.
Apple publicará su informe de ganancias el 2 de noviembre. Los resultados del cuarto trimestre fiscal permitirán evaluar la demanda de los nuevos modelos de iPhone, la rentabilidad del negocio y el impacto de los costos de los componentes en la producción de electrónica. De particular interés son las previsiones de la dirección para la temporada navideña, cuando el gasto del consumidor tradicionalmente juega un papel significativo en los resultados financieros de la compañía.
Para los inversores, la diferencia entre el crecimiento en el número de dispositivos vendidos y el aumento en los ingresos es importante. Los cambios en el precio de venta promedio, los tipos de cambio y la estructura de ventas pueden afectar los resultados incluso con una demanda relativamente estable.
Palantir informará el 2 de noviembre. En el segundo trimestre de 2026, los ingresos de la compañía crecieron un 93% interanual hasta $1.94 mil millones, y los ingresos de la división comercial estadounidense aumentaron un 149%. Para el tercer trimestre, la dirección pronosticó ingresos en el rango de $2.160–2.164 mil millones.
Los nuevos resultados mostrarán cuán sostenible es la demanda de soluciones corporativas de IA y si las tasas de crecimiento justifican los altos múltiplos de mercado de la compañía. Además de los ingresos, es importante seguir el valor de los contratos firmados, el margen operativo y el pronóstico para el próximo trimestre.
AMD presentará sus resultados el 3 de noviembre. Los principales indicadores serán las ventas de procesadores para servidores y aceleradores para inteligencia artificial, la dinámica del segmento de centros de datos y el pronóstico de demanda de los operadores de nube.
Es especialmente importante comparar los indicadores de AMD con los resultados de Microsoft y Amazon. Un fuerte crecimiento en la infraestructura de nube puede apoyar los pedidos de equipos de computación, pero los ingresos reales de los fabricantes de chips también dependen de la competencia, las capacidades de producción y los precios de los productos.
El mismo día, Arista Networks, que suministra equipos de red para centros de datos, informará. Sus resultados permitirán evaluar cuánto la construcción de infraestructura de IA aumenta la demanda de redes de alta velocidad. El 4 de noviembre, el informe de Qualcomm complementará el panorama con el estado del mercado de procesadores móviles y electrónica de consumo.
Así, los informes de Apple y AMD, así como los resultados de Palantir, Arista y Qualcomm, permitirán evaluar diferentes eslabones en la cadena tecnológica. Para las previsiones del mercado de valores, los factores más importantes no solo serán las tasas de crecimiento de los ingresos, sino también la capacidad de las empresas para mantener márgenes, controlar los gastos de capital y confirmar la demanda futura.
Bitcoin pondrá a prueba la resiliencia de la demanda en medio de riesgos macroeconómicos
Para el mercado de criptomonedas, la semana del 2 al 6 de noviembre estará determinada no solo por las expectativas respecto a la política de la Fed, sino también por el estado de la liquidez tras la volatilidad de octubre.
El 30 de octubre, Bitcoin cayó por debajo de $78,000, alcanzando un mínimo de seis semanas de alrededor de $77,600. La caída ocurrió en medio de una demanda debilitada por activos de riesgo y nuevas preocupaciones sobre la seguridad de la infraestructura centralizada de criptomonedas tras informes de un incidente en Binance.
La presencia institucional en el mercado continúa expandiéndose, pero no garantiza por sí sola un crecimiento estable de los precios.
En el análisis de UNUM sobre el papel de Wall Street en el mercado de Bitcoin, ya se consideró por qué la presencia de grandes ETFs de Bitcoin al contado no garantiza una demanda institucional sostenible. Los fondos pueden atraer capital a largo plazo, pero sus inversores también pueden reducir posiciones cuando las condiciones financieras empeoran.
En la nueva semana, el comportamiento de BTC tras el informe NFP y las publicaciones de las empresas tecnológicas estadounidenses será particularmente interesante.
Para evaluar la situación, es necesario comparar tres grupos de indicadores:
Flujos hacia los ETFs de Bitcoin al contado. Las entradas o salidas secuenciales ayudan a evaluar la dirección de la demanda a través de productos cotizados regulados, pero no reflejan todas las operaciones en el mercado de BTC.
Interés abierto y tasas de financiación. Ayudan a determinar si el movimiento del precio está acompañado por una acumulación de apalancamiento y un mayor riesgo de liquidación.
DXY, rendimientos del Tesoro y Nasdaq 100. Indican cambios en las condiciones monetarias y la actitud de los inversores hacia los activos de riesgo.
Las entradas o salidas secuenciales ayudan a evaluar la dirección de la demanda a través de productos cotizados regulados, pero no reflejan todas las operaciones en el mercado de BTC.
Si un informe de empleo débil provoca una caída en los rendimientos de los bonos pero al mismo tiempo intensifica una venta masiva de acciones, Bitcoin también podría verse presionado. Por el contrario, una desaceleración moderada del empleo sin un deterioro agudo en las perspectivas económicas podría apoyar la demanda de activos de riesgo.
Mientras tanto, la correlación entre Bitcoin y Nasdaq 100 cambia con el tiempo. Por lo tanto, un pronóstico de Bitcoin para la semana debe considerar no solo los datos macroeconómicos, sino también fuentes independientes de demanda, liquidez y la estructura de posiciones en el mercado de derivados de criptomonedas.
Guías del Mercado para la Semana
El pronóstico del mercado financiero para la semana depende no solo de los eventos en sí, sino también de cuánto se desvíen las cifras reales del consenso del mercado. Para un análisis práctico, es importante comparar el comportamiento de varias clases de activos.
Indicadores clave:
Tesoro de EE.UU. a 2 años — cambio en las expectativas respecto a la decisión de la Fed de diciembre tras la publicación de JOLTS y NFP.
Tesoro de EE.UU. a 10 años — reacción del mercado de bonos a las perspectivas de crecimiento económico, inflación e incertidumbre presupuestaria.
DXY — dirección del dólar estadounidense después de las elecciones y el informe de empleo.
Nasdaq 100 — resistencia de las acciones tecnológicas tras nuevos resultados corporativos.
Brent — cambio en la prima del petróleo tras la reunión de la OPEP+ y nuevos informes desde el Medio Oriente.
BTC/USD — la capacidad del mercado de criptomonedas para mantener la demanda en medio de cambios en las condiciones financieras globales.
La dinámica de los bonos a dos años y el Nasdaq después del NFP del viernes será particularmente indicativa. Si los rendimientos caen y las acciones suben, el mercado puede interpretar los datos como una base para una política menos estricta de la Fed. Sin embargo, si los bonos suben simultáneamente con una caída en las acciones, es más probable que indique una mayor preocupación por el crecimiento económico.
El pronóstico a corto plazo del dólar también dependerá de cuánto cambien los datos de empleo las expectativas de futuras tasas en comparación con otras economías importantes.
Ninguna de estas combinaciones proporciona una señal de negociación independiente. Para confirmación, es necesario considerar la reacción del dólar, los diferenciales de crédito y la dinámica de las expectativas de tasas.
Tres Preguntas Principales de la Semana
1. ¿Confirmará el mercado laboral de EE.UU. la resiliencia de la economía o cambiará las expectativas de tasas?
Después de un crecimiento del PIB del 3.4%, el informe NFP de octubre será una prueba importante del estado de la economía de EE.UU. Los factores clave serán el número de nuevos empleos, el desempleo, los salarios y las revisiones de estadísticas anteriores.
2. ¿Cambiarán las elecciones intermedias las expectativas respecto a la política económica de EE.UU.?
Los inversores evaluarán posibles cambios en el gasto presupuestario, los impuestos y la regulación financiera. Sin embargo, las consecuencias a largo plazo dependerán de las decisiones legislativas, no solo de la composición del nuevo Congreso.
3. ¿Puede el sector tecnológico confirmar la resiliencia del crecimiento tras los informes de Big Tech?
Los resultados de Apple, AMD, Palantir y los fabricantes de equipos de infraestructura mostrarán cuánto se extiende la demanda de IA y electrónica más allá de las plataformas en la nube y si está acompañada por un crecimiento de las ganancias corporativas.
Calendario Económico para la Semana del 2 al 6 de Noviembre
Las fechas clave se publican en los calendarios oficiales de BLS, Census Bureau, ISM, Eurostat, el Banco de Inglaterra, el Banco de la Reserva de Australia y en los sitios web de las empresas. El calendario de publicaciones corporativas individuales y lanzamientos estadísticos debe verificarse adicionalmente antes de las respectivas sesiones de negociación.
La semana del 2 al 6 de noviembre pondrá a prueba la capacidad de la economía global para sostener el crecimiento en medio de altos costos de endeudamiento. El mercado laboral de EE.UU. mostrará cuán resiliente es la demanda interna, las elecciones agregarán incertidumbre respecto a la política presupuestaria, y las ganancias corporativas permitirán evaluar las perspectivas del sector tecnológico.
Para los inversores, el enfoque principal no estará en las cifras individuales de NFP, las tasas o las ganancias trimestrales, sino en la consistencia de las señales entrantes. Es la reacción de los mercados de bonos, divisas y acciones lo que ayudará a determinar si las expectativas de un mayor crecimiento de los activos se están fortaleciendo o si las condiciones financieras se están convirtiendo gradualmente en una restricción para la economía global.