JPMorgan Estima el Rendimiento a Largo Plazo de Bitcoin en un 10% Anual
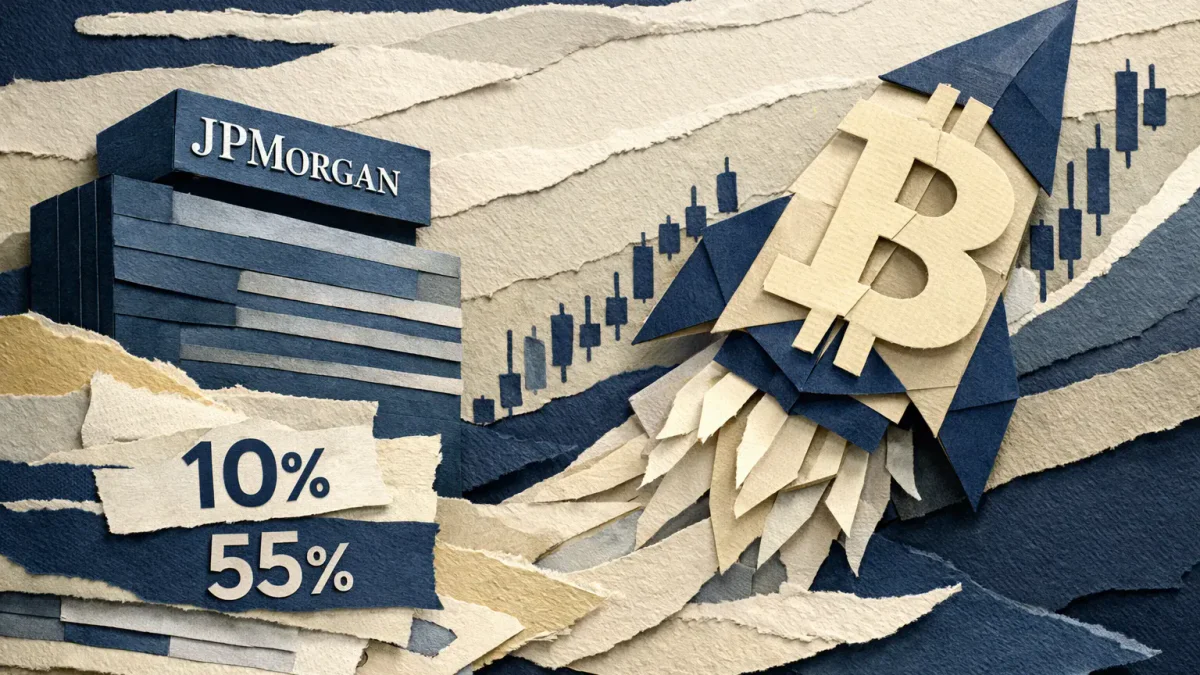
JPMorgan Asset Management ha introducido un pronóstico a largo plazo para los rendimientos de Bitcoin (BTC) en su informe de Supuestos del Mercado de Capital a Largo Plazo para 2027. En el escenario base, la compañía estimó el rendimiento compuesto anual promedio de la criptomoneda en un 10% en un horizonte de 10 a 15 años. La volatilidad anual esperada es del 55%.
El informe fue publicado el 19 de octubre de 2026. A principios de noviembre, la compañía de gestión de activos Grayscale volvió a llamar la atención sobre sus conclusiones, analizando el potencial del uso de Bitcoin en carteras de inversión.
El pronóstico de JPMorgan sugiere un mayor rendimiento de BTC en comparación con varios activos tradicionales. Para las acciones de las principales empresas estadounidenses, la cifra esperada es del 7.5% anual, y para el oro, del 5.5%. Sin embargo, Bitcoin se caracteriza por una volatilidad significativamente mayor, lo que puede afectar sustancialmente los resultados reales de inversión.
La cifra del 10% refleja una tasa de crecimiento anual compuesta promedio del modelo, no una promesa de rendimientos consistentes cada año. Se basa en supuestos a largo plazo sobre el desarrollo del mercado y puede revisarse a medida que cambien las condiciones económicas.
Por qué JPMorgan evalúa con cautela la diversificación
Los analistas prestaron especial atención a la correlación de Bitcoin con los instrumentos financieros tradicionales. Según la evaluación de Grayscale basada en los datos de JPMorgan, el coeficiente de correlación de BTC con las acciones de grandes empresas estadounidenses es de aproximadamente 0.33.
Una correlación relativamente baja puede crear condiciones para la diversificación de la cartera, ya que los activos no siempre se mueven en la misma dirección. Sin embargo, este indicador no garantiza la reducción del riesgo, especialmente considerando las significativas fluctuaciones en el precio de Bitcoin.
JPMorgan en sí mismo se mantiene cauteloso. La compañía no incluyó BTC en las principales matrices de covarianza utilizadas para modelar las relaciones entre clases de activos. En su lugar, se preparó una matriz separada y más limitada para la criptomoneda, permitiendo compararla con algunos instrumentos tradicionales.
La principal razón para esta decisión es la inestabilidad de las correlaciones y la alta volatilidad. Durante períodos de estrés en el mercado, la relación entre Bitcoin y las acciones puede cambiar, complicando la evaluación de su impacto a largo plazo en el riesgo de la cartera.
Así, la inclusión de BTC en el pronóstico de JPMorgan amplía el rango de activos analizados pero no implica una recomendación para asignar una porción específica de capital a la criptomoneda. La posibilidad de su uso en carteras estratégicas sigue siendo un tema de evaluación adicional.
Este material se ha preparado exclusivamente con fines informativos y no constituye asesoramiento ni recomendación financiera.
Artículos relacionados