

Жаһандық нарықтар аптаны қалай аяқтауда
Алдыңғы UNUM шығарылымында 2-6 қараша аралығындағы оқиғаларға назар аударылды, АҚШ еңбек нарығы, аралық конгресс сайлауы және корпоративтік табыстар басты назарда болды. Алайда, өткен аптаның негізгі оқиғаларының бірі технологиялық акциялардың жаппай сатылымы болды, бұл инвесторларды жасанды интеллектпен және болашақ корпоративтік табыстармен байланысты тәуекелдерді қайта қарауға мәжбүр етті.
5 қарашада Nasdaq Composite 5.52%-ға төмендеді, S&P 500 4.36%-ды жоғалтты, ал Dow Jones 3.44%-ға төмендеді. Nasdaq үшін бұл соңғы 19 айдағы ең үлкен бір күндік құлдырау болды. Жартылай өткізгіш өндірушілер және деректер орталықтарын құрумен айналысатын компаниялар айтарлықтай төмендеді. АҚШ жартылай өткізгіш секторын көрсететін SOX индексі 12%-дан астам жоғалтты.
Сатылым АҚШ аралық сайлауларынан кейін болды, онда Демократиялық партия Конгресстің екі палатасын бақылауға алды. Reuters хабарлауынша, нарық қатысушылары AI реттеуін күшейту және деректер орталықтарын салуға шектеулер қою мүмкіндігіне алаңдаушылық білдірді. Алайда, сайлаудың нақты заңнамалық нәтижелері анықталмаған және саяси фактор бүкіл төмендеуді түсіндірмейді. Технологиялық компаниялардың жоғары бағалануы, елеулі капиталдық шығындар және AI инфрақұрылымының өтелу мерзіміне қатысты белгісіздік инвесторлардың сақтығын арттырды.
Сонымен қатар, жекелеген компаниялардың негізгі көрсеткіштері күшті болып қалды. AMD тоқсандық кірісін 45%-ға, 13.4 миллиард долларға дейін арттырғанын хабарлады, деректер орталығы сегментінің кірістері 97%-ға, 8.5 миллиард долларға дейін өсті. Бұл нәтижелер есептеу жабдықтарына жоғары сұранысты растайды, бірақ AI инфрақұрылымын одан әрі кеңейтудің қаржыландыру шығындары мен рентабельдігі туралы сұрақтарды жоймайды.
Қосымша сигналдар орталық банктерден келді. 5 қарашада Англия Банкі негізгі мөлшерлемені 25 базистік тармаққа, 4%-ға дейін көтерді, тұрақты инфляциялық қысым аясында. Реттеуші Ұлыбритания инфляциясы 2027 жылдың ортасына қарай 5%-ға жақындайды деп күтеді. Австралия резервтік банкі де ақша-несие саясатын қатаңдатуды жалғастырып, мөлшерлемені 4.85%-ға дейін көтерді.
Тауар нарықтарында жағдай басқаша дамыды. 6 қарашада таңертең Brent барреліне шамамен 99.6 доллардан саудаланып, апта бойы айтарлықтай төмендеуге бет алды. Мұнай бағасының төмендеуі Таяу Шығыстағы қақтығыстың мүмкін деэскалациясы күтілгенімен, жеткізілімдердің нақты қалпына келуі белгісіз болып қалды.
Нәтижесінде, жаһандық нарықтар жаңа аптаға аралас сигналдармен жақындауда. Мұнай бағасының төмендеуі болашақ инфляциялық тәуекелдерді жеңілдетуі мүмкін, бірақ қымбат ақша және AI инвестицияларының өтелуіне күмәндар тәуекелді активтерге сұранысты шектеуді жалғастыруда. Келесі сынақ АҚШ-тың қазан айындағы инфляциясы болады.
АҚШ инфляциясы ФРЖ мөлшерлемесі бойынша күтулерді анықтайды
10 қарашада АҚШ Еңбек статистикасы бюросы (BLS) қазан айындағы Тұтыну бағалары индексін (CPI) жариялайды, ал 13 қарашада Өндірушілер бағалары индексін (PPI) жариялайды. АҚШ-тың қазан айындағы инфляциясы аптадағы негізгі макроэкономикалық көрсеткіш болады, өйткені жаңа сандар желтоқсандағы Федералдық резервтің отырысы алдында баға қысымының тұрақтылығын бағалауға мүмкіндік береді.
Қыркүйек айында АҚШ тұтыну инфляциясы жылдық есептеуде 3.4%-дан 3.7%-ға дейін жеделдеді. CPI айлық есептеуде 0.6%-ға өсті, оның жартысынан астамы бензин бағасының 9.1%-ға өсуімен байланысты болды. Энергетикалық компонент айлық есептеуде 5.2%-ға және жылдық есептеуде 20.4%-ға өсті.
Азық-түлік пен энергияны қоспағанда, негізгі CPI айлық есептеуде 0.3%-ға және жылдық есептеуде 2.6%-ға өсті. Жалпы және негізгі инфляция арасындағы бұл айырмашылық қыркүйек айындағы бағаның жеделдеуінде энергияның маңызды рөлін көрсетеді.
Қазан айындағы есеп бензиннің бөлшек бағалары қазан айында қалай өзгергенін және басқа санаттардағы қысымның қаншалықты тұрақты болғанын анықтайды. Алайда, қарашаның басында Brent-тің күрт төмендеуі қазан айындағы CPI-ге тікелей қосылмаған. Оның тұтыну бағаларына ықтимал әсері кейінгі есеп беру кезеңдерінде көрініс табады және бөлшек отын бағаларының динамикасына байланысты болады.
Үш компонент ерекше маңызды:
Энергия тасымалдаушылары. Бензин мен отынның динамикасы жалпы CPI-ге энергия секторының үлесін көрсетеді. Алайда, энергия бағасының төмендеуі негізгі инфляцияның салыстырмалы түрде баяулауын кепілдендірмейді.
Тұрғын үй және қызметтер. Осы компоненттердің айлық өзгерістері ішкі баға қысымының тұрақтылығын бағалауға көмектеседі, ол тұтынушылық сұранысқа, жалақыға және операциялық шығындарға байланысты.
Негізгі тауарлар. Олардың динамикасы сатып алу және импорт бағаларының өзгерістері соңғы өнімдердің құнына қалай әсер ететінін анықтауға мүмкіндік береді.
Жұма күні суретке PPI индексі қосылады. Қыркүйек айында соңғы сұраныс бойынша өндіруші бағалары айына 1,3%-ға және жылдық көрсеткіш бойынша 6,3%-ға өсті, бұл 2022 жылдың желтоқсанынан бері ең жоғары жылдық көрсеткіш. Соңғы сұранысқа арналған тауарлар айына 2,6%-ға айтарлықтай өсті, негізінен энергия компонентінің арқасында.
Тұтыну бағаларының өзгерістерін көрсететін CPI-ден айырмашылығы, PPI американдық өндірушілер мен қызмет көрсетушілердің көтерме бағаларының динамикасын өлшейді. Бұл өндіріс пен тарату кезеңдеріндегі баға жағдайларын бағалауға мүмкіндік береді, бірақ барлық кәсіпорын шығындарының тікелей өлшемі емес.
Тұрақты баға қысымын талдау үшін жалпы PPI ғана емес, сонымен қатар азық-түлік, энергия және сауда қызметтерін қоспағандағы индексін де қарастыру пайдалы. Қыркүйек айында ол айына 0,5%-ға және жылдық көрсеткіш бойынша 5,0%-ға өсті. Бұл тәсіл жеке құбылмалы компоненттердің өзгерістерін кеңірек баға трендтерінен ішінара бөлуге көмектеседі.
Саудагерлер үшін нақты нәтижелердің нарықтық консенсусынан ауытқуы ерекше маңызды. Тіпті CPI-дің баяулауы инфляцияның аналитиктердің күткенінен аз төмендеуі жағдайында теріс реакция тудыруы мүмкін.
Үш негізгі сценарий мүмкін:
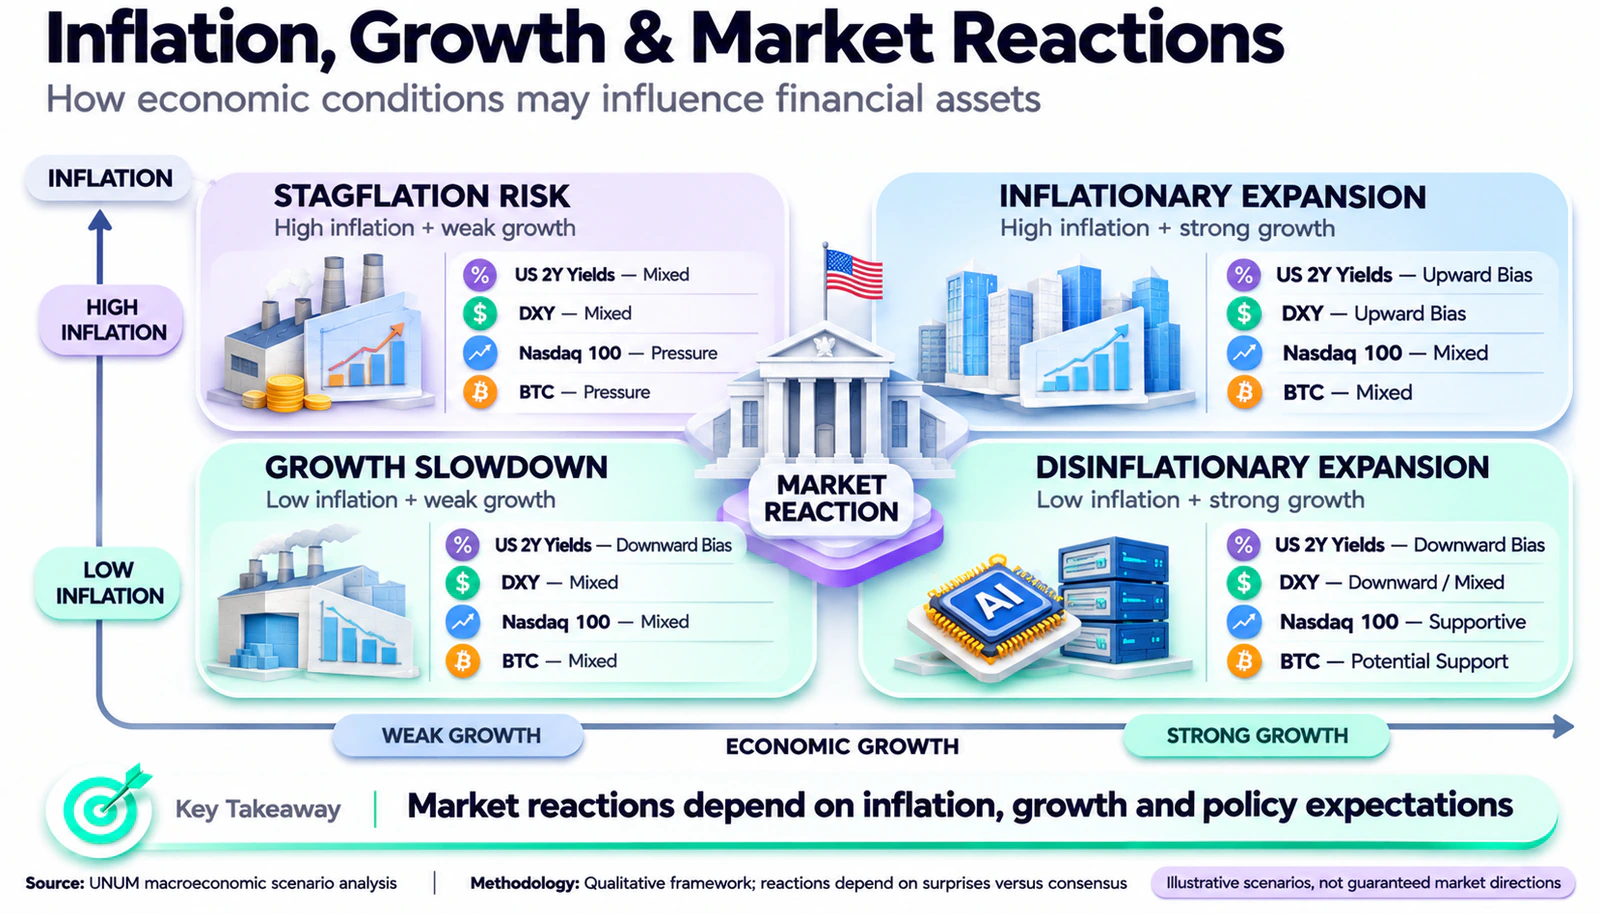
Күткеннен жоғары инфляция. Негізгі CPI-дің жеделдеуі және жоғары PPI ұзақ уақыт қатал ақша-несие саясатының күтілуін күшейтуі мүмкін. Барлық басқа жағдайлар тең болса, бұл долларды және қысқа мерзімді АҚШ қазынашылық облигацияларының кірістілігін қолдайды, ал Nasdaq және басқа да мөлшерлемеге сезімтал активтерге қысым жасайды.
Инфляция болжамдарға сәйкес келеді. Егер индикаторлардың құрылымы да тосынсыйлар әкелмесе, реакция шектеулі болуы мүмкін. Бұл жағдайда нарық қатысушыларының назары корпоративтік есеп беру мен басқа макроэкономикалық жарияланымдарға ауысады.
Консенсустан төмен инфляция. Негізгі бағалардың баяулауы болашақ мөлшерлемелердің күтілуін төмендету арқылы мемлекеттік облигациялар мен қор нарығын қолдауы мүмкін. Алайда, қорлардың өсуінің тұрақтылығы дефляцияның экономикалық белсенділіктің нашарлауымен қатар жүретін-жүрмейтініне байланысты болады.
Желтоқсан айындағы ФРЖ мөлшерлеме шешімі келіп түскен деректердің жиынтығына байланысты болады, ал қазан айындағы CPI және PPI инвесторларға ақша-несие саясатының одан әрі күтілуін қайта бағалауға көмектеседі.
Реакцияның негізгі индикаторлары екі жылдық АҚШ қазынашылық облигацияларының кірістілігі, DXY доллар индексі және Nasdaq 100 болады. Егер облигациялардың кірістілігі төмендеп, акциялар өссе, нарық статистиканы инфляциялық тәуекелдердің төмендеуінің белгісі ретінде қабылдауы мүмкін. Кірістілік пен акциялардың бір уақытта төмендеуі, керісінше, экономикалық өсудің алаңдаушылығының күшейгенін тексеруді талап етеді.
AI компанияларының табыс есептері инвестициялық қайтарымды тексереді
AI компанияларының акцияларын жаппай сатудан кейін инвесторлар технология индустриясындағы қатысушылардан жаңа қаржылық есептер сериясын алады. Бұл жолы назар ірі бұлтты платформаларға емес, деректер орталықтарының арнайы операторларына, желілік жабдық өндірушілеріне, чип технологиясы жеткізушілеріне және энергетикалық компанияларға аударылады.
AI инвестицияларының экономикасы туралы UNUM зерттеуінде бұрын есептеу қуатына деген сұраныстың жылдам өсуі барлық индустрия қатысушылары үшін бірдей табыстылықты қамтамасыз етпейтіндігі қарастырылған болатын. Жаңа тоқсандық есептер AI бумынан түскен кірістердің қаншалықты кең таралғанын және қай компаниялар ең үлкен қаржылық тәуекелдерді көтеретінін тексеруге мүмкіндік береді.
CoreWeave — 10 қараша
Компания жасанды интеллект модельдерін оқыту және іске қосу үшін арнайы бұлтты қуаттарды ұсынады. Оның 3-тоқсандағы есебі AI инфрақұрылым операторларының котировкаларының төмендеуінен кейін ерекше маңызды болады.
Негізгі назар табыс өсу қарқынына, есептеу қуатын пайдалануына, ұзақ мерзімді келісімшарттарға және тартылған капиталдың құнына аударылуы керек. Деректер орталықтарын салу елеулі инвестицияларды талап етеді, сондықтан бизнестің жылдам өсуі қарыз жүктемесінің артуымен және теріс бос ақша ағынымен қатар жүруі мүмкін.
CoreWeave нәтижелерін бағалау үшін тапсырыс портфелін жаңа қуаттарды іске қосу мерзімімен, капиталдық шығындармен және қарызды өтеу кестесімен салыстыру маңызды. Тіпті ірі ұзақ мерзімді келісімшарттар инвестициялардың оң ақша ағынын қаншалықты тез шығара бастайтынын автоматты түрде анықтамайды.
Cisco — 12 қараша
Желілік жабдық өндірушісі 2027 қаржы жылының бірінші тоқсанына арналған нәтижелерін ұсынады. Негізгі қызығушылық деректер орталықтары үшін жоғары жылдамдықты желілік жабдыққа сұраныста жатыр, өйткені есептеу қуатының артуы деректерді беру инфрақұрылымының параллель дамуын талап етеді.
2026 қаржы жылының төртінші тоқсанында Cisco өз кірісін 18%-ға арттырып, 17,3 миллиард долларға жеткізді. Бүкіл қаржы жылы үшін компания ірі бұлтты клиенттерге арналған AI инфрақұрылымынан шамамен 4 миллиард доллар кіріс алды. 2027 қаржы жылына арналған менеджмент бұл көрсеткішті шамамен 7,5 миллиард долларға дейін арттыруды болжайды.
Инвесторлар үшін тапсырыстарды орындау қарқынының сақталуы және сатылымдардың өсуі тұрақты операциялық маржалармен бірге жүретін-жүрмейтіні маңызды. AI инфрақұрылымынан түсетін кірістің өсуі компанияның нәтижелерін қолдай алады, бірақ оның пайдаға әсері жабдықтың құнына, келісімшарт құрылымына және бәсекелестікке байланысты.
Applied Materials — 12 қараша
Компания төртінші тоқсан мен 2026 қаржы жылының нәтижелерін ұсынады. Оның жабдықтары жартылай өткізгіштерді, соның ішінде озық логикалық чиптерді, DRAM және NAND Flash өндіруде қолданылады.
Чип өндірушілердің инвестициялық жоспарларына, озық технологиялық процестерге арналған жабдыққа сұранысқа және чиптерді орау технологияларының дамуына ерекше назар аудару қажет. Егер жартылай өткізгіш компаниялары өндіріс қуаттарын кеңейтуді жалғастырса, Applied Materials тапсырыстардан қосымша қолдау алуы мүмкін.
Алайда, сервер компоненттеріне сұраныстың артуы бір мезгілде тұтынушылық электроника өндірушілері үшін тәуекелдер тудырады. Жад бағасының өсуі құрылғылардың құнын арттырып, жалпы маржаға қысым көрсетуі мүмкін.
Бұл механизм UNUM-ның DRAM, NAND бағалары және Apple's маржалары туралы талдауында егжей-тегжейлі қарастырылған.
Constellation Energy — 9 қараша
Энергетикалық компанияның есебі деректер орталықтары үшін энергиямен жабдықтау шарттарының маңызды элементін бағалауға мүмкіндік береді.
Есептеу инфрақұрылымы операторлары үшін тек электр энергиясының тарифтері ғана емес, сонымен қатар сенімді генерациялау қуаттарының қолжетімділігі, электр желілерінің өткізу қабілеті және жаңа нысандарды қосу мерзімдері де маңызды.
Constellation Energy нәтижелері энергетикалық бизнестің қаржылық жағдайын және электр энергиясына ұзақ мерзімді сұраныстың перспективаларын бағалауға көмектеседі, бірақ олар өздігінен американдық AI инфрақұрылымы үшін энергиямен жабдықтаудың барлық құнын анықтамайды.
CoreWeave, Cisco, Applied Materials және Constellation Energy есептері бірге технологиялық тізбектің әртүрлі буындарындағы қаржылық нәтижелердің қаншалықты тұрақты екенін көрсетеді. AI компанияларының акцияларының перспективаларын бағалау үшін кірістің өсуін операциялық табыстылықпен, бос ақша ағынымен, қарызбен және басқару болжамдарымен салыстыру қажет.
Nasdaq болжамы тек күшті немесе әлсіз тоқсандық нәтижелерге ғана емес, сонымен қатар қаржылық көрсеткіштердің жоғары акция бағаларын және болашақ пайдаға деген үміттерді ақтайтын-ұқсамайтынына байланысты болады.
Қытайдың өндіруші және тұтынушы бағалары сұраныс жағдайларын көрсетеді
9 қарашада, Қытайдың Ұлттық статистика бюросы қазан айына арналған тұтынушы және өндіруші баға индекстерін жариялайды. Халықаралық инвесторлар үшін бұл деректер әлемдегі екінші ірі экономиканың жағдайының көрсеткіші ретінде ғана емес, сонымен қатар шикізатқа, өнеркәсіптік жабдықтарға және тұтыну тауарларына жаһандық сұраныс үшін нұсқаулық ретінде маңызды.
Қыркүйек айында Қытайдың тұтынушылық инфляциясы жылдық есептеуде 0,9% болды, ал азық-түлік пен энергияны қоспағанда негізгі тұтыну бағалары индексі 1,0%-ға өсті. Сонымен қатар, азық-түлік бағасы 1,7%-ға төмендеді, ал азық-түлікке жатпайтын бағалар 1,5%-ға өсті.
Өндіруші баға индексінің өсуі тұтынушылық инфляциядан айтарлықтай жоғары болды. Өндіруші бағалар индексі жылдық есептеуде 5,0%-ға өсті, тамызбен салыстырғанда 1,2 пайыздық пунктке жеделдеді.
Тұтынушылық және өндіруші бағалар индекстері арасындағы бұл алшақтық экономиканың өнеркәсіптік және тұтынушылық сегменттеріндегі баға динамикасындағы айырмашылықтарды көрсетеді. Алайда, бұл өздігінен кәсіпорындардың пайдасының төмендеуін дәлелдемейді, өйткені индекстер әртүрлі тауарлар мен қызметтер жиынтығын қамтиды.
Табыстылықты бағалау үшін сатып алу бағаларын, сату құрылымын және өндіруші маржаларын қосымша қарастыру қажет. Атап айтқанда, қыркүйек айында Қытайдың өнеркәсіптік сатып алу бағалары индексі жылдық есептеуде 6,9%-ға өсті, бұл кәсіпорындар сатып алатын тауарлар мен материалдардың құнының айтарлықтай өскенін көрсетеді.
Қазан айының деректері өндірістік және тұтынушылық инфляция арасындағы алшақтықтың тарылып жатқанын тексеруге көмектеседі. Тұрақты сұраныс жағдайында сатып алу бағаларының баяулауы кәсіпорындардың маржаларына қысымды жеңілдетуі мүмкін. Бірақ егер өндіруші бағалар индексінің төмендеуі тапсырыстардың азаюы мен экономикалық белсенділіктің нашарлауынан туындаса, қор нарығы үшін салдары онша қолайлы болмауы мүмкін.
Халықаралық инвесторлар үшін CSI 300, Hang Seng China Enterprises, USD/CNH, AUD/USD, мыс және темір кені реакциясы маңызды. Өнеркәсіптік сұраныстың жақсаруы тауарлық активтерді қолдауы мүмкін, ал әлсіз тұтыну Қытайдың қалпына келуінің тұрақтылығына күмәнді күшейтуі мүмкін.
Ұлыбритания және Еуроаймақтың ЖІӨ деректері Еуропаның экономикалық тұрақтылығын сынайды
12 қарашада, Ұлыбританияның Ұлттық статистика басқармасы (ONS) үшінші тоқсанға арналған ЖІӨ-нің алғашқы бағасын, қыркүйек айының деректерін және өнеркәсіптік өндіріс статистикасын жариялайды.
Басылым 5 қарашадағы Англия банкінің мөлшерлемені 4%-ға дейін көтеру туралы шешімінен кейін қосымша маңызға ие болды. Реттеуші жылдық инфляцияның 2027 жылдың ортасына қарай шамамен 5%-ға дейін жеделдеуін күтеді, шектеуші ақша-несие жағдайларын сақтағанына қарамастан.
Ресми мәлімдемеде Ақша-несие саясаты комитеті атап өтті:
Алайда, пайда болып жатқан инфляциялық қысымның ауқымы Англия банкінің негізгі мөлшерлемесін көтеруді ақтайды.
Жаңа статистика Ұлыбритания экономикасының қымбат қаржыландыру және энергетикалық соққы жағдайында қаншалықты тұрақты екенін бағалауға мүмкіндік береді.
Қызметтер, өнеркәсіп, құрылыс және жеке инвестициялар динамикасына ерекше назар аудару қажет. Егер өсу күтілгеннен әлсіз болса, инвесторлар корпоративтік пайда болжамдарын қайта қарастыруы мүмкін, тіпті жоғары инфляция Англия Банкінің саясатты жеңілдету мүмкіндігін шектесе де.
Валюта нарығы үшін GBP/USD және Ұлыбритания үкіметтік облигацияларының (gilts) кірістілігінің реакциясы ең маңызды болады. Әлсіз ЖІӨ фунтқа қысым жасай алады, бірақ айырбас бағамының соңғы бағыты жаңа деректердің Ұлыбритания мен АҚШ арасындағы күтілетін пайыздық мөлшерлеме айырмашылығын қаншалықты өзгертетініне байланысты болады.
13 қарашада Eurostat үшінші тоқсанға арналған еуроаймақтың ЖІӨ бойынша қайта қаралған бағалауды және алдын ала жұмыспен қамту деректерін ұсынады.
Алғашқы бағалауға сәйкес, еуроаймақ экономикасы екінші тоқсандағы 0,6% өсуден кейін алдыңғы тоқсанмен салыстырғанда 0,4% өсті. Сонымен қатар, қазан айындағы алдын ала инфляция қыркүйектегі 3,8%-дан жылдық есептеуде 4,0%-ға дейін жеделдеді. Энергия бағасының 20,8%-ға өсуі ерекше назар аудартады.
Бұл комбинация инфляциямен күресу мен экономикалық өсуді қолдау қажеттілігі арасындағы қайшылықты күшейтеді. Егер қайта қаралған ЖІӨ бастапқы бағалаудан әлсіз болса, бұл еуропалық компаниялар мен мемлекеттік қаржы жағдайына қатысты инвесторлардың алаңдаушылығын арттыруы мүмкін.
Негізгі көрсеткіштер EUR/USD, Euro Stoxx 50, Германияның Bund кірістілігі және жұмыспен қамту көрсеткіштері болады. Реакцияны бағалағанда, еуроаймақтың жалпы өсуін ғана емес, сонымен қатар жекелеген ұлттық экономикалар арасындағы айырмашылықтарды да ескеру маңызды.
Азия нарықтарына қосымша сигнал 12 қарашада, Жапония Банкі қазан айына арналған корпоративтік тауарлар бағасы индексін жариялағанда келеді. Бұл Жапониядағы компания деңгейіндегі баға қысымын бағалауға көмектеседі, мұнда пайыздық мөлшерлемелерді одан әрі қалыпқа келтіру инфляцияның тұрақтылығына да байланысты.
Мұнай нарығы баға төмендеуінің тұрақтылығын сынайды
Қараша айының басында мұнай бағасының күрт төмендеуінен кейін инвесторлар жаһандық сұраныс пен ұсыныс теңгерімі шын мәнінде жақсарып жатқанын немесе баға белгілері негізінен геосаяси премияның азаюын көрсететінін бағалайды.
6 қараша таңертең Brent барреліне шамамен $99,6, ал WTI шамамен $91,4 саудаланды. Қысқа мерзімді қалпына келтіруге қарамастан, екі марка да шамамен 12% апталық төмендеуге бет алды.
Баға белгілерінің төмендеуі Таяу Шығыс қақтығысының деэскалациясының ықтималдығы туралы күтуге байланысты болды. Алайда, танкерлерге жаңа шабуылдар туралы хабарламалар мен тасымалдау тәуекелдерінің сақталуы мұнай нарығының аймақтық жағдайдың өзгеруіне сезімтал екенін көрсетеді.
UNUM-ның мұнай бағасының төмендеуі туралы талдауында, OPEC+ өндіріс квоталары, нақты экспорт және геосаяси премия арасындағы айырмашылықтар қазірдің өзінде қарастырылды. Жаңа аптада Brent мұнай бағасының төмендеуі физикалық нарықтағы өзгерістермен расталғанын тексеру маңыздырақ.
Мұны істеу үшін инвесторлар бірнеше өзара байланысты көрсеткіштерге назар аударуы керек:
Brent фьючерстерінің қисығы. Егер жақын арадағы келісімшарттар алыстағы келісімшарттардан айтарлықтай премия сақтаса, бұл мұнай бағасының жалпы төмендеуімен қатар қысқа мерзімді ұсыныс теңгерімінің шиеленісін көрсетуі мүмкін.
Физикалық экспорт. Хормуз бұғазы арқылы және балама маршруттар арқылы тасымалдаудың қалпына келуі оқшауланған дипломатиялық мәлімдемелерден гөрі ұсыныстың жақсаруының сенімдірек растамасы болады.
Мұнай қорлары және тасымалдау шығындары. Қорлардың көбеюі мен тасымалдау тарифтерінің төмендеуі шиеленістің біртіндеп әлсіреуін көрсетуі мүмкін.
Қор нарығы үшін мұнай бағасының төмендеуі инфляция күтуінің әлсіреуі және тұрақты сұраныспен бірге болған жағдайда оң фактор болуы мүмкін. Бірақ егер баға белгілері жаһандық экономикалық перспективалардың нашарлауына байланысты төмендесе, арзан энергия ресурстары акцияларды міндетті түрде қолдамайды.
Сондықтан Brent-ті облигация кірістілігімен, DXY және қор нарығының циклдік секторларының динамикасымен салыстыру қажет. Ағымдағы бағалар UNUM-ның тауарлар бағасы бөлімінде қолжетімді.
[Инфографика 3] Мұнайдағы геосаяси премияның төмендеуін жаһандық сұраныстың нашарлауынан фьючерстер қисығы, қорлар, экспорт көлемі және тасымалдау шығындары арқылы қалай ажыратуға болады.
Биткойн сатылымнан кейін сұраныс тұрақтылығын сынайды
9-13 қараша аптасына арналған Биткойн болжамы негізінен АҚШ-тың CPI және PPI деректеріне, доллар динамикасына және спот сұраныстың тұрақтылығына байланысты болады. Инфляция күтуінің өзгеруі капитал құнын және тәуекелді активтердің тартымдылығын әсер етуі мүмкін, бірақ Биткойнның қор нарығымен байланысы тұрақты емес.
Қараша айының басында Биткойн қазан айындағы түзетуден кейін шамамен $75–76k дейін төмендеді. Баға белгілерінің қалпына келуі сұраныс құрылымы мен левередж рөлін талқылауға сұрақтар туғызды.
UNUM талдауында Bitcoin қалпына келуіндегі фьючерстердің рөлі туралы Bitfinex бағалауы қарастырылды, оған сәйкес қараша айының басында BTC қалпына келуі негізінен туынды нарықтағы белсенділікпен қолдау тапты. Зерттеуде ұсынылған деректерге сәйкес, қараша 3 күні ашық позициялар 701,548 BTC-ге жетті, бұл қыркүйек 22-нен бергі ең жоғары көрсеткіш, ал спот сұраныстың тұрақты қалпына келу белгілері шектеулі болып қалды.
Қосымша қысым американдық спот Bitcoin ETF-терінен ағындармен жасалды.
Farside Investors мәліметі бойынша, таза капитал ағыны келесідей болды:
қазан 30 — $643.2 миллион.
қараша 2 — $398.6 миллион.
қараша 3 — $115.6 миллион.
Үш сауда сессиясында жалпы ағын $1.1574 миллиардқа жетті. Сонымен қатар, қараша 4 күні қорлар $74.6 миллион ағынды тіркеді, бірақ қараша 5 күні $430.2 миллион жаңа ағын болды.
Мұндай динамика биржалық қорлар арқылы сұраныстың тұрақты қалпына келуі туралы мәлімдеме жасауға мүмкіндік бермейді. Сонымен қатар, ETF ағындары әртүрлі қатысушылар санаттарының операцияларын көрсетеді және тек институционалдық инвесторлардың мінез-құлқын тікелей анықтауға мүмкіндік бермейді.
Келесі аптада Bitcoin-ның ФРЖ мөлшерлемелері бойынша күтулердің өзгеруіне қалай жауап беретініне баға беру өте маңызды.
Егер ТБИ нарықтық консенсустен төмен болса, Қазынашылық кірістерінің төмендеуі және доллардың әлсіреуі криптовалютаның қалпына келу жағдайын жақсарта алады. Алайда, мұндай қозғалыстың тұрақтылығы спот нарығында нақты сұраныстың болуына байланысты болады.
Егер инфляция болжамдардан асып кетсе, кірістердің өсуі және DXY нығаюы BTC-ге қысымды арттыруы мүмкін. Бұл әсіресе жоғары левередж және ұзақ фьючерстік позициялар үшін қаржыландыру мөлшерлемелерінің өсуімен байқалуы мүмкін.
Жағдайды бағалау үшін Bitcoin ETF-теріне капитал ағындарын, ашық позицияларды, қаржыландыру мөлшерлемелерін және спот сауда көлемдерін салыстыру қажет. Қорларға тұрақты ағындармен және спот сатып алулардың өсуімен бірге жүретін BTC өсуі тек фьючерстік позициялардың кеңеюімен бірге жүретін қозғалыстан гөрі сұраныстың қалпына келуінің сенімді белгісі болады.
Сонымен қатар, Bitcoin мен Nasdaq 100 арасындағы корреляция уақыт өте өзгереді, сондықтан АҚШ инфляциясына екі нарықтың бірдей реакциясы кепілдендірілмейді.
Аптаның Нарықтық Бенчмарктері
Аптаға арналған қаржы нарығының болжамы негізінен АҚШ инфляциясының нақты көрсеткіштері мен AI компанияларының нәтижелерінің нарықтық күтулерден қаншалықты ауытқуына байланысты. Практикалық талдау үшін бірнеше актив сыныптарының динамикасын салыстыру маңызды, әр индикаторды жеке бағалаудан гөрі.
Негізгі индикаторлар:
АҚШ Қазынашылығы 2Y. ТБИ және ӨӨИ жарияланғаннан кейін желтоқсандағы ФРЖ шешімі бойынша күтулердің өзгеруі.
АҚШ Қазынашылығы 10Y. Инфляциялық тәуекелдердің теңгерімі, экономикалық өсу перспективалары және мемлекеттік облигацияларға сұраныс.
DXY. Доллардың қысқа мерзімді болжамы жаңа инфляциялық деректердің АҚШ пайыздық мөлшерлемелері бойынша күтулерді басқа негізгі экономикалармен салыстырғанда қаншалықты өзгертетініне байланысты болады.
Nasdaq 100. Техникалық сектордың сатылымнан кейінгі тұрақтылығы және AI инфрақұрылымдық компанияларынан жаңа есептердің шығуы.
Brent. Мұнай бағаларындағы геосаяси премиумның өзгеруі және физикалық жеткізілімдердің жағдайы.
BTC/USD. Криптовалюта нарығының капитал құнына, қор индекстеріне және спот Bitcoin ETF-теріне ағындарға реакциясы.
Жалғыз индикаторға негізделген нарықтық күтулерді анықтау қиын. Мысалы, облигациялар кірістілігінің төмендеуі мен Nasdaq-тың өсуі инфляциялық тәуекелдердің жеңілдеуін көрсетуі мүмкін, ал кірістілік пен акциялардың бір уақытта төмендеуі экономикалық өсуге қатысты алаңдаушылықтардың артуын көрсетуі мүмкін.
Трейдерлер үшін реакцияларды дәйекті бағалау пайдалы: алдымен жарияланған деректерді консенсуспен салыстырыңыз, содан кейін пайыздық мөлшерлемелер бойынша күтулердің, кірістіліктің және доллардың өзгерістерін тексеріңіз, содан кейін ғана акциялар мен Bitcoin қозғалысын бағалаңыз.
Бұл тәсіл қысқа мерзімді құбылмалылықты активтердің елеулі қайта бағалауынан ажыратуға көмектеседі, дегенмен ол жалған сигналдар мен екіұшты нарықтық реакцияларды жоққа шығармайды.
Аптаның Үш Негізгі Сұрағы
1. АҚШ инфляциясы тұрақты баяулау көрсетеді ме, әлде ФРЖ қатаң ақша-несие саясатын сақтауға мәжбүр бола ма?
Негізгі көрсеткіштер негізгі тұтыну бағаларының ай сайынғы динамикасы, тұтыну бағаларының құрылымы және PPI индексі болады. Нәтижелердің нарықтық консенсустен ауытқуы мөлшерлемелерге, қазынашылық кірістеріне және доллар бағытына қатысты күтілімдерді өзгерте алады.
2. Ірі инвестициялардың тиімділігін AI инфрақұрылымдық компаниялары растай ала ма?
CoreWeave, Cisco, Applied Materials және Constellation Energy компанияларының есептері технологиялық тізбектегі әртүрлі қатысушылардың қаржылық нәтижелерін бағалауға мүмкіндік береді. Инвесторлар үшін кіріс өсімі мен тапсырыс көлемі ғана емес, сонымен қатар бос ақша ағыны, рентабельділік және қарыз жүктемесі де маңызды болады.
3. Жаһандық нарықтарға мұнай бағасының төмендеуі немесе экономикалық баяулау белгілері көбірек әсер етеді ме?
Қытай, Ұлыбритания және Еуроаймақтың жаңа көрсеткіштері энергия бағаларының төмендеуі тұрақты сұраныспен бірге жүретінін анықтауға көмектеседі. Бұл комбинация акция индекстерінің, тауарлық валюталардың және Bitcoin динамикасы үшін маңызды болады.
9–13 қараша аптасының экономикалық күнтізбесі
9–13 қараша аптасы технологиялық акциялардың күрт төмендеуінен кейін ағымдағы инвесторлық күтілімдердің қаншалықты негізді екенін тексереді. АҚШ инфляциясы пайыздық мөлшерлемелер үшін ең жақын көрсеткіштерді белгілейді, AI компанияларының есептері инфрақұрылымдық инвестициялардың қаржылық қайтарымын бағалауға мүмкіндік береді, ал Қытай мен Еуропадан келген статистика жаһандық сұраныстың жағдайын көрсетеді.
Қаржы нарықтары үшін шешуші фактор жеке CPI мәні немесе тоқсандық пайда емес, келіп түсетін сигналдардың үйлесімділігі болады. Экономикалық белсенділік сақталған инфляцияның баяулауы тәуекел активтерінің қалпына келуін қолдай алады. Алайда, тұрақты баға қысымы, әлсіз компания болжамдары және сұраныстың нашарлауы құбылмалылықтың жоғарылау кезеңін ұзартуы мүмкін.
Сондықтан инвесторлар үшін аптаның оқиғаларын кешенді түрде бағалау маңызды — пайыздық мөлшерлемелердің күтілімдеріндегі өзгерістер, облигациялар кірістері, доллар динамикасы және акциялар мен криптовалюта нарықтарының реакциясы арқылы.