유동성이 훨씬 낮은 상태에서 Celo가 Base를 능가한 방법
분석 플랫폼 growthepie에 따르면, 2026년 10월 25일까지 30일 동안 Celo 네트워크는 2,100만 건의 스테이블코인 거래를 기록했으며, Base는 1,159만 건을 기록했습니다. 따라서 Celo는 81% 더 많은 거래를 처리했으며, 이러한 우위는 몇 주 동안 지속되었습니다.
지난 7일 동안 Celo는 484만 건의 거래를 기록했으며, Base는 303만 건을 기록했습니다. 지난 24시간 동안 Celo는 671,900건, Base는 355,700건을 기록했습니다. 이러한 지표에서 Celo의 리더십은 이전에도 관찰되었으며, 10월 통계는 리더십의 갑작스러운 변화를 나타내기보다는 불일치의 안정성을 확인합니다.
네트워크 간 자본 분배는 완전히 다르게 보입니다. 10월 25일 기준 Base에 배치된 스테이블코인의 가치는 49억 4천만 달러에 달했습니다. 10월 24일 기준 Celo의 마지막 확인된 가치는 1억 5,316만 달러였습니다. 따라서 Base는 스테이블코인으로 표현된 자본을 약 32배 더 많이 보유하고 있었습니다.
지표 | Celo | Base |
|---|---|---|
일일 스테이블코인 전송 | 671,900 | 355,700 |
7일 동안의 전송 | 484만 | 303만 |
30일 동안의 전송 | 2,100만 | 1,159만 |
네트워크 내 스테이블코인의 가치 | 1억 5,316만 달러* | 49억 4천만 달러 |
30일 동안의 스테이블코인 거래 수수료 | 96,700달러 | 20,500달러 |
추적된 스테이블코인의 수 | 35 | 67 |
출처: growthepie, 2026년 10월 25일 기준 데이터, Celo의 스테이블코인 가치는 10월 24일 기준. 자산 수는 플랫폼의 분류에 따라 결정되며 다른 집계기의 수치와 다를 수 있습니다. 7일 및 30일 값은 롤링 합계로 제공됩니다.
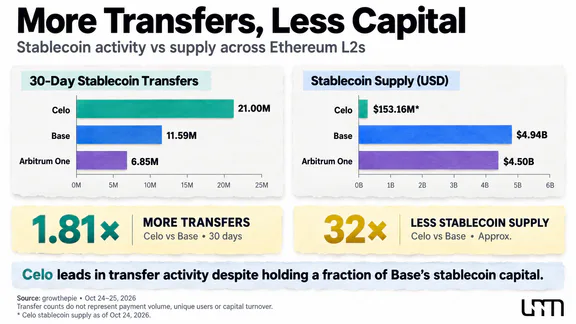
이 불일치는 유동성과 거래 활동 간의 차이로 설명됩니다. 네트워크 내 스테이블코인의 자본화는 네트워크 내 자산의 가치를 반영하지만, 전송에 얼마나 자주 사용되는지는 보여주지 않습니다. 이 지표는 DeFi 프로토콜에 잠긴 자산의 가치를 나타내는 TVL과 혼동되어서는 안 됩니다.
네트워크는 스테이블코인 배치량에서 1위를 차지할 수 있지만, 거래 수에서는 5위에 불과할 수 있습니다.
그러나 전송 수 또한 경제 활동의 전부를 반영하지 않습니다. 근본적인 평가를 위해서는 거래의 금전적 규모, 사용자 수, 수수료, 수요를 유발하는 애플리케이션의 성격을 고려해야 합니다.
Celo 사용자가 스테이블코인을 활발히 전송하는 이유
네트워크 간의 차이는 주로 그들의 전문성에 기인합니다. Celo 블록체인은 처음에 저렴한 금융 서비스를 위한 모바일 인프라로 개발되었으며, 2025년에 Ethereum Layer 2로 전환한 후에도 일상적인 결제에 중점을 두고 있습니다.
생태계의 주요 애플리케이션 중 하나는 Opera MiniPay로, 디지털 달러를 저장하고 전송할 수 있으며 통합 금융 서비스를 사용할 수 있는 암호화폐 지갑입니다.
2026년 3분기 MiniPay 보고서에 따르면, 10월 20일에 발표된 이 보고서는 제품 출시 이후 누적된 지표를 공개했습니다.
2천만 개 이상의 지갑 활성화.
6억 건 이상의 거래 처리.
총 처리량 23억 달러 이상.
70개국 이상에서의 존재와 77개의 활성 Mini Apps.
이것은 애플리케이션의 전체 존재 기간 동안의 지표이며, 분기 동안의 스테이블코인 전송 통계만이 아닙니다. 지갑 활성화는 고유 사용자의 수와 동일하지 않습니다.
그럼에도 불구하고, 보고서는 생태계가 어떤 사용 시나리오를 개발하고 있는지를 보여줍니다. MiniPay는 국제 송금, 결제 카드, 디지털 자산 구매 및 국가 통화 결제를 제공합니다. 예를 들어, 통합된 Sonny Pay 애플리케이션을 통해 필리핀, 베트남, 브라질, 아르헨티나, 페루에서 지원되는 로컬 QR 결제 시스템을 통해 구매할 수 있습니다.
Celo의 추가 이점은 네트워크 수수료를 USDT 및 USDC를 포함한 스테이블코인으로 지불할 수 있는 수수료 추상화 메커니즘입니다. 사용자는 각 작업을 위해 사전에 CELO를 구매할 필요가 없어 결제 인프라 사용이 간소화됩니다.
MiniPay의 온체인 활동에 대한 중요한 기여는 2026년 3월에 발표된 growthepie 연구에서도 확인되었습니다. 당시 애플리케이션은 Celo의 모든 거래의 약 45%와 스테이블코인 흐름의 93%를 차지했습니다. 이러한 역사적 값은 10월로 자동 전환될 수 없지만 네트워크의 활동이 단일 사용자 제품에 얼마나 의존하는지를 보여줍니다.
인센티브 프로그램도 고려해야 합니다. Opera 보고서에 따르면 3분기 동안 보상 프로그램의 일환으로 약 386,000 CELO가 회사의 브라우저 사용자에게 배포되었습니다. 또한 MiniPay Boost는 USDT 보유 및 지갑 사용을 장려합니다.
이러한 메커니즘은 거래 활동을 지원할 수 있으므로 유기적 수요를 평가하려면 추가 인센티브 없이 사용자가 계속 거래하는 정도를 파악하는 것이 중요합니다. 보상의 존재는 성장의 인위적 성격을 증명하지 않지만 통계에 미치는 영향을 고려해야 합니다.
수십억 달러의 Base가 왜 전송에서 리더십을 보장하지 못했는가
Celo에서 높은 수의 스테이블코인 전송이 Base가 전체 활동에서 뒤처진다는 것을 의미하지는 않습니다. 반대로 Base 네트워크는 Ethereum L2에서 가장 많이 사용되는 네트워크 중 하나로 남아 있습니다.
10월 25일 기준 growthepie 통계에 따르면, Base는 하루 약 753만 건의 거래를 처리하여 이 지표로 추적된 2층 네트워크 중 1위를 차지했습니다.
Base는 탈중앙화 거래소, 대출 프로토콜, 토큰 거래 및 기타 금융 서비스를 포함한 더 넓은 애플리케이션 생태계를 제공합니다. 이러한 모델에서 스테이블코인은 결제뿐만 아니라 담보, 결제 자산 및 유동성의 원천으로 사용됩니다.
예를 들어, USDC는 대출 프로토콜에 배치되어 오랜 시간 동안 오픈 포지션을 제공할 수 있습니다. 이 동안 자본은 전송 수가 상대적으로 적더라도 경제적 기능을 수행합니다.
유동성 인프라도 계속 발전하고 있습니다. UNUM 보고서에 따르면, 10월에 Uniswap은 Aggregator Hooks를 도입하여 외부 플랫폼에서의 유동성 접근을 확장했습니다. 이는 Base에서도 포함됩니다.
또 다른 차이점은 활성 주소입니다. 이전에 UNUM은 10월 22일에 Base의 활성 주소 수가 거의 50% 증가했지만 거래 수와 지불된 수수료는 감소했다고 보도했습니다.
이 예는 활성 주소의 증가가 실제 관객의 확장을 자동으로 의미하지 않는 이유를 보여줍니다. 한 사람이 여러 지갑을 관리할 수 있으며, 인센티브 프로그램은 일시적으로 사용되는 주소 수를 증가시킬 수 있습니다.
결론적으로, Celo는 특정 운영 범주에서 선두를 달리고 있으며, Base는 총 거래 수와 배치된 스테이블코인의 가치에서 이점을 유지하고 있습니다. 객관적인 비교를 위해서는 수요 구조의 차이를 고려해야 합니다.
수백만 건의 전송을 실제 결제로 간주할 수 있는가
많은 수의 스테이블코인 운영이 사용자가 상품을 구매하거나 다른 사람에게 수백만 번 돈을 보냈다는 것을 증명하지는 않습니다.
USDT, USDC 및 기타 스테이블코인은 거래, 대출, 차익 거래, 담보 이동 및 자신의 지갑 간 전송에 사용됩니다. 또한 스마트 계약을 통한 하나의 블록체인 거래는 여러 토큰 전송 이벤트 및 기타 작업을 포함할 수 있습니다.
2026년 6월 11일 국제결제은행(BIS)이 발표한 연구 The Anatomy of Stablecoin Transactions에서 저자들은 USDT, USDC 및 PYUSD가 포함된 1억 4,100만 건의 이더리움 거래 내 스마트 계약 이벤트 약 5억 9,300만 건의 기록을 분석했습니다.
연구자들은 전송 이벤트의 거의 60%가 복잡한 거래 내에서 발생한다는 것을 발견했습니다. 이러한 결과는 이더리움 데이터를 기반으로 하며, Celo나 Base의 복잡한 작업 비율이 유사하다고 주장할 수는 없습니다. 그러나 이는 모든 스테이블코인 전송을 독립적인 결제로 동일시하는 것이 얼마나 오해의 소지가 있을 수 있는지를 보여줍니다.
실제 결제 활동을 확인하려면 평균 및 중간 전송 금액, 고유한 발신자 및 수신자, 작업의 반복성 및 특정 애플리케이션에서의 활동 집중도를 추가로 연구해야 합니다.
결제의 총 비용도 중요합니다. 낮은 블록체인 수수료가 국가 통화로의 저렴한 전환을 보장하지는 않으며, UNUM은 기사 “Stablecoins Are Not as Cheap as They Seem”에서 설명했습니다.
따라서 Celo의 전송 수의 이점은 화폐 회전율이나 실제 구매 수에서의 유사한 우월성의 증거가 아니라 인프라 사용의 지표로 간주되어야 합니다.
수백만 건의 전송이 네트워크 자체에 수익을 가져다주는가
블록체인의 근본적인 평가를 위해서는 운영 수뿐만 아니라 그들이 창출하는 경제적 가치도 중요합니다.
growthepie에 따르면, 10월 25일까지 30일 동안 사용자는 Celo에서 스테이블코인 운영에 약 $96,700, Base에서 $20,500를 가스에 지출했습니다. 이러한 금액을 해당 운영 수로 나누면 Celo에서는 운영당 약 $0.0046, Base에서는 $0.0018이 됩니다.
이는 특정 거래 범주에 대한 계산된 평균으로, 해당 네트워크의 보편적인 전송 비용은 아닙니다.
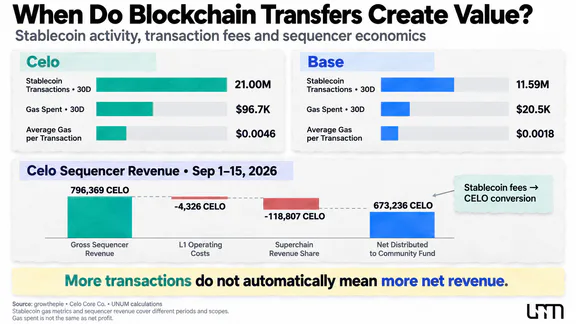
사용자가 지불한 수수료는 네트워크의 순이익과 자동으로 동일시될 수 없습니다. L2 경제에는 데이터 게시 및 이더리움에서의 정산, 시퀀서 운영 및 기타 인프라 비용도 포함됩니다.
CELO 보유자에게는 활동 증가가 토큰에 대한 수요 증가에 얼마나 기여하는지가 특히 중요합니다.
2026년 Celo는 순 시퀀서 수익을 커뮤니티 펀드로 정기적으로 전환하기 시작했습니다. Celo Core Co. 보고서에 따르면, 9월 1일부터 15일까지 시퀀서의 총 수익은 추정치로 796,369 CELO에 달했습니다.
이 중 437,210 CELO는 수수료 형태로 직접 발생했으며, 다른 359,159 CELO는 약 $28,067에 해당하는 스테이블코인 수익으로 CELO로 전환되었습니다. 운영 비용과 Superchain 계약에 의해 제공된 수익의 일부를 공제한 후, 673,236 CELO가 커뮤니티 펀드로 이전되었습니다.
따라서 현재 메커니즘은 다음과 같은 순서를 제공합니다:
사용자 수수료 → 스테이블코인 수익의 CELO로의 전환 → 인프라 비용 충당 → 순수익을 커뮤니티 펀드로 이전.
이는 네트워크 사용과 CELO에 대한 프로그램 수요 간의 경제적 연결을 확인합니다. 그러나 커뮤니티 펀드로의 토큰 유입은 각 보유자에게 직접적인 수익 지급과 동일하지 않습니다. 자금의 추가 사용은 생태계 거버넌스 메커니즘에 의해 결정됩니다.
게다가, 제시된 보고서는 다양한 범주의 운영에서 발생한 시퀀서 수익을 포함합니다. 이는 지난 30일 동안 스테이블코인 전송에 대해 지불된 가스 지표와 직접 비교할 수 없습니다.
따라서 거래 활동이 증가하더라도 CELO의 근본적인 가치는 수수료 양, 네트워크 비용, 수익 분배, 토큰 공급 및 시장 수요에 따라 달라집니다.
투자자가 블록체인을 평가할 때 중요한 지표는 무엇인가
Celo와 Base의 비교는 암호화폐의 근본적인 분석이 단일 순위에 기반할 수 없음을 보여줍니다. 높은 TVL이나 상당한 스테이블코인 양은 자본의 규모를 반영하지만 반드시 그 사용 빈도를 나타내지는 않습니다. 거래 수는 네트워크 부하를 나타내지만 항상 실제 경제적 수요를 평가할 수 있는 것은 아닙니다.
보다 객관적인 분석을 위해 투자자는 네 가지 지표 그룹을 비교해야 합니다:
네트워크 사용. 거래 수, 송금의 금전적 규모, 고유 활성 주소의 수는 블록체인의 활동이 확장되고 있는지 아니면 기존 참가자들의 운영 강도만 증가하고 있는지를 이해하는 데 도움이 됩니다.
활동의 질. 어떤 애플리케이션이 거래 수요를 창출하는지, 그리고 그것이 인센티브 프로그램에 얼마나 의존하는지를 연구할 필요가 있습니다. 하나의 주요 제품에 활동이 집중되면 네트워크의 발전에 대한 의존도가 증가할 수 있습니다.
인프라 경제. 사용자 수수료로부터의 블록체인 수익은 수익성의 준비된 지표로 인식되기보다는 비용과 비교되어야 합니다. 또한 낮은 수수료가 지속 가능한 기술적 및 경제적 모델에 의해 지원되는지 여부를 결정하는 것이 중요합니다.
토큰과의 연결. 수요가 있는 네트워크가 반드시 관련 자산에 대한 비례적인 투자 수요를 창출하는 것은 아닙니다. 토크노믹스, 공급, 바이백 및 소각 메커니즘, 수익 분배, 토큰 보유자의 경제적 권리를 고려해야 합니다.
Celo의 경우, 지속 가능한 발전은 MiniPay를 넘어선 높은 거래 빈도와 금전적 회전율, 사용자 기반 및 결제 시나리오의 증가를 통해 확인될 것입니다.
Base의 경우, DeFi 활동, 유동성 깊이, 정산 볼륨 및 다양한 애플리케이션으로부터 수익을 창출할 수 있는 인프라의 능력에 대한 종합적인 평가가 더 중요합니다.
실제로 이는 투자자들이 30-90일 간격으로 여러 독립적인 지표의 동향을 분석해야 함을 의미합니다. 온체인 지표의 조정된 개선조차도 토큰의 시장 가치와 취득 위험에 대한 평가를 대체하지 않습니다.
Celo의 승리가 블록체인의 미래에 대해 말하는 것
Celo는 자산의 가치가 훨씬 낮음에도 불구하고 Base를 제치고 스테이블코인 거래 수에서 앞섰습니다. 그러나 이것이 Celo를 Ethereum L2의 무조건적인 리더로 만들지는 않으며 유동성이 중요성을 잃었다는 것을 의미하지는 않습니다.
네트워크는 서로 다른 필요를 충족합니다: 하나는 빈번한 사용자 결제에 특화되어 있고, 다른 하나는 더 광범위한 유동성과 금융 애플리케이션의 광범위한 인프라를 가지고 있습니다.
투자자에게 중요한 교훈은 블록체인의 성공을 사용의 본질, 수요의 지속 가능성, 경제적 가치를 창출할 수 있는 인프라의 능력을 통해 평가해야 한다는 것입니다. 네트워크의 수익과 이 가치를 특정 토큰 보유자에게 이전하는 메커니즘을 구별하는 것이 중요합니다.