

소니의 기록적인 수치는 어디에서 왔는가
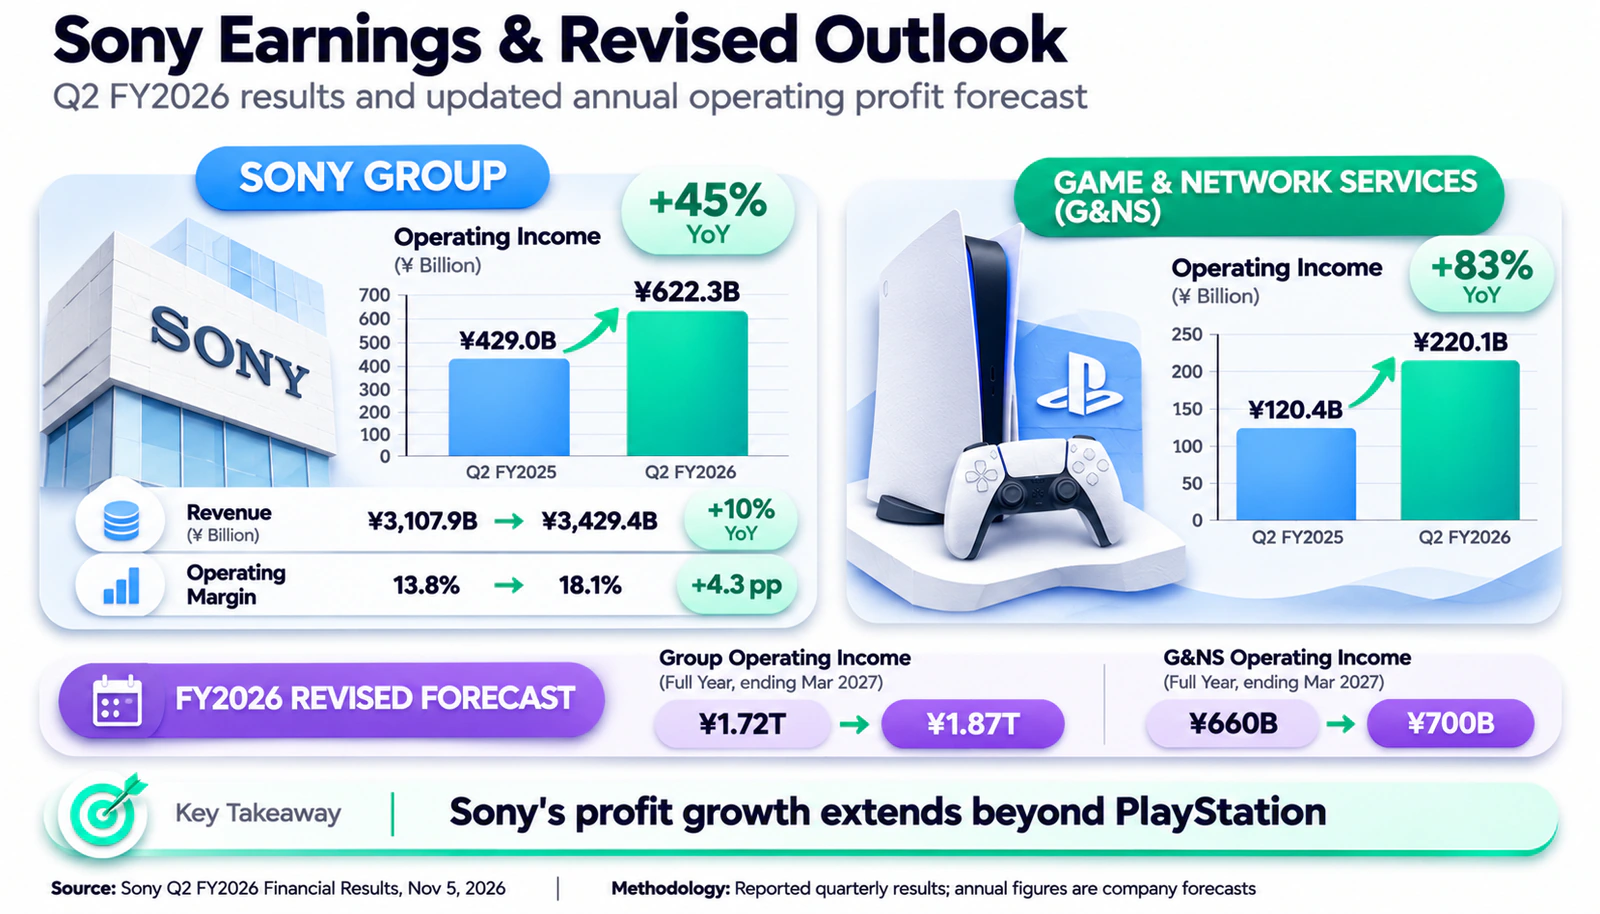
2026 회계연도 2분기에 대한 소니의 보고서는 11월 5일에 발표되었으며, 그룹 수익이 10% 증가하여 3.43조 엔에 달했다고 밝혔습니다. 소니의 영업 이익은 45% 증가하여 6223억 엔에 도달했으며, 영업 마진은 13.8%에서 18.1%로 상승했습니다. 순이익은 44% 증가하여 4496억 엔에 달했습니다.
게임 및 네트워크 서비스(G&NS) 부문의 영업 이익은 전년의 1204억 엔에서 2201억 엔으로 증가했으며, 영화 부문은 139억 엔에서 926억 엔으로 증가했습니다. 따라서 그룹의 기록은 PlayStation의 성공에만 기인할 수 없습니다.
소니는 2027년 3월에 끝나는 연도의 영업 이익 예측을 1.72조 엔에서 1.87조 엔으로, 수익을 13조 엔으로 상향 조정했습니다. 그러나 콘솔 생산은 부품 비용 상승에 취약한 상태로 남아 있습니다.
PS5 판매 감소에도 불구하고 PlayStation 수익이 증가하는 이유
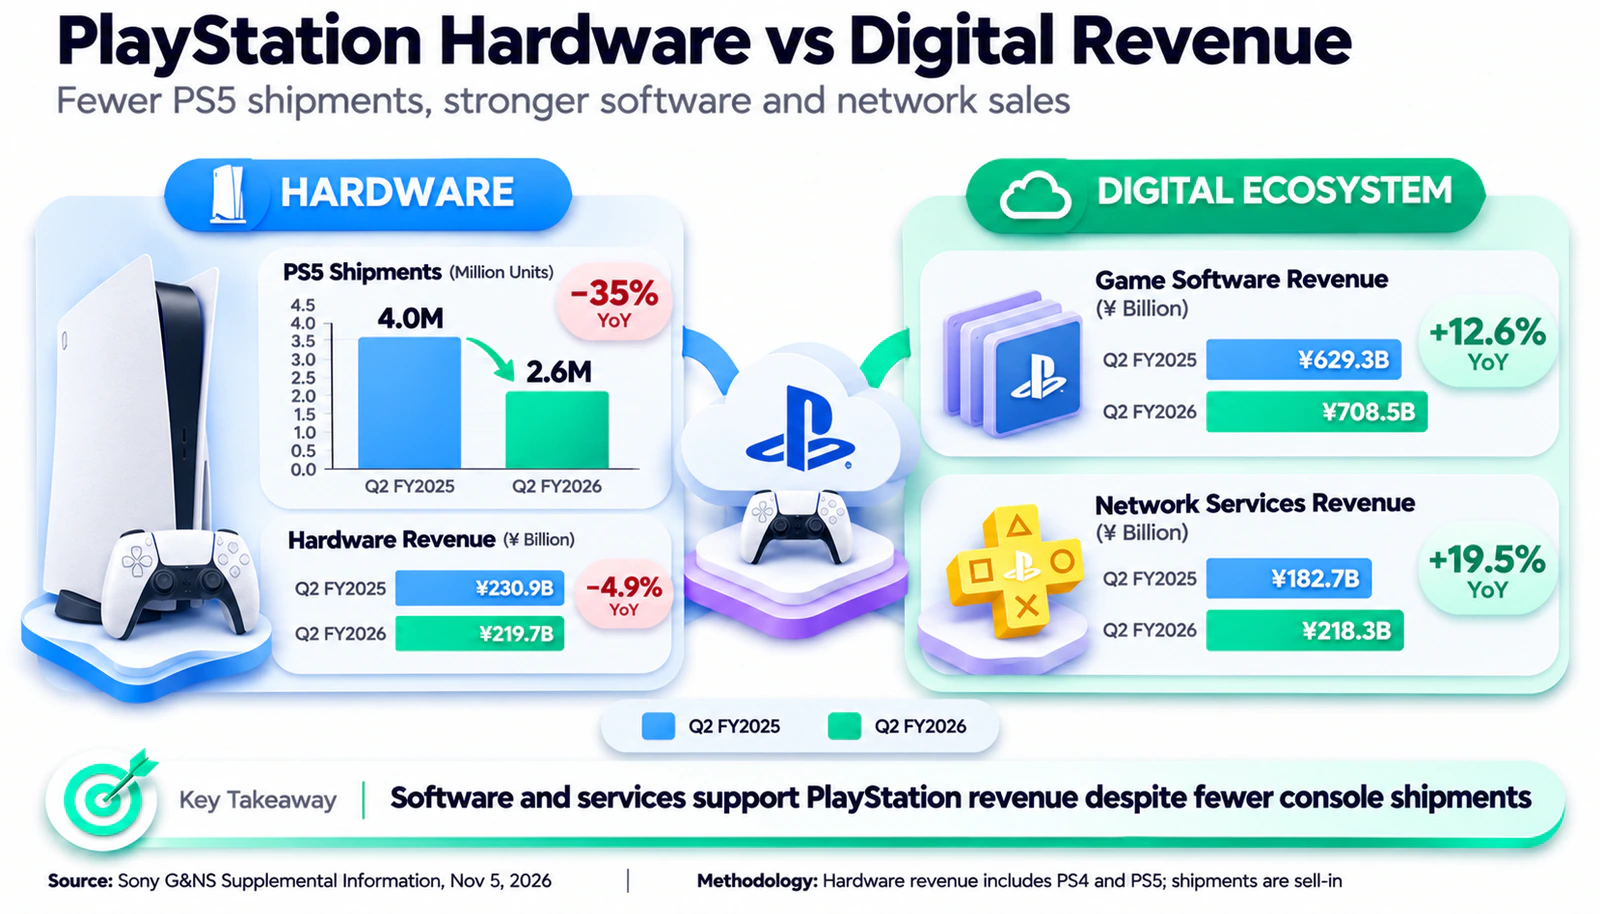
소니는 1년 전 400만 대에 비해 260만 대의 PS5를 출하하여 35% 감소했습니다. 그러나 PlayStation 장비를 포함한 하드웨어 부문의 수익은 2309억 엔에서 2197억 엔으로만 감소했습니다. 차이는 가격 및 판매 구조로 설명될 수 있지만, 소니는 개별 요인의 기여도를 공개하지 않습니다.
게임 사업의 주요 지원은 이미 판매된 콘솔의 사용자로부터 나옵니다. 게임 및 추가 콘텐츠 판매는 6293억 엔에서 7085억 엔으로 증가했으며, 네트워크 서비스는 1827억 엔에서 2183억 엔으로 증가했습니다. 9월에는 월간 활성 PlayStation 계정 수가 7% 증가하여 1억 2700만 명에 달했습니다. PlayStation Plus 구독 및 기타 PlayStation Network 서비스는 새로운 PS5 출하량과 관계없이 수익을 지원합니다.
G&NS의 영업 이익은 83% 증가했지만, 1년 전 소니는 번지에 대한 상각을 포함한 일회성 비용으로 498억 엔을 계상했습니다. 이러한 낮은 기준이 없었다면 성장률은 약 29%였습니다. 엔화 약세도 도움이 되었습니다. 따라서 PlayStation의 마진 증가가 PS5의 비용 절감을 의미하지는 않습니다.
AI 수요가 메모리 비용을 증가시키는 방법
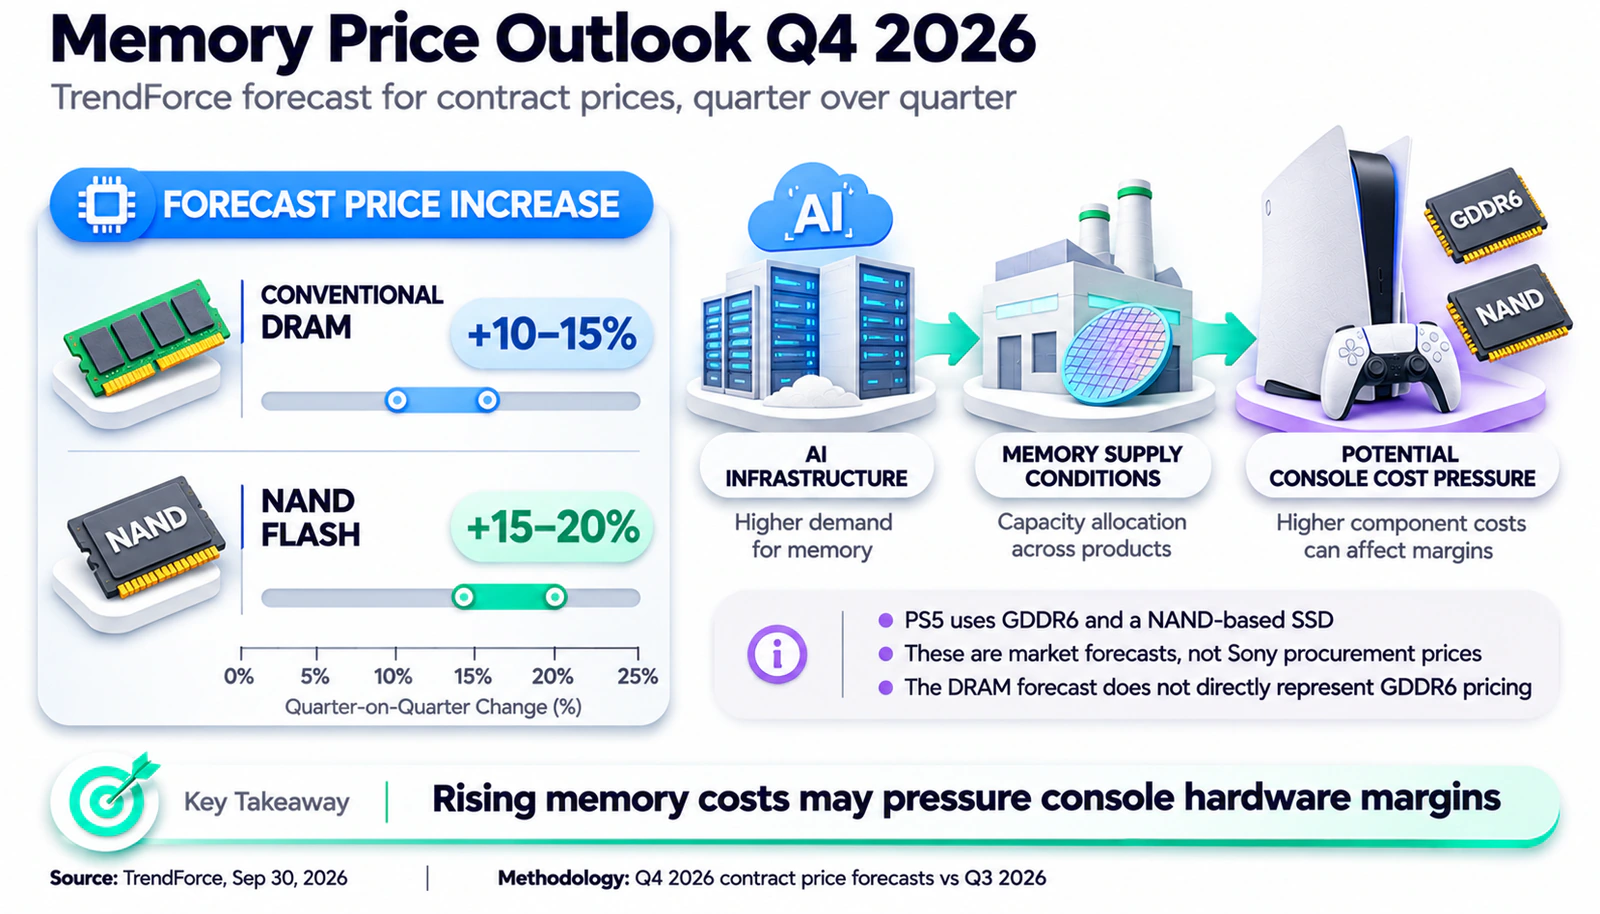
PS5는 중앙 및 그래픽 프로세서 간에 공유되는 16GB의 GDDR6 메모리와 NAND Flash 기반 SSD를 갖추고 있습니다. 두 구성 요소의 비용은 공급업체의 생산 용량 할당을 포함한 여러 요인에 따라 달라집니다.
AI 인프라에 대한 수요는 서버 DRAM, 고속 HBM 및 기업용 스토리지에 대해 증가하고 있습니다. 반도체 제조업체는 더 수익성이 높은 분야에 자원을 투입하여 소비자 시장의 공급을 제한하고 있습니다. 그러나 GDDR6, 일반 DRAM 및 NAND는 반드시 같은 속도로 가격이 상승하지는 않습니다.
9월 30일의 TrendForce 예측에 따르면, 2026년 4분기에 전통적인 DRAM의 가격은 전분기 대비 10-15%, NAND Flash는 15-20% 상승할 수 있습니다. 이는 시장 계약 가격에 대한 예측이며, 소니의 구매를 의미하지는 않지만 콘솔 비용에 대한 압박을 반영합니다. UNUM은 이전에 Apple의 경우와 유사한 위험을 조사했으며, PlayStation의 경우 게임 및 구독에서의 수익이 중요한 역할을 합니다.
소니가 부품 가격 상승을 상쇄하는 방법
분기 실적 발표에서 소니의 CFO Lin Tao는 마진 보호 메커니즘에 대해 설명했습니다:
우리는 프로모션과 가격 조정을 통해 메모리 가격 상승을 상쇄할 수 있었습니다.
소니는 또한 다른 비용을 절감하고 있으며, 현재 회계연도에 PS5 하드웨어의 수익성이 작년 수준을 유지할 것으로 기대하고 있습니다. 회사는 다음 회계연도에 대한 메모리 물량을 공급업체와 합의했지만, 이는 이전 구매 가격을 보장하지는 않습니다.
그러나 마진에 대한 가격 보호에는 한계가 있습니다. 가격이 오르거나 할인율이 줄어들면 수요가 약해질 수 있습니다. 소니가 가격을 변경하지 않으면 비용 상승이 하드웨어 수익성에 압박을 가합니다. 회사는 주로 플랫폼의 노후화로 인해 출하량이 감소했다고 보고 있으며, 비싼 메모리 때문이 아닙니다.
소니 게임 사업의 세 가지 시나리오
기본 시나리오. 메모리는 여전히 비싸지만 가격 정책과 비용 관리는 마진 보호에 도움이 됩니다. 게임과 서비스는 G&NS를 계속 지원하며, 이는 소니의 현재 기대치에 가장 가깝습니다.
긍정적 시나리오. DRAM 및 NAND 가격 상승이 둔화되고 게임 및 구독 판매가 증가합니다. 이를 통해 콘솔 가격을 추가로 인상하지 않고도 마진을 유지할 수 있습니다.
부정적 시나리오. 새로운 계약으로 메모리 비용이 증가합니다. 소니는 수요 위험을 감수하고 가격을 인상하거나 하드웨어 마진 감소를 받아들여야 합니다. 서비스 수익이 충분하지 않을 수 있습니다.
투자자가 다가오는 보고서에서 주목해야 할 사항
소니 주식을 평가하는 투자자는 그룹의 전체 수익뿐만 아니라 G&NS의 회복력도 모니터링해야 합니다:
G&NS 운영 마진. 게임 수익이 증가하면서 이 마진이 감소하면 생산 또는 기타 비용이 증가했음을 나타낼 수 있습니다.
PS5 출하량 및 하드웨어 수익. 이러한 수치를 비교하면 가격 역학을 평가하는 데 도움이 되지만 단일 콘솔의 정확한 가격은 알 수 없습니다.
게임, 추가 콘텐츠 및 네트워크 서비스. 이들의 수익은 새로운 장치 판매 외의 수익 안정성을 나타냅니다.
DRAM 및 NAND 가격. 산업 견적은 소니의 구매 가격과 같지 않지만 잠재적인 압박을 나타냅니다.
G&NS 수익 예측. 소니는 이를 660억 엔에서 700억 엔으로 상향 조정했습니다. 향후 수정은 사업의 회복력을 보여줄 것입니다.
비싼 메모리는 차세대 플레이스테이션의 구성에도 영향을 미칠 수 있지만 PS6의 출시 날짜와 가격은 아직 결정되지 않았습니다.
소니의 45% 이익 성장은 생산 위험을 제거하지 않습니다. 현재 게임과 서비스는 비싼 메모리를 상쇄하는 데 도움이 되지만, 2027년에는 구매 비용, PS5 수요 및 G&NS 마진이 결정적일 것입니다.