Что показала финансовая отчетность Anthropic перед IPO
26 октября 2026 года Anthropic, разработчик семейства ИИ-моделей Claude, подала публичное регистрационное заявление S-1 в Комиссию по ценным бумагам и биржам США (SEC). Компания планирует провести первичное публичное размещение акций на Nasdaq под тикером ANT, однако окончательная цена и количество предлагаемых бумаг пока не определены.
Отчетность Anthropic за 2026 год, раскрытая в рамках подготовки к IPO, показывает, насколько быстро развивается бизнес компании. За первые шесть месяцев выручка достигла $16,29 млрд против $1,16 млрд за аналогичный период предыдущего года. Рост составил около 1300%, то есть доходы увеличились примерно в 14 раз.
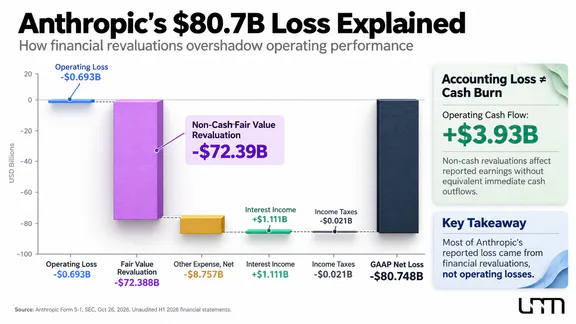
Однако чистый убыток за тот же период достиг $80,75 млрд, увеличившись более чем в шесть раз. При этом операционный убыток, отражающий разницу между выручкой и расходами на основную деятельность, сократился почти на 68%.
Основные финансовые показатели Anthropic
Показатель | I полугодие 2025 | I полугодие 2026 |
|---|---|---|
Выручка | $1,16 млрд | $16,29 млрд |
Операционные расходы | $3,30 млрд | $16,98 млрд |
Операционный результат | −$2,14 млрд | −$0,69 млрд |
Чистый результат | −$12,97 млрд | −$80,75 млрд |
Операционный денежный поток | −$1,51 млрд | +$3,93 млрд |
Источник: Anthropic, Form S-1, SEC. Неаудированные данные за первое полугодие 2025 и 2026 годов. Значения округлены.
Особенно заметны изменения во втором квартале 2026 года, когда Anthropic впервые за шесть кварталов, представленных в отчетности, получила операционную прибыль — около $974 млн. Таким образом, несмотря на отрицательный результат за все полугодие, к его окончанию текущие доходы уже превышали операционные расходы.
Это существенное изменение по сравнению с 2025 годом, когда, как ранее сообщал UNUM, увеличение выручки сопровождалось ростом операционных убытков.
Однако один прибыльный квартал еще не доказывает устойчивость бизнес-модели. Для этого необходимо понять, почему чистый результат настолько отличается от операционного и какие затраты компания понесет в последующие годы.
Почему Anthropic получила убыток $80,7 млрд
Главная причина огромного чистого убытка Anthropic — не расходы на разработку и обслуживание Claude, а особенности бухгалтерского учета финансовых инструментов, использовавшихся для привлечения капитала.
Согласно отчетности, за первое полугодие 2026 года компания признала $72,39 млрд расходов из-за изменения справедливой стоимости конвертируемых долговых инструментов, производных обязательств и соглашений SAFE. Последние предусматривают возможность получения инвесторами акций компании в будущем на определенных условиях.
Механизм работает следующим образом: Anthropic привлекает финансирование через инструменты, которые впоследствии могут быть конвертированы в акции. Когда оценка ее бизнеса увеличивается, растет и расчетная стоимость обязательств перед держателями таких инструментов. В соответствии с применяемыми правилами бухгалтерского учета изменение стоимости отражается как расход, даже если компания не перечисляла соответствующую сумму деньгами.
Показательный пример — конвертируемые обязательства перед Amazon. На 30 июня 2026 года их номинальная основная сумма составляла около $6,2 млрд, тогда как балансовая стоимость, определенная по справедливой стоимости, достигла $108,6 млрд. Последняя величина не означает, что Anthropic должна немедленно выплатить Amazon более $100 млрд наличными. Условия конвертации предусматривают получение акций, что может привести к размыванию долей других инвесторов.
Дополнительно компания признала $8,76 млрд прочих расходов за вычетом доходов, включая около $8,72 млрд корректировок стоимости других финансовых инструментов. Вместе с переоценкой конвертируемых обязательств на $72,39 млрд эти начисления сформировали около $81,11 млрд неденежных расходов. Их влияние на чистый результат частично компенсировали другие статьи, включая $1,11 млрд процентных доходов.
Поэтому для оценки финансового положения Anthropic необходимо различать три показателя:
Чистый убыток — $80,75 млрд. Учитывает результаты основной деятельности, переоценку финансовых обязательств, процентные доходы, налоги и другие статьи.
Операционный убыток — $693 млн. Показывает, что совокупные расходы на ведение бизнеса за полугодие все еще превышали выручку.
Скорректированная операционная прибыль — $1,62 млрд. Рассчитывается компанией после исключения отдельных статей, включая расходы на вознаграждение акциями и определенные неденежные начисления.
Последний показатель относится к категории non-GAAP, то есть рассчитывается вне стандартных правил бухгалтерской отчетности. Он помогает оценивать динамику основной деятельности, однако исключенные расходы не обязательно лишены экономического значения. Например, вознаграждение сотрудников акциями способно увеличить количество бумаг в обращении и снизить долю действующих акционеров.
Таким образом, бухгалтерский убыток Anthropic в $80,7 млрд не равнозначен сумме денежных средств, потраченных на работу Claude. Однако переоценка финансовых обязательств отражает реальные экономические последствия привлечения капитала, включая потенциальное размытие долей инвесторов. Исключение этих начислений само по себе не означает, что компания стала устойчиво прибыльной.
Насколько прибыльна бизнес-модель Claude
Чтобы понять, насколько устойчива экономика Claude, необходимо рассмотреть структуру выручки Anthropic и затраты на обслуживание ИИ-моделей.
Компания зарабатывает на подписках, доступе к моделям через API и корпоративных решениях, позволяющих интегрировать искусственный интеллект в собственные продукты и бизнес-процессы. В первом полугодии 2026 года около $13,06 млрд, или 80% выручки, пришлось на оплату фактического использования моделей. Еще $3,22 млрд компания получила от подписок.
Такая структура означает, что доходы Anthropic в значительной степени зависят от количества обрабатываемых запросов, а не только от числа пользователей.
Для разработчика ИИ-моделей это одновременно преимущество и источник риска. По мере расширения использования Claude корпоративными клиентами выручка может быстро увеличиваться. Однако каждый запрос требует вычислительных ресурсов, поэтому рост нагрузки сопровождается дополнительными расходами на инфраструктуру.
Главное изменение в экономике Anthropic видно при сравнении этих расходов с выручкой. За первое полугодие 2025 года вычисления и инфраструктура обошлись компании в $2,33 млрд, что приблизительно вдвое превышало ее доходы. Год спустя расходы выросли до $8,95 млрд, но их отношение к выручке снизилось примерно с 201% до 55%.
На каждый доллар выручки Anthropic теперь приходится значительно меньше вычислительных расходов, чем годом ранее. Это свидетельствует об улучшении операционной экономики, но не доказывает снижения себестоимости каждого запроса: часть вычислительных мощностей закупается заранее, а их стоимость зависит от условий долгосрочных контрактов.
Кроме того, данный показатель нельзя приравнивать к валовой марже. Статья вычислительных расходов включает не только обслуживание пользовательских запросов, но и инфраструктуру для исследований, разработки и обучения языковых моделей.
В то же время Anthropic продолжает увеличивать расходы на персонал, продажи и продвижение. Затраты на продажи, маркетинг и партнерства достигли $3,17 млрд против $120 млн годом ранее. Эта категория включает в том числе расходы, связанные с распространением сервисов через партнерские каналы.
Такая структура расходов показывает, что монетизация искусственного интеллекта зависит не только от числа клиентов, но и от стоимости вычислений, интенсивности использования моделей и эффективности коммерческих каналов.
Отдельное значение имеет зависимость от облачных платформ. В первом полугодии 2026 года около 48% выручки Anthropic было получено через маркетплейсы облачных провайдеров. Это обеспечивает доступ к корпоративным клиентам, но одновременно усиливает влияние партнерских отношений с Amazon, Google и Microsoft. Например, как писал UNUM, Anthropic расширяет международное присутствие Claude через инфраструктуру Amazon Bedrock.
Таким образом, способность бизнес-модели Claude приносить устойчивую прибыль зависит не только от темпов роста выручки. Не менее важно, сможет ли компания сохранять снижение относительных вычислительных затрат, одновременно финансируя разработку более производительных моделей.
Сколько денег Anthropic действительно тратит и какие риски несет
Еще одно важное изменение в отчетности — переход к положительному операционному денежному потоку. За первые шесть месяцев 2026 года Anthropic получила от основной деятельности $3,93 млрд денежных средств против оттока $1,51 млрд за аналогичный период предыдущего года.
Это означает, что поступления от операционной деятельности превысили соответствующие денежные выплаты. Однако положительный денежный поток не гарантирует отсутствия будущих финансовых проблем. Его величина зависит в том числе от сроков расчетов с клиентами и поставщиками, а сам показатель не отражает всех будущих платежей по инфраструктурным обязательствам.
На 30 июня 2026 года денежные средства и краткосрочные инвестиции Anthropic составляли около $131,7 млрд. При этом значительная часть финансовых резервов была сформирована за счет привлеченного капитала: только за первое полугодие размещение привилегированных акций принесло компании около $110,4 млрд.
Главная проблема заключается в масштабах будущих расходов на вычислительную инфраструктуру.
Согласно S-1, по состоянию на конец июня Anthropic имела около $265,6 млрд будущих минимальных обязательств по договорам закупки услуг, преимущественно связанных с облачной инфраструктурой. Дополнительно компания раскрыла примерно $321,4 млрд будущих недисконтированных арендных платежей по заключенным договорам аренды вычислительных мощностей, которые еще не начали действовать.
После 30 июня Anthropic заключила новые и изменила действующие соглашения по аренде и закупке инфраструктуры. Они предусматривают еще около $245 млрд будущих минимальных платежей, причем выполнение части договоренностей зависит от определенных условий. Эти суммы относятся к различным категориям и датам обязательств, поэтому их нельзя механически складывать без учета возможных пересечений.
Речь идет о многолетних платежах, распределенных на сроки до 20 лет, а не о немедленном денежном оттоке. Однако масштаб заключенных соглашений показывает, насколько капиталоемкой остается разработка и коммерческое использование передовых ИИ-моделей.
Здесь возникает существенное несоответствие: доходы Anthropic преимущественно зависят от фактического потребления ИИ-сервисов, тогда как инфраструктурные обязательства могут сохраняться независимо от загрузки вычислительных мощностей.
Если спрос на Claude продолжит быстро расти, приобретенная инфраструктура позволит обслуживать больше клиентов и увеличивать выручку. Если же рост замедлится, часть вычислительных ресурсов может оказаться недостаточно загруженной, тогда как платежи по долгосрочным контрактам сохранятся.
Эта проблема характерна для всего рынка искусственного интеллекта. В аналитическом материале UNUM «ИИ-бум на заемные деньги: кто зарабатывает на искусственном интеллекте и кто рискует не окупить инвестиции» подробно рассматривается, как инфраструктурные затраты и долговое финансирование распределяют риски между участниками отрасли.
Для Anthropic дополнительную сложность создает двойная роль крупных технологических партнеров. Amazon, Google и Microsoft предоставляют вычислительные мощности, участвуют в финансировании компании или распространении ее продуктов, но одновременно развивают собственные ИИ-сервисы. Такая структура партнерств облегчает масштабирование бизнеса, однако усиливает зависимость от ограниченного круга инфраструктурных поставщиков и их коммерческих условий.
Следовательно, значительные денежные резервы снижают краткосрочные финансовые риски, но не гарантируют окупаемости принятых инфраструктурных обязательств.
Как инвесторам оценивать Anthropic перед IPO
Оценка Anthropic перед IPO требует учитывать не только текущую выручку, но и долгосрочные обязательства, потенциальное размытие долей и перспективы прибыльности. Поэтому инвесторам, рассматривающим акции Anthropic, недостаточно ориентироваться на чистый убыток или отдельный прибыльный квартал.
Использование традиционного мультипликатора P/E, который сопоставляет капитализацию компании с чистой прибылью, сейчас малоинформативно. При отрицательном чистом результате его значение не позволяет корректно оценивать стоимость бизнеса относительно заработанной прибыли.
Для анализа разработчика Claude более полезны показатели P/S и EV/Revenue. Первый сравнивает рыночную капитализацию с выручкой, второй — стоимость бизнеса с его доходами, учитывая различия в структуре капитала и финансовых обязательств.
Однако и эти мультипликаторы требуют осторожности из-за исключительно высоких темпов роста Anthropic.
Например, для иллюстрации предположим, что капитализация Anthropic на IPO составит $1,5 трлн, а годовая выручка будет равна удвоенному результату первого полугодия 2026 года — около $32,6 млрд. Тогда условный P/S составит примерно 46. При капитализации $2 трлн показатель превысит 61.
Это лишь иллюстративный расчет, а не оценка справедливой стоимости. Удвоение полугодовой выручки не является подтвержденным прогнозом на весь 2026 год и не заменяет расчет по фактической выручке за последние 12 месяцев.
Высокий мультипликатор предполагает, что инвесторы готовы платить значительную премию за будущий рост. Но чем выше цена акций относительно текущих доходов, тем сильнее капитализация Anthropic будет зависеть от способности компании наращивать выручку и улучшать рентабельность бизнеса.
Дискуссия вокруг такой оценки уже началась. Ранее UNUM писал о критике стоимости Anthropic со стороны инвестора Майкла Берри, который поставил под сомнение обоснованность частной оценки компании в $965 млрд. Впрочем, высокая оценка сама по себе не доказывает наличие пузыря — для такого вывода необходимо сопоставлять цену с ожидаемыми денежными потоками, рисками и темпами развития бизнеса.
Сама Anthropic предупреждает о возможном замедлении роста выручки:
Мы не ожидаем, что наша выручка продолжит расти сопоставимыми темпами.
Это предупреждение особенно важно с учетом того, что новые обязательства по инфраструктуре заключаются на годы вперед, тогда как будущая выручка остается неопределенной.
На какие показатели смотреть инвесторам
После первичного публичного размещения оценивать финансовые результаты Anthropic целесообразно по четырем направлениям:
Темпы роста выручки. Насколько быстро увеличиваются доходы от корпоративного использования Claude и сохраняется ли расширение клиентской базы.
Операционная маржа. Становится ли положительная операционная прибыль регулярной или компания возвращается к убыткам на фоне новых расходов.
Вычислительные расходы относительно выручки. Продолжает ли рост доходов опережать увеличение затрат на обучение моделей, обслуживание запросов и инфраструктуру.
Свободный денежный поток и финансовые обязательства. Сколько денежных средств остается после капитальных затрат и насколько будущие платежи обеспечены ожидаемыми доходами.
Отдельно необходимо учитывать корпоративную структуру Anthropic. Согласно S-1, учредители планируют сохранить 50,1% голосов по общим вопросам через специальную акцию класса F. При этом Long-Term Benefit Trust получит полномочия по формированию большинства совета директоров. Такая модель ограничивает влияние владельцев обыкновенных акций на управление компанией и требует дополнительного анализа прав инвесторов.
Что отчетность Anthropic означает для инвесторов
Финансовые результаты Anthropic показывают, что разработка и коммерческое использование передовых ИИ-моделей способны формировать многомиллиардную выручку. Компания существенно увеличила доходы, улучшила операционную маржу и вышла на положительный операционный денежный поток. При этом огромный чистый убыток преимущественно связан с бухгалтерской переоценкой финансовых инструментов, а не с текущими расходами на Claude.
Однако улучшение операционных показателей еще не означает, что долгосрочная прибыльность обеспечена. Основные инвестиционные риски связаны с возможным замедлением роста выручки, стоимостью вычислительной инфраструктуры и необходимостью выполнять многолетние обязательства независимо от фактического спроса.
Для инвесторов решающим фактором станет сочетание этих результатов с оценкой компании на IPO. Даже быстрорастущий бизнес может оказаться неудачной инвестицией, если цена акций изначально предполагает слишком высокие будущие доходы.