

Почему мировой экономический рост становится неравномерным
Согласно октябрьскому прогнозу МВФ, мировая экономика в 2026 году вырастет на 3,1%, а в 2027-м темпы роста ускорятся до 3,4%. При этом глобальная инфляция, по оценке фонда, достигнет 4,7% в текущем году, прежде чем замедлится до 4,1% в следующем.
За относительно устойчивыми глобальными показателями скрываются серьезные различия между странами. Инвестиции в искусственный интеллект стимулируют спрос на полупроводники и серверы, а также вложения в развитие цифровой инфраструктуры. Одновременно энергетический кризис увеличивает издержки промышленных и транспортных компаний, ухудшая перспективы государств, зависимых от импорта топлива.
Мировая экономика продемонстрировала устойчивость, однако теперь она подвергается испытанию, а риски преимущественно связаны с ухудшением ситуации.
Таким образом, глобальный экономический рост одновременно испытывает влияние нескольких разнонаправленных процессов. Технологический бум поддерживает инвестиции и международную торговлю, тогда как подорожание энергоресурсов ограничивает производство и ускоряет инфляцию. Дополнительное влияние оказывают торговые ограничения, меняющие привычные цепочки поставок. Страны, способные извлекать выгоду из технологического развития и сдерживать энергетические издержки, получают конкурентное преимущество.
Какие страны выигрывают от инвестиций в искусственный интеллект
Развитие ИИ стало одним из крупнейших источников инвестиционного спроса. По данным Международного энергетического агентства (МЭА), совокупные капитальные расходы крупнейших технологических компаний, включающие инвестиции в дата-центры и другую инфраструктуру, превысили $400 млрд в 2025 году. В апреле 2026 года агентство прогнозировало увеличение этих расходов еще на 75% по итогам года.
Значительная часть средств направляется на строительство дата-центров, приобретение вычислительного оборудования и развитие цифровой инфраструктуры. Новая технологическая революция создает спрос не только на программные решения, но и на оборудование для их работы. Поэтому выгоды от ИИ распространяются через глобальные цепочки поставок на производителей микросхем, памяти и вычислительных систем.
США занимают сильные позиции благодаря концентрации технологических корпораций, исследовательских центров и инвестиционного капитала. Американские компании разрабатывают ИИ-модели, проектируют процессоры и управляют крупнейшими облачными платформами, получая доходы на нескольких этапах технологической цепочки.
Однако производство значительной части оборудования сосредоточено в Азии. Тайвань играет ключевую роль в выпуске передовых микросхем, а Южная Корея специализируется, в частности, на производстве памяти, необходимой для работы мощных вычислительных систем. Растущий технологический спрос поддерживает экспорт и инвестиции в ряде стран Юго-Восточной Азии, включая Малайзию и Вьетнам.
В октябрьском региональном обзоре МВФ отмечается, что технологический спрос помогает азиатским экономикам компенсировать последствия энергетических потрясений и торговых ограничений. Особенно заметную выгоду получает Южная Корея, для которой полупроводниковая промышленность остается одной из важнейших экспортных отраслей. Фонд повысил прогноз роста южнокорейской экономики до 3,3% в 2026 году после 1,1% в 2025-м.
При этом увеличение инвестиций еще не означает сопоставимого повышения производительности труда. Строительство дата-центров формирует спрос уже сегодня, но долгосрочный экономический эффект зависит от того, насколько успешно предприятия смогут применять искусственный интеллект в производстве и сфере услуг.
Как энергетическая зависимость влияет на конкурентоспособность стран
Еще одним фактором расхождения экономических траекторий стал энергетический шок, вызванный конфликтом на Ближнем Востоке. Нарушения международных поставок нефти и газа и рост цен на энергоносители увеличили расходы государств, зависящих от импортного топлива.
Энергетическая зависимость влияет на экономику сразу по нескольким каналам. Промышленные предприятия сталкиваются с ростом себестоимости продукции, транспортные компании тратят больше на топливо, а население — на электроэнергию и товары. Увеличение расходов поддерживает инфляцию и может ограничивать возможности центральных банков снижать процентные ставки.
Особенно чувствительны к таким изменениям энергоемкие отрасли, включая металлургию, химическую промышленность и производство удобрений. Когда цены на энергию остаются высокими в течение длительного времени, предприятия могут сокращать инвестиции или переносить производство в регионы с более низкими издержками.
Для экспортеров ситуация выглядит иначе. Норвегия и другие производители, сохраняющие стабильные поставки, способны получать дополнительные доходы от повышения мировых цен. Однако наличие крупных запасов нефти и газа не гарантирует экономической выгоды. Государства Персидского залива, непосредственно затронутые конфликтом, сталкиваются с рисками повреждения инфраструктуры и ограничениями экспорта.
Подробнее о влиянии геополитических рисков на нефтяной рынок UNUM рассказывал в материале «Что будет с ценами на нефть на фоне конфликта на Ближнем Востоке и санкций США».
Таким образом, преимущество получает не просто страна с собственными энергоресурсами, а экономика, способная обеспечить надежное энергоснабжение по доступным ценам. В условиях нестабильности энергетическая безопасность превращается в один из факторов привлечения международных инвестиций.
Почему искусственный интеллект усиливает значение энергетики
Технологический и энергетический факторы тесно связаны. Обучение и использование ИИ-моделей требуют вычислительных мощностей, которые потребляют значительные объемы электроэнергии. По мере расширения цифровой инфраструктуры доступность электричества становится одним из условий развития технологической отрасли.
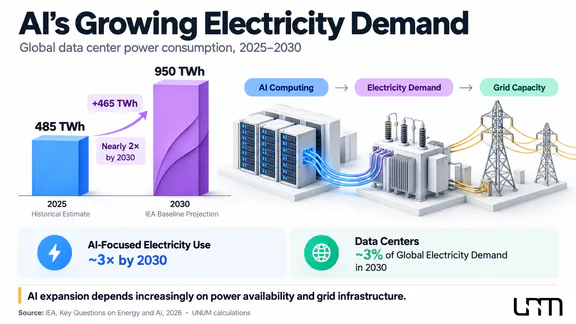
По оценке МЭА, в 2025 году мировое потребление электроэнергии дата-центрами достигло 485 ТВт·ч, увеличившись за год на 17%. При этом энергопотребление дата-центров, ориентированных на искусственный интеллект, выросло на 50%.
К 2030 году общее потребление электроэнергии дата-центрами, согласно базовому прогнозу агентства, может достичь 950 ТВт·ч, или примерно 3% мирового спроса. Для инфраструктуры, ориентированной непосредственно на ИИ, ожидается еще более быстрый рост — примерно втрое относительно 2025 года. Таким образом, энергопотребление искусственного интеллекта становится все более значимым фактором при планировании развития электросетей.
Проблема заключается не только в стоимости электроэнергии, но и в возможности подключить новые объекты к электросетям. Строительство дата-центра может занимать меньше времени, чем модернизация инфраструктуры, необходимой для его работы. Дефицит трансформаторов, сетевых мощностей и оборудования способен задерживать запуск даже полностью профинансированных проектов.
Согласно докладу МЭА Electricity 2026, в мире ожидают подключения к электросетям проекты генерации, накопления энергии и крупного потребления суммарной мощностью более 2500 ГВт. Для удовлетворения прогнозируемого спроса к 2030 году ежегодные мировые инвестиции в электросети необходимо увеличить примерно на 50% относительно нынешнего уровня около $400 млрд.
В результате конкурентоспособность стран в сфере ИИ все сильнее зависит от состояния энергетической инфраструктуры. Наличие квалифицированных специалистов и инвестиционного капитала остается важным, но без надежного электроснабжения реализовать крупные технологические проекты значительно сложнее.
Как меняется положение крупнейших экономик мира
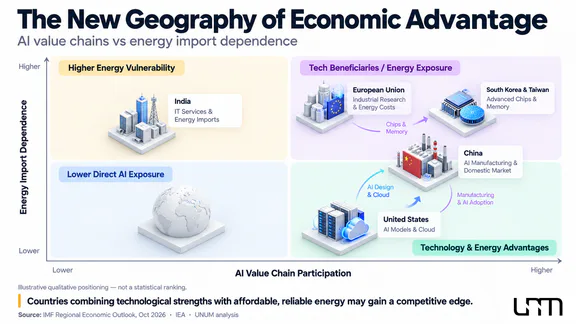
Влияние технологического бума и энергетического кризиса хорошо заметно при сравнении крупнейших экономик. Одни страны располагают развитой ИИ-индустрией, но зависят от импортных энергоресурсов. Другие обладают энергетическими преимуществами, однако пока занимают менее значимые позиции в глобальных технологических цепочках.
Страна или регион | Основные преимущества | Главные ограничения |
|---|---|---|
США | Разработка ИИ, инвестиционный капитал, собственная добыча энергии | Ограничения электросетей и высокая стоимость инфраструктуры |
Китай | Промышленная база, внутренний рынок, собственные ИИ-разработки | Торговые ограничения и зависимость от отдельных зарубежных технологий |
Южная Корея и Тайвань | Передовое производство полупроводников | Высокая зависимость от импортных энергоресурсов |
Евросоюз | Научная база, развитая промышленность, квалифицированные кадры | Энергетические издержки и фрагментация рынков |
Индия | Растущий внутренний рынок, ИТ-сектор и кадровый потенциал | Импорт топлива и инфраструктурные ограничения |
Сравнение отражает структурные преимущества и риски, а не рейтинг экономик по темпам роста.
Особенно показателен пример Южной Кореи. Страна остается крупным импортером энергоресурсов, но одновременно получает значительные преимущества от спроса на полупроводники. Поэтому технологический экспорт частично компенсирует негативное влияние высоких энергетических затрат.
Китай стремится развивать собственную технологическую экосистему и сократить зависимость от зарубежных поставщиков. При этом его позиции в производстве оборудования и цифровой инфраструктуре сочетаются с ограничениями доступа к некоторым передовым технологиям. Масштабы китайских инвестиций иллюстрируют и корпоративные проекты, включая привлечение Alibaba $10,2 млрд для развития ИИ.
Для Евросоюза одной из основных задач становится развитие технологического сектора при сохранении доступных цен на энергию для промышленности. Индия, в свою очередь, может получать выгоду от растущего спроса на цифровые услуги и расширения внутреннего рынка, хотя зависимость от импортной нефти остается источником экономических рисков.
МВФ прогнозирует рост экономики Индии на 7% в 2026/27 финансовом году, начавшемся 1 апреля 2026 года, а всего Азиатско-Тихоокеанского региона — на 4,8% в 2026 календарном году. Однако даже внутри региона преимущества распределяются неодинаково: наиболее заметную поддержку от технологического бума получают страны, непосредственно участвующие в производстве оборудования.
Почему развивающиеся экономики рискуют отстать
Наиболее сложное положение складывается у государств, которые одновременно зависят от дорогих импортных энергоресурсов и мало участвуют в технологическом производстве. Для них глобальные изменения создают дополнительные расходы, не обеспечивая сопоставимого притока инвестиций.
Высокие цены на топливо увеличивают затраты на импорт и усиливают давление на национальные валюты. При этом возможности государства поддерживать население и промышленность часто ограничены высокой долговой нагрузкой и стоимостью заимствований.
Технологическое отставание может усугублять ситуацию. Внедрение искусственного интеллекта требует надежного электроснабжения, развитой цифровой инфраструктуры и квалифицированных специалистов. Странам, испытывающим недостаток этих ресурсов, сложнее привлекать международный капитал и повышать производительность труда.
В рабочем исследовании МВФ об экономических различиях в Азии, опубликованном в августе 2026 года, авторы на основе экономической модели показывают, что более подготовленные страны могут быстрее внедрять ИИ и раньше получать прирост производительности. Для развивающихся экономик внедрение технологий может происходить медленнее из-за высокой стоимости капитала и инфраструктурных ограничений. При этом результаты исследования представляют собой модельные оценки, а не прогноз неизбежного увеличения экономического разрыва.
Перераспределение капитала в пользу технологических центров способно осложнить привлечение инвестиций странами с менее развитой инфраструктурой. В результате развитые и развивающиеся экономики могут столкнуться с дальнейшим расхождением темпов роста, даже если в целом мировая экономика сохранит положительную динамику.
Однако технологическое развитие не обязательно приведет к усилению экономического неравенства. Развивающимся государствам необязательно создавать собственные передовые процессоры или крупнейшие ИИ-модели. Использование готовых технологий в сельском хозяйстве, логистике, образовании и сфере услуг способно повысить эффективность производства без сопоставимых расходов на разработку.
Поэтому дальнейшее положение развивающихся экономик будет зависеть не только от доступа к капиталу, но и от способности внедрять технологии, модернизировать энергетическую инфраструктуру и готовить специалистов.
Как может измениться мировая экономика к 2030 году
Дальнейшая перестройка глобальной экономики будет определяться скоростью внедрения искусственного интеллекта, динамикой цен на энергоносители и способностью государств адаптироваться к новым условиям. Можно выделить три основных сценария.
Ускорение технологического роста. Инвестиции в ИИ приводят к устойчивому повышению производительности труда, а распространение технологий приносит преимущества не только разработчикам, но и компаниям традиционных отраслей. Источники экономического роста становятся разнообразнее.
Усиление экономического неравенства. Производство передового оборудования и инвестиции концентрируются в ограниченном числе стран, тогда как высокие энергетические затраты и недостаток инфраструктуры сдерживают развитие остальных. Разрыв в производительности между экономиками увеличивается.
Замедление технологического цикла. Коммерческие результаты внедрения ИИ оказываются ниже ожиданий, вследствие чего компании сокращают инвестиции в вычислительную инфраструктуру. Это ослабляет спрос на оборудование и создает риски для государств, зависящих от технологического экспорта.
МВФ относит возможный пересмотр ожиданий относительно искусственного интеллекта к важным рискам мировой экономики. Масштабные инвестиции уже поддерживают производство и финансовые рынки, однако их долгосрочная устойчивость зависит от способности технологий обеспечивать измеримый экономический эффект.
Экономические риски нового технологического цикла связаны также с состоянием энергетической инфраструктуры и торговыми ограничениями. Для оценки дальнейших изменений важно следить не только за темпами роста мирового ВВП, но и за инвестициями в дата-центры, динамикой экспорта полупроводников, стоимостью электроэнергии и производительностью труда.
Эти структурные изменения экономики могут повлиять на международную конкуренцию значительно сильнее, чем краткосрочные колебания цен на сырье.
В ближайшие годы конкурентоспособность государств будет все сильнее зависеть от сочетания технологических возможностей и доступной энергии. При этом преимущества не распределены окончательно: развитие инфраструктуры, образование, инвестиционная политика и международное сотрудничество могут помочь странам сократить отставание. Главным результатом происходящей перестройки станет не просто появление новых экономических лидеров, а изменение самих условий, необходимых для долгосрочного роста.