Почему Mastercard и Visa заинтересовались гонконгским стейблкоином
30 октября 2026 года гонконгская Anchorpoint Financial объявила о стратегических партнерствах с Mastercard и Visa. Стороны изучают возможность включения регулируемого стейблкоина HKDAP в инфраструктуру двух международных платежных систем.
Первоначально сотрудничество будет сосредоточено на расчетах эмитентов банковских карт. Финансовые организации потенциально смогут использовать цифровой гонконгский доллар для выполнения платежных обязательств внутри карточной инфраструктуры, в том числе за пределами стандартных банковских операционных часов.
В тот же день Anchorpoint заключила соглашение с Solana Foundation. Оно предусматривает подготовку нативного выпуска и погашения HKDAP в блокчейне Solana, а также расширение доступа к токену через цифровые кошельки и приложения.
Новые соглашения отражают изменение подхода финансовых компаний к использованию стейблкоинов. Если раньше такие активы преимущественно применялись для криптовалютной торговли и переводов между кошельками, то теперь их все чаще рассматривают как инструмент банковских расчетов и управления корпоративной ликвидностью.
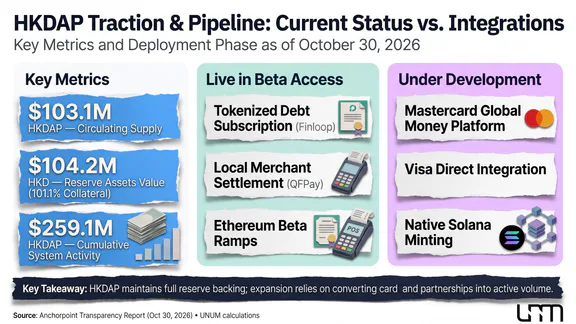
Однако партнерства пока не означают, что HKDAP уже поддерживается глобальными сетями Mastercard и Visa или выпущен на Solana. Компании изучают соответствующие интеграции, а сроки их запуска не объявлены.
Что такое HKDAP и как он работает
HKDAP (HKD At Par) представляет собой регулируемый стейблкоин, стоимость которого привязана к гонконгскому доллару в соотношении 1:1. Каждый токен имеет номинальную стоимость 1 HKD и подлежит погашению по этому номиналу в соответствии с условиями эмитента.
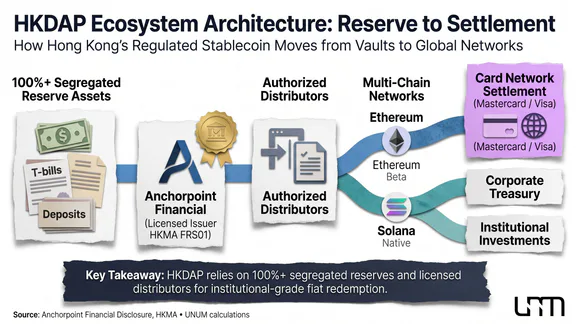
Эмитентом HKDAP выступает Anchorpoint Financial, созданная при участии Standard Chartered Bank (Hong Kong), телекоммуникационной компании HKT и инвестиционной группы Animoca Brands. 10 апреля 2026 года компания получила лицензию FRS01 от Управления денежного обращения Гонконга (HKMA).
В отличие от цифровых валют центральных банков (CBDC), HKDAP выпускает коммерческая организация. Стабильность его стоимости зависит от резервного обеспечения, исполнения обязательств эмитентом и доступности погашения.
Согласно официальной документации Anchorpoint, объем резервов должен составлять не менее 100% номинальной стоимости выпущенных токенов. Допустимые активы включают денежные средства, банковские депозиты сроком до трех месяцев, определенные высококачественные долговые бумаги с остаточным сроком погашения до одного года и другие разрешенные инструменты. Резервы обособлены от собственных активов компании и находятся в доверительной структуре в интересах держателей.
HKDAP начал ограниченное институциональное распространение 12 августа 2026 года в рамках программы Beta Access. На этом этапе токен доступен в сети Ethereum, а его приобретение и конвертация организованы через авторизованных дистрибьюторов. Основными пользователями остаются корпоративные и институциональные клиенты, включая профессиональных инвесторов.
По данным Anchorpoint Transparency, на 30 октября 2026 года в обращении находилось 103,1 млн HKDAP, стоимость резервов составляла 104,2 млн HKD, а накопленный объем транзакций достиг 259,1 млн HKDAP. Последний показатель включает зарегистрированную активность токена и не равнозначен объему коммерческих платежей.
На этапе Beta Access компания публикует еженедельную неаудированную отчетность о резервах. Независимые подтверждения резервных активов Anchorpoint планирует начать публиковать после полноценного запуска HKDAP.
Важная особенность токена заключается в механизме погашения. Согласно условиям эмитента, Anchorpoint стремится обрабатывать соответствующие заявки в течение одного рабочего дня при выполнении установленных требований. При этом для большинства пользователей получение средств происходит через авторизованных дистрибьюторов, которые устанавливают собственные процедуры и сроки конвертации.
Как стейблкоины могут изменить международные расчеты
Международные платежи остаются сложным процессом даже при развитии цифрового банкинга. Для перевода денег между странами финансовым организациям нередко приходится использовать корреспондентские счета, взаимодействовать с посредниками и учитывать время работы расчетных систем.
SWIFT обеспечивает передачу финансовых сообщений, но движение денежных средств происходит через банковскую инфраструктуру. Поэтому скорость международного платежа зависит не только от передачи информации, но и от проверок, валютной конвертации и доступности банков участников.
Расчеты в стейблкоинах предлагают альтернативный способ перемещения средств. Компания может приобрести токены у авторизованного посредника, перевести их получателю через поддерживаемый блокчейн, после чего получатель при необходимости конвертирует актив в национальную валюту.
Такая модель позволяет проводить переводы токенов круглосуточно, включая выходные и праздничные дни. Однако использование блокчейна не отменяет требований финансового законодательства и необходимости банковской инфраструктуры для обмена цифровых активов на обычные деньги.
В случае HKDAP действуют дополнительные ограничения. На этапе Beta Access пользователи должны проходить проверку через авторизованных дистрибьюторов, а механизм токена предусматривает ограничения на переводы между непроверенными кошельками. Поэтому наличие публичного блокчейна не означает свободного доступа к HKDAP для любого участника рынка.
Показатель | Банковские переводы | Расчеты через стейблкоины |
|---|---|---|
Доступность | Зависит от расчетных каналов | Переводы токенов могут выполняться круглосуточно |
Посредники | Банки и корреспондентские организации | Эмитент, дистрибьюторы и платежные провайдеры |
Комиссии | Банковские тарифы и валютная конвертация | Сетевые комиссии, услуги посредников и конвертация |
Скорость | Зависит от маршрута и банковских процедур | Быстрый перевод токенов, но получение фиатных средств может занимать дополнительное время |
Основные ограничения | Расчетные циклы, проверки и доступность банков | Ликвидность, регулирование и доступность обмена |
Преимущества зависят от конкретного платежного маршрута. Если для получения HKDAP компании сначала приходится покупать гонконгские доллары, а получателю затем обменивать их на другую валюту, дополнительные расходы способны устранить экономию на сетевых комиссиях.
Например, при условном переводе 1 млн HKD комиссия за блокчейн-транзакцию может составлять всего 10 HKD. Но если расходы на приобретение и последующую конвертацию токенов достигают 0,6% от суммы, общие издержки составят около 6 010 HKD. Это иллюстративный расчет, а не действующий тариф HKDAP.
Как показало исследование BIS, которое ранее анализировал UNUM, низкие сетевые комиссии еще не гарантируют экономии на международных переводах. Для бизнеса главным показателем становится полная стоимость операции, включая конвертацию, услуги посредников и получение средств адресатом.
Зачем Mastercard и Visa интегрируют стейблкоины
Для международных платежных систем стейблкоины представляют интерес прежде всего как новая форма расчетных средств, которую можно использовать вместе с существующей финансовой инфраструктурой.
15 октября Mastercard и BVNK объявили о запуске Mastercard Global Money Platform. Платформа объединяет операции с традиционными валютами и стейблкоинами, позволяя финансовым организациям управлять счетами, проводить конвертацию и организовывать международные выплаты через единую инфраструктуру. BVNK, специализирующаяся на платежных решениях для цифровых активов, вошла в состав Mastercard в августе 2026 года.
Сотрудничество с Anchorpoint открывает возможность добавить в эту модель регулируемый цифровой гонконгский доллар. Для банков и платежных провайдеров это потенциально означает расширение набора расчетных валют без необходимости самостоятельно создавать всю инфраструктуру для работы с блокчейном.
Visa развивает похожее направление. Компания уже использует USDC для расчетов с отдельными банками-партнерами. В частности, Cross River Bank и Lead Bank проводят расчеты с Visa через блокчейн Solana. Как ранее писал UNUM, Visa также развивает применение USDC в инфраструктуре международных выплат Visa Direct.
В заявлении о сотрудничестве с Anchorpoint прозвучала следующая оценка:
Стейблкоины вступают в новый этап, выходя за пределы сферы цифровых активов и становясь частью инфраструктуры мировой торговли.
Речь идет прежде всего об изменениях в расчетах между финансовыми организациями. Покупатель по-прежнему сможет оплачивать товары обычной картой, тогда как часть операций между банками и платежной системой потенциально будет проводиться с использованием цифровых активов.
Таким образом, Mastercard и Visa рассматривают стейблкоины не обязательно как замену банковским картам, а как дополнительный инструмент для расчетов, управления ликвидностью и международных переводов.
Почему для расширения HKDAP выбрали Solana
Помимо банковской инфраструктуры, для распространения стейблкоина необходим блокчейн, способный поддерживать большое количество операций с относительно небольшими затратами.
Solana ориентирована на высокую пропускную способность и низкие сетевые комиссии. Это делает ее потенциально подходящей для розничных платежей, международных переводов и операций с токенизированными финансовыми активами.
Anchorpoint намерена обеспечить нативный выпуск и погашение HKDAP в Solana. Такая модель предполагает, что токены будут выпускаться непосредственно в этой сети, а не только поступать туда через межсетевые мосты. Это позволит взаимодействовать с экосистемой кошельков, приложений и финансовых сервисов, работающих в Solana.
Стейблкоины играют важную роль во внедрении цифровых активов в повседневную финансовую деятельность.
Однако технологическая интеграция не означает автоматического роста спроса на нативный токен SOL. Он используется для оплаты сетевых комиссий, но их величина относительно стоимости переводимых средств может оставаться небольшой.
Экономический эффект для SOL будет зависеть от количества операций, нагрузки на сеть и других факторов, а не от номинального объема платежей в HKDAP. Кроме того, доступность самого стейблкоина продолжит определяться условиями эмитента и требованиями регулирования.
Какую экономическую выгоду могут получить банки и компании
Практическая ценность регулируемых стейблкоинов проявляется в операциях, где скорость расчетов влияет на использование капитала и управление денежными потоками.
Международная торговля. Гонконгская компания может использовать HKDAP для оплаты зарубежному поставщику, если обе стороны имеют доступ к токену и необходимым каналам конвертации. Перевод расчетного актива потенциально пройдет быстрее, но итоговая экономия будет зависеть от валютного маршрута, комиссий посредников и требований местного законодательства.
Управление корпоративной ликвидностью. Для международных расчетов компании и платежные провайдеры могут заранее размещать средства на счетах в различных юрисдикциях. Круглосуточные переводы позволяют быстрее перераспределять ликвидность и потенциально сокращать потребность в предварительном финансировании отдельных операций. Для банков это также открывает возможности оптимизации управления денежными остатками и расчетными обязательствами.
Токенизированные финансовые активы. Стейблкоины могут применяться для расчетов по цифровым ценным бумагам. 16 октября Finloop сообщила об участии в выпуске токенизированных нот, предусматривающих использование HKDAP для подписки, погашения и выплаты процентов. Продукт предназначен для профессиональных инвесторов и демонстрирует применение регулируемого стейблкоина на разных этапах обслуживания финансового инструмента.
В тот же день Finloop и QFPay подтвердили проведение платежной операции с использованием HKDAP в Гонконге. Транзакция стала частью сотрудничества по развитию локальных платежных решений и показала возможность применения токена за пределами операций с инвестиционными инструментами.
Эти примеры подтверждают, что HKDAP уже используется в отдельных коммерческих и финансовых процессах, хотя масштаб операций пока ограничен. Для дальнейшего распространения необходимо, чтобы новые расчетные инструменты обеспечивали устойчивое преимущество по стоимости, скорости или эффективности управления капиталом.
Развитие подобных механизмов связано с более широким рынком токенизации. Например, инициатива DTCC, которую ранее анализировал UNUM, показывает интерес традиционной финансовой инфраструктуры к переводу операций с ценными бумагами в цифровую среду.
Может ли HKDAP конкурировать с долларовыми стейблкоинами
Мировой рынок стейблкоинов преимущественно ориентирован на доллар США. USDT и USDC используются на криптовалютных биржах, в децентрализованных финансовых сервисах и международных расчетах. Их преимущество заключается не только в масштабе обращения, но и в развитой ликвидности и широкой доступности.
HKDAP предлагает другую модель. Его стоимость выражена в гонконгских долларах, поэтому токен может оказаться востребованным в расчетах, связанных с финансовым рынком Гонконга, региональной торговлей и инвестиционными продуктами, номинированными в HKD.
Особенность гонконгской валюты заключается в ее связи с долларом США. С 1983 года действует система валютного курса, которая поддерживает HKD в диапазоне 7,75–7,85 за $1. Однако этот механизм не делает гонконгский доллар полностью идентичным американскому.
Поэтому HKDAP нельзя считать полным аналогом долларового стейблкоина. Его держатель имеет право на погашение в HKD, а для расчетов в USD потребуется конвертация по действующему курсу.
В перспективе регулируемые стейблкоины разных валют могут развиваться параллельно. Долларовые токены сохраняют преимущества в глобальной криптовалютной ликвидности, тогда как региональные цифровые валюты способны обслуживать расчеты, для которых важно использование конкретной национальной денежной единицы.
Но для успешной конкуренции одной лицензии недостаточно. Участникам рынка необходимы доступные каналы покупки и погашения, надежная инфраструктура и возможность проводить крупные операции без существенных расходов на конвертацию.
Какие риски могут ограничить распространение HKDAP
Несмотря на поддержку крупных финансовых компаний, дальнейшее развитие HKDAP связано с несколькими ограничениями.
Недостаточная ликвидность. Если на рынке отсутствуют контрагенты для обмена крупных сумм, фактические расходы на расчеты могут превысить первоначальные оценки.
Различия в регулировании. Лицензия в Гонконге не означает автоматического разрешения на использование токена во всех странах. Международные платежи требуют соблюдения правил каждой соответствующей юрисдикции.
Зависимость от посредников. Для конвертации HKDAP в банковские деньги большинству пользователей необходим доступ к авторизованным дистрибьюторам и платежным каналам.
Технологические риски. Уязвимости инфраструктуры, ошибки в смарт-контрактах или потеря доступа к кошельку способны привести к финансовым потерям.
Конкуренция. Банки могут предпочесть существующие платежные решения, долларовые стейблкоины или токенизированные депозиты, если они обеспечивают сопоставимую эффективность при меньших операционных издержках.
Отдельного внимания требует безопасность. 28 апреля 2026 года Anchorpoint опубликовала предупреждение о поддельных токенах, использующих обозначение HKDAP без отношения к лицензированному эмитенту. Для проверки подлинности необходимо обращаться к официальным данным компании о поддерживаемых сетях, адресах смарт-контрактов и авторизованных дистрибьюторах.
При оценке рисков важно учитывать, что HKDAP не является банковским депозитом или законным платежным средством. Его регулируемый статус не означает наличия государственной гарантии погашения. Держатели по-прежнему зависят от качества резервных активов, исполнения обязательств эмитентом и доступности расчетной инфраструктуры.
Какие показатели покажут реальный спрос на HKDAP
Для оценки перспектив проекта недостаточно наблюдать за новостями о партнерствах. Большее значение имеют показатели фактического использования стейблкоина.
Прежде всего необходимо отслеживать объем токенов в обращении и динамику резервов. Рост предложения может свидетельствовать о расширении использования HKDAP, однако сам по себе не показывает, для каких операций приобретаются токены.
Не менее существенна структура транзакционной активности. Перемещения между собственными кошельками участников, операции по управлению ликвидностью и реальные платежи торговым предприятиям имеют разное экономическое значение. Поэтому общий объем переводов нельзя автоматически приравнивать к коммерческому обороту.
Дополнительными индикаторами станут количество действующих дистрибьюторов, глубина ликвидности стейблкоина и стоимость конвертации HKDAP в другие валюты. Чем доступнее обмен и шире сеть участников, тем больше возможностей использовать токен в международных расчетах.
Наконец, следует наблюдать за переходом объявленных интеграций к коммерческому использованию. Подтвержденные расчеты через Mastercard и Visa, запуск HKDAP на Solana и расширение доступа для розничных клиентов позволят лучше оценить масштаб проекта.
Что изменится на рынке международных платежей
Сотрудничество Anchorpoint с Mastercard, Visa и Solana показывает, как регулируемые стейблкоины постепенно становятся частью традиционной финансовой инфраструктуры.
Главное изменение может произойти не в способах оплаты для обычных покупателей, а в механизмах движения денег между банками, платежными компаниями и корпоративными клиентами.
При этом перспективы HKDAP будут определяться не количеством партнерских соглашений, а способностью обеспечивать доступные, ликвидные и надежные расчеты. Если эти условия будут выполнены, цифровой гонконгский доллар сможет занять собственную нишу в международной платежной системе.