

Что изменилось на мировых рынках к 13 ноября
В предыдущем выпуске UNUM ключевое внимание уделялось американской инфляции и финансовой устойчивости компаний, участвующих в строительстве ИИ-инфраструктуры. События 9–13 ноября подтвердили, что инвесторы все внимательнее оценивают не только темпы роста технологического бизнеса, но и управленческие риски, стоимость финансирования и перспективы денежного потока.
Главным корпоративным событием недели стала отставка Дженсена Хуанга с поста генерального директора Nvidia. 11 ноября совет директоров Nvidia принял отставку Хуанга, вступившую в силу немедленно. 12 ноября компания официально сообщила об этом и о назначении финансового директора Колетт Кресс временно исполняющей обязанности CEO. Совет директоров начал поиск постоянного преемника.
Акции Nvidia завершили торги 12 ноября снижением на 4,3%, хотя в течение сессии потери были значительно больше. Смена руководителя вызвала вопросы относительно преемственности стратегии компании, которая занимает центральное положение в глобальной цепочке поставок вычислительного оборудования для искусственного интеллекта.
При этом отчетность других участников отрасли продолжала демонстрировать высокие темпы роста. Cisco увеличила квартальную выручку на 24%, до $18,5 млрд, и повысила прогноз выручки от ИИ-инфраструктуры для крупных облачных клиентов в 2027 финансовом году с $7,5 млрд до $9 млрд.
Applied Materials также представила рекордные результаты: квартальная выручка выросла на 53%, до $10,41 млрд, а валовая маржа по GAAP достигла 50,4%.
Более сложную финансовую картину показала CoreWeave. При выручке $3,66 млрд чистый убыток компании составил $709 млн, несмотря на операционную прибыль в $207 млн. Чистые процентные расходы достигли $846 млн. Это демонстрирует различие между ростом спроса на ИИ-инфраструктуру и финансовыми результатами компаний, которые непосредственно финансируют ее строительство.
Новые данные по инфляции США также не дали однозначного сигнала о завершении периода высоких ставок. В октябре индекс потребительских цен CPI вырос на 0,4% за месяц после повышения на 0,6% в сентябре. При этом базовый CPI без продуктов питания и энергоносителей сохранил темп роста 0,3% за месяц.
Важная особенность публикации заключается в том, что BLS не смогло рассчитать большинство годовых изменений за октябрь 2026 года из-за отсутствующих данных за октябрь 2025-го, когда сбор статистики был нарушен прекращением финансирования федерального правительства. Поэтому замедление месячного общего CPI нельзя автоматически представлять как подтвержденное снижение годовой инфляции.
Главный результат недели — усиление противоречия между высокими доходами поставщиков ИИ-технологий и рисками, связанными с финансированием, управлением и будущей окупаемостью инвестиций. Финансовые рынки 16–20 ноября 2026 года будут оценивать устойчивость ИИ-индустрии и перспективы денежно-кредитной политики США.
Отчет Nvidia станет главным испытанием для технологического сектора
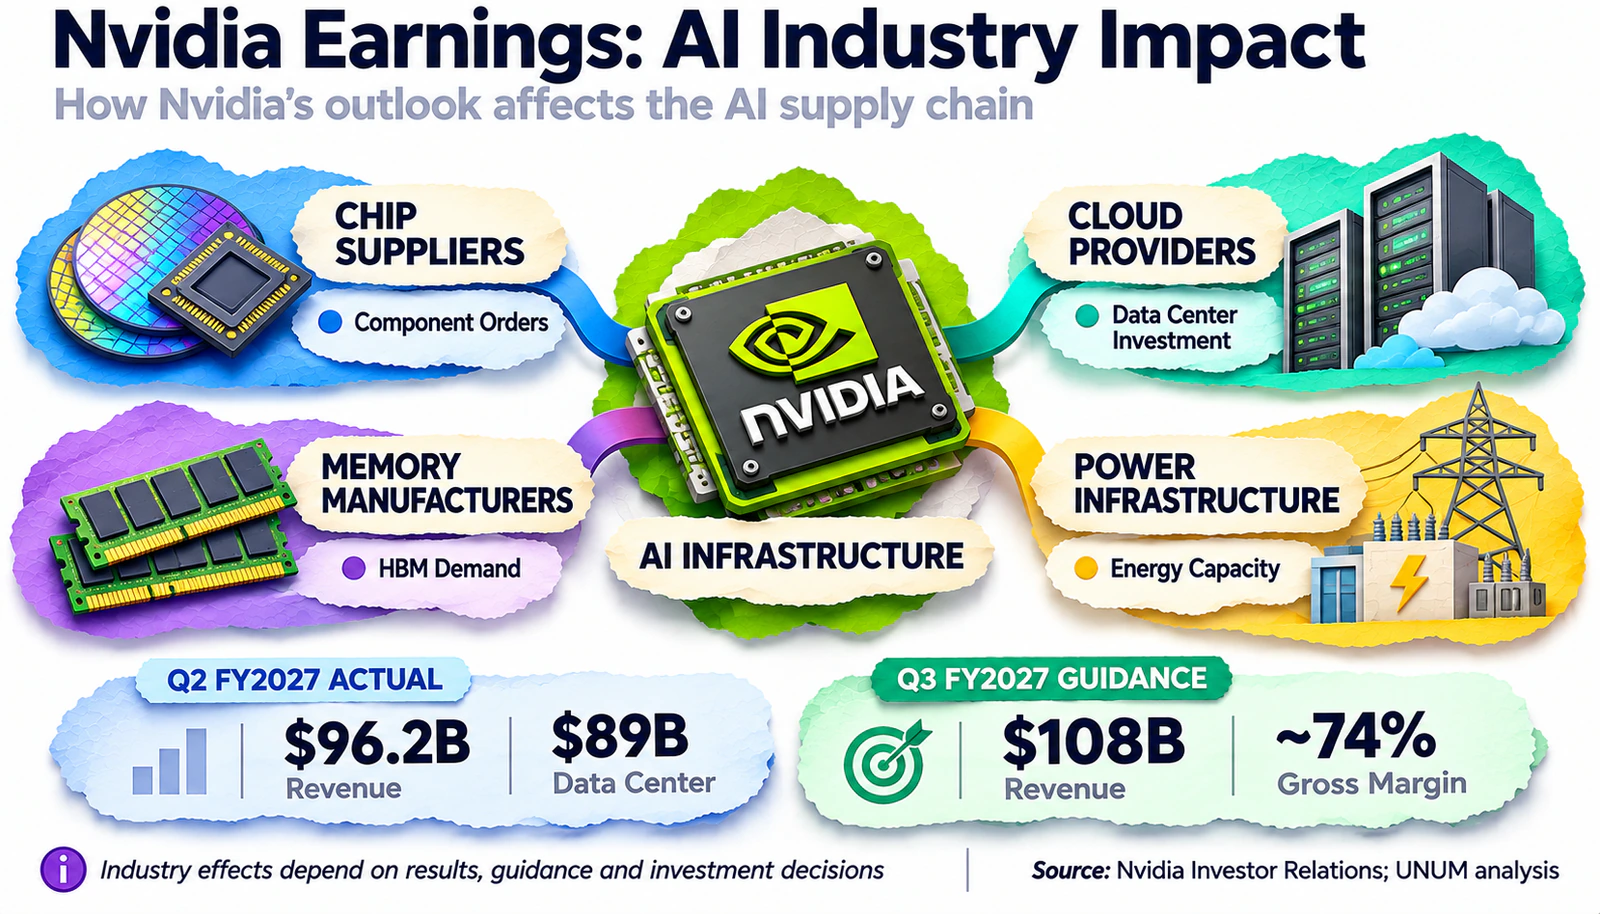
17 ноября после закрытия торгов в США Nvidia представит результаты за III квартал 2027 финансового года. Это будет первая крупная отчетность компании после ухода Дженсена Хуанга с поста генерального директора.
В предыдущем квартале Nvidia получила $96,2 млрд выручки, что на 106% больше, чем годом ранее. Выручка дата-центрового направления достигла $89 млрд, увеличившись на 117% год к году.
На III квартал компания прогнозировала выручку $108 млрд с возможным отклонением на 2%, а валовую маржу по GAAP и non-GAAP — около 74% с отклонением до 0,5 процентного пункта. Прогноз $108 млрд не учитывал выручку от вычислительных решений для дата-центров в Китае.
Теперь инвесторам предстоит оценить не только выполнение финансовых прогнозов, но и устойчивость бизнеса в условиях смены руководства.
Мы по-прежнему сосредоточены на работе для наших клиентов, партнеров, разработчиков и акционеров.
Для рынка важны три группы показателей:
Выручка и прогнозы спроса. Инвесторы будут сопоставлять фактические результаты с ранее объявленным прогнозом $108 млрд и ожиданиями аналитиков непосредственно перед публикацией. Особое значение приобретут комментарии о заказах крупнейших облачных компаний, сроках поставок и перспективах следующего квартала.
Валовая маржа и операционные расходы. Даже при высоком спросе рентабельность Nvidia может изменяться из-за структуры продаж, стоимости компонентов, расширения производства и появления новых поколений ускорителей.
Преемственность стратегии. Рынок будет оценивать, насколько действующая управленческая команда способна сохранять технологическую дорожную карту, отношения с крупными заказчиками и выполнение долгосрочных контрактов без основателя во главе компании.
Краткосрочный прогноз акций Nvidia будет зависеть не только от выручки, но и от будущей маржи и комментариев руководства. Сильная отчетность сама по себе не гарантирует роста акций. Если финансовые результаты окажутся выше прогнозов, но руководство представит более осторожные ожидания будущей выручки или расходов, инвесторы могут пересмотреть оценку компании.
Напротив, подтверждение устойчивого спроса, сохранение высокой маржи и конкретные комментарии о преемственности бизнеса способны снизить часть неопределенности, возникшей после отставки Хуанга.
Результаты Nvidia будут иметь значение далеко за пределами ее собственных акций. От них зависят ожидания по заказам производителей памяти, сетевого оборудования, операторов дата-центров и энергетических компаний.
Что отслеживать: NVDA, Nasdaq 100, индекс полупроводников SOX, валовую маржу Nvidia, прогнозы выручки, динамику заказов дата-центров и комментарии руководства.
Розничные продажи США проверят устойчивость потребительского спроса
17 ноября Бюро переписи населения США опубликует предварительные данные о розничных продажах за октябрь. Одновременно ФРС представит статистику промышленного производства и степени загрузки производственных мощностей.
Эти публикации позволят проверить, насколько американская экономика сохраняет устойчивость после ускорения ВВП в III квартале и на фоне высокой стоимости заемного капитала.
В сентябре розничные продажи и выручка предприятий общественного питания выросли на 0,8% относительно августа, до $745 млрд. В годовом выражении увеличение составило 6,3%.
Однако структура роста оказалась менее однозначной. Продажи без автомобилей увеличились на 0,9%, тогда как показатель без автомобилей и бензина вырос только на 0,2%.
Это различие особенно важно после энергетического шока. Увеличение денежных расходов может отражать как рост реального потребления, так и подорожание приобретаемых товаров.
Розничная статистика публикуется без корректировки на инфляцию, поэтому она не позволяет напрямую определить изменение физического объема покупок. Для более точного анализа необходимо сопоставлять номинальные продажи с соответствующими индексами цен.
Главный вопрос заключается в том, насколько потребители способны поддерживать прежний уровень расходов, если высокие ставки увеличивают стоимость кредитования, а цены на отдельные товары и услуги продолжают расти.
Для инвесторов особенно важны три показателя:
Базовые розничные продажи. Позволяют оценить динамику потребления без влияния отдельных волатильных категорий.
Промышленное производство. Покажет, сопровождается ли устойчивый потребительский спрос увеличением выпуска американских предприятий.
Загрузка производственных мощностей. Поможет определить, насколько предприятия используют существующую инфраструктуру и сохраняется ли потенциал роста без новых масштабных инвестиций.
Сильные розничные продажи вместе с устойчивым промышленным производством могут подтвердить способность экономики выдерживать высокие ставки. Однако такой результат одновременно способен усилить ожидания сохранения жесткой денежно-кредитной политики.
Если продажи окажутся слабее консенсуса, а промышленность продемонстрирует замедление, доходности государственных облигаций могут снизиться. Для акций последствия будут зависеть от того, воспримут ли инвесторы слабую статистику как предпосылку будущего смягчения ФРС или как угрозу корпоративной прибыли.
Дополнительную информацию дадут отчеты компаний потребительского сектора.
17 ноября результаты представит Home Depot, а 19 ноября — Walmart. Они помогут оценить состояние расходов домохозяйств в разных сегментах рынка.
Home Depot особенно чувствительна к состоянию жилищного строительства, ремонтов и стоимости ипотечного финансирования. Walmart, напротив, позволит оценить спрос на повседневные товары, изменения структуры покупок и потребительское поведение в условиях высокой инфляции.
Что отслеживать: retail sales без автомобилей и бензина, industrial production, US Treasury 2Y, индекс доллара DXY, S&P 500, HD и WMT.
Протокол ФРС покажет, насколько серьезны разногласия внутри регулятора
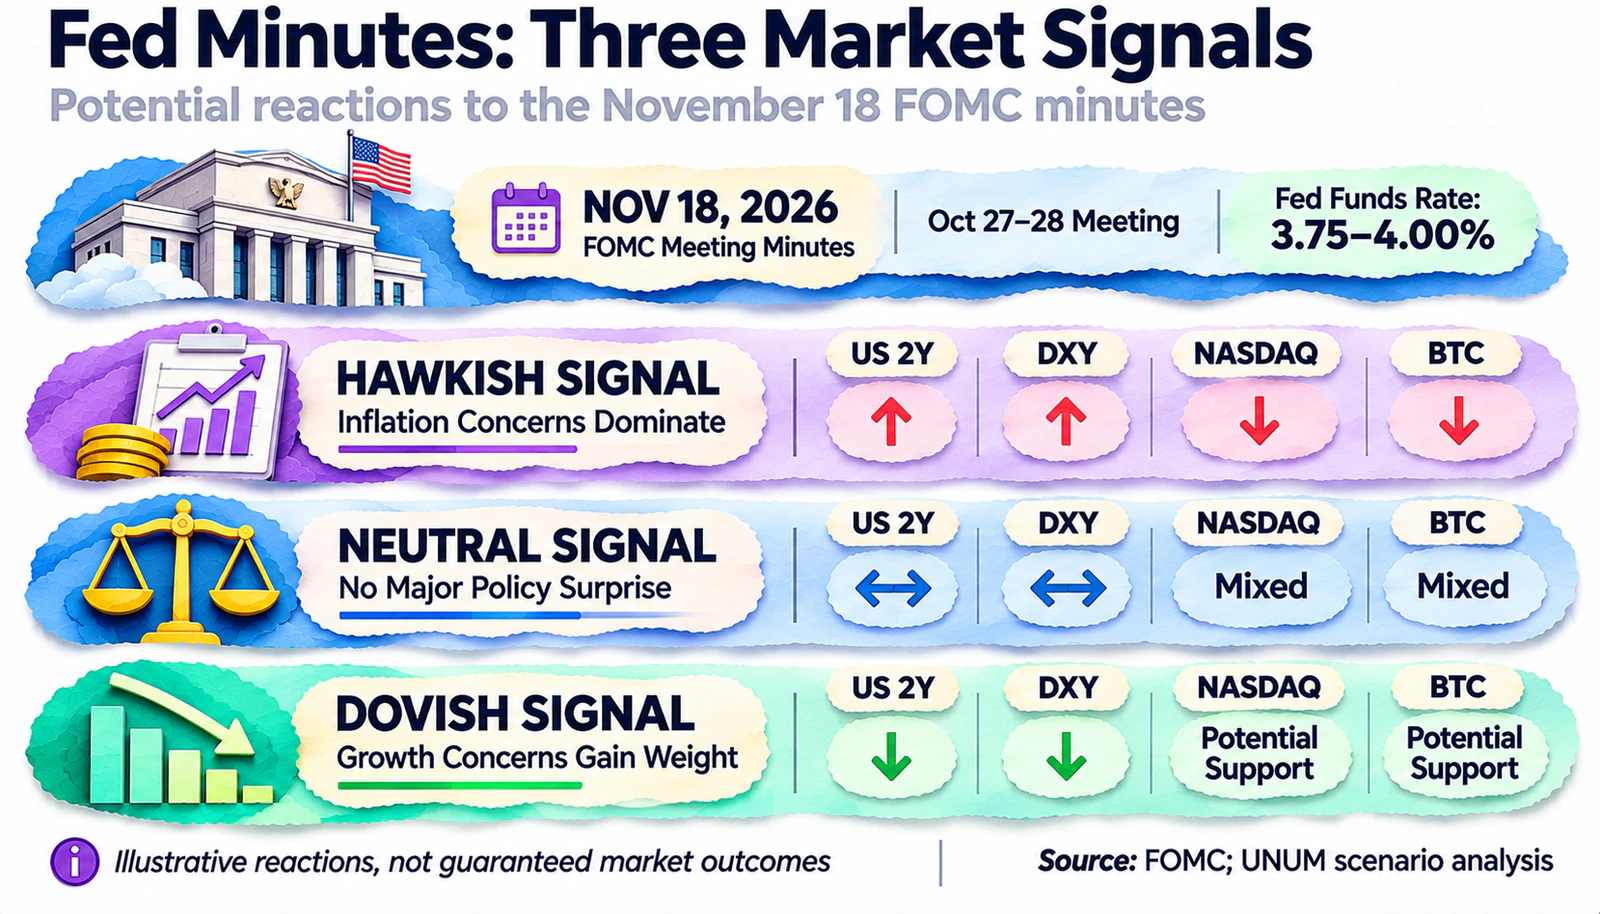
18 ноября Федеральная резервная система опубликует протокол заседания FOMC, проходившего 27–28 октября.
На том заседании регулятор сохранил целевой диапазон ставки федеральных фондов на уровне 3,75–4,00%. Решение было принято десятью голосами против двух: Лиза Кук и Бет Хэммак выступили за повышение ставки на 25 базисных пунктов.
В отличие от краткого заявления после заседания, протокол позволит подробнее ознакомиться с аргументами участников дискуссии, их оценками инфляции, экономического роста и рисков для финансовой системы.
Основной аналитический вопрос — насколько широкий круг представителей ФРС считает необходимым сохранять ограничительные денежно-кредитные условия.
Для трейдеров важно различать три возможных сигнала:
Преобладание инфляционных опасений. Если протокол покажет, что значительная часть участников обсуждала необходимость более жесткой политики, рынок может пересмотреть ожидания декабрьского заседания. Это потенциально поддержит доходности краткосрочных Treasuries и доллар.
Усиление внимания к экономическому росту. Если участники больше обсуждали риски замедления занятости и потребления, инвесторы могут повысить вероятность более осторожной политики на следующих заседаниях.
Отсутствие новых сигналов. Если содержание протокола не изменит представление о позиции ФРС, движение рынка может быть ограниченным, а внимание останется сосредоточенным на статистике и отчетности Nvidia.
При этом протокол отражает обсуждения конца октября. За прошедшие недели уже появились новые данные по инфляции, занятости и корпоративной активности, поэтому его содержание нельзя считать прямым прогнозом будущего решения ФРС.
Особенно показательным будет сопоставление реакции двухлетних Treasuries, DXY и Nasdaq после публикации документа.
Снижение доходностей облигаций не обязательно означает позитивный сигнал для акций. Если инвесторы ожидают более низких ставок из-за ухудшения экономики, рисковые активы могут продолжить снижение.
Китай проверит устойчивость роста промышленности и внутреннего спроса
16 ноября Национальное бюро статистики Китая опубликует октябрьские данные о промышленном производстве, розничных продажах, инвестициях в основной капитал и состоянии рынка недвижимости.
Эта статистика станет важным ориентиром для азиатских фондовых рынков и мирового сырьевого сектора.
В сентябре промышленное производство крупных китайских предприятий выросло на 5,5% год к году, тогда как розничные продажи увеличились только на 1,1%. Инвестиции в основной капитал за январь–сентябрь сократились на 7,2%.
Такое расхождение указывает на неоднородность экономического роста. Промышленное производство растет быстрее потребительских продаж, однако внутренний потребительский спрос и инвестиционная активность остаются значительно слабее.
При этом рост выпуска не обязательно сопровождается увеличением прибыли. Если стоимость сырья и других ресурсов повышается быстрее отпускных цен, рентабельность предприятий может ухудшаться даже при сохранении высоких производственных объемов.
Новые данные помогут определить, насколько китайская промышленность способна продолжать рост без полноценного восстановления внутреннего спроса.
Особое значение имеют динамика продаж автомобилей, потребительских товаров длительного пользования, инвестиции в недвижимость и показатели промышленного оборудования.
Для международных инвесторов важно, что экономика Китая остается одним из главных источников спроса на медь, железную руду и другие сырьевые товары.
Если промышленное производство и инвестиции окажутся сильнее ожиданий, это может поддержать отдельные сырьевые активы и валюты стран — экспортеров ресурсов.
Если же рост производства будет сопровождаться дальнейшей слабостью розничных продаж, инвесторы могут усомниться в способности внутреннего рынка обеспечить устойчивое расширение экономики.
Что отслеживать: CSI 300, Hang Seng China Enterprises, USD/CNH, AUD/USD, медь и железную руду.
ВВП и инфляция Японии определят перспективы Банка Японии
16 ноября Япония опубликует предварительную оценку ВВП за III квартал, а 20 ноября — общенациональную статистику потребительской инфляции за октябрь.
Эти два показателя позволят сопоставить состояние экономического роста с инфляционными условиями после последнего повышения ставки Банка Японии.
После сентябрьского повышения Банк Японии ориентирует краткосрочную ставку денежного рынка примерно на 1,25%, а сентябрьская базовая инфляция без свежих продуктов питания достигла 2,1% год к году. Показатель без свежих продуктов и энергоносителей составлял 2,4%.
Для Банка Японии важно не только само превышение инфляцией целевого уровня 2%, но и устойчивость внутренних источников роста цен, включая заработную плату, спрос и стоимость услуг.
Сильный ВВП при сохраняющейся базовой инфляции может укрепить ожидания дальнейшей нормализации денежно-кредитной политики.
Однако если экономический рост окажется слабым, а инфляция будет преимущественно зависеть от импортируемых энергоносителей, пространство для новых повышений ставки может оказаться более ограниченным.
Международный аспект связан с японскими государственными облигациями и движением капитала. Рост внутренних доходностей способен менять привлекательность зарубежных вложений для японских финансовых организаций, особенно с учетом стоимости валютного хеджирования.
Что отслеживать: USD/JPY, Nikkei 225, доходности JGB, базовый CPI Японии и прогнозы дальнейшей политики Банка Японии.
Инфляция Великобритании и данные Европы проверят устойчивость роста
Инфляция Великобритании за октябрь, которая будет опубликована 18 ноября, поможет оценить необходимость дальнейшего ужесточения политики Банка Англии. 20 ноября страна представит статистику розничных продаж.
В сентябре британская инфляция CPI достигла 3,5% год к году, ускорившись с 3,1% в августе. Базовый показатель вырос на 2,8%, а инфляция в секторе услуг — на 3,7%.
На заседании 5 ноября Банк Англии повысил ставку до 4% и предупредил, что инфляция может приблизиться к 5% к середине 2027 года.
В то же время британская экономика продемонстрировала относительно устойчивые результаты. По первой оценке ONS, ВВП за III квартал вырос на 0,7% относительно предыдущего квартала после увеличения на 0,5% во II квартале. Основной вклад обеспечил сектор услуг.
Теперь ключевой вопрос заключается в том, способна ли экономика сохранять такой рост при дальнейшем повышении стоимости кредитования и потребительских цен.
Сильная инфляция вместе с устойчивыми розничными продажами может укрепить ожидания дальнейшего ужесточения политики Банка Англии. Если же продажи начнут заметно замедляться, инвесторы будут оценивать риск ухудшения экономической активности.
Для валютного рынка особенно важна динамика GBP/USD и доходностей британских gilts. При этом реакция фунта будет зависеть от изменения ожидаемых ставок относительно США, а не только от самих британских показателей.
В еврозоне 17 ноября Eurostat опубликует окончательные данные об инфляции за октябрь. Основное внимание будет сосредоточено на пересмотре показателей и структуре ценового давления, особенно в энергетическом секторе.
Важными международными ориентирами останутся EUR/USD, германские Bund и динамика европейских фондовых индексов.
Нефть останется источником инфляционной неопределенности
Несмотря на снижение нефтяных котировок в начале ноября, геополитические риски сохраняют значение для мировых финансовых рынков.
Цены на нефть Brent останутся чувствительными к объемам экспорта, состоянию запасов и рискам для морских перевозок.
Для участников рынка принципиально важно различать снижение геополитической премии и реальное улучшение баланса спроса и предложения.
Если Brent дешевеет на фоне восстановления экспорта и снижения стоимости перевозок, это может ослабить будущие инфляционные риски.
Если же причиной падения становится ухудшение ожиданий мирового промышленного спроса, последствия для фондовых рынков будут менее однозначными.
Особенно показательным станет сопоставление нефтяных цен с публикациями китайской промышленной статистики и изменением ожиданий по ставкам ведущих центробанков.
Что отслеживать: Brent, WTI, спреды между ближайшими нефтяными фьючерсами, запасы нефти и нефтепродуктов, фрахтовые ставки и DXY.
Динамику основных сырьевых инструментов можно отслеживать в разделе котировок UNUM.
Bitcoin проверит устойчивость спроса на фоне новых рисков
Для криптовалютного рынка неделя 16–20 ноября объединит два важных внешних фактора — отчетность Nvidia и публикацию протокола ФРС.
Прогноз Bitcoin на неделю 16–20 ноября необходимо оценивать с учетом потоков в спотовые ETF, фьючерсных позиций и ожиданий по ставкам ФРС.
Bitcoin остается чувствительным к изменениям стоимости капитала и отношения инвесторов к рисковым активам. Однако его движение нельзя объяснять исключительно динамикой Nasdaq или доллара: важное значение имеют собственная ликвидность крипторынка, потоки капитала и структура позиций на деривативных площадках.
В ноябре американские спотовые Bitcoin ETF продолжили фиксировать преимущественно чистые оттоки. По данным Farside Investors, 9, 10 и 11 ноября чистые оттоки составили соответственно $201 млн, $95 млн и $299,8 млн — суммарно $595,8 млн. За 12 ноября предварительные данные указывают на отток около $47,7 млн; результат следует уточнить после окончательного сведения отчетности фондов.
Это указывает на сохраняющуюся осторожность участников биржевого рынка, хотя потоки ETF не позволяют однозначно определить поведение всех институциональных инвесторов.
Для оценки перспектив BTC важно разделять несколько факторов:
Спотовый спрос. Устойчивые покупки на спотовом рынке могут создавать более надежную основу для восстановления цены, чем увеличение позиций с кредитным плечом.
Фьючерсные позиции. Рост открытого интереса и положительных ставок финансирования на фоне слабого спотового спроса способен повышать риск ликвидаций.
Денежно-кредитные ожидания. Изменение доходностей Treasuries и DXY после протокола ФРС может повлиять на склонность участников рынка к риску.
Технологический сектор. Результаты Nvidia способны изменить рыночные настроения, но направление реакции Bitcoin не обязано совпадать с Nasdaq.
Если отчет Nvidia подтвердит устойчивый спрос на ИИ-инфраструктуру, а протокол ФРС не принесет неожиданно жестких сигналов, условия для рисковых активов могут улучшиться.
Однако слабые корпоративные прогнозы или усиление ожиданий высоких процентных ставок способны продлить давление на Bitcoin, особенно при отсутствии последовательных притоков в спотовые ETF.
Для практического анализа следует сопоставлять BTC/USD, DXY, Nasdaq 100, потоки Bitcoin ETF, открытый интерес и funding rates. Ни один из этих показателей по отдельности не дает достаточного основания для вывода о развороте рынка.
Рыночные ориентиры недели
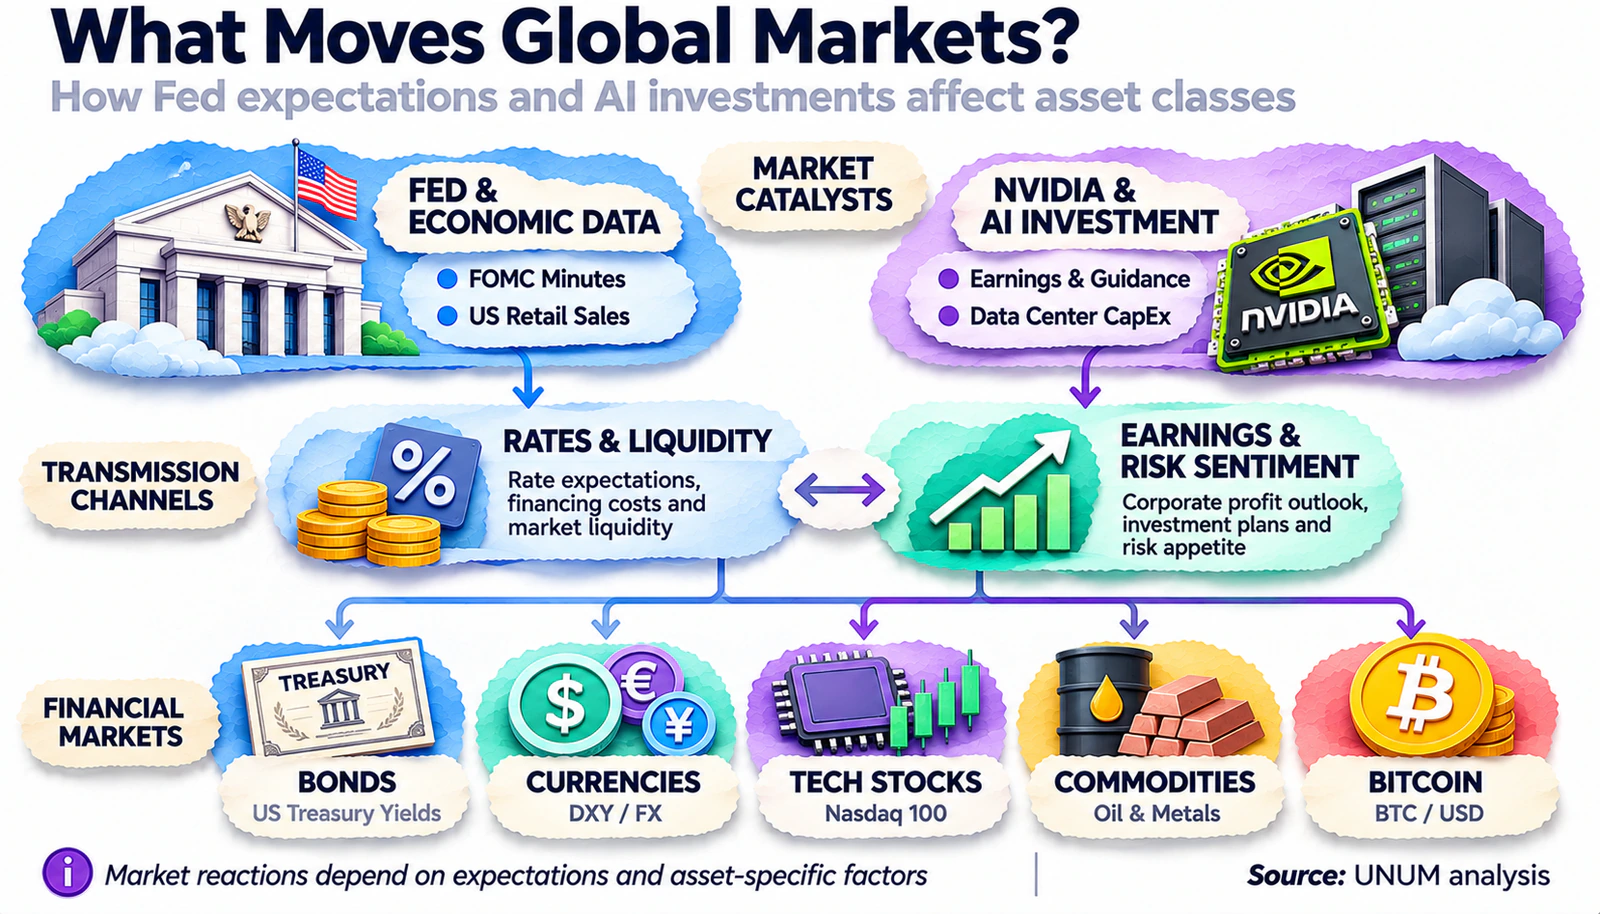
Прогноз финансовых рынков на неделю будет зависеть от результатов Nvidia, розничных продаж США и сигналов из протокола FOMC.
Наиболее важным будет не направление отдельного индикатора, а согласованность реакции разных классов активов.
US Treasury 2Y — покажет, как изменяются ожидания относительно декабрьского заседания ФРС.
US Treasury 10Y — поможет оценить баланс между инфляционными рисками и опасениями относительно экономического роста.
DXY — краткосрочный прогноз доллара будет зависеть от того, как розничные продажи США и протокол ФРС изменят ожидания по процентным ставкам.
Nasdaq 100 — станет главным ориентиром реакции технологического сектора на отчет Nvidia и перспективы ИИ-инвестиций.
USD/JPY — позволит оценить различия в ожиданиях денежно-кредитной политики США и Японии.
Brent — покажет изменение нефтяных рисков на фоне китайской статистики и ближневосточной ситуации.
BTC/USD — поможет оценить устойчивость криптовалютного рынка при изменении глобальных финансовых условий.
При оценке экономических публикаций важно сначала сопоставить фактические показатели с рыночным консенсусом, затем оценить реакцию процентных ставок, облигаций и доллара и только после этого сделать выводы о движении акций и Bitcoin.
Такой подход позволяет отличать краткосрочную волатильность от более продолжительной переоценки активов, хотя не исключает неоднозначных рыночных реакций.
Три главных вопроса недели
1. Сможет ли Nvidia убедить инвесторов в устойчивости бизнеса после смены руководства?
Главными ориентирами станут выручка дата-центрового сегмента, валовая маржа, прогнозы на следующий квартал и комментарии нового руководства. Значение будет иметь не только превышение финансового консенсуса, но и оценка долгосрочных рисков.
2. Подтвердит ли американская экономика способность сохранять рост при высоких ставках?
Розничные продажи, промышленное производство и протокол ФРС покажут, насколько устойчив внутренний спрос и как регулятор оценивает баланс инфляционных рисков и угроз экономическому росту.
3. Что определит направление мировых рынков — технологические прибыли или изменение процентных ожиданий?
Результаты Nvidia, статистика Китая и Японии, а также протокол ФРС и новая статистика, влияющая на ожидания по ставкам ведущих центробанков, помогут инвесторам оценить состояние глобального спроса и перспективы стоимости капитала.
Экономический календарь на неделю 16–20 ноября
Даты ключевых публикаций подтверждены официальными календарями ФРС, U.S. Census Bureau, Национального бюро статистики Китая, японского Кабинета министров, ONS и корпоративными анонсами Nvidia, Walmart и Home Depot. Расписание следует дополнительно сверить перед соответствующими торговыми сессиями.
Неделя 16–20 ноября может стать важным этапом переоценки перспектив технологического сектора и мировой экономики. Отчет Nvidia покажет, насколько финансовые результаты поддерживают высокие ожидания относительно ИИ-бума, а американская макростатистика и протокол ФРС помогут оценить дальнейшую стоимость капитала.
Для инвесторов ключевым будет сочетание трех факторов — устойчивости корпоративных прибылей, потребительского спроса и инфляционных ожиданий. Если эти показатели подтвердят возможность экономического роста без нового ускорения цен, условия для рискованных активов могут улучшиться.
Однако даже сильные результаты Nvidia не гарантируют восстановления фондового рынка, если процентные ожидания станут жестче или инвесторы продолжат сокращать рискованные позиции.
Поэтому главная задача участников рынка на следующей неделе — оценивать не отдельные события, а их совместное влияние на акции, облигации, валюты, сырьевые товары и Bitcoin.