

С какими результатами мировые рынки завершают неделю
В предыдущем выпуске UNUM о событиях 2–6 ноября внимание было сосредоточено на рынке труда США, промежуточных выборах в Конгресс и корпоративной отчетности. Однако одним из главных событий уходящей недели стала масштабная распродажа технологических акций, которая заставила инвесторов пересмотреть риски, связанные с искусственным интеллектом и будущими корпоративными прибылями.
5 ноября Nasdaq Composite снизился на 5,52%, S&P 500 потерял 4,36%, а Dow Jones — 3,44%. Для Nasdaq это стало самым значительным однодневным падением за последние 19 месяцев. Особенно сильно снизились акции производителей полупроводников и компаний, связанных со строительством дата-центров. Индекс SOX, отражающий динамику американского полупроводникового сектора, потерял более 12%.
Распродажа произошла после промежуточных выборов в США, по результатам которых Демократическая партия получила контроль над обеими палатами Конгресса. Как сообщало Reuters, среди факторов давления участники рынка выделяли опасения возможного ужесточения регулирования ИИ и ограничений строительства дата-центров. Однако конкретные законодательные последствия выборов еще не определены, а политический фактор не объясняет всего снижения. Высокие оценки технологических компаний, значительные капитальные расходы и неопределенность сроков окупаемости ИИ-инфраструктуры также усиливали осторожность инвесторов.
При этом фундаментальные показатели отдельных компаний оставались сильными. AMD сообщила о росте квартальной выручки на 45%, до $13,4 млрд, а доходы дата-центрового сегмента увеличились на 97%, до $8,5 млрд. Эти результаты подтверждают высокий спрос на вычислительное оборудование, но не снимают вопросов о стоимости финансирования и рентабельности дальнейшего расширения ИИ-инфраструктуры.
Дополнительные сигналы поступили от центральных банков. 5 ноября Банк Англии повысил ключевую ставку на 25 базисных пунктов, до 4%, на фоне сохраняющегося инфляционного давления. Регулятор ожидает, что британская инфляция может приблизиться к 5% к середине 2027 года. Резервный банк Австралии также продолжил ужесточение денежно-кредитной политики, повысив ставку до 4,85%.
На сырьевых рынках ситуация развивалась иначе. Утром 6 ноября Brent торговалась около $99,6 за баррель, направляясь к значительному недельному снижению. Удешевление нефти сопровождалось ожиданиями возможной деэскалации ближневосточного конфликта, однако фактическое восстановление поставок оставалось неопределенным.
В результате мировые рынки подходят к новой неделе с противоречивыми сигналами. Снижение нефтяных цен потенциально ослабляет будущие инфляционные риски, но дорогие деньги и сомнения в окупаемости ИИ-инвестиций продолжают ограничивать спрос на рискованные активы. Следующим испытанием станет октябрьская инфляция США.
Инфляция США определит ожидания по ставкам ФРС
10 ноября Бюро статистики труда США (BLS) опубликует октябрьский индекс потребительских цен CPI, а 13 ноября — индекс цен производителей PPI. Инфляция США за октябрь 2026 года станет главным макроэкономическим ориентиром недели, поскольку новые показатели позволят оценить устойчивость ценового давления перед декабрьским заседанием Федеральной резервной системы.13 ноя
В сентябре потребительская инфляция США ускорилась до 3,7% год к году против 3,4% в августе. За месяц CPI вырос на 0,6%, причем более половины прироста обеспечило подорожание бензина на 9,1%. Энергетический компонент в целом увеличился на 5,2% за месяц и на 20,4% в годовом выражении.
Базовый CPI, исключающий продовольствие и энергоносители, вырос на 0,3% за месяц и на 2,6% год к году. Такая разница между общей и базовой инфляцией показывает, насколько существенную роль в сентябрьском ускорении цен сыграли энергоносители.
Октябрьский отчет позволит определить, как менялись розничные цены на бензин в течение октября и насколько устойчивым оставалось давление в других категориях. При этом резкое снижение Brent в начале ноября не входит непосредственно в октябрьский CPI. Его возможное влияние на потребительские цены проявится в последующих отчетных периодах и будет зависеть от динамики розничных топливных цен.
Особое значение имеют три компонента:
Энергоносители. Динамика бензина и топлива покажет вклад энергетического сектора в общий CPI. Однако снижение цен на энергию не гарантирует сопоставимого замедления базовой инфляции.
Жилье и услуги. Месячные изменения этих компонентов помогут оценить устойчивость внутреннего ценового давления, которое зависит от потребительского спроса, заработных плат и операционных расходов.
Базовые товары. Их динамика позволит определить, насколько изменения закупочных и импортных цен отражаются на стоимости конечной продукции.
В пятницу картину дополнит индекс PPI. В сентябре цены производителей для конечного спроса выросли на 1,3% за месяц и на 6,3% год к году, что стало самым высоким годовым темпом с декабря 2022 года. Особенно заметно подорожали товары конечного спроса — на 2,6% за месяц, преимущественно за счет энергетического компонента.
В отличие от CPI, который отражает изменение потребительских цен, PPI измеряет динамику отпускных цен американских производителей и поставщиков услуг. Он позволяет оценивать ценовые условия на разных стадиях производства и реализации, но не является прямым измерителем всех затрат предприятий.
Для анализа устойчивого ценового давления полезно учитывать не только общий PPI, но и показатель без продовольствия, энергоносителей и торговых услуг. В сентябре он вырос на 0,5% за месяц и на 5,0% год к году. Такой подход помогает частично отделить изменения отдельных волатильных компонентов от более широких ценовых тенденций.
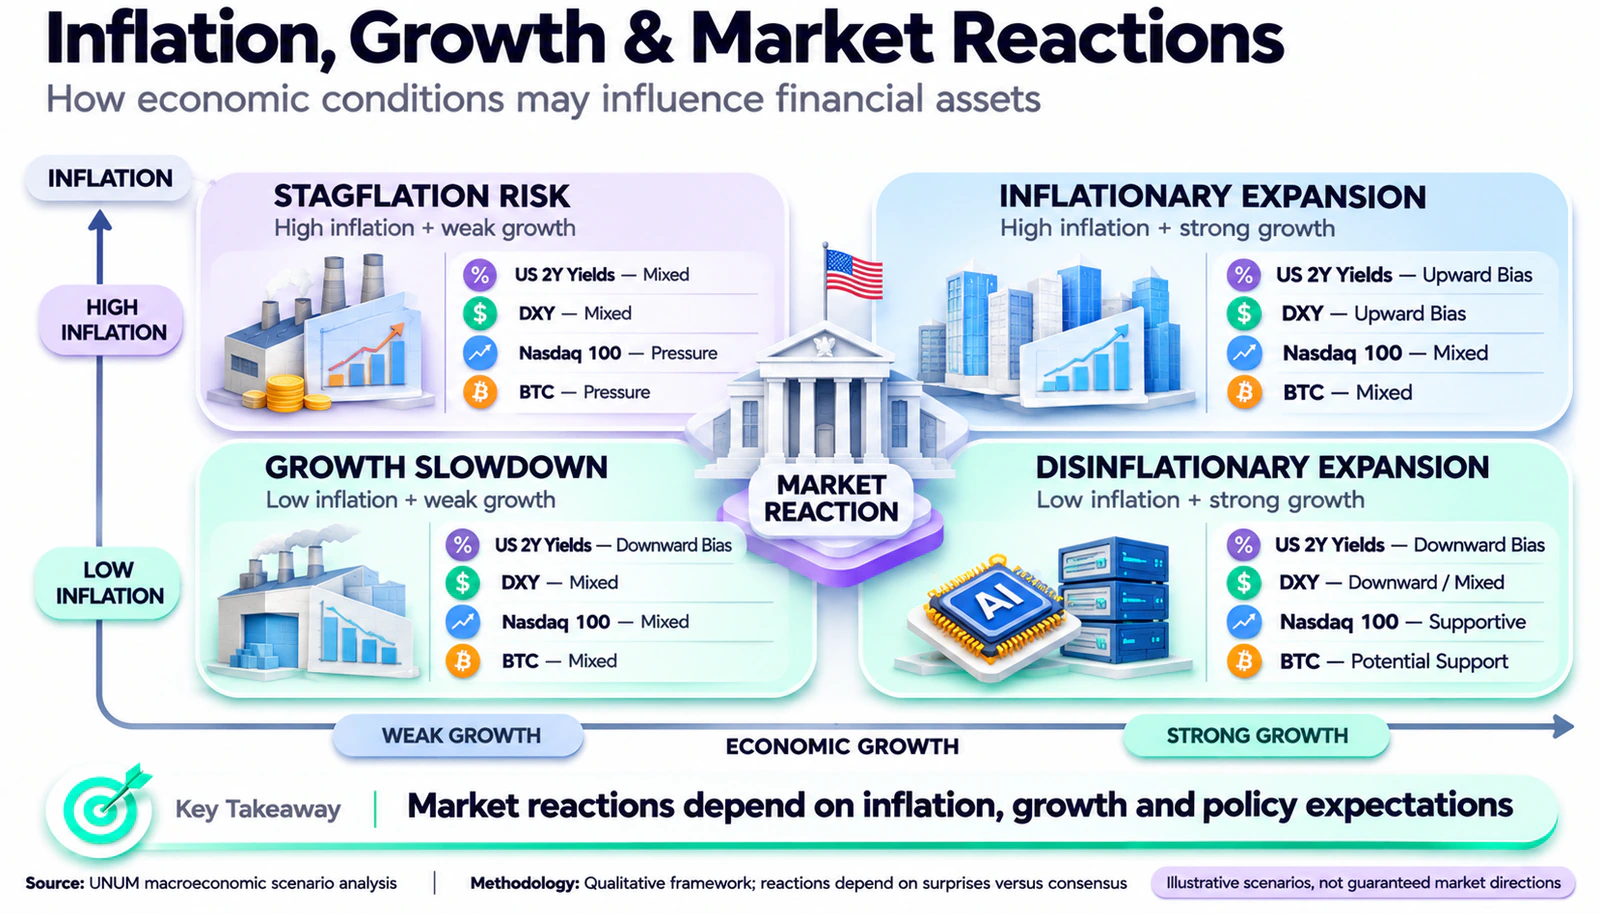
Для трейдеров особенно важно отклонение фактических результатов от рыночного консенсуса. Даже замедление CPI может вызвать негативную реакцию, если инфляция снизится слабее ожиданий аналитиков.
Возможны три основных сценария:
Инфляция выше ожиданий. Ускорение базового CPI и сохранение высокого PPI могут усилить ожидания продолжительного сохранения жесткой денежно-кредитной политики. При прочих равных это поддержит доллар и доходности краткосрочных US Treasuries, одновременно создавая давление на Nasdaq и другие чувствительные к ставкам активы.
Инфляция соответствует прогнозам. Реакция может оказаться ограниченной, если структура показателей также не принесет сюрпризов. В таком случае внимание участников рынка сместится к корпоративной отчетности и другим макроэкономическим публикациям.
Инфляция ниже консенсуса. Замедление базовых цен способно поддержать государственные облигации и фондовый рынок за счет снижения ожиданий будущих ставок. Однако устойчивость роста акций будет зависеть от того, не сопровождается ли дезинфляция ухудшением экономической активности.
Решение ФРС по ставке в декабре будет зависеть от совокупности поступающих данных, а октябрьские CPI и PPI помогут инвесторам пересмотреть ожидания дальнейшей денежно-кредитной политики.
Главными индикаторами реакции станут доходности двухлетних казначейских облигаций США, индекс доллара DXY и Nasdaq 100. Если доходности облигаций снижаются, а акции дорожают, рынок может воспринимать статистику как сигнал ослабления инфляционных рисков. Одновременное снижение доходностей и акций, напротив, потребует проверки, не усилились ли опасения относительно экономического роста.
Отчетность ИИ-компаний проверит окупаемость инвестиций
После масштабной распродажи акций ИИ-компаний инвесторы получат новую серию финансовых отчетов участников технологической индустрии. На этот раз внимание будет сосредоточено не столько на крупнейших облачных платформах, сколько на специализированных операторах дата-центров, производителях сетевого оборудования, поставщиках технологий выпуска чипов и энергетических компаниях.
В исследовании UNUM об экономике ИИ-инвестиций уже рассматривалось, почему быстрый рост спроса на вычислительные мощности не гарантирует одинаковой рентабельности для всех участников индустрии. Новая квартальная отчетность позволит проверить, насколько широко распределяются доходы от ИИ-бума и какие компании несут наибольшие финансовые риски.
CoreWeave — 10 ноября
Компания предоставляет специализированные облачные мощности для обучения и запуска моделей искусственного интеллекта. Ее отчет за III квартал будет особенно важен после снижения котировок операторов ИИ-инфраструктуры.
Главное внимание следует уделить темпам роста выручки, загрузке вычислительных мощностей, долгосрочным контрактам и стоимости привлеченного капитала. Строительство дата-центров требует значительных вложений, поэтому быстрый рост бизнеса может сопровождаться увеличением долговой нагрузки и отрицательным свободным денежным потоком.
Для оценки результатов CoreWeave важно сопоставить портфель заказов со сроками ввода новых мощностей, капитальными расходами и графиком обслуживания долга. Даже крупные долгосрочные контракты не позволяют автоматически определить, насколько быстро инвестиции начнут приносить положительный денежный поток.
Cisco — 12 ноября
Производитель сетевого оборудования представит результаты за I квартал 2027 финансового года. Главный интерес представляет спрос на высокоскоростное сетевое оборудование для дата-центров, поскольку увеличение вычислительных мощностей требует параллельного развития инфраструктуры передачи данных.
В IV квартале 2026 финансового года Cisco увеличила выручку на 18%, до $17,3 млрд. За весь финансовый год компания получила около $4 млрд выручки от ИИ-инфраструктуры для крупных облачных клиентов. На 2027 финансовый год руководство прогнозирует увеличение этого показателя примерно до $7,5 млрд.
Для инвесторов важно понять, сохраняется ли темп выполнения заказов и сопровождается ли увеличение продаж стабильной операционной маржой. Рост выручки от ИИ-инфраструктуры способен поддерживать результаты компании, но его влияние на прибыль зависит от себестоимости оборудования, структуры контрактов и конкуренции.
Applied Materials — 12 ноября
Компания представит результаты за IV квартал и весь 2026 финансовый год. Ее оборудование используется при производстве полупроводников, включая передовые логические чипы, DRAM и NAND Flash.
Особое внимание стоит уделить инвестиционным планам производителей микросхем, спросу на оборудование для передовых технологических процессов и развитию технологий упаковки чипов. Если полупроводниковые компании продолжат расширять производственные мощности, Applied Materials может получить дополнительную поддержку заказов.
Однако увеличение спроса на серверные компоненты одновременно создает риски для производителей потребительской электроники. Рост цен на память способен увеличивать себестоимость устройств и оказывать давление на валовую маржу.
Этот механизм подробно рассмотрен в аналитике UNUM о ценах на DRAM, NAND и марже Apple.
Constellation Energy — 9 ноября
Отчет энергетической компании позволит оценить еще один важный элемент ИИ-индустрии — условия энергоснабжения дата-центров.
Для операторов вычислительной инфраструктуры имеют значение не только тарифы на электроэнергию, но и доступность надежных генерирующих мощностей, пропускная способность электросетей и сроки подключения новых объектов.
Результаты Constellation Energy помогут оценить финансовое состояние энергетического бизнеса и перспективы долгосрочного спроса на электроэнергию, хотя сами по себе не позволяют определить всю стоимость энергоснабжения американской ИИ-инфраструктуры.
В совокупности отчеты CoreWeave, Cisco, Applied Materials и Constellation Energy покажут, насколько устойчивы финансовые результаты разных звеньев технологической цепочки. Для оценки перспектив акций ИИ-компаний необходимо сопоставлять рост выручки с операционной рентабельностью, свободным денежным потоком, задолженностью и прогнозами руководства.
Прогноз Nasdaq будет зависеть не только от сильных или слабых квартальных результатов, но и от того, насколько финансовые показатели оправдают высокие оценки акций и ожидания будущих прибылей.
Цены производителей и потребителей Китая покажут состояние спроса
9 ноября Национальное бюро статистики Китая опубликует индексы потребительских и производственных цен за октябрь. Для международных инвесторов эти данные важны не только как показатель состояния второй крупнейшей экономики мира, но и как ориентир для мирового спроса на сырье, промышленное оборудование и потребительские товары.
В сентябре потребительская инфляция Китая составила 0,9% год к году, а базовый CPI без продовольствия и энергоносителей вырос на 1,0%. При этом продовольственные товары подешевели на 1,7%, тогда как цены на непродовольственные товары увеличились на 1,5%.
Рост индекса цен производителей оказался значительно выше потребительской инфляции. PPI увеличился на 5,0% год к году, ускорившись на 1,2 процентного пункта относительно августа.
Такое расхождение между CPI и PPI показывает различия в ценовой динамике промышленного и потребительского сегментов экономики. Однако само по себе оно не доказывает сокращение прибыли предприятий, поскольку индексы охватывают разные наборы товаров и услуг.
Для оценки рентабельности необходимо дополнительно учитывать закупочные цены, структуру продаж и маржу производителей. В частности, сентябрьский индекс закупочных цен промышленности Китая вырос на 6,9% год к году, что указывает на заметное повышение расходов на приобретаемые предприятиями товары и материалы.
Октябрьские данные помогут проверить, сокращается ли разрыв между производственной и потребительской инфляцией. Замедление закупочных цен при устойчивом спросе может ослабить давление на маржу предприятий. Но если снижение PPI будет вызвано сокращением заказов и ухудшением экономической активности, последствия для фондового рынка могут оказаться менее благоприятными.
Для международных инвесторов важна реакция CSI 300, Hang Seng China Enterprises, USD/CNH, AUD/USD, меди и железной руды. Улучшение промышленного спроса способно поддержать сырьевые активы, тогда как слабость потребления может усилить сомнения в устойчивости китайского восстановления.
Данные ВВП Великобритании и еврозоны проверят устойчивость европейской экономики
12 ноября Управление национальной статистики Великобритании (ONS) опубликует первую оценку ВВП за III квартал, данные за сентябрь и статистику промышленного производства.
Публикация приобретает дополнительное значение после решения Банка Англии от 5 ноября повысить ставку до 4%. Регулятор ожидает, что годовая инфляция может ускориться примерно до 5% к середине 2027 года, несмотря на сохранение ограничительных денежно-кредитных условий.
В официальном заявлении Комитет по денежно-кредитной политике отметил:
Однако масштаб формирующегося инфляционного давления теперь достаточен, чтобы оправдать повышение ключевой ставки Банка Англии.
Новая статистика позволит проверить, насколько британская экономика сохраняет устойчивость в условиях дорогого финансирования и энергетического шока.
Особое внимание следует уделить динамике услуг, промышленности, строительства и частных инвестиций. Если рост окажется слабее ожиданий, инвесторы могут пересмотреть перспективы корпоративных прибылей, даже если высокая инфляция продолжит ограничивать возможности Банка Англии по смягчению политики.
Для валютного рынка важнее всего будет реакция GBP/USD и доходностей британских государственных облигаций (gilts). Слабый ВВП способен оказать давление на фунт, однако итоговое направление курса будет зависеть от того, насколько новые данные изменят разницу ожидаемых процентных ставок Великобритании и США.
13 ноября Eurostat представит уточненную оценку ВВП еврозоны за III квартал и предварительные данные о занятости.
По первой оценке, экономика еврозоны выросла на 0,4% относительно предыдущего квартала после увеличения на 0,6% во II квартале. Одновременно предварительная инфляция за октябрь ускорилась до 4,0% год к году против 3,8% в сентябре. Особенно заметным оставался рост цен на энергоносители — на 20,8% год к году.
Такое сочетание усиливает противоречие между борьбой с инфляцией и необходимостью поддерживать экономический рост. Если уточненный ВВП окажется слабее первоначальной оценки, это может повысить обеспокоенность инвесторов относительно состояния европейских компаний и государственных финансов.
Главными индикаторами станут EUR/USD, Euro Stoxx 50, доходности германских Bund и показатели занятости. При оценке реакции важно учитывать не только общий рост еврозоны, но и различия между отдельными национальными экономиками.
Дополнительный сигнал для азиатских рынков поступит 12 ноября, когда Банк Японии опубликует индекс цен корпоративных товаров за октябрь. Он поможет оценить ценовое давление на уровне компаний в Японии, где дальнейшая нормализация процентных ставок также зависит от устойчивости инфляции.
Нефтяной рынок проверит устойчивость снижения цен
После резкого удешевления нефти в начале ноября инвесторы будут оценивать, действительно ли улучшается баланс мирового спроса и предложения или котировки прежде всего отражают сокращение геополитической премии.
Утром 6 ноября Brent торговалась около $99,6 за баррель, а WTI — около $91,4. Несмотря на краткосрочное восстановление, оба сорта двигались к недельному снижению примерно на 12%.
Снижение котировок сопровождалось ожиданиями возможной деэскалации ближневосточного конфликта. Однако сообщения о новых атаках на танкеры и сохраняющихся рисках для судоходства показывают, что нефтяной рынок остается чувствительным к изменению ситуации в регионе.
В аналитике UNUM о снижении нефтяных цен уже рассматривались различия между производственными квотами OPEC+, фактическим экспортом и геополитической премией. На новой неделе важнее проверить, подтверждается ли снижение цены нефти Brent изменениями физического рынка.
Для этого инвесторам следует обращать внимание на несколько взаимосвязанных показателей:
Фьючерсная кривая Brent. Если ближайшие контракты сохраняют значительную премию к более дальним, это может указывать на напряженность краткосрочного баланса предложения даже при общем снижении нефтяных цен.
Физический экспорт. Восстановление поставок через Ормузский пролив и альтернативные маршруты будет более убедительным подтверждением улучшения предложения, чем отдельные дипломатические заявления.
Нефтяные запасы и стоимость транспортировки. Увеличение запасов одновременно со снижением фрахтовых ставок может свидетельствовать о постепенном ослаблении напряженности.
Для фондового рынка снижение нефти может стать положительным фактором, если оно сопровождается ослаблением инфляционных ожиданий и сохранением устойчивого спроса. Но если котировки падают вследствие ухудшения перспектив мировой экономики, удешевление энергоносителей не обязательно поддержит акции.
Поэтому Brent необходимо сопоставлять с доходностями облигаций, DXY и динамикой циклических секторов фондового рынка. Актуальные цены доступны в разделе котировок сырья UNUM.
[Инфографика 3] Как отличить снижение геополитической премии в нефти от ухудшения мирового спроса по фьючерсной кривой, запасам, объемам экспорта и стоимости перевозок.
Bitcoin проверит устойчивость спроса после распродажи
Прогноз Bitcoin на неделю 9–13 ноября будет во многом зависеть от данных CPI и PPI США, динамики доллара и устойчивости спотового спроса. Изменение инфляционных ожиданий способно повлиять на стоимость капитала и привлекательность рисковых активов, однако связь Bitcoin с фондовым рынком не остается постоянной.
В начале ноября Bitcoin опускался примерно к $75–76 тыс. после октябрьской коррекции. Восстановление котировок вызвало вопросы относительно структуры спроса и роли кредитного плеча.
В аналитике UNUM о роли фьючерсов в восстановлении Bitcoin рассматривалась оценка Bitfinex, согласно которой отскок BTC в начале ноября преимущественно поддерживался активностью на рынке деривативов. По данным, приведенным в исследовании, 3 ноября открытый интерес достиг 701 548 BTC, максимума с 22 сентября, тогда как признаки устойчивого восстановления спотового спроса оставались ограниченными.
Дополнительное давление создавали оттоки из американских спотовых Bitcoin ETF.
По данным Farside Investors, чистый отток капитала составил:
30 октября — $643,2 млн.
2 ноября — $398,6 млн.
3 ноября — $115,6 млн.
Совокупный отток за три торговые сессии достиг $1,1574 млрд. При этом 4 ноября фонды зафиксировали приток $74,6 млн, но уже 5 ноября последовал новый отток на $430,2 млн.
Такая динамика не позволяет говорить об устойчивом восстановлении спроса через биржевые фонды. Вместе с тем потоки ETF отражают операции разных категорий участников и не позволяют напрямую определить поведение исключительно институциональных инвесторов.
На следующей неделе особенно важно оценить, как Bitcoin отреагирует на изменение ожиданий по ставкам ФРС.
Если CPI окажется ниже рыночного консенсуса, снижение доходностей Treasuries и ослабление доллара могут улучшить условия для восстановления криптовалют. Однако устойчивость такого движения будет зависеть от наличия реального спроса на спотовом рынке.
Если инфляция превысит прогнозы, рост доходностей и укрепление DXY способны усилить давление на BTC. Особенно заметным оно может стать при высоком кредитном плече и повышенных ставках финансирования длинных фьючерсных позиций.
Для оценки ситуации следует сопоставлять потоки капитала в Bitcoin ETF, открытый интерес, funding rate и спотовые торговые объемы. Рост BTC одновременно с устойчивыми притоками в фонды и увеличением спотовых покупок будет более убедительным признаком восстановления спроса, чем движение, сопровождающееся только расширением фьючерсных позиций.
При этом корреляция между Bitcoin и Nasdaq 100 изменяется со временем, поэтому одинаковая реакция двух рынков на американскую инфляцию не гарантирована.
Рыночные ориентиры недели
Прогноз финансовых рынков на неделю зависит прежде всего от того, насколько фактическая инфляция США и результаты ИИ-компаний отклонятся от рыночных ожиданий. Для практического анализа важно сопоставлять динамику нескольких классов активов, а не оценивать каждый показатель изолированно.
Ключевые индикаторы:
US Treasury 2Y. Изменение ожиданий по декабрьскому решению ФРС после публикации CPI и PPI.
US Treasury 10Y. Баланс инфляционных рисков, перспектив экономического роста и спроса на государственные облигации.
DXY. Краткосрочный прогноз доллара будет зависеть от того, насколько новые данные по инфляции изменят ожидания процентных ставок США относительно других крупных экономик.
Nasdaq 100. Устойчивость технологического сектора после распродажи и публикации новых отчетов компаний ИИ-инфраструктуры.
Brent. Изменение геополитической премии в нефтяных котировках и состояние физических поставок.
BTC/USD. Реакция криптовалютного рынка на стоимость капитала, фондовые индексы и потоки в спотовые Bitcoin ETF.
По одному индикатору сложно определить преобладающие рыночные ожидания. Например, снижение доходностей облигаций вместе с ростом Nasdaq может отражать ослабление инфляционных рисков, тогда как одновременное снижение доходностей и акций способно указывать на усиление опасений за экономический рост.
Для трейдеров полезна последовательная оценка реакции: сначала сопоставить опубликованные данные с консенсусом, затем проверить изменение процентных ожиданий, доходностей и доллара и только после этого оценить движение акций и Bitcoin.
Такой подход помогает отличать краткосрочную волатильность от более существенной переоценки активов, хотя не исключает ложных сигналов и неоднозначных реакций рынка.
Три главных вопроса недели
1. Покажет ли инфляция США устойчивое замедление или ФРС придется сохранять жесткую денежно-кредитную политику?
Главными ориентирами станут месячная динамика базового CPI, структура потребительских цен и индекс PPI. Именно отклонение результатов от рыночного консенсуса может изменить ожидания по ставкам, доходности Treasuries и направление доллара.
2. Смогут ли компании ИИ-инфраструктуры подтвердить окупаемость масштабных инвестиций?
Отчетность CoreWeave, Cisco, Applied Materials и Constellation Energy позволит оценить финансовые результаты разных участников технологической цепочки. Для инвесторов значение будут иметь не только рост выручки и объем заказов, но и свободный денежный поток, рентабельность и долговая нагрузка.
3. Что окажет большее влияние на мировые рынки — снижение нефтяных цен или признаки замедления экономики?
Новые показатели Китая, Великобритании и еврозоны помогут определить, сопровождается ли удешевление энергоносителей сохранением устойчивого спроса. Именно это сочетание будет иметь значение для динамики фондовых индексов, сырьевых валют и Bitcoin.
Экономический календарь на неделю 9–13 ноября
Неделя 9–13 ноября станет проверкой того, насколько обоснованны текущие ожидания инвесторов после резкого снижения технологических акций. Инфляция США определит ближайшие ориентиры для процентных ставок, отчеты ИИ-компаний позволят оценить финансовую отдачу инфраструктурных инвестиций, а статистика Китая и Европы покажет состояние мирового спроса.
Для финансовых рынков решающим окажется не отдельное значение CPI или квартальной прибыли, а согласованность поступающих сигналов. Замедление инфляции при устойчивой экономической активности способно поддержать восстановление рисковых активов. Однако сохраняющееся ценовое давление, слабые прогнозы компаний и ухудшение спроса могут продлить период повышенной волатильности.
Поэтому инвесторам важно оценивать события недели в комплексе — через изменение процентных ожиданий, доходностей облигаций, динамику доллара и реакцию фондового и криптовалютного рынков.