Почему прогноз Supermicro оказался неожиданным
20 октября 2026 года американская компания Super Micro Computer (Supermicro, NASDAQ: SMCI) представила предварительную оценку выручки и валовой маржи за первый квартал 2027 финансового года, завершившийся 30 сентября 2026 года. Компания существенно повысила прогноз на фоне увеличения спроса на серверные платформы для искусственного интеллекта.
Согласно официальному сообщению Supermicro, ожидаемая квартальная выручка составляет $18,5–19,5 млрд вместо ранее прогнозировавшихся $14,5–15,5 млрд. Таким образом, середина прогнозного диапазона была повышена на $4 млрд, или 26,7%.
Для оценки масштаба изменений важно сравнить новый прогноз с прошлогодними финансовыми результатами Supermicro. В первом квартале 2026 финансового года, завершившемся 30 сентября 2025 года, компания получила около $5 млрд выручки. Следовательно, новый прогноз предполагает увеличение квартальных продаж примерно в 3,7–3,9 раза, или на 270–290% год к году.
Такая динамика свидетельствует о существенном ускорении бизнеса, хотя часть роста может объясняться не только расширением всего рынка ИИ-серверов, но и изменением доли Supermicro в заказах крупных клиентов.
Компания также повысила прогноз валовой маржи с 10,4–10,8 до 12–12,5%. Этот показатель отражает долю выручки, которая остается после вычета себестоимости продаж. Руководство Supermicro связывает улучшение прогноза со структурой клиентских заказов и ассортиментом поставляемой продукции.
Пересмотр оказался значительно выше ожиданий аналитиков. По данным Reuters со ссылкой на LSEG, консенсус-прогноз квартальной выручки составлял около $15,23 млрд. Новая середина диапазона превышает его приблизительно на 24,8%.
Реакция фондового рынка США последовала сразу после публикации предварительных данных. По информации Reuters, акции Supermicro прибавили около 11,3% на торгах после закрытия основной сессии 20 октября. Положительную динамику также продемонстрировали бумаги других производителей серверного оборудования.
Однако обновленный прогноз нельзя считать окончательным финансовым результатом. Компания предупредила, что предварительные неаудированные оценки могут измениться после завершения бухгалтерских процедур. Полную квартальную отчетность Supermicro планирует опубликовать 3 ноября 2026 года.
Для инвесторов важно сочетание двух факторов: стремительного увеличения ожидаемых продаж и улучшения прогнозной рентабельности. Производители серверов работают в условиях высокой конкуренции и значительных затрат на комплектующие, поэтому увеличение оборота не всегда сопровождается сопоставимым ростом прибыли. Именно по этой причине финансовые результаты Supermicro представляют интерес не только для акционеров компании, но и для всего рынка полупроводников.
Что результаты Supermicro говорят о спросе на ИИ-чипы
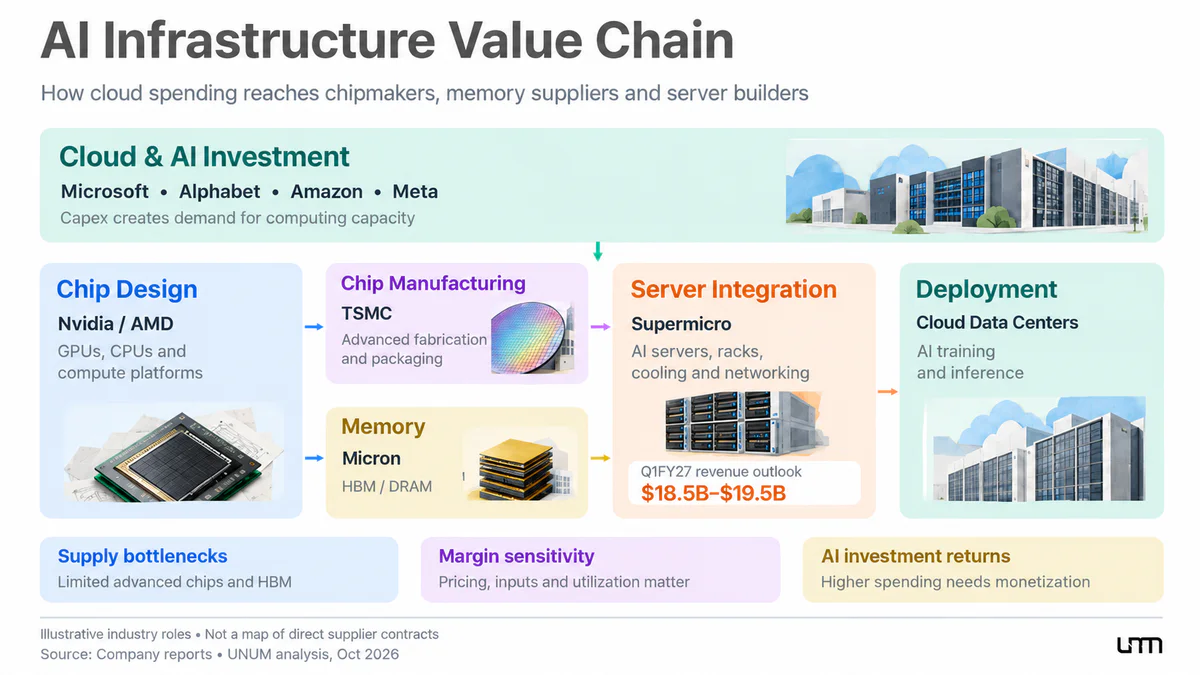
Supermicro не производит графические ускорители и другие основные полупроводниковые компоненты самостоятельно. Ее бизнес сосредоточен на проектировании, интеграции и поставках вычислительных систем, в которых используются процессоры, GPU, память, сетевое оборудование и технологии охлаждения.
По мере расширения дата-центров для искусственного интеллекта увеличивается потребность не только в отдельных чипах, но и в готовой серверной инфраструктуре. Поэтому динамика заказов Supermicro служит дополнительным индикатором спроса на оборудование для обучения ИИ-моделей и выполнения ими вычислительных задач.
Однако данные одного производителя серверов не позволяют определить масштабы всего рынка ИИ-инфраструктуры. Для более объективной оценки необходимо сопоставить их с отчетностью компаний, которые разрабатывают и производят полупроводники.
В августе Nvidia сообщила, что выручка направления Data Center во втором квартале 2027 финансового года достигла $89 млрд, увеличившись на 117% год к году. Общая квартальная выручка компании составила $96,2 млрд, а валовая маржа по стандартам GAAP — 75%.
Комментируя результаты, основатель и генеральный директор Nvidia заявил:
Искусственный интеллект достиг переломного момента. Он выполняет полезную работу. Генерируемые им токены продуктивны и приносят прибыль. Теперь вычисления непосредственно приносят выручку.
Заявление отражает позицию руководства Nvidia: вычислительные ресурсы становятся коммерческой инфраструктурой, а не исключительно инструментом исследований. Однако растущий спрос на GPU не гарантирует достаточной окупаемости инвестиций для всех операторов дата-центров.
Аналогичную тенденцию отражают финансовые результаты тайваньской TSMC — крупнейшего контрактного производителя передовых микросхем. В третьем квартале 2026 года ее выручка достигла $46,72 млрд, увеличившись на 41,2% год к году в долларовом выражении.
На высокопроизводительные вычисления (HPC) пришлось 68% квартальной выручки компании, а передовые технологические процессы с нормами 7 нм и ниже обеспечили 79% выручки от производства кремниевых пластин. Эти данные свидетельствуют о высоком спросе на современные процессоры и ускорители, хотя сегмент HPC включает не только ИИ-продукты.
Таким образом, финансовые показатели Supermicro, Nvidia и TSMC подтверждают расширение спроса на нескольких уровнях цепочки поставок: от готовых серверов до специализированных чипов и производственных мощностей. Тем не менее они не гарантируют сохранения текущих темпов роста в долгосрочной перспективе.
Кто выиграет от роста заказов на серверы
Дополнительный спрос на ИИ-серверы открывает возможности для производителей GPU, серверных процессоров, высокоскоростной памяти HBM и контрактных производителей микросхем. Однако экономическая выгода распределяется между ними неравномерно.
Nvidia занимает сильную позицию благодаря поставкам графических ускорителей и комплексных вычислительных платформ. Спрос на такие системы поддерживает продажи не только GPU, но и сетевого оборудования и сопутствующих компонентов. При этом высокая валовая маржа свидетельствует о значительно большей прибыльности бизнес-модели Nvidia по сравнению с интеграцией серверного оборудования.
AMD также расширяет присутствие на рынке ИИ-инфраструктуры. Во втором квартале 2026 года выручка ее сегмента Data Center достигла $6,7 млрд, увеличившись на 107% год к году. Компания связывает рост со спросом на серверные процессоры EPYC и ускорители Instinct.
Операционная прибыль сегмента составила $2,1 млрд против убытка $155 млн годом ранее. Однако сравнение требует осторожности: в аналогичном квартале 2025 года компания отразила около $800 млн расходов, связанных с экспортными ограничениями США на ускорители Instinct MI308. Отсутствие аналогичных расходов в отчетном периоде также повлияло на улучшение финансового результата.
Для TSMC ключевое преимущество заключается в производстве современных чипов для различных разработчиков. Компания может получать выгоду от расширения рынка независимо от того, чьи именно ускорители выбирают заказчики. Однако расширение производственных мощностей TSMC требует значительных капитальных вложений и времени.
Отдельного внимания заслуживает Micron Technology. Память с высокой пропускной способностью HBM обеспечивает графическим и ИИ-ускорителям быстрый доступ к данным, что критически важно для производительности современных вычислительных систем.
По итогам четвертого квартала 2026 финансового года Micron отчиталась о выручке $54,23 млрд против $11,32 млрд годом ранее. Компания также сообщила о масштабных поставках памяти HBM4 для платформы ключевого заказчика. При этом рост финансовых показателей Micron связан не только с HBM, но и с другими сегментами рынка памяти.
Компания | Финансовые показатели | Основные драйверы роста |
|---|---|---|
Nvidia | Выручка Data Center — $89 млрд, +117% г/г, II квартал 2027 ф. г. | GPU, вычислительные платформы и сетевые решения |
AMD | Выручка Data Center — $6,7 млрд, +107% г/г, II квартал 2026 года | Серверные процессоры EPYC и ускорители Instinct |
TSMC | Общая выручка — $46,72 млрд, +41,2% г/г в долларах США, III квартал 2026 года | Передовые техпроцессы, производство ИИ-чипов и HPC |
Micron | Общая выручка — $54,23 млрд, IV квартал 2026 ф. г. | HBM, DRAM и другие виды памяти |
Источник: официальная квартальная отчетность компаний. Показатели относятся к разным отчетным периодам и сегментам, поэтому не предназначены для прямого сравнения масштабов бизнеса.
Различия в бизнес-моделях имеют принципиальное значение для инвесторов. Nvidia и AMD получают выручку от разработки и продажи вычислительных компонентов, TSMC — от их производства, а Supermicro — от интеграции оборудования в готовые серверные системы.
Рост заказов может поддерживать все звенья отрасли, но изменения цен, себестоимости и конкуренции будут по-разному влиять на их прибыльность. Поэтому положительная реакция акций Supermicro не означает, что бумаги всех производителей полупроводников обладают одинаковым инвестиционным потенциалом.
Почему высокий спрос не гарантирует дальнейшего роста
Несмотря на сильные финансовые результаты компаний, полупроводниковый сектор остается зависимым от продолжения инвестиционного цикла. Крупнейшие технологические корпорации увеличивают инвестиции в ИИ, направляя средства на строительство дата-центров, закупку вычислительного оборудования и развитие облачных вычислений.
Масштаб этих вложений подтверждается отчетностью Microsoft и Alphabet.
В четвертом квартале 2026 финансового года Microsoft сообщила о капитальных затратах приблизительно на $41 млрд, включая влияние финансовой аренды. Около двух третей расходов приходилось на активы с относительно коротким сроком службы, прежде всего CPU и GPU. При этом операционный денежный поток компании составил $55,4 млрд, а свободный денежный поток — $19,6 млрд.
Alphabet во втором квартале 2026 года направила $44,9 млрд на капитальные вложения, преимущественно в техническую инфраструктуру. За тот же период ее операционный денежный поток составил $39,1 млрд, а выручка Google Cloud достигла $24,8 млрд, увеличившись на 82% год к году.
Эти показатели позволяют оценить не только масштабы инвестиций, но и финансовую нагрузку, связанную с расширением инфраструктуры. У Microsoft операционный денежный поток превышал денежные капитальные затраты, тогда как у Alphabet капитальные расходы за рассматриваемый квартал оказались выше операционного денежного потока.
При этом важно учитывать, что капитальные вложения обслуживают не только ИИ-продукты. Они также поддерживают облачные вычисления, традиционные корпоративные сервисы и другие направления бизнеса. Поэтому сравнивать совокупные расходы с доходами исключительно от искусственного интеллекта было бы некорректно.
Главный риск заключается в возможном расхождении между темпами увеличения вычислительных мощностей и коммерческой отдачей от их использования. Если доходы от ИИ-продуктов и облачных услуг будут расти медленнее расходов на инфраструктуру, заказчики могут пересмотреть инвестиционные программы.
Производственные ограничения и рост затрат
Дополнительным фактором риска остаются ограничения производственных мощностей. Передовая литография, упаковка чипов, выпуск HBM и строительство энергетической инфраструктуры требуют значительных инвестиций и длительного планирования.
TSMC рассчитывает направить на капитальные затраты в 2026 году $60–64 млрд. На конференции по итогам третьего квартала финансовый директор компании Уэнделл Хуан подтвердил этот прогноз и связал необходимость масштабных вложений с устойчивым многолетним спросом, включая развивающийся рынок агентного ИИ.
Компания также ожидает, что совокупные инвестиции за 2026–2028 годы существенно превысят расходы предыдущего трехлетнего периода.
Однако строительство новых фабрик создает дополнительные финансовые риски. Даже при высокой загрузке производственных линий увеличение затрат на передовые технологии и зарубежные предприятия может временно снижать рентабельность.
Например, валовая маржа TSMC в третьем квартале 2026 года сократилась с 67,7 до 66,4%, то есть на 1,3 процентного пункта. На динамику показателя повлияло первоначальное наращивание производства по 2-нанометровой технологии N2, частично компенсированное другими факторами.
Зависимость Supermicro от поставщиков
Существует и более специфический риск, связанный со структурой бизнеса Supermicro. В годовом отчете Form 10-K компания раскрыла, что в 2026 финансовом году на одного поставщика приходилось 63,1% общего объема закупок.
Такая концентрация повышает чувствительность компании к условиям сотрудничества, стоимости компонентов и возможным перебоям поставок. При ограниченном предложении ИИ-ускорителей даже крупный портфель заказов не гарантирует своевременного исполнения контрактов.
Кроме того, Supermicro конкурирует с Dell Technologies и Hewlett Packard Enterprise на рынке серверных решений. Не исключено, что часть ускоренного роста связана с перераспределением заказов между поставщиками серверов, однако для проверки этой гипотезы необходимы сопоставимые данные конкурентов.
Таким образом, у полупроводниковой индустрии сохраняются три основных источника неопределенности:
Экономика ИИ-проектов. Сможет ли рост доходов от искусственного интеллекта оправдать капитальные расходы операторов дата-центров?
Производственные ограничения. Успеют ли изготовители чипов, памяти и серверного оборудования расширить мощности без чрезмерного увеличения себестоимости?
Финансовая устойчивость. Смогут ли компании поддерживать высокую маржинальность при усилении конкуренции и возможном замедлении заказов?
Эти факторы определят, насколько текущий рост продаж сможет трансформироваться в долгосрочное увеличение прибыли.
Что ждет рынок полупроводников в ближайшие 6–12 месяцев
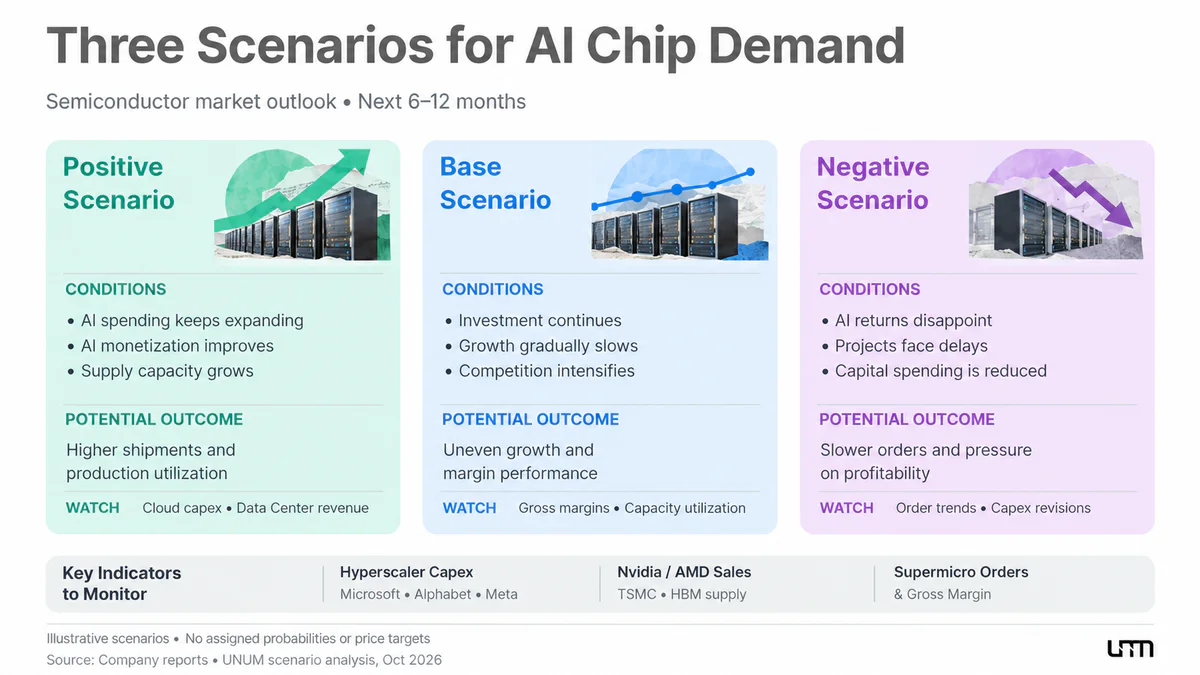
Повышенный прогноз выручки Supermicro усиливает аргументы в пользу сохранения высокого спроса на ИИ-инфраструктуру. Однако дальнейшее развитие отрасли будет зависеть от нескольких взаимосвязанных условий. Для оценки перспектив рассмотрим три условных сценария без присвоения им количественных вероятностей.
Позитивный сценарий. Крупные облачные провайдеры продолжают увеличивать инвестиции, новые ИИ-продукты приносят дополнительную выручку, а спрос на вычислительные ресурсы остается высоким. В этом случае Nvidia, AMD, TSMC и производители памяти получают возможность наращивать поставки, загрузку мощностей и прибыль.
Базовый сценарий. Инвестиции в ИИ-инфраструктуру продолжаются, но темпы роста постепенно замедляются после периода быстрого расширения. Конкуренция между разработчиками ускорителей и поставщиками серверов усиливается, а финансовые результаты компаний становятся более неоднородными. Преимущество получают производители с высокой рентабельностью, устойчивыми отношениями с заказчиками и доступом к критическим технологиям.
Негативный сценарий. Замедление монетизации ИИ, финансовые ограничения операторов дата-центров или задержки инфраструктурных проектов приводят к сокращению новых заказов. Компании могут пересмотреть капитальные расходы, что усилит давление на поставщиков оборудования и биржевые оценки технологических компаний.
Для определения дальнейшей траектории рынка полупроводников важнее всего отслеживать несколько показателей:
квартальную выручку Nvidia и AMD в сегменте Data Center;
капитальные затраты и загрузку производственных мощностей TSMC;
динамику спроса и предложения на рынке памяти HBM;
инвестиционные бюджеты Microsoft, Alphabet, Amazon и Meta;
маржинальность и исполнение заказов Supermicro.
Отдельным ориентиром станет окончательная отчетность Supermicro за первый квартал 2027 финансового года, публикация которой запланирована на 3 ноября. Она позволит проверить предварительные показатели выручки и маржинальности, а также уточнить финансовое состояние компании.
Резкое повышение прогноза Supermicro стало еще одним подтверждением высокого спроса на вычислительные мощности для искусственного интеллекта. Финансовые результаты Nvidia, AMD, TSMC и Micron показывают, что расширение ИИ-инфраструктуры уже поддерживает рост нескольких сегментов полупроводникового рынка.
Однако устойчивость этого процесса будет определяться не только объемами заказов на серверы, но и способностью технологических компаний окупать инвестиции в дата-центры. Сильные результаты Supermicro повышают ожидания относительно отрасли, но не исключают рисков перегрева рынка ИИ, производственных ограничений и последующего замедления спроса.
При этом положительные перспективы бизнеса не всегда означают привлекательность его акций. Даже если прибыль производителей полупроводников продолжит увеличиваться, завышенные ожидания инвесторов могут привести к снижению котировок. Поэтому дальнейшее развитие сектора необходимо оценивать с учетом как фундаментальных показателей компаний, так и их рыночной стоимости.