Статья подготовлена при поддержке партнера UNUM — брокера Axi.
Как золото потеряло значительную часть стоимости в 2026 году
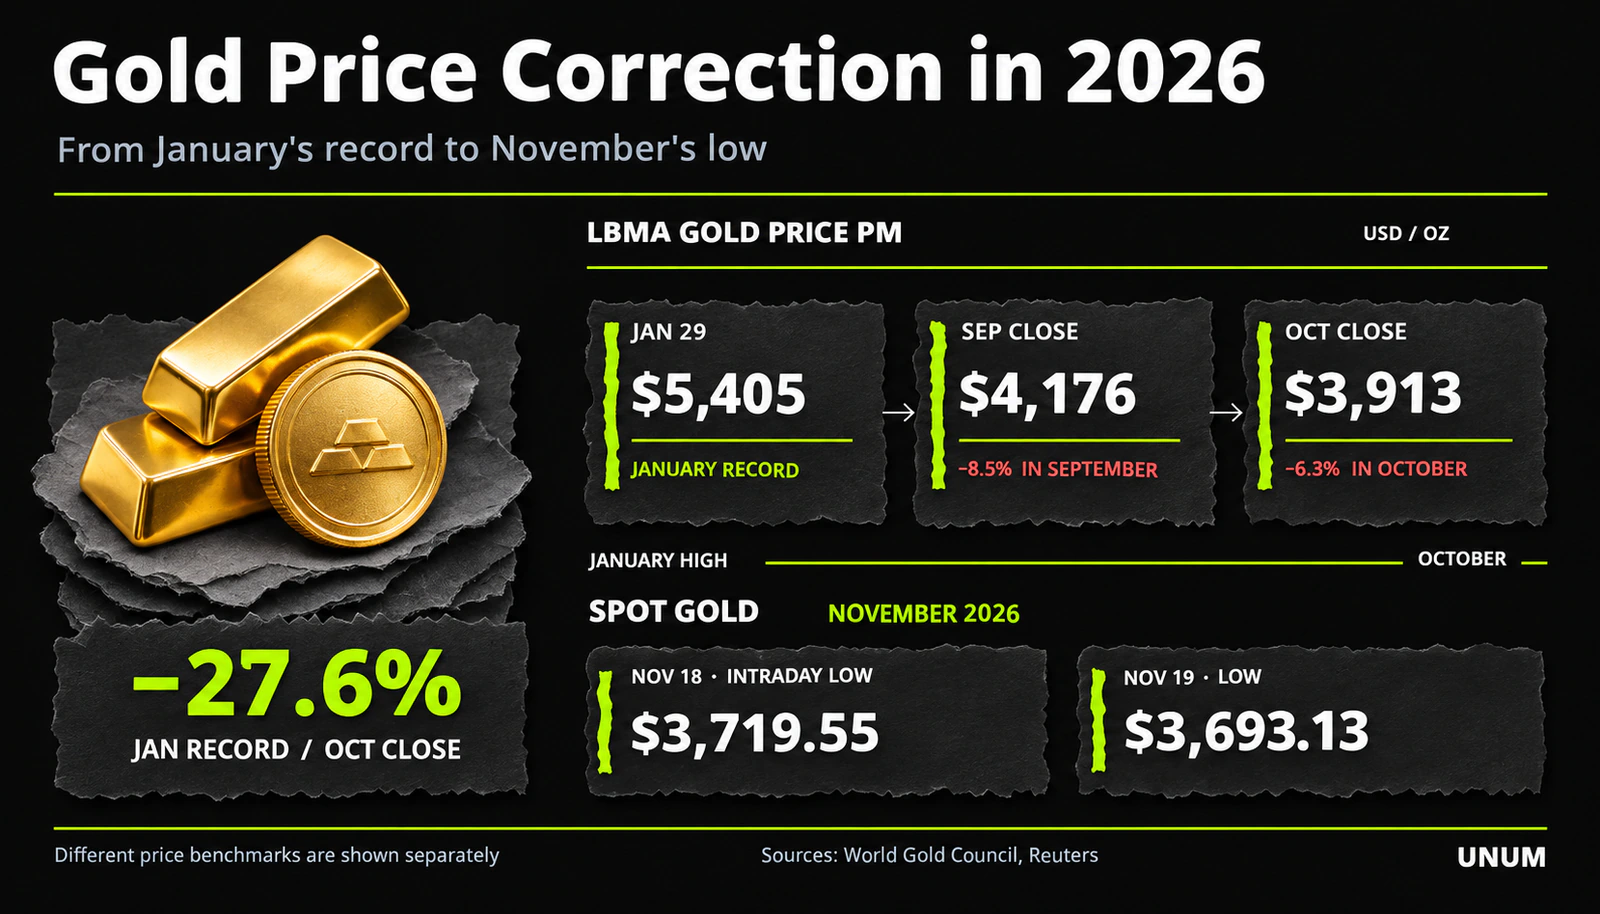
В начале 2026 года золото находилось в центре внимания мировых инвесторов. По данным World Gold Council (WGC), 29 января цена металла по лондонскому бенчмарку LBMA Gold Price PM достигла рекордных $5 405 за тройскую унцию. Однако последующие месяцы показали, насколько быстро могут измениться условия даже для актива, который традиционно рассматривают как средство сохранения капитала.
Заметное ускорение коррекции произошло осенью. В сентябре золото подешевело на 8,5%, завершив месяц на отметке $4 176 за унцию. В октябре снижение продолжилось: металл потерял еще 6,3%, а его цена к концу месяца достигла $3 913. Таким образом, к завершению октября золото стоило примерно на 27,6% меньше январского рекорда. Расчет выполнен по сопоставимым значениям LBMA Gold Price PM.
Ноябрь также не принес устойчивого восстановления. По данным Reuters, 18 ноября спотовое золото подешевело примерно на 3,2%, до $3 726,19 за унцию по состоянию на 14:30 по восточному времени США. В ходе торгов цена опускалась до $3 719,55, достигнув минимума с сентября 2025 года. Декабрьские фьючерсы на золото в США завершили сессию снижением на 3,2%, до $3 741,90.
19 ноября золото продолжило дешеветь. В начале торгов спотовые котировки опустились до $3 693,13, а позднее достигли $3 667,19 за унцию. Однако распродажи на этом не закончились. Утром 20 ноября цена золота снизилась до $3 525,25 за унцию по состоянию на 05:04 UTC, потеряв 2,7%. Декабрьские фьючерсы в США подешевели на 4,3%, до $3 526. По данным Reuters, снижение золота с начала недели достигло приблизительно 9,2%, став самым значительным с марта 2026 года.
При сравнении этих показателей важно учитывать различия между лондонским бенчмарком, спотовыми котировками и ценами фьючерсов. Для расчета доходности за продолжительный период необходимо использовать один сопоставимый ценовой ряд.
Падение происходило неравномерно. Между периодами распродаж наблюдались попытки восстановления. Например, 4 ноября золото временно вернулось выше $4 000 за унцию, однако последовавшее снижение показало, что этого оказалось недостаточно для изменения общего направления рынка.
Исследование World Gold Council, опубликованное 5 ноября, выделяет три вероятные причины октябрьской коррекции: пересмотр ожиданий по ставкам ФРС, сокращение спекулятивных позиций и временный переход инвесторов из золота и акций в облигации.
Эти процессы способны усиливать друг друга. Повышение доходностей делает облигации привлекательнее, рост спроса на доллар создает дополнительное давление на котировки золота, а сокращение позиций на фьючерсном рынке может ускорять снижение цены. При этом фундаментальный спрос на физический металл необязательно сокращается с той же скоростью.
События 18–20 ноября показали, что давление на золото усиливается не только из-за ожиданий повышения ставок, но и вследствие вынужденного закрытия позиций. Старший рыночный аналитик Capital.com Кайл Родда в комментарии Reuters от 20 ноября связал распродажи с сокращением позиций на финансовых рынках, опасениями устойчивой инфляции, высокими доходностями облигаций и укреплением доллара. Сочетание этих факторов способно ускорять падение котировок даже при сохранении долгосрочного спроса на металл.
Почему политика ФРС стала главным источником давления на золото
Одним из ключевых факторов нынешней коррекции стало изменение ожиданий относительно денежно-кредитной политики Федеральной резервной системы США. Рынок вновь начал учитывать возможность дальнейшего повышения процентных ставок, что повлияло на доллар, облигации и стоимость активов, не приносящих процентного дохода.
На заседании 27–28 октября Федеральный комитет по операциям на открытом рынке (FOMC) сохранил целевой диапазон ставки федеральных фондов на уровне 3,75–4,00%. Решение поддержали десять участников голосования, тогда как Лиза Кук и Бет Хаммак выступили за немедленное повышение ставки на 25 базисных пунктов. Эти сведения содержатся в официальном заявлении ФРС.
Разногласия внутри регулятора показали, что отдельные представители ФРС считают существующие финансовые условия недостаточно жесткими для устойчивого возвращения инфляции к целевому уровню 2%.
Что показал опубликованный протокол заседания ФРС
18 ноября Федеральная резервная система опубликовала протокол октябрьского заседания, который подтвердил готовность большинства участников к дальнейшему ужесточению денежно-кредитной политики.
Согласно документу, практически все участники обсуждения считали, что при реализации их базовых прогнозов по инфляции и рынку труда дальнейшее повышение ставки, вероятно, потребуется для возвращения инфляции к целевым 2%.
При этом два представителя ФРС допустили, что на следующем заседании может возникнуть необходимость в повышении ставки более чем на 25 базисных пунктов, если поступающие данные по инфляции окажутся неблагоприятными. Другие участники предупредили, что инфляционное давление может сохраняться дольше ожидаемого, что потребует более жесткой денежно-кредитной политики.
Таким образом, октябрьское решение сохранить ставку не означало завершения цикла ужесточения. Напротив, опубликованные материалы показали, что часть членов комитета предпочла дождаться дополнительной статистики, сохраняя готовность к дальнейшим повышениям.
Дополнительный сигнал поступил 17 ноября от президента Федерального резервного банка Сент-Луиса Альберто Мусалема. Во время выступления на конференции Центрального банка Аргентины он заявил:
Я считаю, что вскоре потребуется дальнейший отход от стимулирующей денежно-кредитной политики.
Мусалем также предположил, что для возвращения инфляции к целевому уровню американской экономике могут потребоваться несколько повышений ставки до весны 2027 года. Речь идет о позиции конкретного представителя ФРС, а не об утвержденном решении всего комитета.
Как изменились ожидания рынка
Публикация протокола усилила внимание инвесторов к возможному масштабу декабрьского повышения ставки.
По данным Reuters со ссылкой на CME FedWatch, утром 20 ноября вероятность повышения ставки ФРС на 25 базисных пунктов в декабре составляла 96,8%. Вероятность более значительного повышения на 50 базисных пунктов оценивалась в 3,2%.
Для сравнения, 19 ноября вероятность повышения сразу на 50 базисных пунктов достигала 10%. Последующее сокращение этой оценки показывает, что участники рынка стали увереннее в базовом сценарии повышения ставки на 25 базисных пунктов, хотя практически перестали учитывать возможность ее сохранения на прежнем уровне.
Эти оценки основаны на ценах фьючерсов на ставку федеральных фондов и могут меняться в течение торговой сессии. Они отражают ожидания участников рынка, а не окончательное решение регулятора.
Для золота подобная ситуация неблагоприятна. Металл не приносит процентного дохода, поэтому более высокие ставки увеличивают альтернативные издержки его хранения. Инвесторы могут получать доход от процентных инструментов без необходимости рассчитывать исключительно на повышение рыночной стоимости актива.
Причем золото реагирует не только на фактические решения ФРС. Если участники рынка начинают ожидать более высокую ставку еще до заседания, это способно заранее изменить стоимость облигаций, валютные курсы и инвестиционные потоки.
В предыдущем анализе инфляции США и ожиданий по ставке ФРС UNUM уже рассматривал, как новые макроэкономические данные влияют на американскую валюту и разные классы активов. Для золота этот механизм особенно важен, поскольку его стоимость тесно связана с долларом и доходностями государственных облигаций.
Как сильный доллар и доходность облигаций влияют на стоимость золота
Золото преимущественно котируется в долларах США, поэтому изменение стоимости американской валюты непосредственно влияет на его доступность для международных покупателей. Когда доллар укрепляется относительно евро, иены и других валют, приобретение одной и той же тройской унции становится дороже для участников рынка, использующих эти денежные единицы.
В ноябре доллар получил дополнительную поддержку благодаря ожиданиям дальнейшего повышения ставок ФРС. По данным Reuters, 20 ноября американская валюта оставалась вблизи максимума за 19 месяцев. Укрепление доллара продолжило оказывать давление на золото, стоимость которого к утру пятницы опустилась ниже $3 550 за унцию.
Для оценки этой зависимости используют индекс доллара DXY, который отражает динамику американской валюты относительно корзины шести основных валют. Однако обратная связь между долларом и золотом не является постоянной: в отдельные периоды оба актива могут дорожать одновременно.
Не менее важна конкуренция с государственными облигациями США. По официальным данным американского Минфина, 17 ноября доходность к погашению десятилетних казначейских облигаций составляла 5,10%.
Особое значение имеют реальные процентные ставки, то есть ставки с поправкой на инфляцию. Чем выше реальная доходность надежных долговых инструментов, тем больше потенциальный доход, от которого отказывается инвестор, предпочитающий хранить золото.
При этом влияние облигационного рынка нельзя свести к движению только номинальной доходности. Например, после публикации протокола ФРС 18 ноября доходности отдельных американских облигаций несколько снизились, поскольку значительная часть ожидаемого ужесточения уже учитывалась рынком. Однако доллар продолжил получать поддержку, а золото оставалось под давлением.
Вместе с тем зависимость не является абсолютной. Во время финансовых потрясений, опасений относительно устойчивости государственных долгов или резкого роста неопределенности золото может пользоваться спросом даже при высоких процентных ставках.
Поэтому текущую цену золота и перспективы XAU/USD необходимо анализировать вместе с динамикой DXY, реальными доходностями облигаций и направлением инвестиционных потоков.
Эти взаимосвязи можно отслеживать на странице золота UNUM, где представлены котировки, график и основные факторы изменения стоимости металла.
Почему высокая инфляция не помогает золоту удерживать позиции
Золото принято считать инструментом защиты от инфляции, поскольку его предложение ограничено, а стоимость не зависит непосредственно от покупательной способности одной национальной валюты. Однако это не означает, что металл обязательно дорожает при каждом ускорении роста потребительских цен.
Для рынка принципиально важна реакция центрального банка. Если инфляция заставляет ФРС поддерживать высокие ставки или повышать их, потенциальные преимущества золота как защитного инструмента могут временно уступать привлекательности процентных активов.
По данным Бюро статистики труда США (BLS), в октябре 2026 года индекс потребительских цен CPI вырос на 0,4% относительно сентября. Базовый показатель, исключающий продовольствие и энергоносители, увеличился на 0,3%. Эти значения свидетельствуют о сохранении месячного инфляционного давления. Большинство годовых показателей CPI за октябрь 2026 года недоступно из-за отсутствия сопоставимых данных за октябрь 2025 года.
Влияние инфляции на золото может проявляться в двух противоположных направлениях:
Поддержка спроса. Опасения обесценивания денег могут побуждать инвесторов увеличивать долю физических активов, включая золото.
Давление на котировки. Ожидания более жесткой политики ФРС могут укреплять доллар и повышать доходность облигаций, снижая привлекательность металла.
В ноябре второй механизм оказался особенно заметным. Инвесторы сосредоточились не только на текущей инфляции в США, но и на вероятности того, что американскому регулятору придется удерживать жесткие финансовые условия дольше ранее ожидаемого.
Опубликованный протокол ФРС подтвердил, что регулятор продолжает рассматривать устойчивую инфляцию как серьезный риск. Участники заседания отмечали сохраняющееся ценовое давление, включая влияние стоимости энергоносителей, ограничений предложения и спроса, связанного с развитием инфраструктуры искусственного интеллекта.
Именно поэтому инфляционные риски способны одновременно поддерживать долгосрочный интерес к золоту и создавать препятствия для его краткосрочного восстановления.
Действительно ли инвесторы отказываются от золота
Снижение котировок может создавать впечатление, что инвесторы массово выводят капитал из золота. Однако статистика показывает более сложную картину. Пока одни участники закрывают позиции на срочном рынке, другие продолжают увеличивать вложения в биржевые фонды и физический металл.
По данным World Gold Council, в III квартале 2026 года золотые ETF увеличили свои запасы на 211 тонн. Положительная динамика сохранилась и в октябре, несмотря на заметное падение стоимости металла.
Согласно отчету WGC о потоках в золотые ETF, за октябрь глобальные фонды, обеспеченные физическим золотом, привлекли $2,7 млрд, а их совокупные запасы выросли на 19 тонн, до рекордных 4 275 тонн.
При этом стоимость активов под управлением ETF сократилась на 6%, до $542 млрд. Такое расхождение объясняется снижением рыночной цены золота: стоимость имеющихся запасов уменьшилась, хотя сами фонды продолжали привлекать капитал.
Региональная структура потоков также была неоднородной. Европейские фонды обеспечили основную часть октябрьского притока, инвесторы из Азии оставались чистыми покупателями, тогда как североамериканские ETF зафиксировали отток примерно на $512 млн.
Совершенно другая ситуация складывалась на фьючерсном рынке. Согласно ноябрьскому исследованию World Gold Council, в октябре чистые позиции категории managed money на бирже COMEX сократились приблизительно на $7 млрд, что соответствует 53 тоннам золота. Аналитики связывают часть распродаж с уменьшением спекулятивной экспозиции и переходом капитала в облигации.
При этом сокращение длинных позиций не означает, что большинство участников рынка обязательно ожидают дальнейшего обвала. Например, отчет CFTC на 10 ноября показывал 226 234 длинных и 36 127 коротких контрактов в категории non-commercial по фьючерсам на золото. Чистая длинная позиция оставалась положительной и составляла 190 107 контрактов.
Это данные отчета Futures Only. Категория non-commercial шире managed money, поэтому приведенные показатели нельзя напрямую сопоставлять с оценкой WGC за октябрь.
Различия заметны и на физическом рынке. Спрос на золотые слитки и монеты в III квартале сократился на 19% год к году, до 268 тонн. Ювелирный сектор приобрел 313 тонн металла, что на 17% меньше результата аналогичного периода 2025 года. Одновременно центральные банки продолжили активно пополнять резервы.
Структура спроса на золото в 2026 году
Сегмент рынка | Период | Данные |
|---|---|---|
Золотые ETF | Октябрь | Приток $2,7 млрд, рост запасов на 19 тонн |
Фьючерсы COMEX, managed money | Октябрь | Сокращение чистых позиций на $7 млрд, или 53 тонны |
Центральные банки | III квартал | Покупки 321 тонны |
Слитки и монеты | III квартал | Спрос 268 тонн, снижение на 19% год к году |
Ювелирная промышленность | III квартал | Спрос 313 тонн, снижение на 17% год к году |
Источники: World Gold Council, Gold Demand Trends Q3 2026, Gold ETF Flows October 2026 и Gold Market Commentary October 2026.
Эти показатели нельзя складывать в единый баланс, поскольку они относятся к разным периодам и отражают различные категории рыночной активности. Однако их сопоставление помогает понять главное противоречие: падение цены золота сопровождается не всеобщим сокращением спроса, а перераспределением капитала между инструментами и категориями инвесторов.
В краткосрочной перспективе особенно большое влияние на котировки способны оказывать операции с производными инструментами. Закрытие крупных позиций, уменьшение кредитного плеча и изменение спроса на ликвидность могут усиливать ценовые движения даже тогда, когда долгосрочные владельцы продолжают покупать металл.
Почему центральные банки продолжают покупать золото
Поведение центральных банков заметно отличается от решений краткосрочных участников рынка. Государственные резервы формируются на длительном горизонте, а золото используется для диверсификации активов, снижения концентрации валютных рисков и поддержания устойчивости резервной структуры.
В III квартале 2026 года центральные банки приобрели 321 тонну золота. По оценке World Gold Council, за январь–сентябрь их совокупные покупки достигли 675 тонн, что на 6% больше результата аналогичного периода предыдущего года.
Одним из наиболее заметных покупателей остается Народный банк Китая. Согласно ноябрьскому обзору WGC, в октябре регулятор сообщил о приобретении еще 26 тонн золота — максимальном месячном объеме с октября 2023 года. После этих операций официальные золотые резервы страны достигли 2 435 тонн.
Такая стратегия объясняется не только ожиданиями роста цены. В отличие от краткосрочных инвесторов, центральные банки оценивают золото как резервный актив, который не представляет собой долговое обязательство отдельного эмитента. Его стоимость может существенно колебаться, но владение самим металлом не предполагает риска невыполнения обязательств конкретным заемщиком.
При этом повышение доли золота в международных резервах не всегда означает сопоставимое увеличение физических запасов. Если цена металла растет, его доля в общей стоимости резервов может увеличиться даже без новых закупок. Обратная ситуация наблюдается при падении котировок.
Подробнее различия между физическим накоплением и стоимостной переоценкой резервов рассматриваются в аналитике UNUM «Золото против доллара. Действительно ли центробанки дедолларизуются».
Покупки центральных банков создают долгосрочную поддержку спросу, но не гарантируют немедленного восстановления цены. На коротких временных интервалах влияние процентных ставок, валютного рынка и операций с деривативами может оказаться сильнее.
Почему золото дешевеет даже в периоды рыночной неопределенности
Статус защитного актива не означает, что золото всегда дорожает во время кризисов. В периоды резкого повышения волатильности инвесторы могут продавать практически любые ликвидные активы, в том числе те, которые первоначально приобретались для снижения портфельных рисков.
Так происходит, когда участникам рынка срочно требуются денежные средства. Например, убытки по акциям или производным инструментам могут заставить инвестора сократить другие позиции, чтобы выполнить маржинальные требования или восстановить необходимый запас ликвидности.
В комментарии Reuters от 18 ноября главный рыночный аналитик KCM Trade Тим Уотерер охарактеризовал эту особенность поведения золота следующим образом:
Золото вновь рассматривают как ликвидный актив.
Аналитик объяснял, что участники рынка сокращают позиции, чтобы высвободить капитал на фоне повышенной волатильности.
Подобное поведение не противоречит долгосрочной защитной роли золота. Металл может сохранять значение для диверсификации портфеля, но одновременно испытывать краткосрочное давление, когда спрос на денежные средства и доходные облигации резко увеличивается.
Дополнительный фактор — изменение структуры инвестиционных портфелей. Если доходность государственных облигаций становится достаточно привлекательной, часть капитала может перемещаться из золота в долговые инструменты даже без ухудшения долгосрочных перспектив самого металла.
Именно такой процесс World Gold Council рассматривает в числе вероятных причин октябрьской коррекции. Исследователи отмечают, что в отдельные периоды золото и доходности облигаций двигались в одном направлении, хотя обычно между ними наблюдается обратная зависимость. Это указывает на влияние дополнительных факторов, включая переоценку риска и сокращение позиций с кредитным плечом.
Какие прогнозы по золоту дают аналитики
После падения золота ниже $3 550 вопрос о дальнейшем движении цены приобретает особое значение. Масштаб ноябрьской коррекции усилил неопределенность относительно сроков восстановления. Однако прогнозы аналитиков различаются прежде всего из-за выбранного горизонта: краткосрочная динамика и долгосрочные перспективы металла зависят от разных факторов.
World Gold Council допускает приближение промежуточного минимума
В исследовании от 5 ноября аналитик World Gold Council Йохан Пальмберг рассмотрел исторические условия, при которых золото восстанавливалось после продолжительного снижения. Для анализа использовались три индикатора: отклонение цены от 200-дневной скользящей средней, резкое укрепление доллара и сокращение спекулятивных позиций.
По результатам исследования два из трех условий уже наблюдались в конце октября. Однако спекулятивные позиции оставались относительно высокими, поэтому автор не считал формирование устойчивого минимума подтвержденным.
Пальмберг сформулировал предварительный вывод следующим образом:
Our simple framework suggests gold may be nearing an interim bottom.
Перевод: «Наша простая аналитическая модель указывает на то, что золото, возможно, приближается к промежуточному минимуму».
Йохан Пальмберг, аналитик World Gold Council. Источник — Gold Market Commentary, 5 ноября 2026 года.
Историческая проверка WGC показала, что при выполнении как минимум двух условий положительная трехмесячная доходность наблюдалась в 9 из 10 рассмотренных случаев. Когда выполнялись все три условия, золото дорожало в течение следующих трех месяцев во всех пяти исторических эпизодах.
Однако выборка невелика, а прошлые результаты не гарантируют повторения сценария. Кроме того, модель относится к трехмесячному горизонту и не позволяет определить точную цену разворота.
Продолжение падения 20 ноября, когда котировки опустились до $3 525,25, показало, что предварительные признаки приближения промежуточного минимума не исключают дальнейших распродаж. Исследование WGC было опубликовано 5 ноября, до последнего этапа коррекции, поэтому его выводы нельзя рассматривать как подтверждение формирования устойчивого основания для восстановления цены.
UBS сохраняет положительный среднесрочный прогноз
Более оптимистичную оценку представило инвестиционное подразделение UBS. В опубликованном 20 октября материале банк подтвердил прогноз роста золота приблизительно до $5 400 за унцию к сентябрю 2027 года.
В качестве основных факторов UBS выделил покупки центральных банков, диверсификацию резервов и опасения относительно устойчивости государственных финансов. Одновременно аналитики признавали, что высокие реальные доходности и сильный доллар способны поддерживать волатильность в краткосрочной перспективе.
В ноябрьском выпуске UBS House View базовый ориентир на июнь 2027 года составлял $5 200 за унцию. При этом исходные рыночные данные документа относились к 21 октября, поэтому прогноз не следует представлять как оценку, пересмотренную после падения 18–19 ноября.
Таким образом, среднесрочная позиция UBS основана на ожидании постепенного ослабления макроэкономических факторов, которые сейчас давят на золото. Если ФРС сохранит жесткую политику дольше прогнозируемого, сроки восстановления могут сместиться.
Какие условия определят движение цен до конца 2026 года
В краткосрочной перспективе можно выделить три основных сценария.
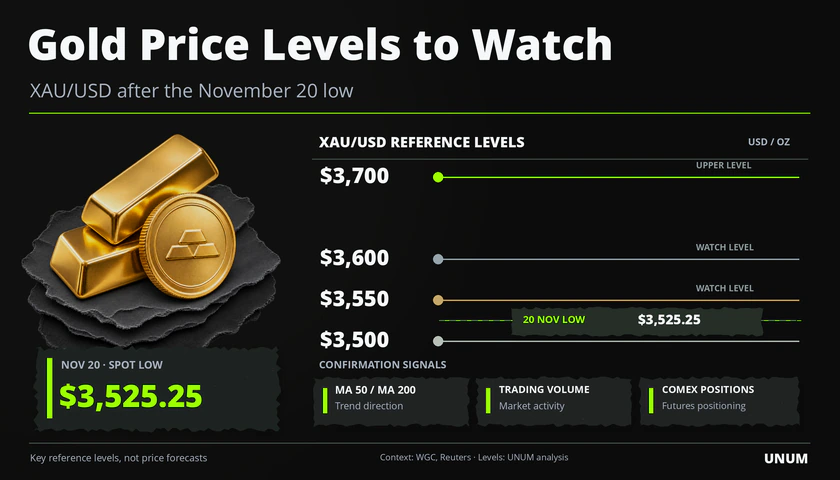
1. Продолжение падения. Если ФРС подтвердит готовность повышать ставки, доллар продолжит укрепляться, а реальные доходности облигаций останутся высокими, золото может столкнуться с новой волной продаж. Дополнительное давление возможно при дальнейшем сокращении фьючерсных позиций. После падения ниже $3 550 внимание участников рынка смещается к психологической отметке $3 500 и способности котировок стабилизироваться после стремительного сокращения стоимости металла.
2. Стабилизация котировок. Если ожидания по ставкам перестанут существенно меняться, а спрос со стороны ETF и центральных банков сохранится, золото может перейти к торговле в относительно ограниченном диапазоне. При этом отдельные макроэкономические публикации способны вызывать резкие краткосрочные колебания.
3. Восстановление стоимости. Ослабление доллара, снижение реальных доходностей и уменьшение ожиданий дальнейшего повышения ставок могут улучшить условия для роста XAU/USD. Дополнительную поддержку окажет восстановление интереса со стороны участников фьючерсного рынка.
Эти сценарии восстановления золота и дальнейшего снижения представляют собой анализ возможных условий, а не гарантированные ценовые прогнозы. Их реализация зависит прежде всего от решений ФРС, инфляционных данных и фактического движения капитала.
За какими уровнями XAU/USD следят участники рынка
Падение золота ниже $3 550 стало продолжением пробоя нескольких ранее значимых технических уровней. Последовательное снижение котировок показывает, что продавцы сохраняют преимущество, а участники рынка пока не получили убедительных признаков формирования устойчивого минимума.
В октябрьском исследовании World Gold Council рассматривалась область $3 857 за унцию, соответствовавшая уровню коррекции Фибоначчи 38,2% от продолжительного роста золота, начавшегося в 2015 году. Аналитики допускали проверку этого уровня при продолжении снижения. К 18 ноября спотовые котировки уже оказались ниже указанной отметки, а 19 ноября достигли $3 693,13.
Таким образом, ранее значимые уровни $3 857, $3 800 и $3 700 не смогли остановить снижение. После падения к $3 525 ближайшим психологическим ориентиром становится $3 500 за унцию. При попытке восстановления внимание может сместиться к отметкам $3 550 и $3 600, а затем к области $3 667–3 700, которую золото преодолело во время распродаж 19–20 ноября. Эти уровни следует рассматривать как ориентиры для наблюдения за ценовой реакцией, а не как подтвержденные границы разворота.
В таких условиях особое значение приобретает не отдельная цена, а поведение рынка после ее достижения. Если котировки быстро возвращаются выше ранее пробитого уровня и удерживаются там, это может указывать на ослабление давления продавцов. Продолжительное движение ниже предыдущих минимумов, напротив, свидетельствует о сохранении слабости.
Для оценки технической картины необходимо сопоставлять:
положение цены относительно 50- и 200-дневных скользящих средних;
динамику торговых объемов и открытого интереса;
изменение длинных и коротких позиций на COMEX;
реакцию XAU/USD на публикации ФРС и американской статистики;
способность цены удерживаться выше или ниже недавно сформированных диапазонов.
При этом технические индикаторы не могут надежно предсказать решение регулятора или внезапное изменение инвестиционных потоков. Поэтому их следует рассматривать вместе с фундаментальными факторами.
Изменение котировок XAU/USD представляет интерес не только для долгосрочных инвесторов, но и для участников рынка производных инструментов. Например, брокер Axi предоставляет доступ к торговле золотом через CFD. Такие контракты позволяют открывать позиции на рост или снижение стоимости металла без его физической покупки. Однако использование CFD, особенно с кредитным плечом, связано с риском значительных убытков. Условия торговли и доступность инструмента зависят от юрисдикции клиента.
Какие риски возникают при торговле золотом с кредитным плечом
Одной из особенностей CFD является возможность использования кредитного плеча. Оно позволяет контролировать позицию, номинальная стоимость которой превышает сумму средств, выделенных в качестве обеспечения. При этом финансовый результат рассчитывается исходя из полного размера позиции, а не только внесенной маржи.
Рассмотрим условный пример. Предположим, цена золота составляет $3 800 за унцию, а участник рынка открывает длинную позицию размером в одну унцию с кредитным плечом 1:10. В таком случае номинальная стоимость позиции составляет $3 800, а первоначальная маржа — $380.
Если цена золота снизится на 2%, до $3 724, убыток составит $76 без учета торговых расходов. Это соответствует 20% первоначальной маржи, хотя сам металл подешевел только на 2%.
При использовании более высокого плеча доля убытка относительно внесенного обеспечения будет еще больше. Кроме того, при резких колебаниях рынка брокер может потребовать внесения дополнительной маржи или принудительно закрыть позицию.
Кредитное плечо — не единственный фактор, который необходимо учитывать. На фактический результат торговли влияют также:
Спред. Разница между ценами покупки и продажи, формирующая часть торговых издержек.
Комиссии и перенос позиции. Дополнительные расходы, которые могут возникать в зависимости от типа счета и срока удержания сделки.
Проскальзывание. Исполнение сделки по цене, отличающейся от ожидаемой, особенно в периоды повышенной волатильности.
Ценовые разрывы. Резкие изменения котировок, из-за которых защитный приказ может исполниться хуже установленного уровня.
Маржинальные требования. Необходимость поддерживать достаточный объем средств для открытой позиции.
В официальном разъяснении Axi о рисках сырьевых CFD брокер предупреждает, что использование плеча может существенно увеличить убытки, а резкие рыночные движения способны препятствовать закрытию позиции по желаемой цене.
Таким образом, торговля CFD на золото отличается от долгосрочного инвестирования в физический металл. Она требует учета не только направления цены, но и размера позиции, маржинальных требований, торговых расходов и возможных резких изменений рыночной ситуации.
Какие события могут изменить направление золота до конца 2026 года
Публикация протокола октябрьского заседания ФРС 18 ноября стала одним из ключевых событий для рынка золота. Документ подтвердил, что регулятор рассматривает дальнейшее повышение процентных ставок как вероятно необходимое, а отдельные участники допускают более решительные действия.
Следующим важным событием станет заседание FOMC 8–9 декабря. Помимо решения по процентной ставке, регулятор представит обновленные экономические прогнозы, которые помогут оценить предполагаемую траекторию денежно-кредитной политики в 2027 году.
Еще одно значимое событие — публикация ноябрьского индекса потребительских цен США 10 декабря. Поскольку статистика выйдет после заседания ФРС, ее результаты будут влиять прежде всего на ожидания дальнейших решений регулятора.
Помимо календарных событий, участникам рынка необходимо следить за несколькими показателями:
Индекс доллара DXY. Устойчивое укрепление американской валюты может сохранять давление на золото.
Доходность казначейских облигаций США. Изменение номинальной и реальной доходности влияет на привлекательность металла относительно процентных инструментов.
Потоки средств в золотые ETF. Продолжение притоков будет свидетельствовать о сохраняющемся интересе части инвесторов.
Позиции на COMEX. Сокращение или восстановление длинных позиций поможет оценить настроения участников срочного рынка.
Закупки центральных банков. Новые данные покажут устойчивость долгосрочного спроса на физическое золото.
Даты экономических публикаций и рыночные события можно отслеживать через экономический календарь UNUM, а изменение стоимости металла — на странице котировок золота.
Что означает падение золота для дальнейших перспектив рынка
Ноябрьская коррекция показывает, что статус защитного актива не освобождает золото от влияния процентных ставок, валютных курсов и краткосрочных инвестиционных потоков. Ожидания дальнейшего ужесточения политики ФРС, высокая доходность американских облигаций и сильный доллар создали условия, при которых часть участников рынка предпочла сократить позиции.
Публикация протокола ФРС 18 ноября и продолжившееся 20 ноября падение золота до $3 525,25 стали дополнительным подтверждением этой зависимости. Снижение стоимости металла примерно на 9,2% с начала недели показывает, насколько сильным может быть влияние процентных ожиданий, укрепления доллара и сокращения торговых позиций. Пока инвесторы учитывают дальнейшее повышение ставок, краткосрочные перспективы золота остаются чувствительными к новым макроэкономическим данным и заявлениям представителей ФРС.
Однако статистика не подтверждает всеобщего отказа от золота. Биржевые фонды продолжали привлекать капитал, а центральные банки увеличивали физические запасы. Это свидетельствует о различиях между краткосрочной торговой активностью и долгосрочным инвестиционным спросом.
Перспективы золота до конца 2026 года будут во многом зависеть от решений ФРС, динамики реальных доходностей и поведения доллара. Если давление со стороны этих факторов ослабнет, металл может получить условия для восстановления. В противном случае рынок рискует столкнуться с продолжением коррекции даже при сохранении стратегического интереса к золоту со стороны крупных покупателей.