Инфляция в США оказалась выше ожиданий
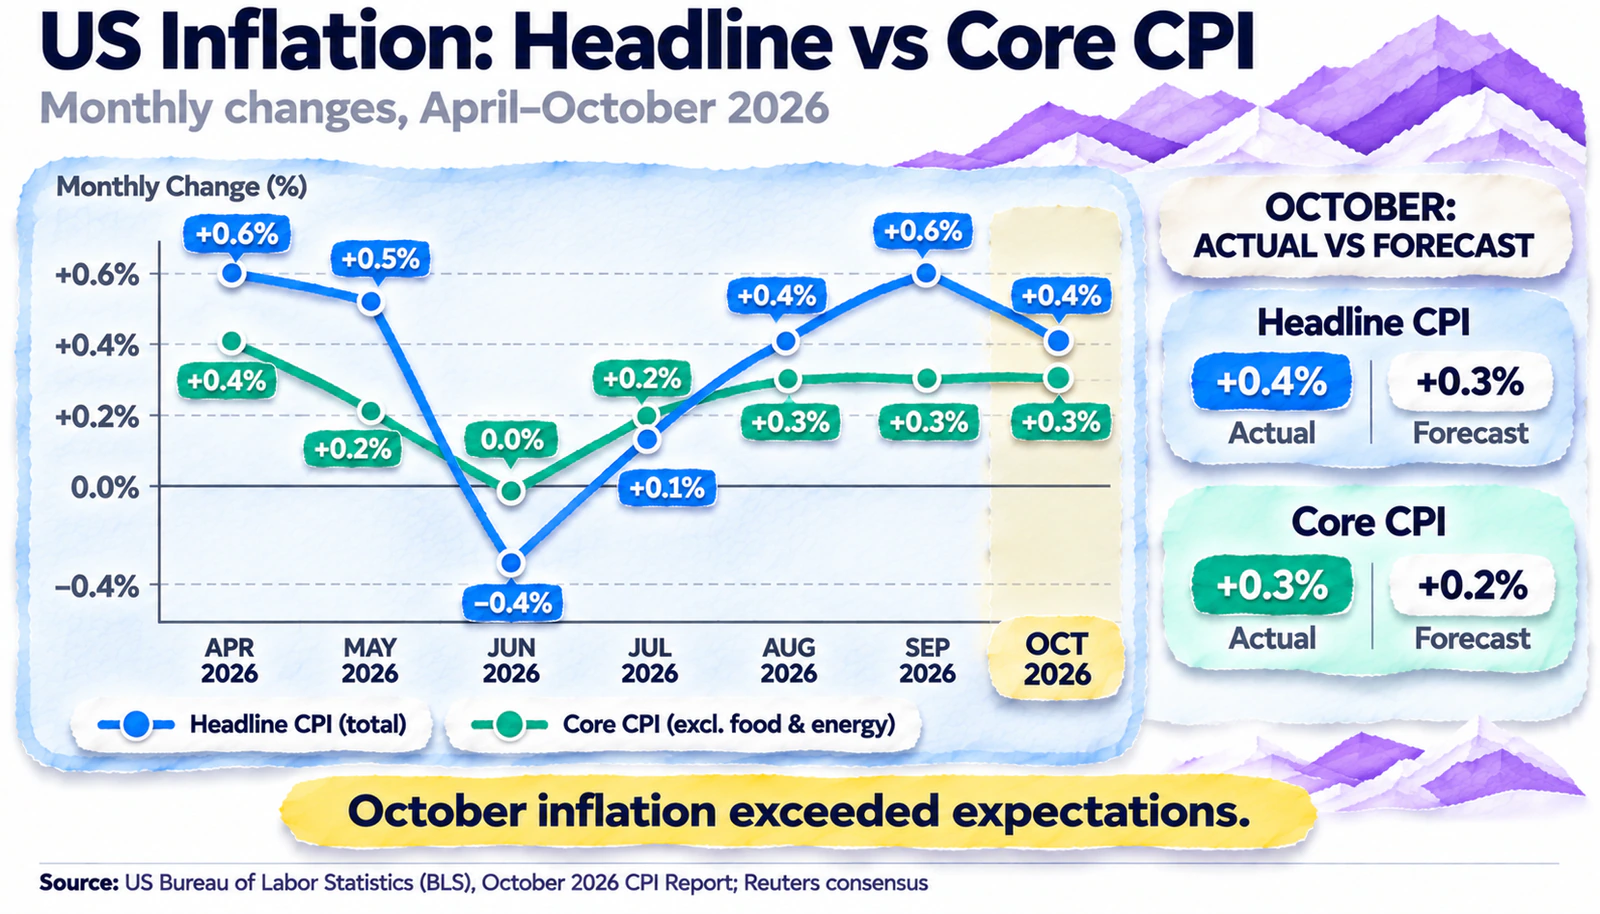
Публикация CPI США за октябрь стала главным инфляционным событием недели. По данным Бюро статистики труда США (BLS), опубликованным 10 ноября, индекс потребительских цен вырос на 0,4 % относительно предыдущего месяца. Экономисты, опрошенные Reuters, прогнозировали повышение на 0,3 %. Хотя показатель замедлился после сентябрьского роста на 0,6 %, превышение ожиданий усилило опасения по поводу устойчивого инфляционного давления.
Базовый CPI вырос на 0,3 % за месяц против ожидавшихся 0,2 %. Такой же прирост фиксировался в августе и сентябре. Базовая инфляция помогает оценивать устойчивость ценового давления без влияния продовольствия и энергоносителей, стоимость которых может существенно колебаться от месяца к месяцу. Сохранение повышенных темпов роста базового индекса показывает, что инфляционные риски не ограничиваются отдельными категориями товаров.
Согласно отчету BLS, в октябре:
Стоимость жилья выросла на 0,3 %, обеспечив более 30 % общего месячного прироста CPI.
Продукты питания подорожали на 0,5 %, включая продукты питания, приобретаемые в магазинах, и питание вне дома.
Цены на энергоносители увеличились на 0,7 % после сентябрьского скачка на 5,2 %.
Медицинские услуги, страхование автомобилей и расходы на отдых также продолжили дорожать.
Особенность октябрьского отчета заключается в отсутствии большинства годовых показателей CPI. Из-за перерыва в государственном финансировании BLS не проводило сбор данных за октябрь 2025 года, поэтому не смогло рассчитать большинство годовых изменений CPI за октябрь 2026 года. В результате основное внимание инвесторов сосредоточилось на месячной динамике и структуре инфляции.
Почему ФРС рассматривает дальнейшее повышение ставки
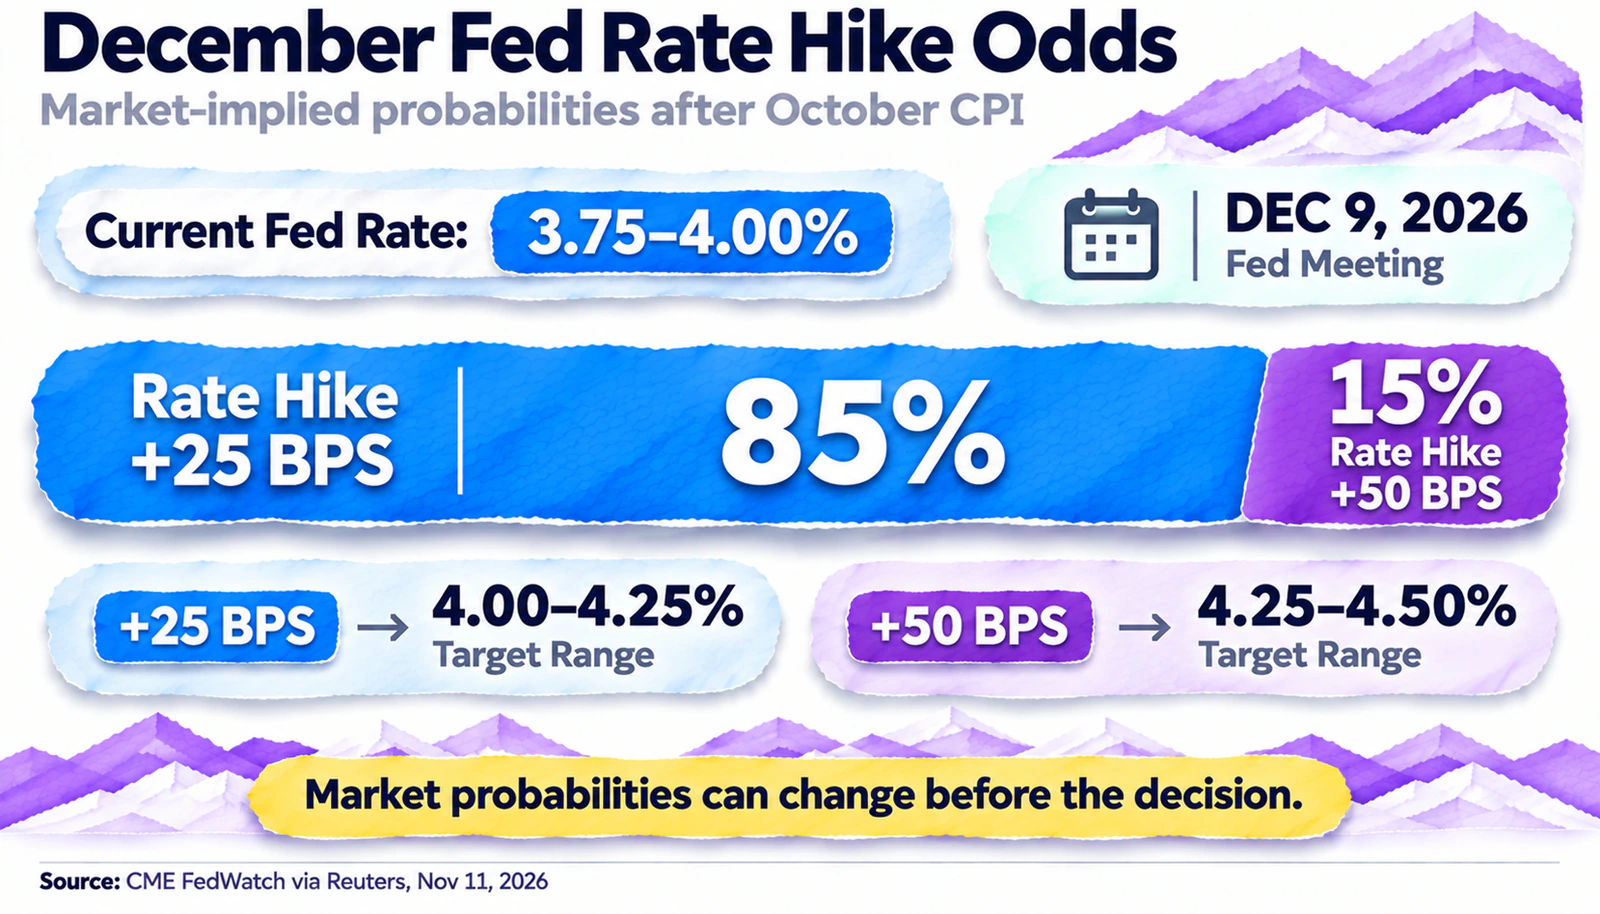
На заседании 28 октября Федеральная резервная система сохранила целевой диапазон ставки федеральных фондов на уровне 3,75–4,00 %. Решение поддержали 10 из 12 участников голосования, тогда как Лиза Кук и Бет Хаммак выступили за повышение на 25 базисных пунктов. Это показало, что внутри регулятора уже существовали разногласия относительно необходимой скорости ужесточения денежно-кредитной политики.
Текущая ставка ФРС находится в диапазоне 3,75–4,00 %, однако дальнейшая траектория зависит от устойчивости инфляции и состояния американской экономики. Продолжительный рост цен повышает риск закрепления инфляционных ожиданий, когда компании и потребители начинают заранее учитывать дальнейшее подорожание товаров и услуг в своих решениях.
Еще до публикации октябрьского CPI Кристофер Уоллер допустил более резкое повышение ставки ФРС. Вышедшие позднее данные усилили актуальность этого сценария. В своем выступлении 10 ноября член Совета управляющих ФРС объяснил, что более существенный шаг может потребоваться, если месячный рост базового CPI составит около 0,3 % или превысит этот уровень.
«В таком случае, я считаю, на декабрьском заседании следует рассмотреть повышение ставки на 50 базисных пунктов», — заявил Кристофер Уоллер в официальном выступлении Федеральной резервной системы 10 ноября 2026 года.
Президент Федерального резервного банка Далласа Лори Логан также выступила за дальнейшее ужесточение политики, указав на необходимость как минимум двух дополнительных повышений по 25 базисных пунктов. При этом представитель ФРС Анна Полсон поддержала более постепенный подход, позволяющий оценивать последствия уже принятых решений.
Различия в позициях показывают, что дальнейшая траектория ставки ФРС остается предметом обсуждения. Регулятору необходимо сдерживать инфляцию, одновременно учитывая влияние дорогих кредитов на потребление, инвестиции и экономическую активность.
Как изменились ожидания рынка перед декабрем
Ожидания инвесторов по декабрьскому решению ФРС изменились после публикации CPI. Более высокая, чем прогнозировалось, инфляция усилила вероятность дальнейшего ужесточения денежно-кредитной политики и заставила рынок пересмотреть прогнозы относительно ближайшего заседания Федерального комитета по операциям на открытом рынке (FOMC).
По данным Reuters на утро 11 ноября, CME FedWatch оценивал вероятность повышения на 25 б. п. в 85 %, а на 50 б. п. — в 15 %. Еще днем ранее рынок допускал сохранение ставки с вероятностью около 16 %, но после выхода статистики практически исключил этот вариант.
Повышение ставки ФРС на 50 базисных пунктов остается одним из возможных, но не базовых сценариев. Инвесторы учитывают не только вероятность конкретного решения в декабре, но и то, насколько долго американский регулятор будет поддерживать ограничительные финансовые условия.
Изменение ожиданий сразу отразилось на долговом рынке. По итогам торгов 10 ноября доходность двухлетних казначейских облигаций США выросла примерно на 18,4 базисного пункта, достигнув 4,731 %. Утром 11 ноября доходность десятилетних бумаг находилась около 4,996 %.
Рост рыночной доходности облигаций сопровождается снижением их цены при прочих равных условиях. Инвесторы требуют более высокой доходности, когда ожидают, что процентные ставки останутся повышенными или продолжат расти.
Почему доллар укрепляется на фоне инфляционных рисков
Денежно-кредитная политика США остается одним из ключевых факторов динамики мировых валютных рынков. Когда инвесторы ожидают более высоких процентных ставок, долларовые инструменты могут становиться привлекательнее благодаря повышенной доходности. Курс доллара остается чувствительным к изменениям ожиданий по ставке ФРС, особенно после публикации важных макроэкономических показателей.
По данным Reuters, 11 ноября индекс доллара DXY, отражающий стоимость американской валюты относительно корзины шести основных валют, поднялся до 102,30 пункта. После роста на 0,5 % во вторник он прибавил еще около 0,1 % в ходе азиатских торгов, приблизившись к максимуму с 29 октября.
При этом укрепление доллара объясняется несколькими взаимосвязанными факторами:
Рост доходности облигаций США. Более высокие процентные ставки повышают потенциальную доходность долларовых долговых инструментов и могут поддерживать спрос на американскую валюту.
Различия в политике центральных банков. Если ФРС ужесточает политику быстрее ЕЦБ или Банка Японии, разница процентных ставок может работать в пользу доллара.
Снижение аппетита к риску. При росте неопределенности инвесторы иногда сокращают вложения в рискованные активы и увеличивают долю ликвидных долларовых инструментов.
Однако высокая инфляция сама по себе не гарантирует дальнейшего роста доллара. Важнее то, насколько новые данные отличаются от рыночных ожиданий и как они влияют на прогноз будущих процентных ставок.
Как отметил руководитель исследовательского подразделения Pepperstone Крис Уэстон в комментарии Reuters от 11 ноября: «Рынок процентных ставок закладывает в цены не просто очередное повышение». Аналитик пояснил, что инвесторы оценивают, насколько ограничительной в конечном итоге может стать американская денежно-кредитная политика.
На валютном рынке утром 11 ноября пара EUR/USD торговалась около 1,1163. Курс USD/JPY находился около 158,82 иены за доллар. Дальнейшую динамику этих инструментов можно отслеживать в разделе котировок валют UNUM.
Как сильный доллар влияет на золото, акции и криптовалюты
Рост стоимости заимствований влияет на финансовые решения компаний и оценку инвестиционных активов. Более дорогие кредиты изменяют условия финансирования, влияют на инвестиционные потоки и заставляют участников рынка пересматривать перспективы различных финансовых инструментов.
Реакция на октябрьские данные по CPI уже продемонстрировала, насколько чувствительными остаются рынки к изменениям инфляционных ожиданий.
Золото. Спотовая цена золота 10 ноября снизилась на 2,62 %, до $4 030,56 за тройскую унцию, согласно Reuters. Рост доходности американских облигаций повышает альтернативные издержки владения золотом, которое само по себе не приносит процентного дохода. При прочих равных укрепление доллара повышает стоимость золота для покупателей, рассчитывающихся в других валютах.
Американские акции. Фондовый рынок США отреагировал снижением S&P 500 и Nasdaq Composite. По итогам торгов 10 ноября первый индекс потерял 0,38 %, второй — 0,74 %. Более высокие ставки увеличивают стоимость финансирования компаний и снижают текущую оценку ожидаемых будущих денежных потоков. Рост стоимости заимствований может ограничивать инвестиционные планы компаний, особенно в технологическом секторе, где рыночные оценки часто зависят от ожиданий будущего роста. Динамику американского фондового рынка можно отслеживать в разделе котировок индексов UNUM.
Криптовалюты. Утром 11 ноября биткоин торговался около $73 712, приблизившись к трехмесячному минимуму. Жесткая политика ФРС может ограничивать приток капитала в рискованные активы, однако движение BTC зависит также от спроса на спотовом рынке, потоков в ETF и ликвидаций позиций с кредитным плечом.
В отдельном анализе падения биткоина на UNUM рассматриваются дополнительные факторы, влияющие на криптовалютный рынок.
При этом реакция перечисленных активов не всегда бывает одинаковой. Например, золото может получать поддержку во время серьезной геополитической нестабильности даже при высоких ставках, а американские акции способны расти, если сильные корпоративные результаты перевешивают опасения относительно стоимости кредитов.
Что ждет доллар до декабрьского заседания ФРС
Краткосрочный прогноз доллара будет зависеть от новых данных по инфляции и сигналов ФРС. Существенное значение будут иметь решение Федеральной резервной системы 9 декабря и комментарии представителей регулятора о возможных действиях в 2027 году.
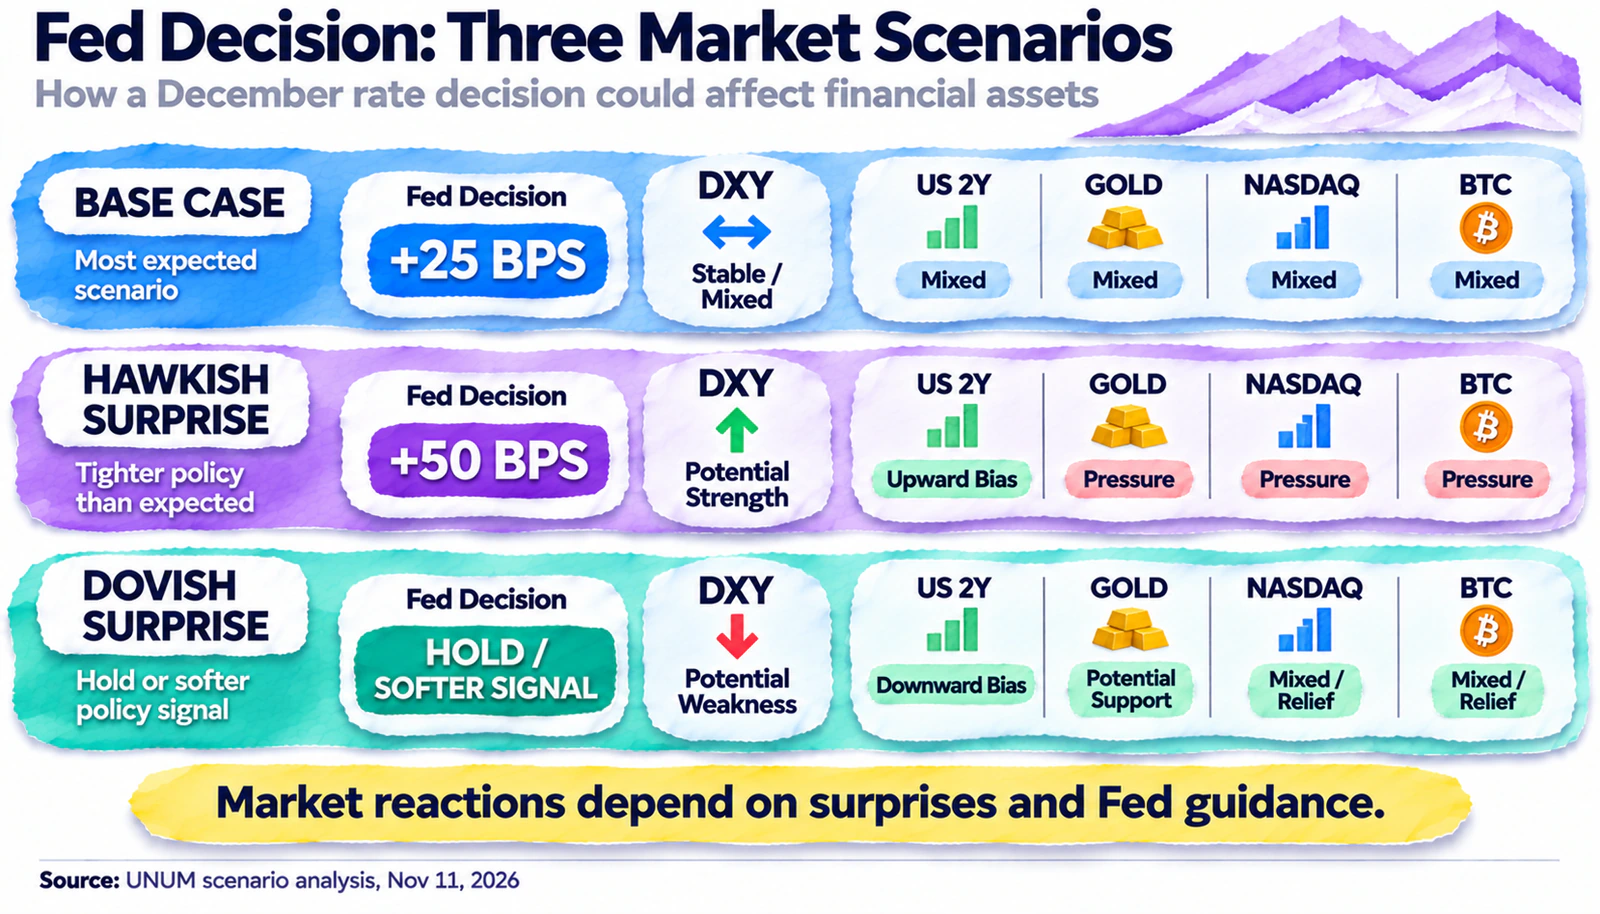
С учетом текущих инфляционных показателей и рыночных ожиданий можно выделить три основных сценария.
Сценарий | Решение ФРС | Возможные последствия для доллара |
|---|---|---|
Базовый | Повышение ставки на 25 б. п. | Доллар может сохранить устойчивые позиции, если ФРС подтвердит необходимость дальнейшего ужесточения |
Жесткий | Повышение на 50 б. п. | Более сильное укрепление доллара возможно, если решение окажется неожиданным для рынка |
Мягкий | Сохранение ставки или сигналы о замедлении ужесточения | Доллар может ослабнуть из-за пересмотра ожиданий по доходности американских активов |
На 11 ноября базовым рыночным сценарием остается повышение ставки на 25 базисных пунктов. Однако даже его реализация не гарантирует дальнейшего укрепления доллара, поскольку значительная часть ожидаемого решения уже учтена в ценах.
Для инвесторов не менее важными будут обновленные экономические прогнозы ФРС и комментарии руководства регулятора. Если они укажут на необходимость более длительного периода высоких ставок, доллар может получить дополнительную поддержку. Более мягкая риторика, напротив, способна изменить рыночные настроения.
За какими экономическими событиями следить инвесторам
До декабрьского заседания ФРС участникам рынка предстоит оценить несколько важных публикаций, способных изменить ожидания по процентным ставкам.
13 ноября — индекс цен производителей США (PPI) за октябрь, позволяющий оценить инфляционное давление на уровне производства.
4 декабря — отчет о занятости за ноябрь, включая изменение числа рабочих мест и уровень безработицы.
8–9 декабря — заседание FOMC, по итогам которого будут опубликованы решение по ставке и обновленные экономические прогнозы.
10 декабря — ноябрьский CPI, который выйдет уже после решения ФРС и повлияет на ожидания относительно политики в 2027 году.
Дополнительное значение будут иметь данные по индексу расходов на личное потребление (PCE), который ФРС использует в качестве основного ориентира для оценки инфляции. За публикациями можно следить через экономический календарь UNUM.
Как отмечалось в обзоре ключевых событий торговой недели 9–13 ноября, инфляционные показатели США остаются одним из главных факторов формирования рыночных ожиданий.
Октябрьская статистика уже усилила позиции доллара и повысила вероятность дальнейшего ужесточения политики ФРС. Однако устойчивость этого движения будет зависеть от новых данных и готовности регулятора действовать жестче, чем предполагает рынок. Для инвесторов главным ориентиром остается не только само решение по ставке, но и его возможное влияние на финансовые условия в 2027 году.