Anthropic 在 IPO 前的财务报表揭示了什么
2026年10月26日,Claude AI 模型家族的开发者 Anthropic 向美国证券交易委员会(SEC)提交了一份公开的S-1 注册声明。公司计划在纳斯达克以代码 ANT 进行首次公开募股,但最终价格和发行股票数量尚未确定。
Anthropic 2026年的财务报表作为 IPO 准备的一部分披露,显示了公司业务的快速发展。在前六个月,收入达到162.9亿美元,而去年同期为11.6亿美元。此增长约为1300%,意味着收入增加了约14倍。
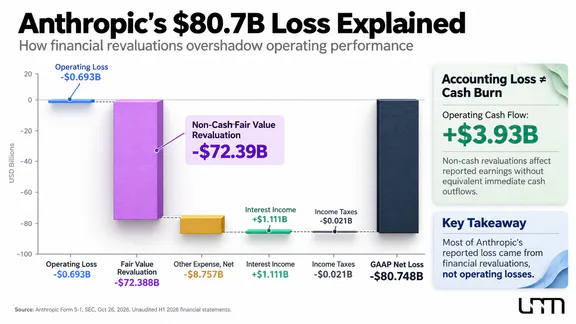
然而,同期净亏损达到807.5亿美元,增加了六倍多。同时,反映核心活动收入与支出差异的经营亏损减少了近68%。
Anthropic 的关键财务指标
指标 | 2025年上半年 | 2026年上半年 |
|---|---|---|
收入 | 11.6亿美元 | 162.9亿美元 |
运营支出 | 33亿美元 | 169.8亿美元 |
运营结果 | −21.4亿美元 | −6.9亿美元 |
净结果 | −129.7亿美元 | −807.5亿美元 |
运营现金流 | −15.1亿美元 | +39.3亿美元 |
来源:Anthropic,S-1 表格,SEC。2025年和2026年上半年未经审计的数据。数值已四舍五入。
值得注意的是,2026年第二季度发生了变化,Anthropic 在财务报表中首次在六个季度中实现了运营利润——约9.74亿美元。因此,尽管整个半年的结果为负,但到期末,当前收入已超过运营支出。
与2025年相比,这是一个显著的变化,当时,正如UNUM 先前报道,收入增长伴随着运营亏损的增加。
然而,一个盈利的季度尚不足以证明商业模式的可持续性。要做到这一点,必须了解为何净结果与运营结果有如此显著的差异,以及公司在未来几年将承担哪些成本。
Anthropic 为何遭受807亿美元的亏损
Anthropic 巨额净亏损的主要原因不是与开发和维护 Claude 相关的成本,而是用于筹集资本的金融工具的会计处理。
根据财务报表,2026年上半年,公司因可转换债务工具、公允价值变化、衍生负债和 SAFE 协议的变化而确认了723.9亿美元的支出。这些协议为投资者提供了在特定条件下未来获得公司股份的可能性。
其机制如下:Anthropic 通过可转换为股份的工具筹集资金。当其业务估值增加时,这些工具持有者的义务估值也会上升。根据适用的会计规则,价值的变化被视为支出,即使公司尚未支付相应的现金金额。
一个显著的例子是对Amazon的可转换债务。截至2026年6月30日,其名义本金约为62亿美元,而按公允价值确定的账面金额达到1086亿美元。后者并不意味着Anthropic必须立即向Amazon支付超过1000亿美元的现金。转换条款规定了股份的接收,这可能导致其他投资者持股的稀释。
此外,公司确认了87.6亿美元的其他费用净收入,其中包括约87.2亿美元的其他金融工具价值调整。加上可转换债务的72.39亿美元重估,这些费用形成了约811.1亿美元的非现金费用。其对净结果的影响部分被其他项目抵消,包括11.1亿美元的利息收入。
因此,要评估Anthropic的财务状况,需要区分三个指标:
净亏损 — 807.5亿美元。考虑了核心活动的结果、金融债务的重估、利息收入、税收和其他项目。
营业亏损 — 6.93亿美元。显示半年度的总业务费用仍超过收入。
调整后的营业利润 — 16.2亿美元。公司在排除某些项目后计算,包括基于股票的补偿和某些非现金费用。
后一个指标属于非GAAP类别,意味着它是在标准会计规则之外计算的。它有助于评估核心活动的动态,但被排除的费用不一定没有经济意义。例如,员工股票补偿可以增加流通股数量并减少现有股东的持股比例。
因此,Anthropic的会计亏损807亿美元并不等同于在运营Claude上花费的现金金额。然而,金融债务的重估反映了筹集资本的实际经济后果,包括投资者持股的潜在稀释。排除这些费用本身并不意味着公司已实现可持续盈利。
Claude商业模式的盈利能力如何
要了解Claude的经济可持续性,需要检查Anthropic的收入结构和服务AI模型的成本。
公司通过订阅、通过API访问模型以及企业解决方案赚取收入,这些解决方案允许将人工智能集成到他们自己的产品和业务流程中。在2026年上半年,约130.6亿美元或80%的收入来自实际模型使用的支付。另有32.2亿美元来自订阅。
这种结构意味着Anthropic的收入在很大程度上取决于处理请求的数量,而不仅仅是用户的数量。
对于AI模型开发者来说,这既是优势也是风险来源。随着Claude在企业客户中的使用扩大,收入可以快速增加。然而,每个请求都需要计算资源,因此负载的增长伴随着额外的基础设施成本。
Anthropic经济的主要变化在于将这些费用与收入进行比较。2025年上半年,计算和基础设施花费公司23.3亿美元,约为其收入的两倍。一年后,费用增长到89.5亿美元,但其与收入的比例从约201%下降到55%。
对于每一美元的收入,Anthropic现在承担的计算成本比一年前显著减少。这表明运营经济的改善,但并不证明每个请求的成本减少:部分计算能力是提前购买的,其成本取决于长期合同的条款。
此外,这一指标不能等同于毛利率。计算费用项目不仅包括服务用户请求,还包括研究、开发和语言模型训练的基础设施。
与此同时,Anthropic继续增加在人员、销售和推广上的支出。销售、营销和合作伙伴关系的费用达到31.7亿美元,而一年前为1.2亿美元。此类别包括通过合作伙伴渠道分发服务的相关费用。
这种费用结构表明,人工智能的货币化不仅取决于客户数量,还取决于计算成本、模型使用强度和商业渠道的有效性。
对云平台的依赖具有独特的重要性。在2026年上半年,约48%的Anthropic收入通过云提供商市场获得。这为企业客户提供了访问途径,但同时也加强了与Amazon、Google和Microsoft的合作关系的影响。例如,正如UNUM所写,Anthropic正在通过Amazon Bedrock的基础设施扩展Claude的国际影响力。
因此,Claude商业模式产生可持续利润的能力不仅取决于收入增长率。同样重要的是,公司是否能够在同时资助更高效模型开发的情况下,保持相对计算成本的降低。
Anthropic 真正的花费和承担的风险
财务报表中的另一个重要变化是转向正的经营现金流。在2026年上半年,Anthropic从其核心业务中获得了39.3亿美元的现金流入,而去年同期则为15.1亿美元的流出。
这意味着来自经营活动的流入超过了相应的现金流出。然而,正的现金流并不保证未来没有财务问题。其规模还取决于与客户和供应商结算的时间,而该指标本身并未反映所有未来的基础设施义务支付。
截至2026年6月30日,Anthropic的现金和短期投资约为1317亿美元。金融储备的很大一部分是通过筹集资本形成的:仅在上半年,优先股的发行就为公司带来了约1104亿美元。
主要问题在于未来计算基础设施的支出规模。
根据S-1文件,截至6月底,Anthropic在服务采购合同下约有2656亿美元的未来最低承诺,主要与云基础设施相关。此外,公司披露了约3214亿美元的未来未折现租赁支付,这些支付是根据尚未开始的计算能力合同签订的。
在6月30日之后,Anthropic签订了新的和修改了现有的基础设施租赁和采购协议。这些协议预计将增加约2450亿美元的未来最低支付,其中一些协议的履行取决于某些条件。这些金额涉及不同类别和日期的义务,因此在考虑可能的重叠之前不能机械地相加。
这些是分布在长达20年的多年度支付,而不是立即的现金流出。然而,这些协议的规模显示了先进AI模型的开发和商业使用仍然是资本密集型的。
这里出现了一个显著的不匹配:Anthropic的收入主要依赖于AI服务的实际消费,而基础设施义务可能会持续存在,无论计算能力的负载如何。
如果Claude的需求继续快速增长,获得的基础设施将允许服务更多客户并增加收入。然而,如果增长放缓,一些计算资源可能会未被充分利用,而长期合同下的支付将持续存在。
这个问题是整个人工智能市场的特征。在UNUM的分析材料中,“AI Boom on Borrowed Money: Who Profits from Artificial Intelligence and Who Risks Not Recouping Investments”中详细探讨了基础设施成本和债务融资如何在行业参与者之间分配风险。
对于Anthropic来说,主要科技合作伙伴的双重角色增加了额外的复杂性。Amazon、Google和Microsoft提供计算能力,参与公司融资或分销其产品,但同时也开发自己的AI服务。这种合作伙伴结构促进了业务扩展,但增加了对有限基础设施提供商及其商业条款的依赖。
因此,显著的现金储备减少了短期财务风险,但并不保证接受的基础设施义务的回报。
投资者在IPO前如何评估Anthropic
在IPO前评估Anthropic需要考虑的不仅是当前收入,还有长期义务、潜在股份稀释和盈利前景。因此,关注Anthropic股票的投资者不应仅仅依赖于净亏损或单个盈利季度。
使用传统的市盈率倍数,即将公司市值与净收入进行比较,目前并不具有信息性。由于净结果为负,其价值无法正确评估业务相对于所赚利润的价值。
对于Claude的开发者,P/S和EV/Revenue指标更有用。前者将市场资本化与收入进行比较,而后者则将业务价值与其收入进行比较,考虑到资本结构和财务义务的差异。
然而,由于Anthropic的高增长率,这些倍数也需要谨慎对待。
例如,假设Anthropic在IPO时的市值为1.5万亿美元,年度收入等于2026年上半年的两倍——约326亿美元。那么,条件P/S将约为46。在市值为2万亿美元时,该指标将超过61。
这仅仅是一个说明性的计算,而不是对公平价值的评估。将半年收入翻倍并不是对整个2026年的确认预测,也不能替代基于过去12个月实际收入的计算。
高倍数表明投资者愿意为未来增长支付显著溢价。但股票价格相对于当前收入越高,Anthropic的市值就越依赖于公司增加收入和提高业务盈利能力的能力。
围绕这种评估的讨论已经开始。此前,UNUM 报道了投资者迈克尔·伯里的对Anthropic估值的批评,他质疑公司9650亿美元的私人估值的合理性。然而,高估值本身并不能证明泡沫的存在——这样的结论需要将价格与预期现金流、风险和业务增长率进行比较。
Anthropic本身警告说,收入增长可能会放缓:
我们不期望我们的收入继续以可比的速度增长。
鉴于新的基础设施承诺是在多年之前做出的,而未来的收入仍然不确定,这一警告尤为重要。
投资者需关注的关键指标
在首次公开募股后,建议从四个方面评估Anthropic的财务结果:
收入增长率。企业使用Claude的收入增长速度如何,客户基础是否在扩大。
营业利润率。正营业利润是否成为常态,或公司在新支出下是否回到亏损。
相对于收入的计算成本。收入增长是否继续超过模型训练、请求服务和基础设施的成本增加。
自由现金流和财务义务。资本支出后剩余多少现金,以及未来支付如何由预期收入保障。
还需要考虑Anthropic的公司结构。根据S-1,创始人计划通过特殊的F类股票保留50.1%的普通问题投票权。同时,长期利益信托将有权组成董事会的大多数。这种模式限制了普通股东对公司管理的影响,需要对投资者权利进行额外分析。
Anthropic财务报告对投资者的意义
Anthropic的财务结果表明,先进AI模型的开发和商业使用可以产生数十亿美元的收入。公司显著增加了收入,提高了营业利润率,并实现了正营业现金流。然而,大额净亏损主要是由于金融工具的会计重估,而不是Claude的当前支出。
然而,运营指标的改善尚不能保证长期盈利能力。主要的投资风险与收入增长可能放缓、计算基础设施成本以及无论实际需求如何都需履行长期承诺有关。
对于投资者来说,决定性因素将是这些结果与公司在IPO时的估值相结合。即便是快速增长的业务,如果股票价格最初假设未来收入过高,也可能成为糟糕的投资。