过去一周比特币发生了什么
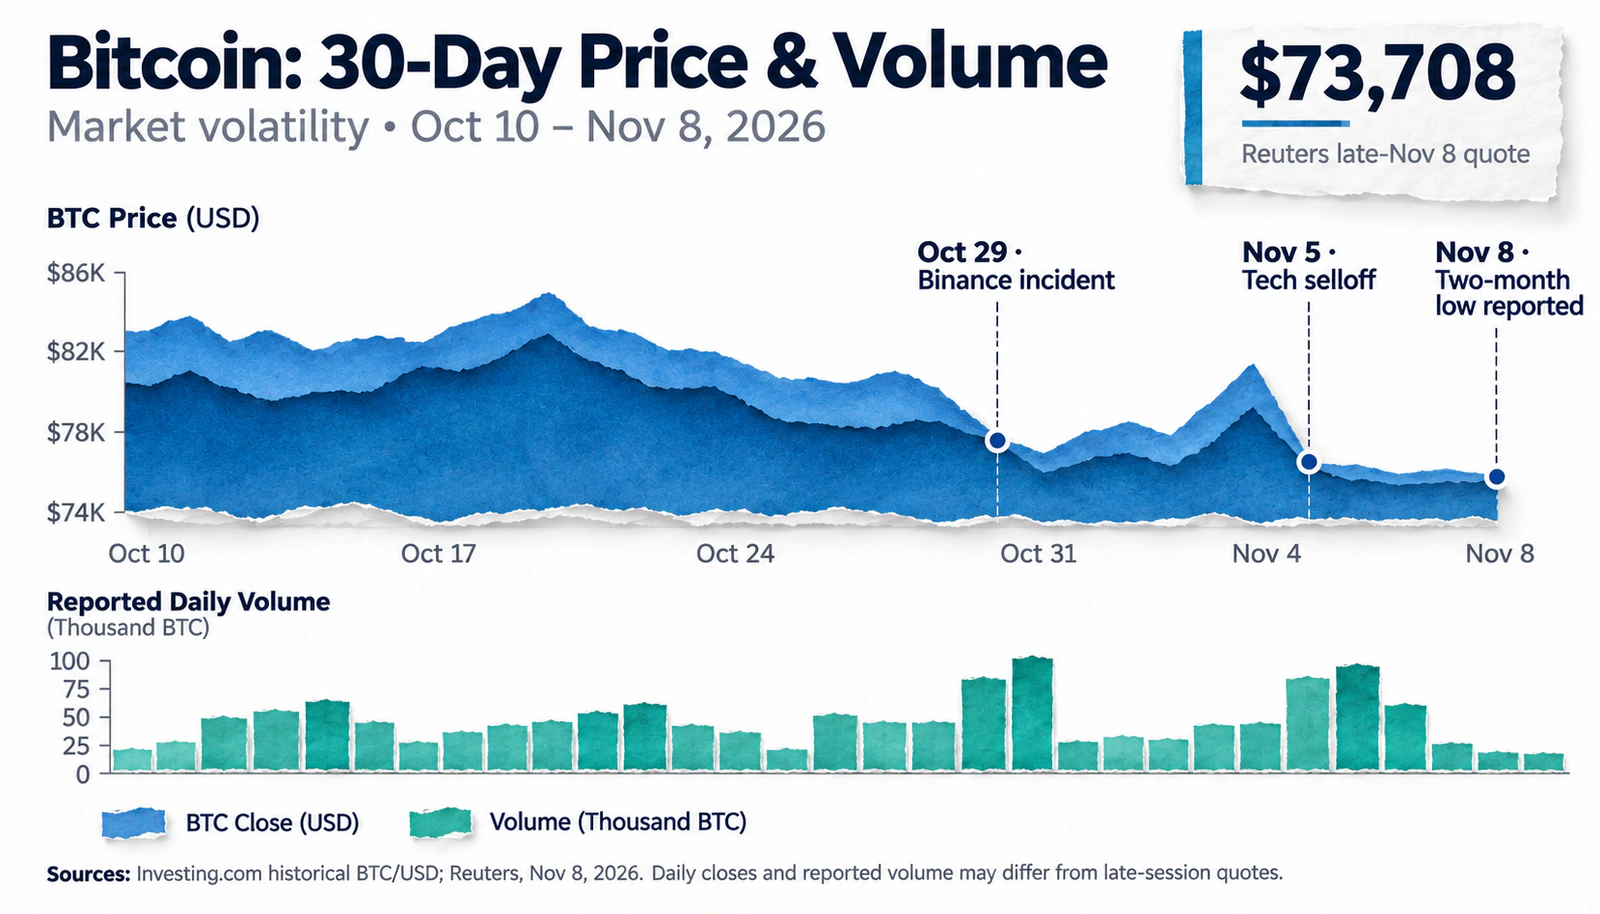
11月8日晚,比特币(BTC)跌至73,708美元,损失超过2%的价值。根据路透社的报道,这是自2026年8月以来的最低水平。同时,以太坊(ETH)下跌约5%,至2,223美元。对于这两种加密货币来说,跌势延续了之前交易时段市场观察到的不稳定性。
压力逐渐增加。在10月29日Binance被黑客攻击后,加密市场面临额外的不确定性,并且在11月初,美国现货比特币ETF记录了显著的资本流出。由于投资者重新评估与人工智能和半导体生产相关公司的前景,美国科技股的抛售使情况更加复杂。
然而,价格走势并不连续。在11月4日短暂回升至80,000美元以上后,比特币的汇率在第二天跌至76,000美元以下。这一动态显示了市场参与者情绪变化的迅速程度。
最新下跌的时机尤为重要。比特币在周日达到两个月低点,当时美国股票交易所和现货比特币ETF没有交易。因此,跌势不能仅仅归因于当天新的ETF操作。之前的需求变化、24/7加密交易所的交易以及强制头寸平仓可能影响了价格。
当前的价格动态、交易量和关键网络指标可以在UNUM的比特币(BTC)页面上跟踪。
比特币ETF的资金流出增加了市场压力
通过受监管的投资工具对比特币需求减弱的迹象之一是美国现货ETF的资本流出。这些基金允许投资者通过传统交易所产品接触加密货币,因此现金流的变化有助于评估股市参与者对BTC的兴趣。
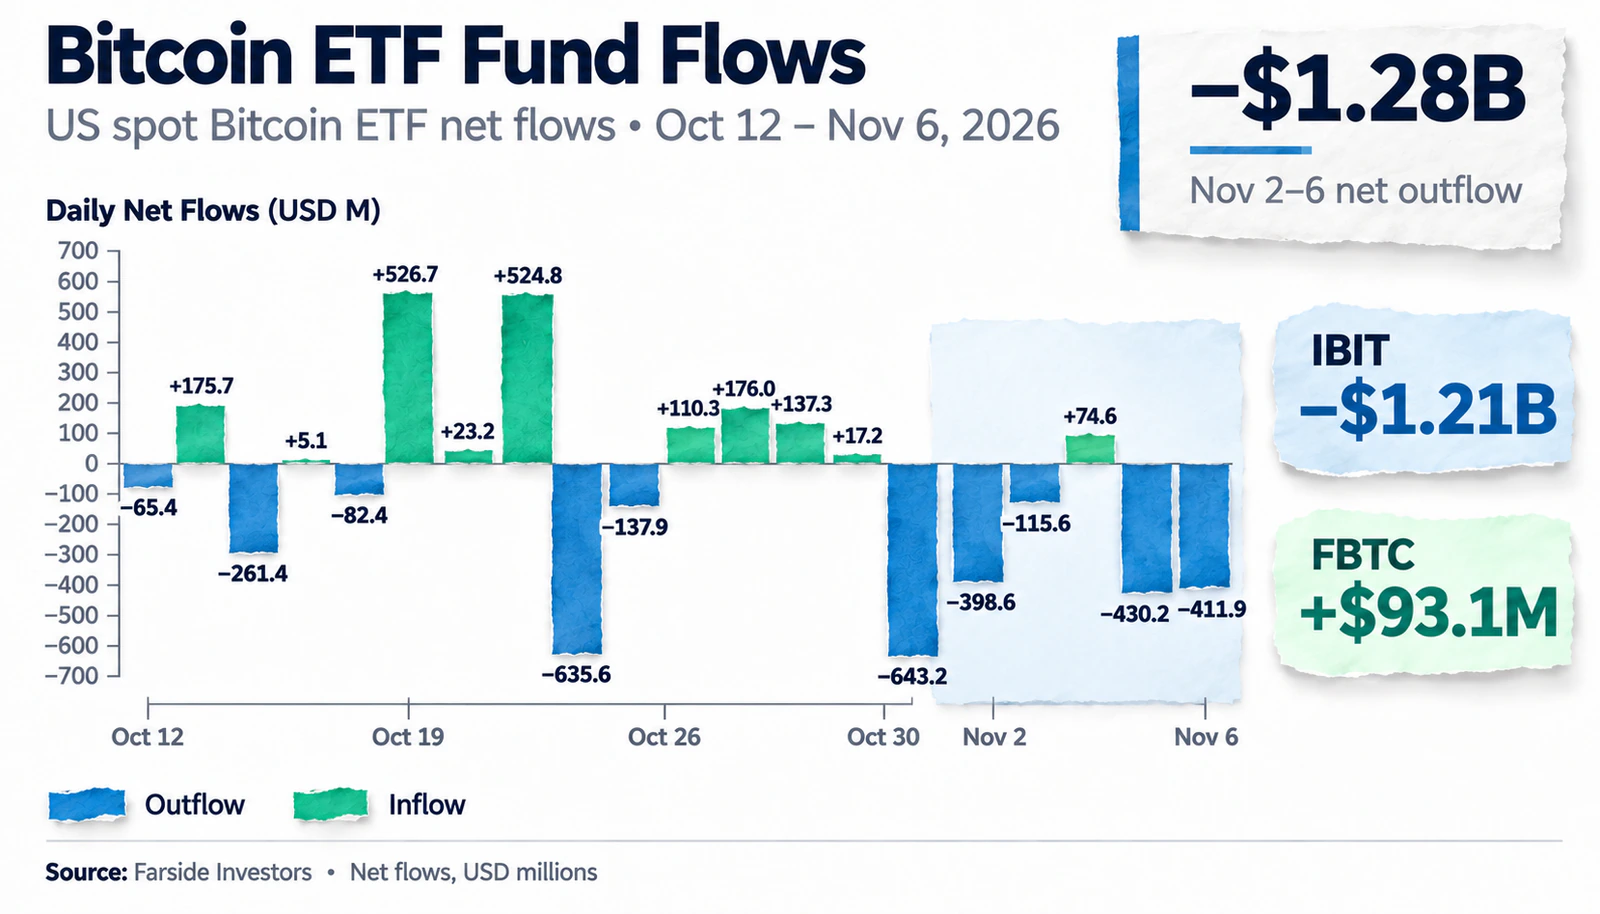
根据Farside Investors的统计数据,从2026年11月2日至6日,美国现货比特币ETF记录了总净流出12.8亿美元。最显著的减少发生在11月5日,当时基金损失了4.302亿美元,以及11月6日,额外流出4.119亿美元。
BlackRock的iShares Bitcoin Trust(IBIT)的动态尤为显著。在五个交易日内,该基金的净流出约为12.1亿美元。同时,Fidelity Wise Origin Bitcoin Fund(FBTC)在同一时期吸引了约9310万美元。
基金结果之间的差异表明,比特币ETF板块内的资本流动是不均匀的。一些产品面临显著的投资减少,而其他产品继续获得资金。因此,仅根据最大基金的结果来评估整个市场的状况是不正确的。
此前,UNUM报道了11月5日比特币和以太坊ETF的资金流出总计5.3亿美元。新的数据证实,比特币ETF的负面流动动态延续到了下一个交易日。
然而,重要的是要考虑基金运作的机制。净流出反映了通过ETF份额的创建和赎回的资本变化,但并不等同于所有加密交易所的比特币销售总量。此外,这些数据无法精确指出哪些交易直接导致特定时刻的价格变化。
因此,资金流出表明通过一个重要的受监管投资渠道的需求减弱,但并不能解释BTC下跌的全部深度和速度。
期货清算可能加速了BTC的下跌
除了现货市场操作外,比特币的价格还取决于衍生品市场参与者的活动。期货和永久合约允许杠杆头寸,增加潜在利润,但也加大了强制交易关闭的风险。
在价格急剧下跌期间,这一机制可能会放大初始运动。当头寸的抵押品价值跌至设定水平以下时,交易平台可能会自动关闭它。如果此类操作大量发生,它们可能会产生额外的市场压力。
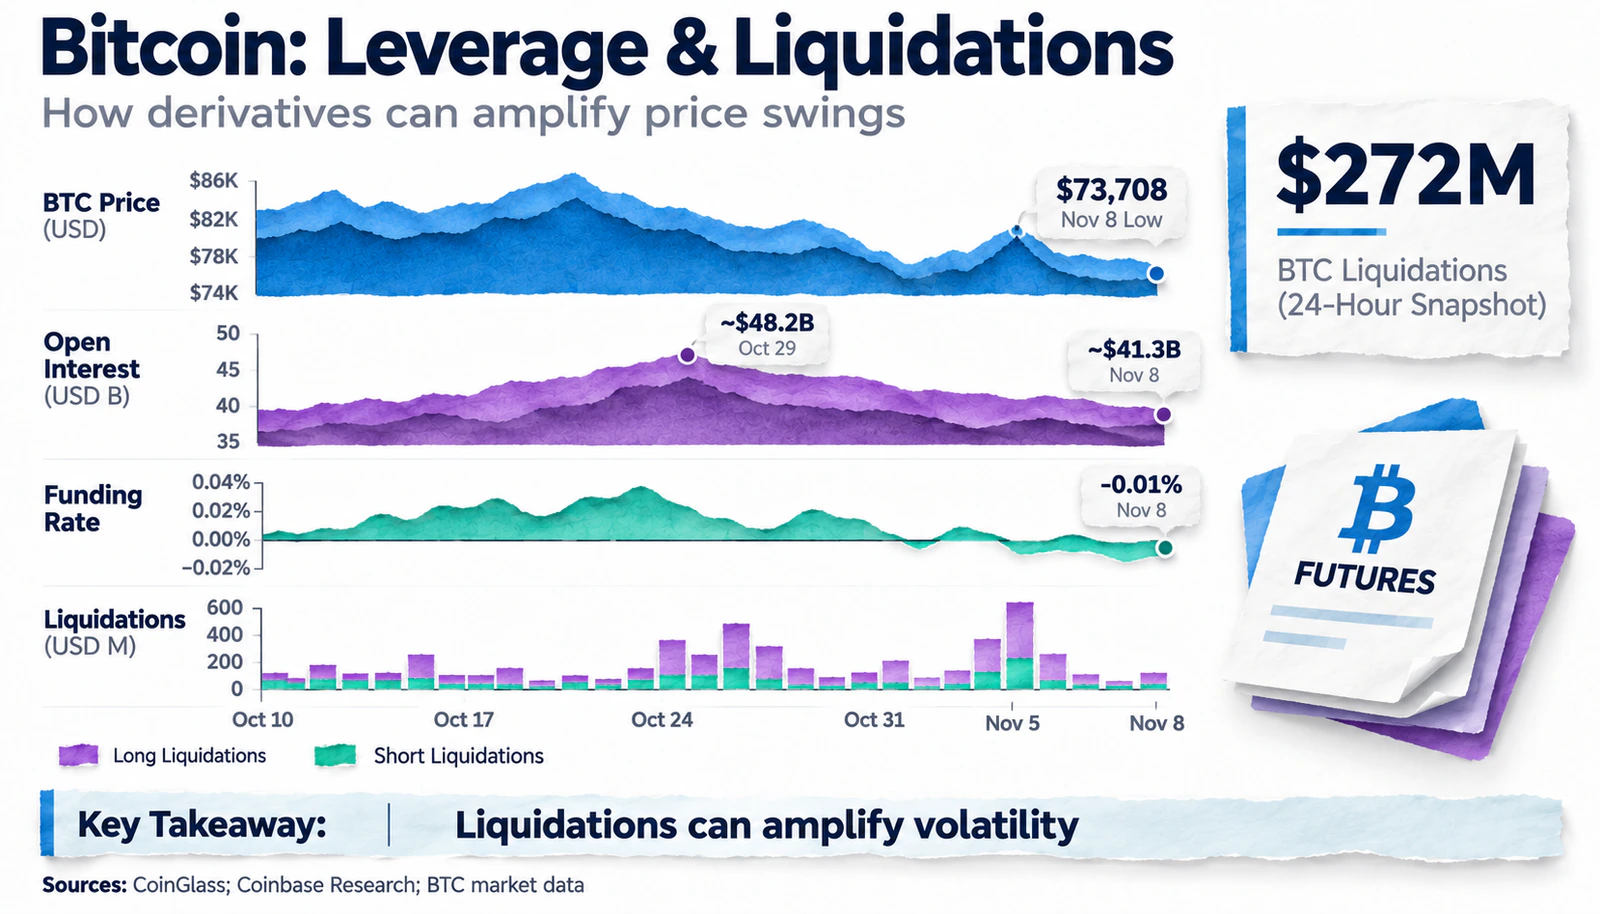
根据CoinDesk在美国时间11月8日引用的CoinGlass数据,在过去24小时内,由于加密货币的剧烈波动,价值超过10亿美元的头寸被清算。其中约9.13亿美元是为预期价格上涨而开设的多头头寸。在总清算中,约2.72亿美元与比特币相关,4.48亿美元与以太坊相关。
清算的规模表明,强制平仓伴随着市场的剧烈波动,可能进一步放大价格波动。然而,清算量不应与现货市场的净销售量等同。一些操作发生在衍生品市场,其对基础资产的影响通过对冲和交易平台的互动传递。
即使在11月下跌之前,也观察到了市场脆弱性增加的迹象。在Coinbase Research于11月2日的研究中指出,从10月25日至31日,BTC永续合约的平均资金费率年化约为8.9%。而在10月初,该费率约为4%。
正资金费率通常意味着多头头寸持有者向开设空头头寸的参与者支付费用。其增加可能表明持有多头头寸的成本上升,尽管这本身并不能证明过度使用杠杆。
Coinbase Research的高级量化策略师Colin Baskow指出:“我们不完全清楚最近BTC杠杆的增加是否反映了市场参与者的信心……”。
分析师解释了他的疑虑,因为杠杆的增加并没有得到现货BTC持有者和期权市场的有力支持。
评估衍生品当前状态的两个重要指标是未平仓合约和资金费率。前者反映了未平仓合约的数量,而后者有助于评估永续期货中多空头寸的需求比率。
如果价格下跌伴随着大规模清算和未平仓合约的减少,可能表明杠杆头寸的减少。然而,未平仓合约的下降并不一定意味着强制清算。参与者可能自愿关闭合约,而未平仓合约以美元计的变化部分与基础资产价格的波动有关。
比特币现货需求仍不明确
要了解比特币的下跌是否具有可持续性,不仅需要评估ETF和衍生品,还需要评估现货平台上的常规加密货币交易。
与期货合约不同,现货市场交易涉及资产的直接买卖。因此,交易量、订单簿深度以及积极买卖的比例有助于评估实际参与者的活动。
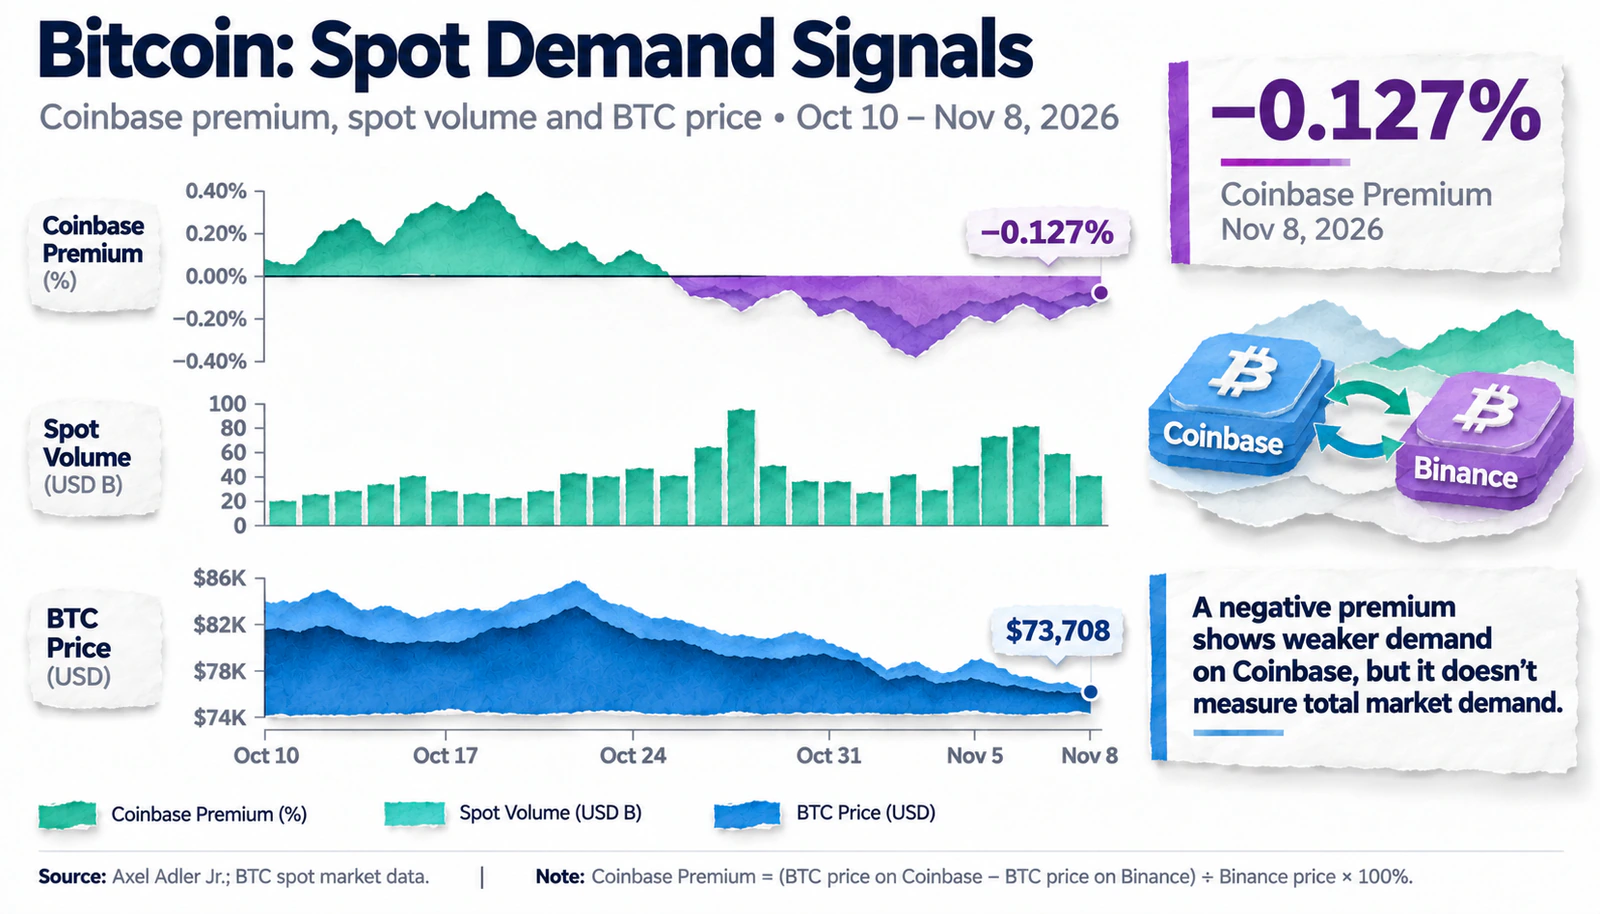
另一个指标是Coinbase溢价指数。在分析师Axel Adler使用的方法中,它反映了Coinbase上的BTC/USD价格与Binance上的比特币报价之间的百分比差异。正溢价意味着加密货币在Coinbase上的交易价格更高,而负溢价则表示相对于所选比较平台价格更低。
根据Axel Adler的数据,11月8日,Coinbase溢价指数为-0.127%,约为-0.13%。在过去30天中,他的系列中的该指标也保持为负。
负溢价表明Coinbase上的BTC相对折扣,但不能独立评估平台上的总购买需求量。价格差异受交易所流动性、交易对结构和套利速度的影响。此外,不同数据提供商的溢价计算方法可能有所不同。
在检查市场深度时,情况变得更加复杂。根据Coinbase Research的数据,10月份,BTC买单的平均深度在平均市场价格的5%范围内比9月份增加了11%,而卖单深度减少了13%。
这些数据描述了10月份交易所订单簿的结构,并不能直接确认11月8日至9日的市场状态。然而,它们表明相对价格溢价和订单分布可能会发出不同的信号。
这种差异可以通过指标之间的差异来解释。Coinbase溢价反映了两个平台上资产的相对价格,而订单簿深度描述了已放置的流动性,这些流动性可能在交易执行前发生变化或消失。
另一个分析工具是累积成交量差(CVD)。它显示了一定时期内积极买卖的成交量差异。在BTC下跌期间CVD的持续下降可能确认活跃卖家的主导地位,而指标的恢复可能有助于评估反向需求的出现。
因此,现在谈论对比特币兴趣的完全消失为时尚早。现有数据表明某些需求渠道的疲软,但要评估整个现货市场,需要比较来自多个加密交易所的指标。
比特币下跌与科技股抛售的关联
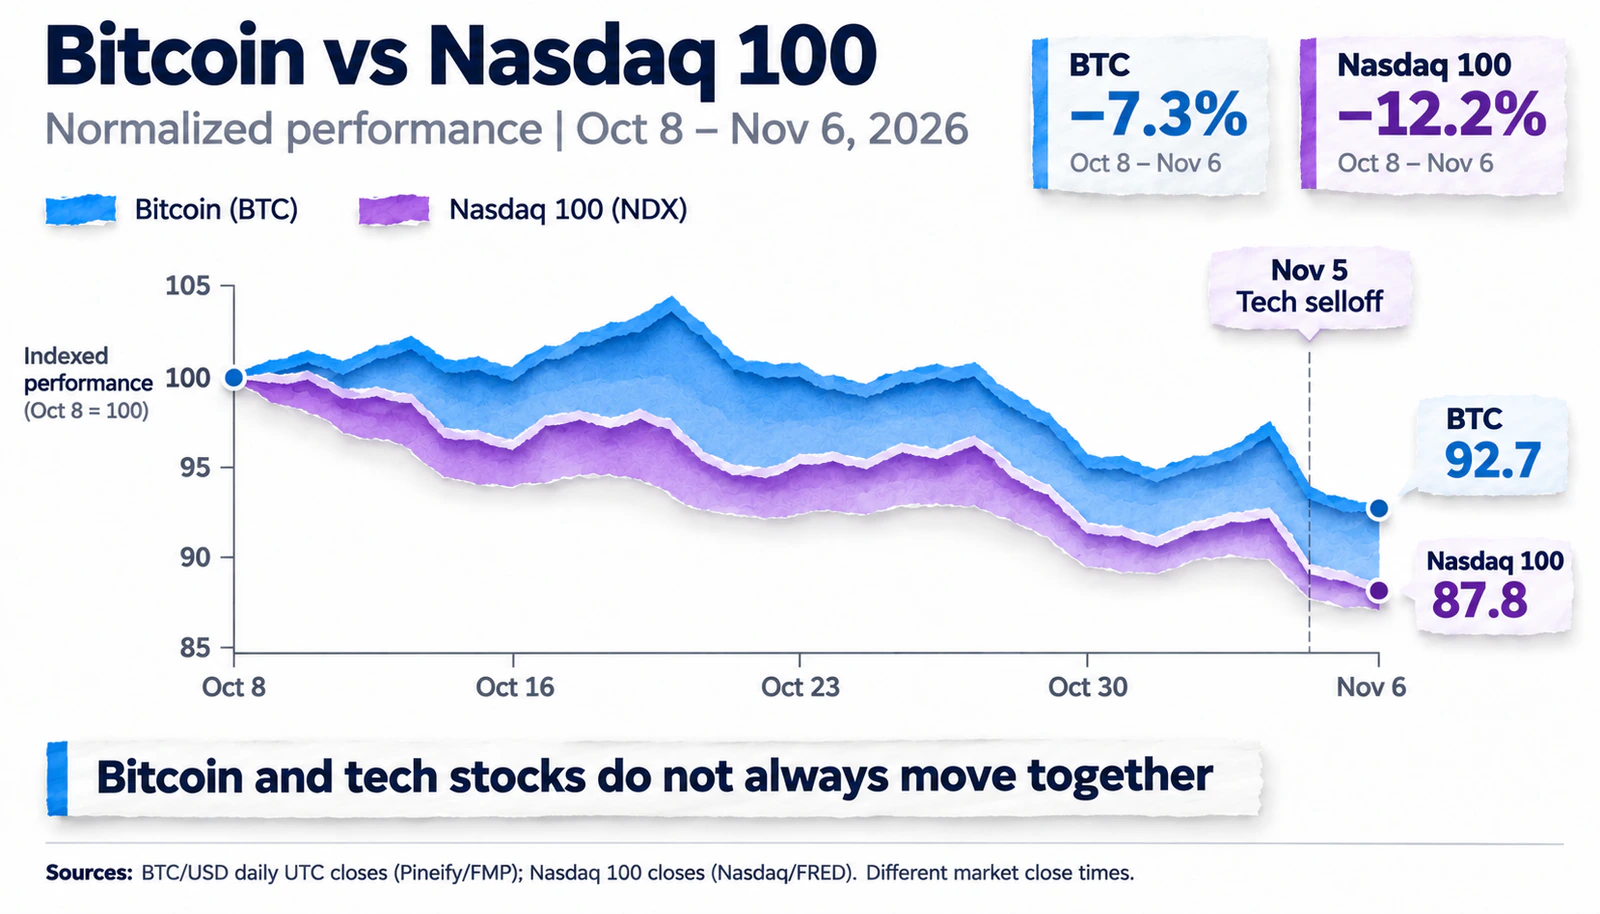
加密货币的下跌与美国股市情况恶化同时发生。根据 11月6日的路透社报道, 纳斯达克综合指数在一周内下跌约3.4%,标志着其连续第四周下跌。
11月5日观察到特别强烈的抛售。纳斯达克综合指数下跌了5.5%,而拥有更多大型科技公司集中的纳斯达克100指数则下跌约6.4%。在同一时期,比特币跌至76,000美元以下。
这种巧合使得BTC可以在风险偏好普遍降低的背景下被看待。当投资者重新评估昂贵科技项目的前景、资产的预期回报和融资成本时,压力可能同时蔓延到股票和加密货币。
另一个因素是对美国货币政策的预期。10月美国强劲的劳动力市场数据加剧了对12月美联储可能加息的假设。根据路透社的报道,统计数据发布后,市场中计入的加息概率约为78%。这一评估反映了截至11月6日市场参与者的预期,并可能在随后的交易中发生变化。
对于比特币而言,这很重要,因为更紧的货币政策可能限制投资者增加在波动性资产中头寸的意愿。然而,利率的影响并非机械性的。它取决于市场预期、美元动态以及有多少新数据已被计入。
您可以在UNUM经济日历中关注重要宏观经济指标的发布。
然而,不能简单地认为比特币只是纳斯达克的镜像。加密货币全天候交易,包括周末,其价格还取决于其自身衍生品市场的状态、交易所流动性和特定行业风险。
最近的事件包括10月29日的Binance黑客事件。黑客窃取了价值约63亿美元的加密资产。部分资金后来被冻结,但事件引起了对主要交易平台安全性的关注。
另一个不确定因素是美国中期选举后的政治和监管预期。路透社报道了一些市场参与者对可能收紧加密货币监管的担忧。然而,这些预期应与已实施的立法决定区分开来。国会组成的变化本身并不意味着新限制的引入。
因此,科技股的抛售与加密货币市场情绪恶化同时发生。行业事件和清算也可能加剧BTC波动,但每个因素的贡献尚未定量确定。
哪些信号可以帮助评估比特币的未来走势
在BTC跌至两个月低点后,关键问题不仅是价格是否已达到局部底部,还在于在恢复尝试期间需求的可持续性如何。
为此,同时监控反映不同市场部分的几个指标是有用的:
比特币ETF流动。 减少流出或恢复可持续的资本流入可能表明通过受监管投资产品的需求改善。
未平仓合约和资金费率。 它们的动态有助于确定价格变动是否伴随着新的杠杆头寸的积累或市场过载的逐步减少。
现货交易量和Coinbase溢价。 多个平台的买入活动增加可以作为需求恢复的额外确认,特别是如果它不单纯依赖于期货交易。
基于这些指标的组合,可以概述三种进一步发展的情景。
情景 | 重要信号 | 可能的解释 |
|---|---|---|
稳定化 | ETF流出减少,现货需求改善,资金利率保持适中 | 市场逐渐恢复平衡,没有杠杆的急剧增加 |
不稳定反弹 | BTC上涨,但ETF继续失去资本,未平仓合约迅速增加 | 复苏可能主要依赖于投机性头寸 |
持续下跌 | ETF流出持续,现货需求疲软,新一轮清算浪潮 | 卖方压力仍然显著,尚未形成可持续复苏的条件 |
这些情景不是对具体价格水平的预测。它们的目的是展示市场指标的变化如何可能确认或削弱对比特币走势的各种解释。
特别需要关注的是11月8日记录的两个月低点$73,700附近的区域。回到这一水平可能会引发关注先前极端情况的参与者的反应。然而,在不分析交易量和后续动态的情况下,将其视为确认的支撑为时过早。
当前决定比特币方向的因素
比特币跌至$73,708不能归因于单一原因。美国现货ETF的流出表明通过受监管投资渠道的需求减弱,而清算规模证实衍生品市场可能加剧了波动性。同时,负面的Coinbase溢价和科技股的抛售指向额外的紧张迹象,尽管这些指标中的任何一个都没有单独建立直接的因果关系。
可用数据更倾向于表明需求减少、杠杆头寸的关闭以及投资者风险情绪恶化的组合,而不是突出单一决定性因素。
对于评估下一个BTC走势的可持续性,从两个月低点反弹的结构比事实本身更为重要。如果复苏伴随着现货需求和ETF流动的改善而没有过度的杠杆增加,将提供更有说服力的理由来谈论市场稳定。然而,如果增长主要由衍生品驱动,则新一轮波动的风险仍然存在。